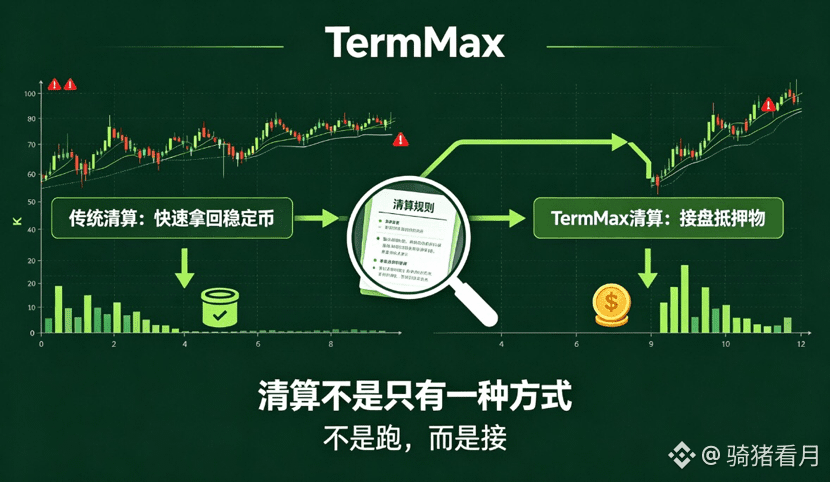
Viele denken bei den zwei Wörtern „Abwicklung“ sofort an das Aave-/Compound-Spielbuch: Der Beleihungswert fällt unter eine Schwelle, die Bots starten die Abwicklung, der Kreditgeber holt sich das Kapital plus Strafzinsen zurück – und alle ziehen sauber ab. Aber wenn du diese Logik auf TermMax überträgst, fährst du von Schritt eins aus in die falsche Richtung.
Ich untersuche den Mechanismus dieser Abwicklung mittlerweile seit fast zwei Monaten, und je genauer ich hinschaue, desto mehr merke ich, dass das mit traditionellen Kreditprotokollen überhaupt nicht „aus derselben Schublade“ kommt. Die Abwicklung bei Aave dient dazu, dass der Kreditgeber sein Risiko-Asset so schnell wie möglich gegen einen stabilen Coin eintauscht. Die Abwicklung bei TermMax dient dazu, dass der Kreditgeber – selbst wenn er nicht genügend Stablecoins zurückerhält – die Bilanz dennoch glatt ziehen kann. Der Unterschied liegt genau darin – das eine ist „rennen“, das andere ist „auffangen“.
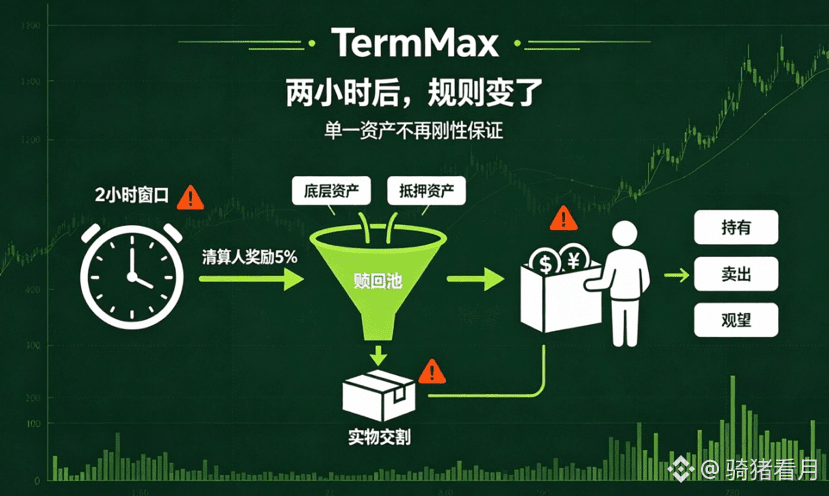
Technisch gesehen läuft das Ganze eigentlich in zwei Ebenen. Ebene eins ist ein zweistündiges Abwicklungsfenster, das dem Markt Zeit für eine Reaktion lässt. In dieser Zeit kann der Liquidator eingreifen und erhält 5% als Belohnung. Aber das ist nur das Vorspiel. Das eigentlich Harte ist die zweite Ebene: Wenn nach Ablauf des zweistündigen Fensters der Kredit nicht abgewickelt ist, startet das System sofort die physische Lieferung. Der Rückkaufpool ist dann nicht das eine einzelne Asset, das du erwartest, sondern ein nach Anteil gemischtes Paket aus Underlying-Assets und Sicherheiten. Wenn Inhaber nur das zurückhaben wollen, was sie ursprünglich ausgeliehen haben? Fehlanzeige. Du musst Sicherheiten übernehmen.
Mit diesen Regeln hat das Projekt @TermMaxFi die Trägheit vollständig durchbrochen, dass Kreditgeber nur auf die Rendite starren. Im schlechten Fall bekommst du nicht einfach Kapital plus Zinsen und gehst raus, sondern wirst gezwungen, eine ganze Reihe von Sicherheiten zu halten, die möglicherweise gerade an Wert verlieren. Hält man sie – verkauft man sie – oder wartet man weiter? Jede dieser Entscheidungen stellt die Fähigkeit zur unmittelbaren Einschätzung auf die Probe.
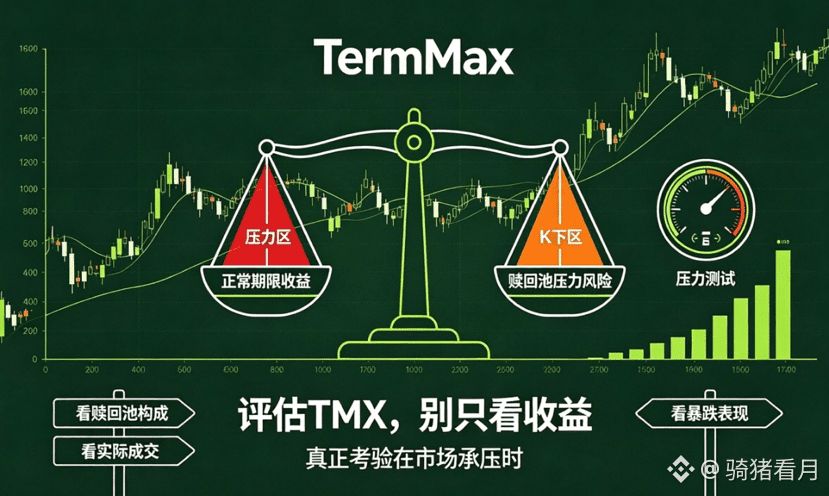
Mein Urteil ist: Dieses Design wirkt auf Kreditgeber unfreundlich, ist in Wahrheit aber die einzige Lösung. Entweder du opferst den Schutz der Kreditgeber für höhere Effizienz bei der Abwicklung, oder du opferst Effizienz und gibst im Extremfall eine Art Auffangnetz auf. Willst du beides – dann muss der Kreditgeber das Risiko der physischen Lieferung tragen. Das ist auch der Grund, warum ich glaube, dass man bei der Bewertung von $TMX den eigentlichen Schwerpunkt gar nicht auf die kleinen, festen Erträge in normalen Laufzeiten legen sollte – sondern auf die Zusammensetzung des Rückkaufpools und die tatsächlichen Abschlussbedingungen unter Stress. Das ist die entscheidende Kennzahl dafür, ob dieses Protokoll eine Runde heftigen Kurssturzes übersteht.
Wie seht ihr das: Ist der Weg über die physische Lieferung, bei dem der Kreditgeber die Sicherheiten übernimmt, eine Innovation im Risikomanagement – oder eine Weiterverlagerung des Risikos?
#termmax @TermMax