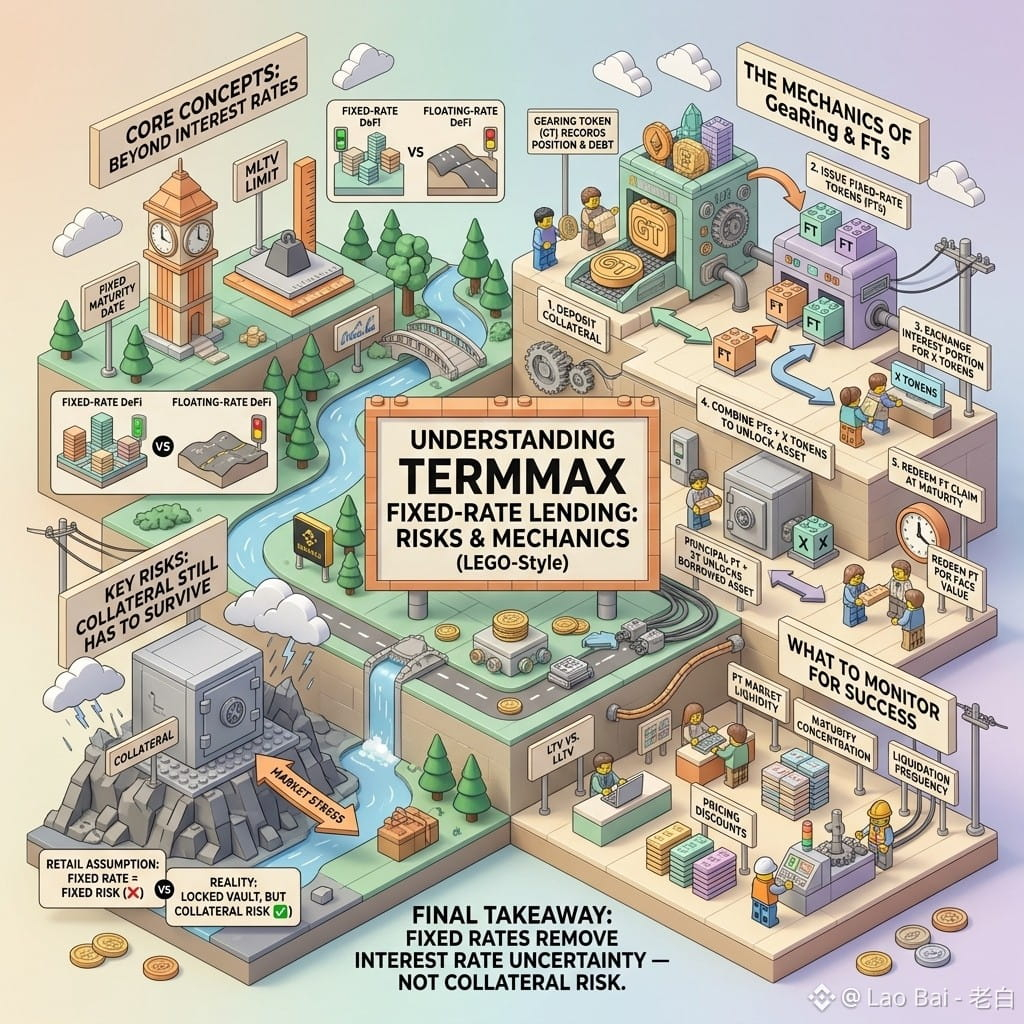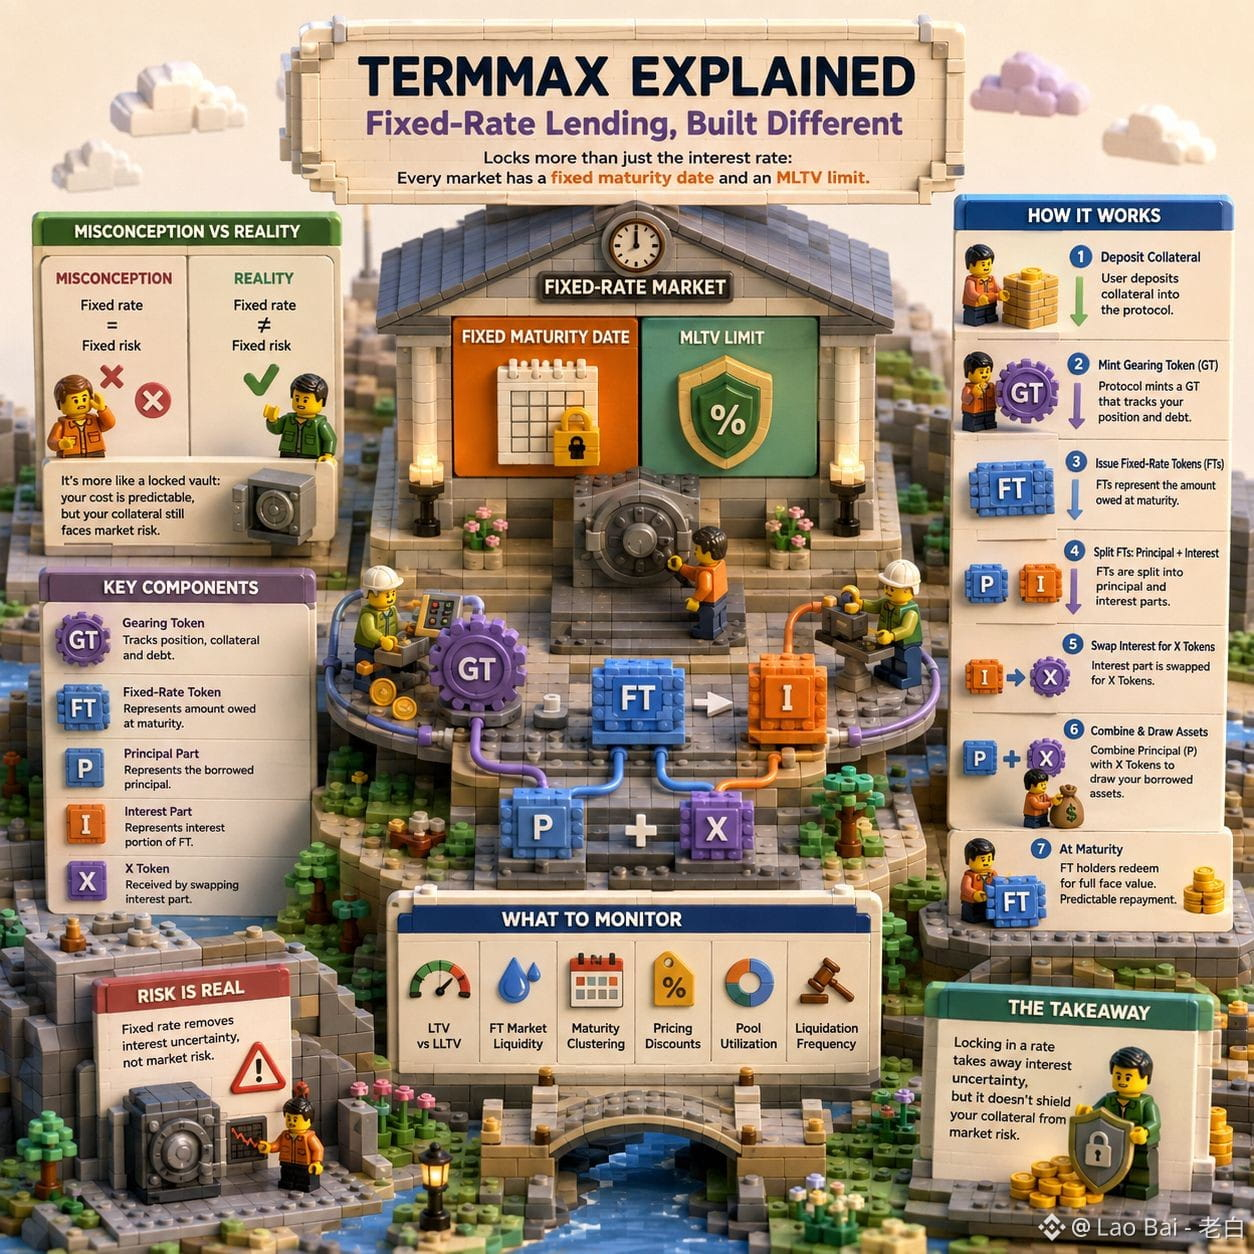
#TermMax @TermMax Gestern Abend habe ich in TermMax nachgesehen und gemerkt, dass es viel mehr als nur den Zinssatz „festlegt“. Jeder Markt erzwingt tatsächlich ein fixes Fälligkeitsdatum und ein eigenes MLTV-Limit, was die Kreditvergabe-Mechanik grundlegend gegenüber standardmäßigen Floating-Rate-DeFi-Ansätzen verändert.
Viele Privatanleger gehen davon aus, dass ein fixer Zinssatz gleichbedeutend mit festem Risiko ist, aber in Wirklichkeit ist es eher so, als würdest du Vermögenswerte in ein verschlossenes Tresorfach legen. Sicher, deine Kreditkosten schwanken nicht, aber deine Sicherheiten müssen trotzdem überleben, was auch immer der Markt an sie heranträgt.
Im Hintergrund hinterlegst du Sicherheiten, um einen Gearing Token (GT) zu prägen, der deine Position und deine Schuld abbildet. Anschließend gibst du Fixed Rate Tokens (FTs) im Umfang des Betrags aus, der bei Fälligkeit geschuldet ist. Diese FTs werden in einen Anteil für den Kapitalbetrag und in einen Zinsanteil aufgeteilt. Der Zinsanteil wird gegen X Tokens getauscht, und dann werden der Kapitalanteil und diese X Tokens kombiniert, um deine geliehenen Vermögenswerte auszuziehen. Wenn die Fälligkeit erreicht ist, kann derjenige, der die FTs hält, sie zum vollen Nennwert zurücklösen.
Wegen all dieser beweglichen Teile musst du bei LTV im Verhältnis zu LLTV, bei der Liquidität des FT-Markts, beim „Maturity Clustering“, bei Preisabschlägen, bei der Pool-Auslastung und auch dabei, wie oft Liquidationen ausgelöst werden, stets wachsam bleiben. Einen Zinssatz festzuschließen nimmt zwar die Unsicherheit über die Zinsen, aber es schützt deine Sicherheiten nicht vor Marktrisiken.
Viele Privatanleger gehen davon aus, dass ein fixer Zinssatz gleichbedeutend mit festem Risiko ist, aber in Wirklichkeit ist es eher so, als würdest du Vermögenswerte in ein verschlossenes Tresorfach legen. Sicher, deine Kreditkosten schwanken nicht, aber deine Sicherheiten müssen trotzdem überleben, was auch immer der Markt an sie heranträgt.
Im Hintergrund hinterlegst du Sicherheiten, um einen Gearing Token (GT) zu prägen, der deine Position und deine Schuld abbildet. Anschließend gibst du Fixed Rate Tokens (FTs) im Umfang des Betrags aus, der bei Fälligkeit geschuldet ist. Diese FTs werden in einen Anteil für den Kapitalbetrag und in einen Zinsanteil aufgeteilt. Der Zinsanteil wird gegen X Tokens getauscht, und dann werden der Kapitalanteil und diese X Tokens kombiniert, um deine geliehenen Vermögenswerte auszuziehen. Wenn die Fälligkeit erreicht ist, kann derjenige, der die FTs hält, sie zum vollen Nennwert zurücklösen.
Wegen all dieser beweglichen Teile musst du bei LTV im Verhältnis zu LLTV, bei der Liquidität des FT-Markts, beim „Maturity Clustering“, bei Preisabschlägen, bei der Pool-Auslastung und auch dabei, wie oft Liquidationen ausgelöst werden, stets wachsam bleiben. Einen Zinssatz festzuschließen nimmt zwar die Unsicherheit über die Zinsen, aber es schützt deine Sicherheiten nicht vor Marktrisiken.