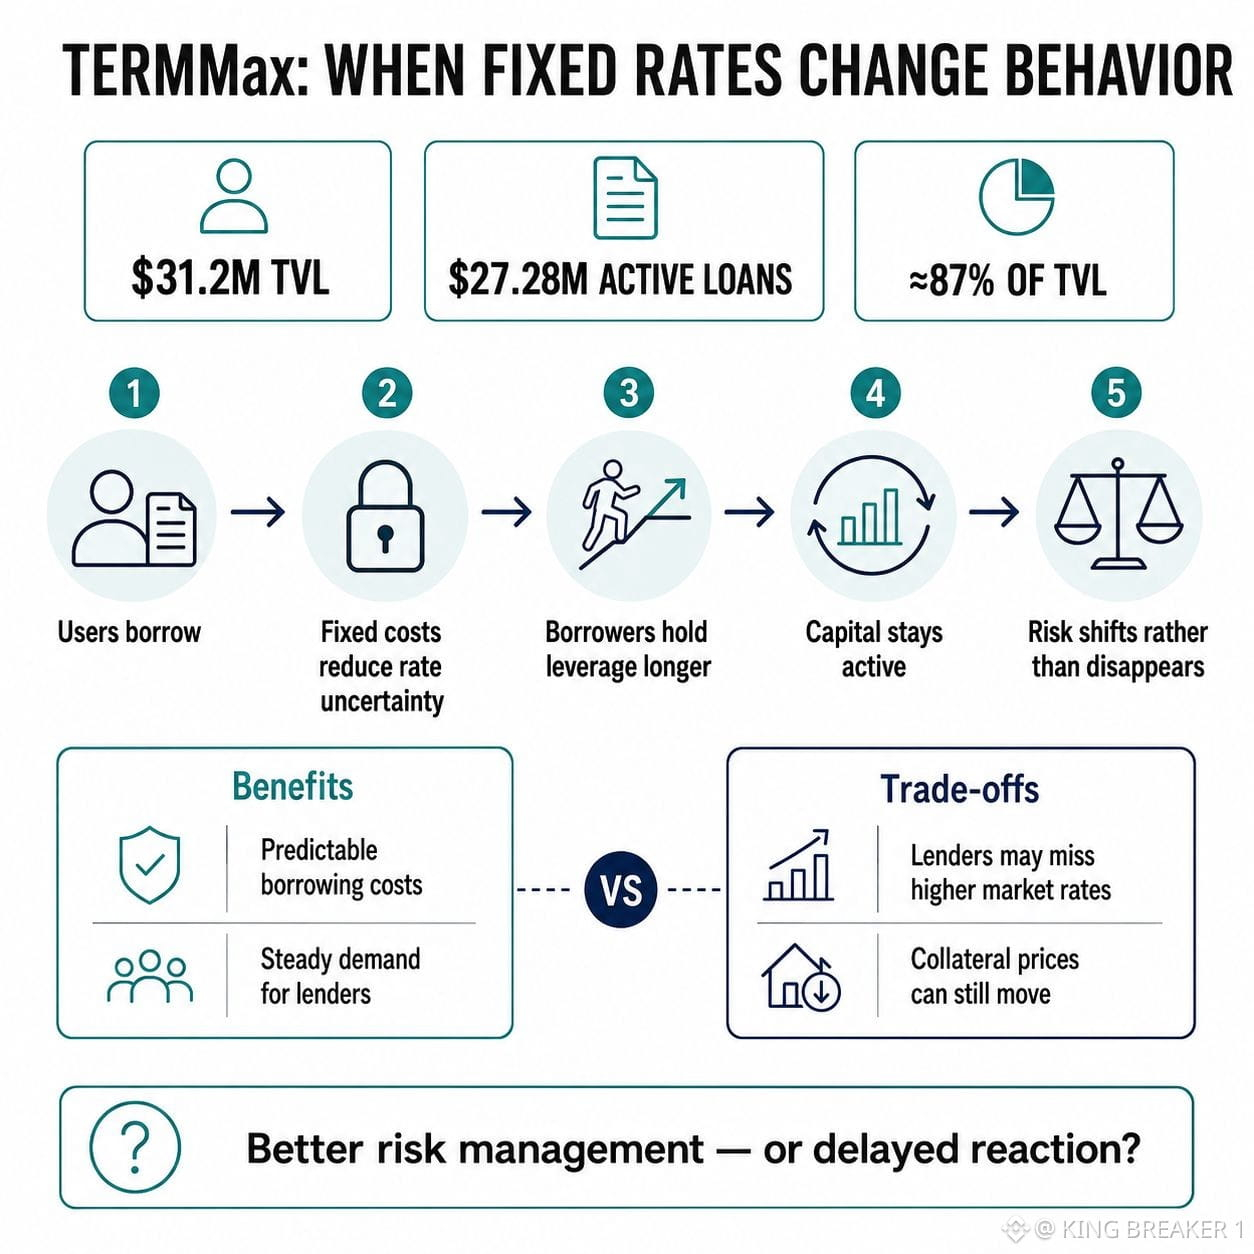

Ich habe dasselbe Verhalten bei TermMax immer wieder gesehen: Nutzer hinterlegten nicht nur Kapital für passives Yield—sie liehen sich stark dagegen. Das Protokoll zeigt derzeit etwa 31,2 Millionen US-Dollar an TVL und 27,28 Millionen US-Dollar an aktiven Krediten an, was bedeutet, dass der Wert der ausstehenden Kredite ungefähr 87 % des gebundenen Kapitals entspricht. DefiLlama
Der feste Kreditzinssatz könnte einen Teil davon erklären. Wenn Nutzer ihre Finanzierungskosten im Voraus kennen, haben sie weniger Anlass, eine gehebelte Position zu schließen, nur weil die Zinsen anderswo plötzlich anziehen. One-Click-Leverage macht diese Entscheidung noch leichter und verwandelt das, was normalerweise mehrere Transaktionen erfordern würde, in einen viel einfacheren Trade.
Kreditnehmer profitieren von kalkulierbaren Kosten, Kreditgeber erhalten feste Renditen, und TermMax profitiert, wenn das Kapital aktiv bleibt. Das Protokoll hat in den vergangenen 30 Tagen rund 19.930 US-Dollar an Gebühren generiert. Aber derselbe Anreiz hat auch eine Kehrseite: Kreditgeber, die eine feste Rendite akzeptieren, könnten bessere Gelegenheiten verpassen, wenn die Zinsen im breiteren Markt steigen, während Kreditnehmer den Hebel möglicherweise länger beibehalten, weil die stabilen Kosten die Position sicherer wirken lassen, als sie tatsächlich ist.
Wenn sich dieses Verhalten ausbreitet, könnte TermMax nachgiebigere Kreditnachfrage anziehen—aber es könnte auch eine Nutzergruppe schaffen, die langsam reagiert, wenn sich die Beleihungswerte ändern.
Wenn feste Zinssätze den Druck zum Ausstieg entfernen, werden die Nutzer dann disziplinierter, oder fühlen sie sich einfach nur wohler dabei, Risiken zu tragen?
@TermMax
#TermMax