

Übernommen von: Xinhua Finance
Xinhua Finance, Peking, 18. August (Hu Yuting): Die People’s Bank of China setzte am 18. August keine Reverse-Repo-Operationen mit einer Laufzeit von 7 Tagen um und führte gleichzeitig Reverse-Repo-Operationen über 4697 Mrd. Yuan mit Übernacht-Laufzeit durch. Da am selben Tag Reverse-Repo-Operationen über 5655 Mrd. Yuan mit Übernacht-Laufzeit fällig wurden, ergab sich im Open-Market ein Netto-Abzug von 958 Mrd. Yuan.
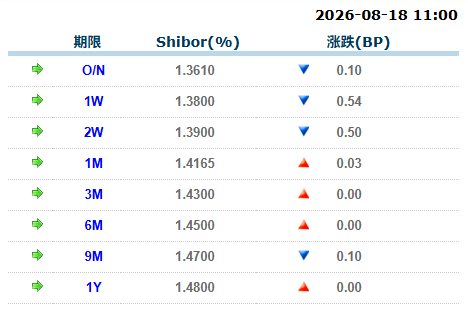
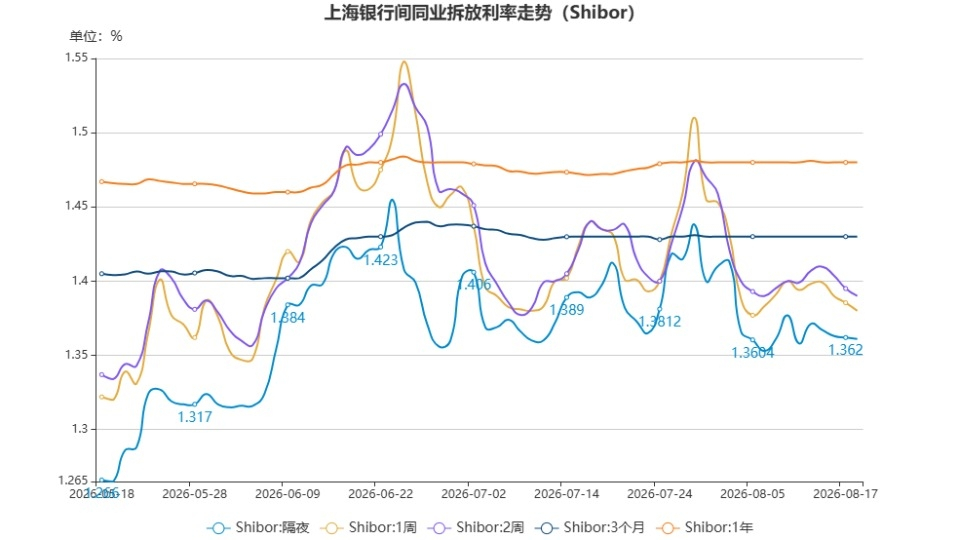
Der Interbanken-Zinssatz der Shanghai Interbank Offered Rate (Shibor) zeigt uneinheitliche Bewegungen, insgesamt jedoch stabil. Im Einzelnen: Der Shibor für Übernacht (O/N) fiel um 0,10 BP und lag bei 1,3610 %; der Shibor für 7 Tage sank um 0,54 BP auf 1,3800 %; der Shibor für 14 Tage fiel um 0,50 BP auf 1,3900 %.
Interbank-Zinssatz der Shanghai Interbank Offered Rate (Shibor) (18. August)
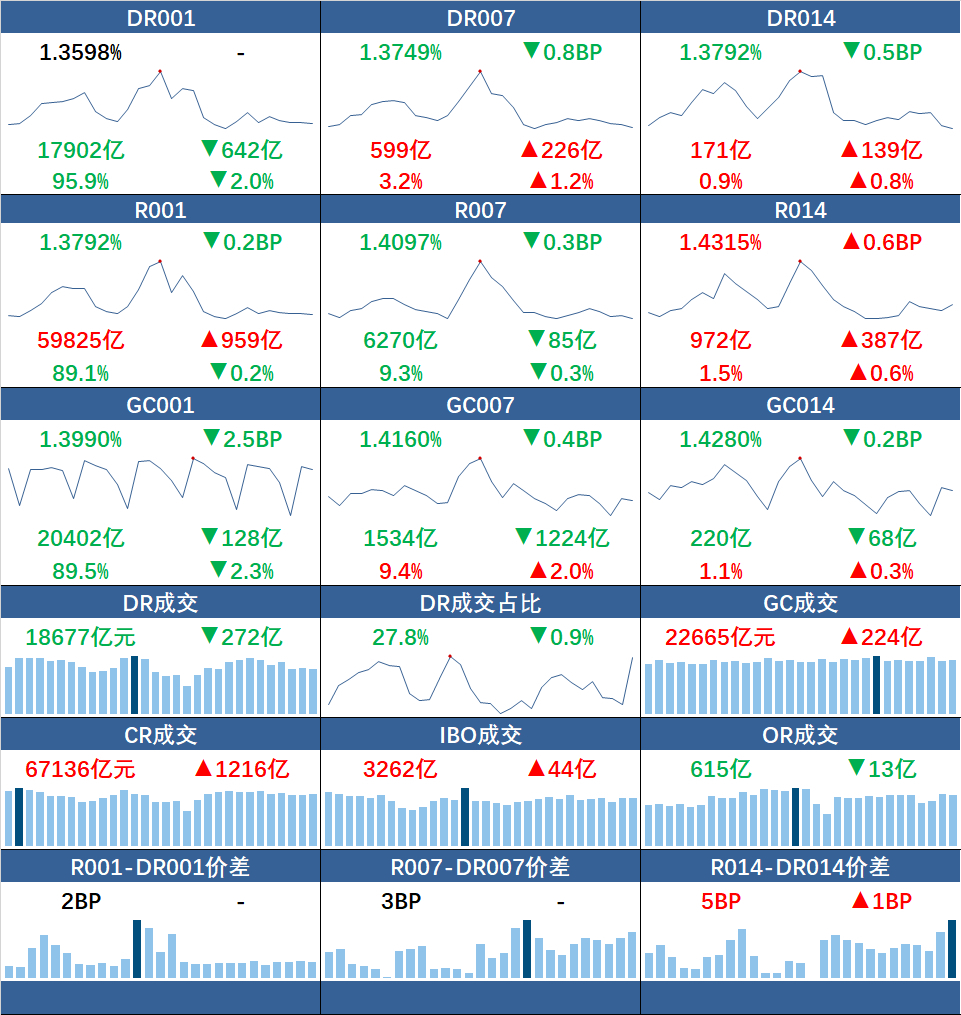
Im Interbanken-Pfandkreditmarkt entwickelten sich die Zinsen für kurzfristige Laufzeiten insgesamt leicht rückläufig. Das gehandelte Volumen bei R001 stieg weiter und kam nahezu auf 6 Billionen Yuan; die gewichteten Zinssätze von DR014 und R014 verliefen auseinander. Konkret: Die gewichteten Durchschnittszinsen für DR001 und R001 blieben im Wesentlichen unverändert bzw. sanken um 0,2 BP und lagen bei 1,3598 % bzw. 1,3792 %; die Umsätze gingen um 642 Mrd. Yuan zurück bzw. stiegen um 959 Mrd. Yuan. Die gewichteten Durchschnittszinsen für DR007 und R007 fielen um 0,8 BP bzw. 0,3 BP und lagen bei 1,3749 % bzw. 1,4097 %; die Umsätze stiegen um 226 Mrd. Yuan bzw. gingen um 85 Mrd. Yuan zurück. Die gewichteten Durchschnittszinsen für DR014 und R014 fielen um 0,5 BP bzw. stiegen um 0,6 BP auf 1,3792 % bzw. 1,4315 %; die Umsätze stiegen um 139 Mrd. Yuan bzw. 387 Mrd. Yuan.
Geldmarktzinsen (18. August)
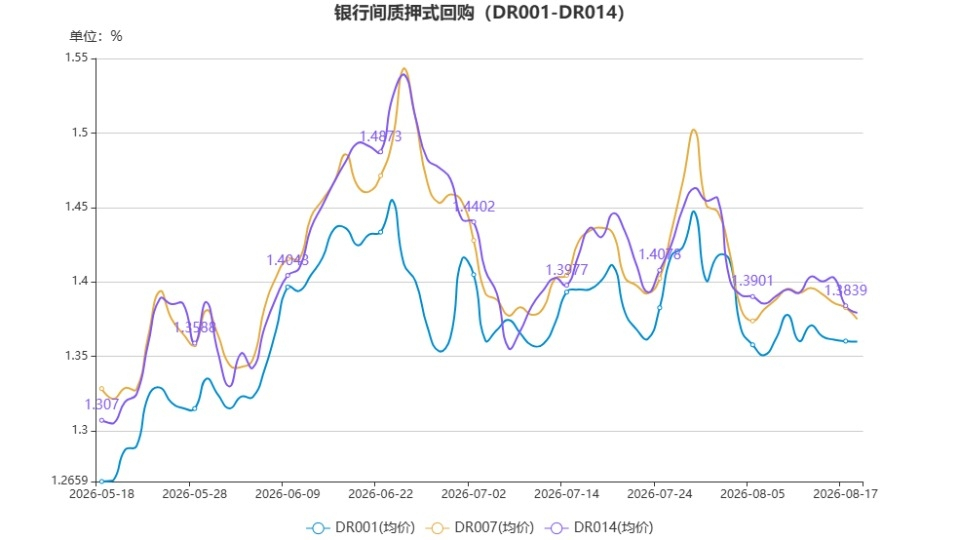
Laut Informationen von einem Händler der Shanghai International Money Brokerage Co. Ltd. setzte sich am 18. die weiterhin lockere Situation auf der Geldmittelbasis fort. Am frühen Handelstag war das Angebot an Mitteln für verschiedene Laufzeiten reichlich. Übernacht-Anleihe-zinsbasierte (Repo) Einlagenzertifikate wurden zu rund 1,39% gehandelt; Repo mit Kredit (inkl. „ofr“) wurde im Bereich von 1,42% bis 1,43% angeboten. 7-Tage-nicht-bankenbasierte Repo-Einlagenzertifikate wurden im Bereich von 1,40% bis 1,41% gehandelt; Repo mit Kredit (ofr) im Bereich von 1,415% bis 1,42%. In Bezug auf Monatswechsel lagen 14-Tage Repo-Einlagenzertifikate bei rund 1,43%; nicht-bankenbasierte Repo mit Kredit (ofr) bei 1,45% bis 1,46%. Danach nahm die Ausleihmenge zu, und die Abschlussrenditen sanken leicht. Gegen Mittag blieben die Übernacht-Repo-Einlagenzertifikate im Bereich von 1,37% bis 1,38%; die Repo-Einlagenzertifikate mit Monatswechsel-Laufzeit wurden nur in geringem Umfang im Bereich von 1,425% bis 1,43% gehandelt, insgesamt blieb die Situation bis zum Vormittagsabschluss weiterhin locker. Am Nachmittag zum Handelsstart blieb die Geldmittelbasis weiterhin locker; Übernacht-Repo-Einlagenzertifikate wurden im Bereich von 1,37% bis 1,38% gehandelt, und 7-Tage nicht-bankenbasierte Einlagenzertifikate bei rund 1,40%. Kurz vor Handelsschluss erreichten Übernacht-Rückkaufszertifikate die niedrigste gehandelte Rendite bei 1,36%; Repo-Einlagenzertifikate mit der niedrigsten Handelsspanne bei 1,37%. Die Geldmittelbasis blieb bis zum Schluss locker.
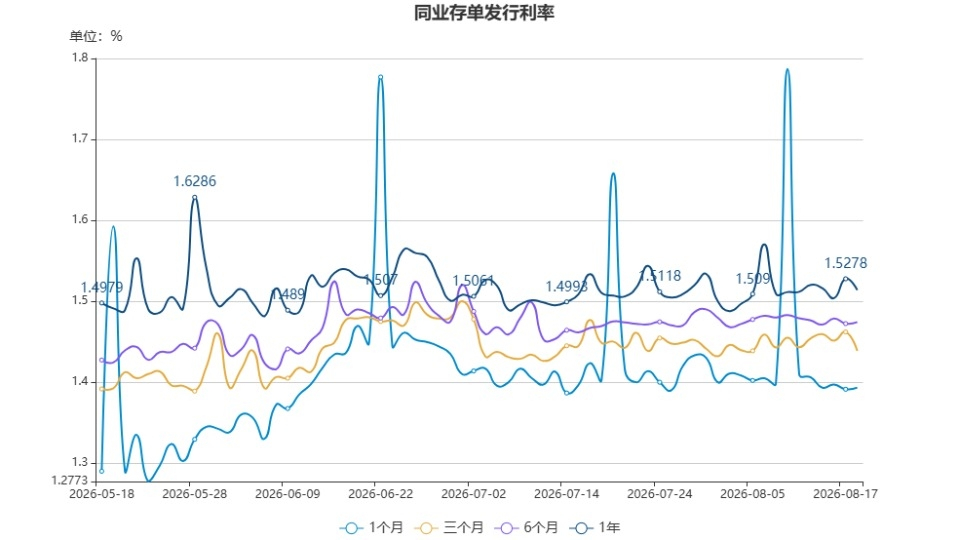
Im Bereich der Verbriefungspapiere (Einlagenzertifikate) entsprach der kurzfristige Bereich am Sekundärmarkt im Wesentlichen dem Stand vom Vortag, während die Renditen im längeren Laufzeitenbereich schwankten und tendenziell fielen. Dabei lag das 1M-„Guo-gu“-Staatswertpapier (große Staatsbanken) zum Tagesende bei etwa 1,38%, unverändert gegenüber gestern; das 3M-„Guo-gu“-Staatswertpapier bei etwa 1,43%, ebenfalls unverändert; das 6M-„Guo-gu“-Staatswertpapier bei etwa 1,46%, unverändert; das 9M-„Guo-gu“-Staatswertpapier bei etwa 1,475%, rund 0,25 BP niedriger als gestern; das 1Y-„Guo-gu“-Staatswertpapier bei etwa 1,4775%, rund 0,25 BP niedriger als gestern. Die Spanne zwischen 1Y und 9M beträgt 0,25 BP und ist gegenüber gestern um 0,1 BP enger geworden; zwischen 9M und 6M beträgt sie 1,5 BP und ist gegenüber gestern um 0,25 BP enger geworden; zwischen 6M und 3M beträgt sie 3 BP und blieb gegenüber gestern unverändert; zwischen 3M und 1M beträgt sie 5 BP und blieb gegenüber gestern unverändert. Die Zinskurvenspanne 1Y-1M liegt bei 9,75 BP und ist gegenüber gestern um 0,25 BP enger geworden. Die Zinskurvenspanne 1Y-3M liegt bei 4,75 BP und ist gegenüber gestern um 0,25 BP enger geworden.
【Heute im Fokus】
? Am 18. August empfing ein Mitglied des Parteikomitees und stellvertretender Leiter der Nationalen Finanzaufsichtsbehörde, Xiao Yuanqi, eine Delegation unter Leitung des Leiters der Finanz- und Haushaltsbehörde der Sonderverwaltungsregion Hongkong, Xu Zhengyu. Beide Seiten tauschten sich über die neuesten Entwicklungen im Finanzsektor beider Regionen sowie darüber aus, wie Hongkongs Rolle als internationales Finanzzentrum weiter gestärkt werden kann. Xiao Yuanqi erklärte, die Finanzaufsichtsbehörde unterstütze, dass Versicherungsfonds aus dem Festland an der gegenseitigen Anbindung der Finanzmärkte auf dem Festland und in Hongkong teilnehmen; außerdem unterstütze sie, dass inländische Versicherungsinstitutionen über die Shanghai-Hongkong- und Shenzhen-Hongkong-Connects in an der Hongkonger Börse gehandelte Investmentfonds (ETFs) investieren und diese handeln können.
? In letzter Zeit wurde in der Provinz Guangdong das erste Sonderfinanzprodukt für „Wort“-Ökonomie, „Wortyuan-Darlehen (词元贷)“, im Stadtbezirk Haizhu in Guangzhou veröffentlicht. Die Bank of China, Citic Bank und die Guangzhou Bank sind die ersten drei Banken, die sich an den Aufbau beteiligen. Dabei hat die Bank of China bereits Kreditrahmen umgesetzt. Experten, die interviewt wurden, sind der Ansicht, dass das „technische Kontenbuch“, das auf den Daten zum Verbrauch von Wortyuan basiert, gerade zu einer neuen Grundlage für den Aufbau von Kreditbewertungssystemen bei Banken werde. Im Kern handelt es sich um die digitale Erweiterung der Unternehmensbonitätsbewertung in einer Rechenleistungsszenarien-Umgebung. Der Finanzierungsengpass, auf den „Wortyuan-Darlehen“ abzielt, existiert tatsächlich. Die Datenlogik der implementierten Datenbonität hat ebenfalls einen Wert, doch die dafür erforderliche Dateninfrastruktur, die Risikokontroll-Methodik und der regulatorische Rahmen befinden sich derzeit noch im Aufbau.
? Laut unvollständiger Statistik der Datenplattform für Bankwertübertragungen (银登中心) zeigt sich, dass die Anzahl der im laufenden Jahr gelisteten Ankündigungen im Vergleich zum gleichen Zeitraum des Vorjahres um ein Zehntel gestiegen ist. Gleichzeitig ist jedoch die Gesamtsumme des ausstehenden Kapitals um fast ein Viertel gesunken. Das durchschnittliche Volumen pro Paket ist um mehr als 30% „geschrumpft“. In Bezug auf die Qualität der Vermögenswerte weisen die übertragenen Paketvermögenswerte das Merkmal auf: „kürzere Buchhaltungsdauer (geringere Altlasten), kleinere durchschnittliche Zahl pro Kunde, niedrigere Klagerate“. Die gewichtete durchschnittliche Median-Überfälligkeit wurde um etwa 10 Monate verkürzt; der Trend „früh übertragen, schnell aus dem Bestand gehen“ der Banken ist deutlich zu erkennen. Gleichzeitig werden bei der Platzierung von Vermögenspaketen in der Ansprache Käufergruppen wie Karteninhaber der Platinum-Karte, Menschen mit höherer Bildung und junge Zielgruppen zunehmend zu den zentralen „Verkaufsargumenten“ in den Bank-Ankündigungen. Branchenweit gilt die Auffassung, dass die anhaltende Ausweitung des Angebots an notleidenden Kreditkarten gerade die konzentrierte Bereinigung der Risiken ist, die aus einer früheren groben, expansiven Ausweitung verblieben sind; nicht eine plötzliche Verschlechterung des Risikos. In der doppelten Wirkung von „Fenstern“ für politische Maßnahmen und Altlasten bei Beständen wird die Aufrechterhaltung eines hohen Angebots im Jahresverlauf voraussichtlich ein wahrscheinliches Szenario sein. Die Preise für qualitativ hochwertige Vermögenswerte mit kurzer Buchaltungsdauer und ohne Klagen könnten jedoch relativ stabil bleiben.
Bearbeitung: Gao Ershan