


Südsender-Finanzreporterin Zhu Zhixuan
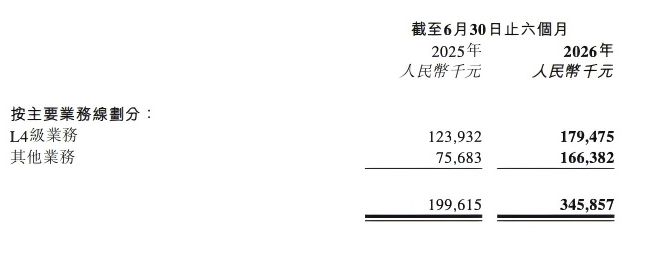
Kürzlich hat das Unternehmen für autonomes Fahren in Guangzhou, Waymo Zhixing, die Halbjahresbilanz 2026 veröffentlicht. Den Finanzdaten zufolge belief sich der gesamte Umsatz von Wenrd Zhixing im ersten Halbjahr auf 346 Mio. RMB, was einem Wachstum von 73,3 % entspricht. Die Bruttomarge stieg von 30,6 % im entsprechenden Vorjahreszeitraum auf 36,6 %. Besonders hervorzuheben ist, dass in diesen sechs Monaten das Geschäft der L4-Stufe stark performte: Der Umsatz lag bei 179 Mio. RMB und machte damit rund die Hälfte des Kerngeschäfts aus.
Obwohl der Umsatz zwar mit hoher Geschwindigkeit wächst, hat sich der Verlustzustand bislang nicht verbessert. Wann Wens? kehrt das Unternehmen Wenrd Zhixing in die Gewinnzone zurück – das bleibt weiterhin eine der wichtigsten Fragen, die der Markt beschäftigt.
Umsatz von 346 Mio. RMB und ein Verlust von 790 Mio. RMB
Der Inlandsmarkt ist das Fundament des Geschäfts von WeRide Knowledge (Wenweitongxing). Die Ergebnisse in der ersten Jahreshälfte 2026 sind ebenfalls mehr als überzeugend.
Im zweiten Quartal 2026 überschritt die Zahl der durchschnittlichen täglichen Bestellungen pro Robotaxi in China 21. Das entspricht einem Quartalsanstieg von 24 %. Der Spitzenwert an einem einzelnen Tag erreichte 28 Bestellungen. Die Zahl der registrierten Nutzer stieg im Quartalsvergleich um 35 %. Die Fahrgeldeinnahmen im Quartal stiegen im Quartalsvergleich um etwa 140 %. Der reine No-Fahrer-Bereich im Kerngebiet Guangzhou ist bereits auf das Dreifache des Standes Ende 2025 ausgeweitet worden. Er umfasst die drei wichtigsten Kernbezirke Huangpu, Tianhe und Haizhu und ermöglicht einen 7×24-Stunden durchgehenden kommerziellen Betrieb ohne Unterbrechung.
Der Gründer und CEO von WeRide Knowledge, Han Xu, sagte: „Im zweiten Quartal 2026 hat WeRide Knowledge sowohl im Ausland bei der Beschleunigung als auch bei der Expansion mit ‚light assets‘ sowie beim Aufbau der Fähigkeit zur Selbst-„Blutbildung“ (Cashflow aus eigener Kraft) deutliche Fortschritte erzielt. Auf technischer Ebene ist das L4-Flottenmodell von 3.400 Fahrzeugen, vertreten durch Robotaxi, sowie die One-Stage-End-to-End-L2++-Lösung mit einer Quartalsauslieferung von rund 30.000 Einheiten bereits in eine skalierbare kommerzielle Bereitstellung übergegangen.“
Aufgeteilt nach Geschäftsbereichen bleibt das L4-Geschäft weiterhin das Stabilitätsfundament für den Umsatz. Im zweiten Quartal erzielte es Einnahmen von 125 Mio. RMB, ein Plus von 47 % im Jahresvergleich und ein Plus von 131 % im Quartalsvergleich; damit lag der Anteil am Gesamtumsatz über der Hälfte. Besonders hervorzuheben ist jedoch das explosionsartige Wachstum des Geschäfts für Lösungen im Bereich „High-Level Assisted Driving“. Im zweiten Quartal stiegen die Einnahmen im Jahresvergleich stark um 2.594 % und im Quartalsvergleich um 219 %. Hinter dieser Veränderung steckt, dass die One-Stop-End-to-End-ADAS-Lösung WRD3.0 in eine Phase der skalierten Serienproduktion eingetreten ist.
Der Einstieg in den Serienproduktionsmarkt für intelligentes Fahren durch die Absenkung der technischen Ebene vom L4-Handlungsrahmen aus senkt nicht nur die F&E-Kosten, sondern öffnet auch einen Marktspielraum, der größer ist als der von Robotaxi. Damit wurde es zu einer der zentralen Stützen für die Verbesserung der Bruttomarge in der ersten Jahreshälfte.
Bislang hat WRD3.0 für mehr als 30 Fahrzeugmodelle Serienproduktions-Startpunkte (Quantifizierung für Volumenproduktion) erhalten. Im zweiten Quartal betrug der Einzelquartals-Absatz 30.000 Sets. Das schnelle Anlaufen des L2++-Geschäfts bedeutet, dass die strategische Umsetzung von WeRide Knowledge, Produktionsfahrzeuge durch L4-Technologie „herunterzustufen“ bzw. in eine neue Wertschöpfungsdimension zu befähigen, die finanziellen Renditen allmählich einlöst. Das ergibt die „Zwei-Räder“-Struktur: L4 baut technische Eintrittsbarrieren, L2++ setzt die Skalenvorteile frei.
Die Analysten bei Dongwu Securities schätzen in einem Research-Report, dass sowohl die Größe der inländischen Fahrzeugflotten als auch die Zahl der kommerzialisierten Städte weiter zunehmen. Das verbessert direkt die Wirtschaftlichkeit pro Fahrzeug. Durch die wechselseitige Steigerung von Bestelldichte und Nutzerzahlen wird der Netzwerk-Effekt des stadtweiten Betriebs Schritt für Schritt bestätigt.
Hinter den beeindruckenden Betriebskennzahlen ist der Wendepunkt zur Profitabilität jedoch noch nicht eingetroffen.
Der Finanzbericht zeigt: In der ersten Jahreshälfte betrug der Nettoverlust 790 Mio. RMB; im Jahresvergleich verringerte er sich lediglich um 0,2 %. Das ist mehr als das Doppelte des Umsatzes von 346 Mio. RMB. Der operative Verlust lag bei 853 Mio. RMB und verringerte sich im Jahresvergleich um 4,2 %. Wenn man nicht zahlungswirksame Posten wie aktienbasierte Vergütungen ausklammert, beträgt der bereinigte Nettoverlust 665 Mio. RMB – im Jahresvergleich sogar ein Plus von 11,7 %.
Der Hauptgrund ist die fortgesetzte Aufstockung der F&E-Investitionen. Der größte Teil der enormen Ausgaben geht in die Iteration der technischen Basis für das autonome Fahren und in die Weiterentwicklung von Large-Model-Ansätzen.
Damit ein automatisiertes Fahrsystem auch in der Lage ist, seltene und schwer planbare „Long-Tail“-Szenarien zu bewältigen, sind die dahinterstehenden Rechenleistungskosten, die GPU-Ausgaben sowie die Datenkosten echte, konkrete Investitionen. Laut einem Research-Report von Guolian Minsheng erreichten die F&E-Ausgaben im zweiten Quartal 434 Mio. RMB, ein Plus von 36,2 % im Jahresvergleich. Die Investitionen in Personal-Outsourcing, Cloud-Services und Hardware-Iterationen werden weiterhin deutlich aufgestockt. Insgesamt beliefen sich die F&E-Kosten des Unternehmens in der ersten Jahreshälfte auf 798 Mio. RMB – das ist das 2,3-Fache des gesamten Umsatzes in diesem Zeitraum.
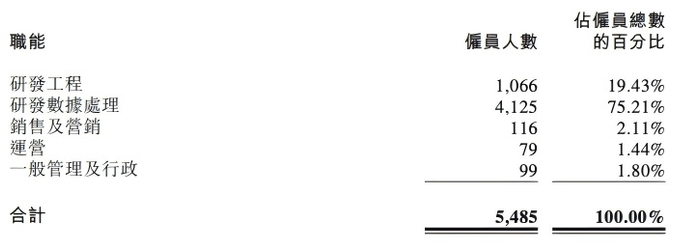
Auch die Personalstruktur spiegelt den hohen Umfang der F&E-Investitionen wider. Ende Juni beschäftigte das Unternehmen weltweit insgesamt 5.485 Mitarbeitende. Davon arbeiteten 1.066 im F&E-Engineering-Team und 4.125 im Team für Datenverarbeitung in der Forschung. Der Anteil der Mitarbeitenden mit F&E-Bezug lag bei über 94,6 %.
Zum Zeitpunkt der Veröffentlichung des Halbjahresberichts hat WeRide Knowledge noch keine einzige inländische Stadt offiziell bestätigt, in der einzelne Fahrzeuge bereits im Betrieb profitabel sind.
Das Tempo des Umsatzwachstums kann nach wie vor nicht mit dem Anstieg der Investitionen in Forschung und Entwicklung sowie in den Betrieb mithalten. Ende Juni beliefen sich die Zahlungsmittel und Zahlungsmitteläquivalente sowie Termineinlagen des Unternehmens insgesamt auf rund 5,4 Mrd. RMB. Das sind 1,7 Mrd. RMB weniger als zu Jahresbeginn. In der ersten Jahreshälfte wurden damit fast ein Viertel der Barmittelreserve aufgebraucht.
Der CEO von iMedia Consulting, Zhang Yi, sagte gegenüber dem Reporter von Southern Finance, dass 73 % des Umsatzwachstums bereits dem Tempo einer Hochwachstumsphase entsprechen. Der Verlust sei das objektive Ergebnis der doppelten Einschränkung durch Politik und Fahrrechte (Road Rights).
Zhang Yi sagte, dass der Betrieb von Robotaxis ohne Fahrer in ganz China weiterhin vor allem als Pilot in einzelnen Bezirken erfolgt; eine flächendeckende Freigabe für grenzübergreibenden Betrieb ist noch nicht erfolgt. Das schnelle Wachstum der Bestellvolumina stößt dabei auf eine klare Engstelle. Der Kostendruck an der Kostenstelle kommt aus mehreren Richtungen: Forschungs- und Entwicklungsinvestitionen, der Wertverlust von Fahrzeugen sowie Sicherheits- und Betriebswartung sind feste Ausgaben. Und ausgehend von der Sicherheitsuntergrenze sind Investitionen in Forschung und Entwicklung – heute wie auch in Zukunft – unverzichtbar.
Starkes Plus von 154,4 %, Auslandsbereich gewinnt an Kraft
Während das Inlands-Geschäft solide und beständig vorankommt, wird der Auslandsmarkt zu dem auffälligsten differenzierenden Vorteil von WeRide Knowledge.
Das Wachstum der Auslandsumsätze lag in der ersten Jahreshälfte im Jahresvergleich bei 154,4 %, während die Inlandsumsätze im selben Zeitraum um 48,4 % zulegten. Die Wachstumsrate im Ausland ist damit 3,2-mal so hoch wie im Inland. Auch der Anteil der Auslandsumsätze am Gesamtumsatz stieg: von 23,5 % im Jahresvergleichszeitraum 2025 auf 34,5 %.
Ganz anders als das Modell mit schweren Betriebsinvestitionen im Inland verfolgt der Auslandsmarkt den Weg der technologischen Output-Ausgabe mit „light assets“-Betrieb.
Durch die Bindung an lokale führende Mobilitätsplattformen wie Uber und Grab übernehmen die Kooperationspartner die kapitalintensiven Bereiche wie Fahrzeugbeschaffung, lokale Betriebsführung und Kundenakquise. WeRide Knowledge liefert lediglich die technischen Lösungen für das autonome Fahren und erhebt dafür Gebühren für technische Lizenzen sowie eine Aufteilung der Erlöse aus dem Betrieb. Laut den im Halbjahresbericht offengelegten Angaben ist das Auslandsgeschäft im L4-Bereich ein Geschäft mit hohen Margen und eine der wichtigsten Triebkräfte für den Anstieg der Gesamtbruttomarge des Unternehmens in der Berichtsperiode.
„Auch wenn die globale Kommerzialisierung des autonomen Fahrens sich noch in der Anfangsphase befindet, ist der Marktspielraum groß und die Wachstumssicherheit hoch. Die marginale ökonomische Effektivität dieses Modells ist besonders ausgeprägt. Es wird voraussichtlich weiterhin stabile Beiträge zum Cashflow liefern. Damit ist es zu einem wichtigen Profit-Center und einem Cashflow-Geschäft für das Unternehmen geworden.“ WeRide Knowledge CFO und internationale Verantwortung Li Xuan sagte, dass WeRide Knowledge den Umsatz weiterhin schnell steigert und sich Schritt für Schritt auf dem Weg zur Selbstfinanzierung befindet.
Bislang ist das Geschäft von WeRide Knowledge in 13 Ländern und über 60 Städten abgedeckt. Blickt man auf die Auslandsstrategie, so weitet WeRide Knowledge im Nahostmarkt die Präsenz kontinuierlich aus: In Abu Dhabi und Dubai wurde eine reine kommerzielle Betriebsform ohne Fahrer umgesetzt, die die wichtigsten Kerngebiete zu über 70 % abdeckt; dort umfasst die lokale Fahrzeugflotte etwa 400 Fahrzeuge. Im europäischen Markt hat das Unternehmen durch die Zusammenarbeit mit Uber nacheinander die Umsetzung in Madrid und im Raum Groß-Zürich geplant und durch die Partnerschaft mit GreenMobility außerdem eine Ausweitung in Dänemark in der ersten Hälfte 2027 angekündigt. Im asiatischen Markt wiederum arbeitet WeRide Knowledge mit Grab zusammen und startete den öffentlichen Betrieb in Singapur.
Dongwu Securities wies in einem Research-Report darauf hin, dass das leicht-asset-lastige Auslands-Expansionsmodell des Unternehmens – „Software wird vollständig selbst entwickelt + Finanzierung der Fahrzeugflotte durch Kooperationspartner“ – bereits in eine Phase schnellen Wachstums eingetreten ist. Die Profitabilität des Modells für die technische Output-Ausgabe ist deutlich höher als bei den im Inland betriebenen selbst betriebenen Aktivitäten.
Die Wiederverwendbarkeit der technologischen Basis ist die zugrunde liegende Unterstützung für das Multi-Szenario-Layout.
Die selbst entwickelte GENESIS-Universal-Simulationsplattform kann die Ergebnisse von mehreren Millionen Kilometern Straßentests in wenigen Tagen abschließen; die Kosten für Datenannotation sinken um über 75 %. Das neu veröffentlichte physikbasierte KI-Erkennungs-Großmodell WITT steigert die Effizienz der Datenverarbeitung um bis zu 200-mal und senkt die Token-Kosten um 98 %. Dieser universelle Technologiestack kann in alle Produktlinien wiederverwendet werden; der langfristige Vorteil in der F&E-Effizienz wird sich weiter verstärken.
Doch vom technischen Vorsprung bis zu Skalengewinnen ist noch ein langer kommerzieller Langstreckenlauf dazwischen.
Zu der Richtung der Entwicklung des autonomen Fahrens sagte Zhang Yi gegenüber dem Reporter von Southern Finance, dass man zunächst vorzugsweise Szenarien mit kontrollierbarem Risiko wie Kultur- und Tourismusbereiche, Industrieparks und Verkehrsknotenpunkte ausbauen sollte. Durch fest zugeordnete Shuttles im B2B-Bereich mit Regierungs- und Unternehmenskunden lassen sich stabile Fahrgastströme und Cashflows absichern. Gleichzeitig soll Robotaxi als Ergänzung für die öffentliche Stadt-Mobilität eingesetzt werden, um den Bedarf an Pendel- und Fahrten in Einkaufszentren abzudecken und so die bestehende operative Kernbasis im B2C-Geschäft zu ergänzen. Er ist außerdem der Ansicht, dass durch das kontinuierliche Feinschleifen der Sicherheitsleistung der L2+/L3-Assistenzfahr-Lösungen und durch die Vertiefung der Umsetzung des Modells „leichter Assets“ im Ausland ein noch größerer Marktspielraum erschlossen werden kann.