


Autor: Chen Zhiyuan; Redaktion: Jia Xin
Am Abend des 12. August veröffentlichte WeRide eine signalpositive Quartalsberichterstattung.
Der Finanzbericht zeigt: Im zweiten Quartal lag der Umsatz bei 232 Mio. RMB, was einem Wachstum von 82% gegenüber dem Vorjahr entspricht; außerdem stieg er sequenziell um 103% und lag damit über den zuvor vom Markt geschätzten rund 170–180 Mio. RMB. Davon entfielen 164% Wachstum im Auslandsgeschäft im Jahresvergleich sowie ein sequentieller Anstieg von 169%. Gleichzeitig stieg die Bruttomarge auf 37,5%, also 9,4 Prozentpunkte mehr als im Vorjahreszeitraum, was einen historischen Höchststand darstellt. Der Nettoverlust belief sich auf 401 Mio. RMB und hat sich sowohl im Jahresvergleich als auch leicht verbessert.
Aus den operativen Daten ist ersichtlich, dass WeRide sich umfassend verbessert: Die Umsatzausweitung ist deutlich, die Geschäftsstruktur wird optimiert und auch das Ertragsmodell befindet sich in einem schrittweisen Verbesserungsprozess.
Die Rückmeldungen des Kapitalmarkts fielen jedoch nicht positiv aus. Nach Veröffentlichung des Quartalsberichts fiel der US-Aktienkurs des Unternehmens um 9,64% und der Kurs in Hongkong um mehr als 8%.
Für die Branche des automatisierten Fahrens steht vor allem die Frage im Fokus, wie weit der Fortschritt bei der „kommerziellen Realisierung“ ist und wann es gelingt, ein profitables Geschäftsmodell aufzusetzen. Warum hat der für viele überraschend positive Quartalsbericht von WeRide keinen Kursanstieg an der Börse ausgelöst?
Erstens: Bruttomargenverbesserung um 9 Prozentpunkte – die Umsatzstruktur befindet sich im Wandel
Eine Steigerung der Bruttomarge um 9 Prozentpunkte ist eine der am stärksten beachteten Veränderungen im Quartalsbericht von WeRide im zweiten Quartal.
Bruttomargenverbesserungen kommen typischerweise aus zwei Pfaden: Einerseits aus einer Steigerung der operativen Effizienz – beispielsweise wenn die Betriebseffizienz pro Fahrzeug steigt und die Stückkosten sinken, sodass jede Umsatzkomponente mehr Gewinn abwirft. Andererseits aus einer Optimierung der Geschäftsstruktur: wenn der Anteil margenstärkerer Geschäfte steigt, verbessert sich die Gesamtmarge.
Ersteres bedeutet, dass sich die Profitabilität des Unternehmens verbessert. Letzteres spiegelt eher wider, dass sich die Einnahmestruktur verändert hat und wie Ressourcen im Unternehmen verteilt werden.
Aus den Daten für das zweite Quartal geht hervor, dass die Erhöhung der Bruttomarge bei WeRide vor allem auf Letzteres zurückzuführen ist.
Das Geschäft von WeRide besteht im Wesentlichen aus zwei Teilen: L4-Automatisiertes Fahren sowie L2++/L3 hochstufige Assistenzfunktionen.
Das L4-Geschäft umfasst Szenarien wie Robotaxi und Robobus. Das Modell reicht von selbst betriebenen Flotten bis hin zur technologieorientierten Ausgabe mit Light Assets. Solche Geschäfte haben weiterhin einen starken Charakter als Schwer-Asset-Geschäft und erfordern Investitionen in Fahrzeugbeschaffung, Betrieb und Wartung, Versicherung, Cloud-Services sowie Remote-Sicherheitsbeauftragte usw.
Im zweiten Quartal erreichte der Umsatz des L4-Geschäfts von WeRide 125 Mio. RMB, was einem Plus von 47% gegenüber dem Vorjahr entspricht. Im Vergleich zum Vorquartal stieg er um 131%.
Im Performance-Call sagte der CFO, dass einige L4-Geschäfte saisonal seien. Geschäftsverhandlungen würden typischerweise im ersten Halbjahr abgeschlossen, während die Einnahmen im zweiten Halbjahr bei der Umsetzung bestätigt würden. Für die zweite Jahreshälfte wird erwartet, dass das L4-Geschäft besser abschneidet.
Das L2++/L3-Geschäft richtet sich hauptsächlich an Fahrzeughersteller. Durch die Integration in die Serienausstattung („vorgerüstet“/vor Einbau in die Produktion) werden hochstufige Assistenzfunktionen in Serienfahrzeuge eingebunden. Da dieses Modell auf Technologielizenzierung und die Abwicklung im Maßstab setzt, liegen die Grenzkosten niedriger, und die Bruttomargen sind typischerweise höher als im L4-Betriebsgeschäft.
Im zweiten Quartal wuchs der Umsatz im Bereich L2++/L3 von WeRide im Vergleich zum Vorjahr um fast das 26-fache und im Vergleich zum Vorquartal um 219%. Mit dem schnellen Wachstum des L2++/L3-Geschäfts stieg dessen Umsatzanteil auf 48%. Damit wurde es zu einem wichtigen Faktor für die Verbesserung der Gesamtbruttomarge.
Zugleich liefert das Wachstum im Offshore-L4-Geschäft auch Unterstützung für die Margen.
Im zweiten Quartal wuchsen die Auslandsumsätze im Vergleich zum Vorjahr um 164% und machten rund vierzig Prozent des gesamten Unternehmensumsatzes aus. Da Auslandsprojekte häufiger mit dem Light-Asset-Modell umgesetzt werden, trägt das Unternehmen relativ weniger Lasten für Fahrzeugbetrieb und Infrastruktur. Daher ist die Ertragsfähigkeit in der Regel besser als bei einigen selbst betriebenen Modellen.
WeRide erwähnte in seinem Quartalsbericht ebenfalls, dass die Verbesserung der Bruttomarge vor allem darauf zurückzuführen sei, dass „Einnahmen aus L2++/L3-Geschäften mit hoher Bruttomarge sowie aus Offshore-L4-Geschäften“ zunehmen.
Natürlich gibt es auch Hinweise auf eine Verbesserung der Effizienz.
Zum Beispiel stieg im inländischen Robotaxi-Geschäft die durchschnittliche Bestellmenge pro Fahrzeug und Tag auf 21 Bestellungen; das entspricht einem Quartalswachstum von etwa 24%. Das Maximum erreichte 28 Bestellungen. Das zeigt, dass Robotaxi von technischen Vorführungen in Richtung eines stärker standardisierten Betriebs übergeht.
Zweitens: Wie weit ist es noch bis zur Profitabilität, nachdem die Bruttomarge verbessert wurde?
Nach der Verbesserung der Bruttomarge stellt sich die nächste Frage: Wie weit ist es noch bis zur Profitabilität?
Aus den Finanzdaten für das zweite Quartal lässt sich erkennen, dass die Verbesserung der Profitabilität von WeRide weiterhin begrenzt ist.
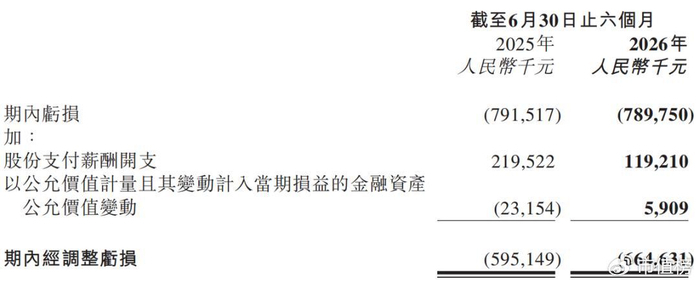
Im ersten Halbjahr verzeichnete das Unternehmen einen Nettoverlust, der den Anteilseignern zurechenbar ist, von 790 Mio. RMB. Damit lag er im Wesentlichen auf dem Niveau des Vorjahreszeitraums; der bereinigte Verlust weitete sich von 595 Mio. RMB im Vorjahreszeitraum auf 665 Mio. RMB aus.
Das bedeutet, dass die Verbesserung der Bruttogewinnspanne allein noch nicht ausreicht, um die gesamten Investitionen des Unternehmens abzudecken.
Dabei bleibt der F&E-Aufwand weiterhin die größte Belastung. Im zweiten Quartal erreichten die F&E-Kosten 434 Mio. RMB, was einem Plus von 36% gegenüber dem Vorjahr entspricht. Obwohl die Wachstumsrate der F&E-Kosten niedriger ist als die des Umsatzwachstums, befindet sich die Branche des automatisierten Fahrens weiterhin in einer Phase kontinuierlicher technischer und kommerzieller Investitionen. Die F&E-Ausgaben können kurzfristig nicht schnell sinken.
Parallel dazu muss WeRide nach dem Eintritt des L2++-Geschäfts in die Phase der serienmäßigen Vorinstallation (vorgerüstet in Serie) kontinuierlich Geschäftskunden aus der Automobilindustrie erschließen. Der Vertrieb und das Business-Development steigen entsprechend. Im zweiten Quartal stiegen die Vertriebsaufwendungen auf 29,2 Mio. RMB, ein Plus von nahezu dem Doppelten gegenüber dem Vorjahr. Das zeigt, dass sich das Unternehmen von der Phase der technischen Validierung in die Phase des skalierbaren Kunden-Ausbaus bewegt.
Wenn die Verwaltungsaufwendungen sinken, liegt das hauptsächlich an Veränderungen bei den professionellen Beratungs-/Dienstleistungskosten im Zusammenhang mit der Notierung im Vorjahreszeitraum sowie an Veränderungen bei der aktienbasierten Vergütung. Das sind eher vorübergehende Faktoren und sollten nicht einfach als reine Effizienzsteigerung interpretiert werden.
Das Management geht davon aus, dass der Kostendruck sich Schritt für Schritt abschwächt. CFO Li Xuan sagte: Das Wachstum der F&E-Investitionen des Unternehmens liegt bereits unter dem Wachstum des Umsatzes. Da der Aufbau der KI-Infrastruktur sich dem Abschluss nähert und die Effizienz bei der Bereitstellung von Stadtszenarien steigt, könnte die zukünftige Investitionsintensität weiter sinken.
WeRide geht davon aus, dass das Unternehmen ab 2028 im Quartal erstmals positiven Cashflow erreichen und 2029 die jährliche Gewinnschwelle erreichen wird.
Zum 30. Juni beliefen sich die Zahlungsmittel und Festgelder des Unternehmens insgesamt auf rund 5,375 Mrd. RMB, etwa 1,6 Mrd. RMB weniger als zum Jahresende zuvor. Die Liquiditätsreserve kann das Unternehmen dabei unterstützen, weiter zu investieren. Für den Wendepunkt Richtung Profitabilität kommt es jedoch auf das Fortschreiten mehrerer Schlüsselfaktoren an.
Erstens: Wiederverwendung der technischen Basis.
CEO Han Xu erklärte in einem Performance-Call, dass früher unterschiedliche Geschäftsfelder jeweils erheblich in F&E-Ressourcen investiert werden mussten. Mit der Entwicklung selbstlernender großer Modelle würden jedoch verschiedene Geschäftsfelder inzwischen auf dieselbe technologische Basis zurückgreifen und diese gemeinsam nutzen.
Das Unternehmen hat bereits zwei große Modelle – GENESIS und WITT – vorgestellt. Damit soll eine einheitliche KI-Infrastruktur gleichzeitig die L4-Automatisierung sowie L2++/L3-Assistenz und die dazugehörigen F&E-Systeme unterstützen. WITT kann dabei Straßenvideos in atomisierte Fakteneinheiten zerlegen und sie mit GENESIS-generierten Trainingsdaten kombinieren, um die Effizienz beim Modelltraining zu erhöhen.
Wenn dieser Wiederverwendungs-/Reuse-Pfad funktioniert, könnte das Wachstum der F&E-Kosten noch weiter verlangsamt werden. Das würde Raum für Verbesserungen bei der Profitabilität schaffen.
Zweitens: die Beschleunigung bei der Verbesserung des Unit-Economics des Robotaxi-Geschäfts.
Im Vergleich zu zuvor etwa 17 Bestellungen pro Fahrzeug und Tag in der Planung/Erwartung hat sich die Bestelldichte im Inland-„Robotaxi“ im zweiten Quartal deutlich erhöht.
Robotaxi muss eine relativ hohe Fahrzeug-Auslastung erreichen, um fixe Kosten wie Fahrzeugbeschaffung, Betrieb und technischen Support auf die Einheiten herunterzubrechen. In der Folge gilt es zu beobachten, ob die durchschnittlichen Bestellungen pro Fahrzeug und Tag weiter steigen und sich dem branchenweit häufig betrachteten Niveau von 25 bis 30 Bestellungen annähern können.
Drittens: Können Offshor-/Auslandsmodelle mit „leichtem Asset-Ansatz“ eine langfristige Marktsperre bilden?
Der CFO gab bekannt, dass die jährlichen wiederkehrenden Einnahmen pro Fahrzeug im Offshore-Geschäft häufig 40.000 bis 50.000 US-Dollar erreichen. Wenn dieses Modell sich weiterhin imitiert/fortlaufend replizieren lässt, wird es zu einer wichtigen Stütze für die Verbesserung der Profitabilität.
Allerdings hat das Light-Asset-Modell auch seine eigenen Probleme: WeRide muss sich auf lokale Betriebspartner und Mobilitätsplattformen stützen, um Nutzerverkehr zu gewinnen – und diese Plattformen binden sich nicht an einen einzigen Anbieter von automatisiertem Fahren. Da mehr Robotaxi-Unternehmen in Auslandsmärkte eintreten, muss fortlaufend geprüft werden, ob WeRide seine Wettbewerbsposition mithilfe von technologischer Reife, Betriebserfahrung und First-Mover-Vorteilen halten kann.
Drittens: L2++/L3 – von technischen Vorteilen zur Validierung im kommerziellen Maßstab
Zusätzlich zu den oben genannten drei Richtungen ist die Rollout-Taktung beim Volumenaufbau im L2++/L3-Geschäft ein weiterer eigenständig zu beobachtender Faktor. Sie ist nicht nur die wichtigste Quelle für die Verbesserung der Bruttomarge in diesem Quartal, sondern steht auch in direktem Zusammenhang damit, wie weit sich technische Vorteile in einen kommerziellen Maßstab übertragen lassen.
Die wichtigsten jahrelangen Aufbauleistungen von WeRide konzentrierten sich in der Vergangenheit vor allem auf den Bereich L4-Automatisiertes Fahren. Mit zunehmender technischer Reife wird das Unternehmen einen Teil seiner L4-Fähigkeiten in Richtung Seriennutzung von Fahrerassistenz (ADAS) erweitern. Indem es Fahrzeugherstellern Automatisierungs- bzw. Fahrassistenzlösungen bereitstellt, erschließt es neue Wege zur Kommerzialisierung.
Im zweiten Quartal gelang mit dem WRD-3.0-Ansatz die skalierte Auslieferung. Die Auslieferungsmenge lag bei etwa 30.000 Kits. Der Ansatz nutzt eine End-to-End-KI-Architektur und integriert u. a. die Bereiche Wahrnehmung, Prädiktion, Entscheidungsfindung und Kontrolle. Er ist bereits für mehrere Onboard-Computing-Plattformen wie NVIDIA, Qualcomm und Hygon angepasst.
Das Thema, das der Markt allgemein beschäftigt, lautet: Im ADAS-Bereich – mit Wettbewerbern wie Huawei, Horizon und Momenta, die bereits Serienerfahrung und Industriekapazitäten haben – welche Wettbewerbsvorteile hat WeRide? Gleichzeitig: Könnten diese zukünftigen ADAS-Spieler sich ebenfalls mithilfe von Datenakkumulation in den Robotaxi-Bereich hineinarbeiten?
Im Performance-Call konzentrierten sich die relevanten Antworten vor allem auf drei Richtungen.
Erstens: Validierung der Zuverlässigkeit in komplexen Szenarien. Han Xu enthüllte, dass er selbst einmal ein mit WRD 3.0 ausgestattetes Fahrzeug gefahren habe; dabei habe er während der zweistündigen Live-Übertragung zur Rushhour am Guangzhou-Zhujiang-Neuviertel (珠江新城) die gesamte Zeit ohne manuelle Übernahme durchgehalten.
Zweitens: Effizienz. Im Performance-Call wurde betont, dass WeRide für eingesetzte Ressourcen weniger aufwenden muss, aber die Output-Seite nicht schlechter ausfällt. Sinngemäß: WeRide beruht auf technischer Effizienz und Engineering-Kompetenz – nicht auf dem einfachen Aufhäufen von Ressourcen.
Drittens: das L4-Erfahrungs-„Feedback“ für das L2++-Geschäft.
Die Anforderungen an die Systemzuverlässigkeit unterscheiden sich deutlich zwischen L4 und ADAS.
Han Xu hat einen Standard zur Bewertung von L4-Fähigkeiten genannt: mindestens 100 fahrerlose Robotaxi-Fahrzeuge, eine kontinuierliche Betriebsdauer von einem halben Jahr und das Fehlen schwerwiegender Unfälle. Unter diesem Maßstab haben zwar viele Unternehmen angekündigt, in den Robotaxi-Bereich einzusteigen, doch bis zur wirklich skalierbaren Fähigkeit zum kommerziellen Betrieb ist noch ein gewisser Abstand.
WeRide hat in den vergangenen fast zehn Jahren kontinuierlich in L4-Automatisierung investiert. Die globale L4-Flotte liegt bereits bei über 3.000 Fahrzeugen, die mehrere Länder und Städte abdecken. Dadurch wurden große Mengen an echten Daten aus dem Betrieb im Straßenalltag gesammelt.
Der Wert der Datenmenge liegt zwar an zweiter Stelle. Wirklich entscheidend ist jedoch, dass diese Daten aus den Entscheidungen, Rückmeldungen und Ausnahme-/Anomalieszenarien stammen, die während des realen Betriebs durch das automatisierte Fahrsystem entstehen.
Im Vergleich zu traditionellen Straßentests kann der L4-Betrieb kontinuierlich große Mengen an komplexen, eher seltenen, aber besonders wertvollen Long-Tail-Szenarien erzeugen. Diese unterstützen das Modelltraining, die Sicherheitsvalidierung sowie die Algorithmus-Iteration.
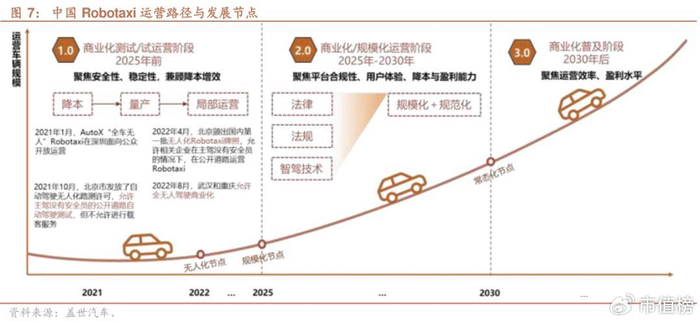
Allerdings bedeutet der Wettbewerb in der Branche des automatisierten Fahrens inzwischen weniger ein reines Kräftemessen der Algorithmusleistung, sondern verlagert sich hin zu Daten-Closed-Loop-Prozessen und Wettbewerb im kommerziellen Maßstab. Vor diesem Hintergrund stellen L4-Daten mittlerweile keine zentrale Innovations- bzw. Sperrbarriere mehr dar.
Die Closed-Loop-Pfade der Daten unterscheiden sich von Unternehmen zu Unternehmen. Tesla, Huawei und andere Akteure gewinnen mithilfe der Serienfahrzeugflotte in großer Zahl umfangreiche Fahrdaten und treiben durch eine groß angelegte Ausrollung die fortlaufende Iteration der Modelle. Waymo und WeRide hingegen setzen auf den Betrieb im L4-Kontext: Sie sammeln wertvolle Szenariodaten aus dem selbstständigen Betrieb ihrer automatisierten Fahrsysteme und erhöhen dadurch durch echte fahrerlose Erfahrungen die Zuverlässigkeit des Systems.
Beide Wege haben ihre jeweiligen Vorteile. Letztlich entscheidet jedoch darüber, wer den Wettbewerb gewinnt, wer den Datenvorteil in schnellere Produktiterationen, niedrigere Kosten und einen größeren kommerziellen Maßstab umsetzen kann.
Das ist auch das zentrale Problem, mit dem WeRide konfrontiert ist: Ob sich der L4-Accumulations-/Lernfortschritt wirklich in Wettbewerbskraft für das L2++-Geschäft umwandeln lässt.
Nach dem Stand der Auftragsreserve hat WeRide bereits seriennahe „Design-Werksfreigaben/Serien-Targeting“ für fast 30 Modelle von OEMs wie GAC und Chery erhalten, die Marken wie GAC Aion, HaoPi (昊铂) und Trumpchi (传祺) sowie weitere Marken wie Starway innerhalb der Chery-Gruppe abdecken.
Wichtig ist außerdem: Ein „Targeting/Pointing“ ist nicht gleichbedeutend mit einer tatsächlichen Umsatzrealisierung. Vom Fahrzeug-„Sourcing/Design-Freeze“ bis zur finalen Serienproduktion sind noch mehrere Schritte erforderlich, darunter Engineering-Entwicklung, Test- und Validierungsphasen sowie die Einführung in die Lieferkette. WRD 3.0 wurde bereits in Modellen wie GAC Aion N60, Chery Starway ES/ET sowie Starway EX7 in die Serienproduktion gebracht.
Auch die Kundenkonzentration ist ein Faktor, der zu berücksichtigen ist. Aktuell sind die im Serienmaßstab produzierten L2++-Fahrzeugmodelle vor allem bei zwei großen Autobauern konzentriert: GAC und Chery. Wenn die Absatzmengen der Kernkooperationsmodelle die Erwartungen nicht erfüllen oder sich die Lieferbeziehungen in Zukunft verändern, könnte dies das Wachstumsgeschäft von WeRide im Bereich L2++ beeinträchtigen.
Aktuell zeigt sich dies vor allem als Bedeutung für Technologiekollaborationen und Kompetenzvalidierung. Bis zur Bildung skalierbarer Serienumsätze muss noch weiter vorangetrieben werden.
Das Unternehmen hat vorgeschlagen, bis Ende 2026 100.000 Fahrzeuge auf die Zieltechnologie aufzusetzen und bis 2027 kumuliert über 500.000. In den kommenden mehr als einem Jahr sollen so große Auslieferungs-/Rollout-Volumina erreicht werden. Das stellt sowohl die Geschwindigkeit der Serienumsetzung der bestehenden „Targeted“-Modelle auf die Probe als auch die Fähigkeit des Unternehmens, fortlaufend neue Projekte zu gewinnen.