

Autor | Zhou Miao
Chefredakteur | Zhao Yan
Quelle | Xinghuo Ember
Eine grenzüberschreitende Übernahme brachte einen ursprünglich eher unscheinbaren Hersteller von Speichertestgeräten ins Zentrum der öffentlichen Aufmerksamkeit.
Ailijia (603221.SH), Hauptgeschäft sind PVC-elastische Bodenbeläge. Im ersten Halbjahr wird ein erwarteter Verlust von über 34,0 Mio. RMB gemeldet; kürzlich jedoch wurde bekannt gegeben, dass das Unternehmen beabsichtigt, nicht mehr als 650 Mio. RMB aufzuwenden, um mindestens 77,08% der Anteile an einer Speicher-Testgerätefirma namens Wuhan OConnor Electronic Technology Co., Ltd. (im Folgenden „OConnor“) zu erwerben.
Diese Übernahme bildet außerdem eine verbundene Transaktion. Kaum wurde die Nachricht bekannt, verzeichnete die Aktie von Ailijia in 12 Handelstagen 11 Kursanstiege am Stück (Limit-Up); die kumulierte Kurssteigerung lag bei 185,56%, und während dieser Zeit gab es zwei Aussetzungen. Auch die Börsenaufsicht der SSE (Shanghai Stock Exchange) hat ein Regulierungs-Schreiben erlassen und fragte nach dem Wesenskern der grenzüberschreitenden Übernahme, nach der Herkunft der Mittel, nach der geschäftlichen Synergie sowie nach der Vereinbarung zur Übertragung der Anteile usw.
Für Ailijia, das keinerlei Basis im Geschäft mit Halbleiter-Tests hat, wirkt der Erwerb von OConnor wie ein entscheidender Schritt zur Transformation. Aber was der Markt stärker beschäftigt, ist, ob der mit verbundenen Transaktionen arrangierte Kauf zu der hohen Prämie wirklich sein Geld wert ist.
475% Aufschlag—warum eigentlich?
Laut der Bekanntmachung liegt die Bewertung von 650 Mio. RMB für die oben genannten 650 Mio. RMB gegenüber dem bilanziellen Nettovermögen von OConnor bei einem Aufschlag von etwa 475%. Tatsächlich machte der tatsächliche Kontrollinhaber Zhao Ming dadurch eine Performancezusage: Für die Jahre 2026 bis 2029 wird der Non-GAAP-Netto-Gewinn jeweils mindestens 50 Mio. RMB, 50 Mio. RMB, 60 Mio. RMB und 70 Mio. RMB betragen; die vierjährige kumulierte Summe beträgt 230 Mio. RMB.
Also: Ist diese Firma den Preis überhaupt wert? OConnor konzentriert sich auf SLT (System Level Test) als Kerntechnologie—Speichertestgeräte und zugehörige Testdienstleistungen. Die Produkte decken unter anderem Szenarien ab wie Test von SSD-Modulen, Test von DDR-Modulen und Test von Speicherkörnern. Die Hauptkunden sind Speicher-Originalhersteller und Kunden aus der Modulbranche.
SLT (System Level Test) liegt nach dem CP-Wafer-Test und dem FT-Finaltest der Fertigprodukte. Wenn ATE (Automatisierungs-Testequipment, das Kernwerkzeug für CP- und FT-Tests) gewissermaßen prüft, ob „ein Bauteil“ in Ordnung ist, dann ist SLT eher der „Endabnahmeprüfer“ für das fertige Produkt.
Was die Performance betrifft: Von 2023 bis 2025 stiegen die Einnahmen von OConnor von 17,6915 Mio. RMB auf 70,6782 Mio. RMB. Nach zwei Jahren in Folge von Verlust erreichte das Unternehmen 2025 wieder einen Gewinn von 6,1068 Mio. RMB. In der ersten Hälfte 2026 betrugen die Einnahmen 79,8798 Mio. RMB, der Netto-Gewinn 37,1967 Mio. RMB—ein Mehrfaches des Werts für das gesamte Jahr 2025.
Dazu erklärt Ailijia: Zum einen sei das auf einen Ausbruch der Nachfrage in den Downstream-Märkten zurückzuführen; der Geschäftsmaßstab von OConnor sei gewachsen, wodurch sich die Forschungs- und Entwicklungskosten nach und nach verwässern. Zum anderen werde viel mehr von BIST-Testgeräten ausgeliefert, die relativ geringe Hardwarekosten hätten und eine hohe Wiederverwendbarkeit bei der Softwareentwicklung aufwiesen—das ziehe die gesamte Bruttomarge nach oben.
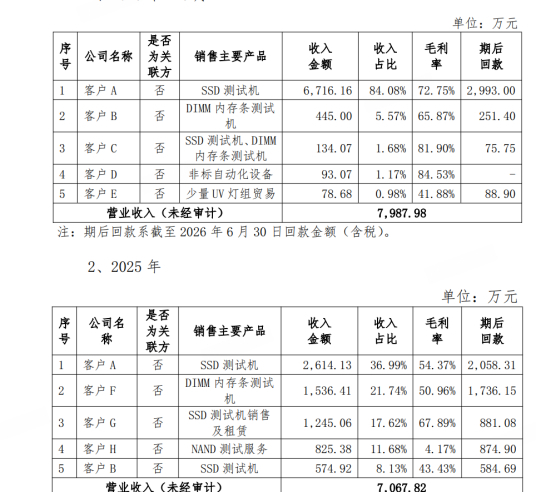
Diese Argumentation klingt plausibel. Aber werfen wir einen Blick auf die Kundenstruktur: Von 2025 bis zur ersten Hälfte 2026 lag der Anteil der Einnahmen der fünf größten Kunden von OConnor jeweils bei 96,16% und 93,48%. Ausgehend von den jeweiligen Umsatzanteilen und Bruttomargen lässt sich rückwärts schließen, dass die gesamte Bruttomarge des Unternehmens von etwa 45% auf etwa 66% gestiegen ist.
Und eigentlich ist es nicht das „Produkt“, das die Bruttomarge nach oben zieht, sondern der erste Großkunde A (mit Schwerpunkt auf SSD-Testmaschinen): In der ersten Hälfte 2026 stieg sein Umsatzanteil von 36,99% auf 84,08%; entsprechend wurde die Bruttomarge von 54,37% auf 72,75% angehoben.
Schauen wir als Nächstes auf die Lage der ausländischen Giganten. In der Bekanntmachung nennt Ailijia die Vergleichsunternehmen—Japan Advantest und USA Teradyne. Die Bruttomargen im zweiten Quartal 2026 lägen bei 69,5% bzw. 59,8%. So betrachtet hat die gesamte Bruttomarge von OConnor bereits das Niveau internationaler Marktführer erreicht.
Ganz zu schweigen davon, dass der drittgrößte Kunde C (hauptsächlich Vertrieb von SSD-Testmaschinen und DIMM-Speichertestmaschinen) und der viertgrößte Kunde D (hauptsächlich Vertrieb von kundenspezifischer Automatisierungstechnik) eine Bruttomarge von jeweils bis zu 81,9% bzw. 84,53% erreichen. Selbst Advantest würde dabei verstummen.
Wie groß ist der Marktkuchen eigentlich? Keine Eile beim Zeichnen von Luftschlössern.
Außerdem hält sich das Wachstumspotenzial der Einnahmen von OConnor ebenfalls einer genauen Betrachtung nicht stand. Ailijia zitiert Daten aus dem DATAINTELO-Bericht: SLT habe einen Anteil von 20,7% am gesamten Testequipment. Unter Bezugnahme auf die Gesamtmarktprognose von Advantest für Testmaschinen berechnete das Unternehmen damit die Marktgröße für SLT-Geräte im Jahr 2026 auf 440 bis 540 Mio. USD.
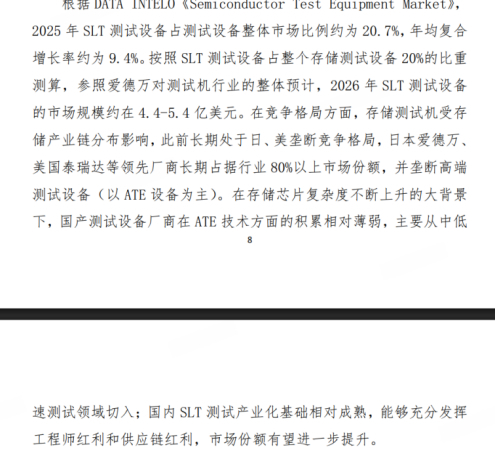
Das Problem ist jedoch, dass die Bekanntmachung den Anteil von SLT am gesamten Testequipment (20,7%) direkt als Eindringtiefe von SLT im Teilsegment der Speichertestgeräte verwendet. SLT wird jedoch nach Testobjekt in mehrere Typen unterteilt, etwa SoC, Leistung und Speicher. Ist es nicht etwas unplausibel, einen Koeffizienten für einen Gesamtmarkt auf ein spezifisches Teilsegment anzuwenden?
Das zählt allerdings noch nicht einmal die Monopolisierung durch ausländische Schwergewichte. In der Bekanntmachung gesteht Ailijia ein, dass Speichertestmaschinen lange Zeit von einer Konstellation aus Japan und den USA dominiert wurden. Zwei internationale Giganten—Japan Advantest und USA Teradyne—hätten zusammen über 80% Marktanteil. Aus Sicht des Unternehmens würden diese Überseewerke jedoch vor allem High-End-Testgeräte monopolisiert haben, bei denen ATE-Technik dominiert;
Sinngemäß könnte es in diesem Nischenbereich von SLT durchaus Raum für eine inländische Substitution geben. Allerdings zeigen Branchenberichte und SEMI-Daten, dass der globale SLT-Gerätemarkt stark oligopolistisch geprägt ist: SEMI wies bereits in frühen Daten darauf hin, dass sich um 2020 herum allein Advantest und Teradyne zusammen auf über 90% des Marktanteils für Speichermodul-SLT-Geräte entfielen.
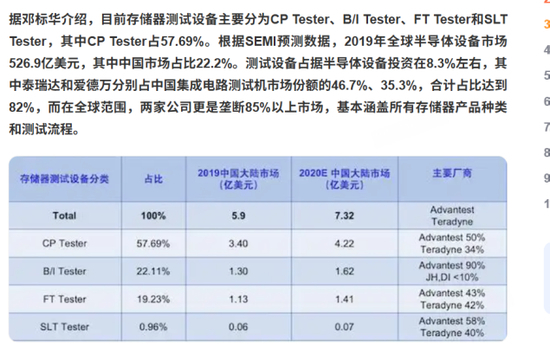
Auch ein Bericht, der in den letzten Jahren veröffentlicht wurde und den Titel (System Level Test (SLT) in komplexen SoC-Chips – Bedeutung und Geräte-Marktmöglichkeiten) trägt, erwähnt, dass der globale SLT-Gerätemarkt ebenfalls ein stark oligopolistisch geprägtes Muster aufweist: CR5 liegt bei etwa 82%, CR3 bei etwa 65%. Die wichtigsten Mitspieler sind weiterhin internationale Big Player wie Advantest und Teradyne.
Noch besorgniserregender ist, dass der Wettbewerb in diesem Segment weiter zunimmt. Das Aufkommen von KI-Rechenleistung und der 5G-Boom machen Chips immer komplexer; herkömmliche ATE-Tests lassen sich immer schwerer nutzen, um eine funktionsbezogene Validierung in einer realen Systemumgebung vollständig abzudecken. SLT wird zur entscheidenden Stufe, um Defekte abzufangen—und das bedeutet, dass immer mehr Spieler auf diesen „Marktkuchen“ ein Auge werfen werden.
Führende heimische ATE-Unternehmen wie HuaFeng Test & Control und Changchuan Technology (für Rechtsdurchsetzung) haben ihr Geschäft bereits in das SLT-Segment ausgedehnt. Noch subtiler: Der frühere größte Kunde des Unternehmens, der Speicherhersteller Shenzhen Yilian (wie in seinem Halbjahresbericht 2020 offengelegt; danach nennt das Unternehmen in den Jahresberichten den Namen des Großkunden nicht mehr), hat in letzter Zeit ebenfalls angekündigt, ein selbst entwickeltes M.2 SLT-System einzuführen.
Auch dazu gesteht Ailijia in der Bekanntmachung ein, dass der Markt für das SLT-Testgeräte-Segment, in dem OConnor tätig ist, sowie die Engineering-Hürden relativ klein seien. Mit dem Einstieg japanischer und US-amerikanischer Oligopolisten sowie inländischer Wettbewerber könne der Markt mit einem noch härteren Wettbewerb konfrontiert sein.
Übersetzen wir es: Das Problem von OConnor ist nicht, ob es „einen großen Fisch machen kann“, sondern dass der Teich selbst womöglich nicht besonders groß und auch nicht besonders tief ist—japanische und US-amerikanische Giganten können jederzeit hineintreten, und inländische Kollegen sowie alte Kunden sind bereits mit ins Wasser gegangen.
Die „graue Erinnerung“ hinter dem Aufstieg
Der Wachstumsweg von OConnor lässt sich nicht losgelöst von zwei Originalherstellern betrachten, die in Werbematerialien namentlich aufgeführt waren: Seagate und Yangtze Memory.
Eigentlich wurde OConnor 2005 gegründet und hatte damals Platinen-Testgeräte sowie Automatisierungslehren im Fokus—keinen Bezug zur Halbleiter-Speicherindustrie. Ab 2011 stieg das Unternehmen durch Seagate (Seagate Technology, NASDAQ: STX) in HDD- und SSD-Testgeräte ein und betrat damit erst offiziell den Markt für Speichertests.
Seagate wurde 1979 gegründet, hat seinen Hauptsitz in Kalifornien (USA). Gemeinsam mit Western Digital und Toshiba zählt das Unternehmen zu den drei weltweiten HDD-Riesen. Zusammen beherrschen sie den Großteil der Anteile an mechanischen Festplatten; Hauptgeschäft sind HDDs und unternehmensfähige SSDs. In China betreibt Seagate die Seagate International Technology Wuxi Co., Ltd., die als wichtiger Produktionsstandort gilt.
Später lieferte das Unternehmen nach und nach an Lenovo, Huawei und Inspur. Der eigentliche „entscheidende Sprung“ erfolgte jedoch 2021, als es in die Lieferkette von Yangtze Memory eingestiegen ist: Vom Betrieb von Geräte-„Jigs“ für Festplattenhersteller wurde es zum Komplettgeräteanbieter für inländische NAND-SLT. Damit rückte es offiziell in den Kernkreis des inländischen Speichers vor. Doch hinter diesem „Sprung“ steckt ein rechtliches Konfliktfeld, das sich nicht einfach ausblenden lässt.
In einem Berufungsurteil (Az.: (2024) Su 02 Min Zhong 1327) ist eine solche Geschichte festgehalten. Zwischen 2018 und 2021 hielt der frühere leitende Manager der Engineering-Abteilung von Seagate Wuxi in seiner Verantwortung 9 Non-MS und 2 Frontline-MS, verantwortlich für Drive-Failure-Analysen, Stabilitätstests und Kunden-Nacharbeiten.
Eigentlich müssten in seinem Arbeits-E-Mail-Postfach nur die Kern- technischen Unterlagen von Seagate laufen. Doch in diesen drei Jahren schickte Herr Xie nach und nach 68 Dokumente aus der Seagate-Gesellschaft in Wuxi an seine private E-Mail-Adresse—darunter befanden sich viele E-Mails mit zahlreichen Markierungen, dass es sich um geheime Informationen von Seagate handelt. Seine Erklärung: Das sei geschehen, um die relevanten E-Mails beim Homeoffice weiterzuleiten.
Es wurde ab 2021 alles etwas heikler. In diesem Jahr nutzte Herr X (Xie) häufig eine neue E-Mail-Adresse—das Suffix war @cnokn.com.cn, die offizielle Domain von OConnor. Später gestand er vor Gericht: Er habe „von einer Firma in Suzhou (OConnor) gehört; das ist ein Lieferant für Analysegeräte“, und außerdem sagte er: „In den letzten zwei Jahren habe er bei diesem Lieferanten nichts mehr gekauft.“
In derselben Aussage bestätigte er jedoch auch noch etwas anderes: Im Mai und Juni 2021 schickten Mitarbeiter von OConnor ihm E-Mails und baten ihn, „die Ergebnisse der Experimente zu prüfen, ob sie die Projekt-Upgrade-Anforderungen der Firma in Wuxi erfüllen“. Dafür stellte OConnor eigens ein Firmen-E-Mail-Konto mit Domain bereit; das Passwort wurde von der Gegenseite bereitgestellt und er selbst nutzte es.
Danach geschah Folgendes: Herr Xie erzählte es sehr sachlich—er leitete die E-Mails, die OConnor ihm geschickt hatte, an seinen Untergebenen Wang weiter. Wang führte die Analyse durch und schickte die Ergebnisse zurück; anschließend leitete er die Ergebnisse wieder an die E-Mail-Adresse von OConnor weiter und ließ: „OConnor soll sich selbst einloggen und die Details ansehen.“
Ein internationales High-End-Werk mit extrem striktem Geheimhaltungssystem: Warum riskierte ein ehemaliger Top-Manager aus der Ingenieursabteilung während seiner Amtszeit, Projekt-E-Mails unter Verwendung von Lieferanten-Domain-E-Mail-Adressen zu senden und dem Lieferanten zudem Testergebnisse „mit Anforderungen für eine Projekt-Upgrade-Version“ zurückzuspeisen?
Bei der Kundengewinnung von OConnor wurden jedoch im Prozess dafür auch E-Mail-Konten für die E-Mail-Postfächer von Führungskräften der Kunden eingerichtet und diese wurden im Gegenzug gebeten, die Ergebnisse der Experimente zu bewerten—ein privater Draht, der den normalen Beschaffungsprozess des Kunden umgeht. Zeigt das nicht auch eine Schwäche dieses Unternehmens im Bereich Compliance-Management und geschäftlicher Ethik?
Bis hierher geht es um die Seagate-Linie. Aber die Geschichte ist noch nicht zu Ende. Die Weiterleitung der Seagate-Projekt-E-Mails ist eine Sache. Der Herr hatte noch etwas anderes getan: Er veranlasste seinen Untergebenen Wang, die Testskripte und Testergebnisse des damaligen wichtigen Wettbewerbers von Seagate—Yangtze Memory—zu bearbeiten und die Dateien, die diese Wettbewerbsinformationen enthielten, an die E-Mail-Adresse von OConnor zu schicken. Genau in diesem Zeitpunkt fiel dies mit dem Eintritt von OConnor in die Lieferkette von Yangtze Memory zusammen.
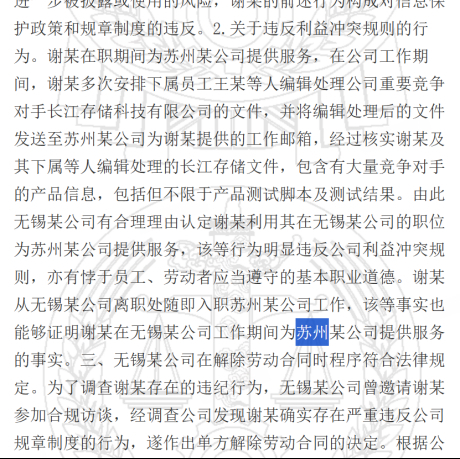
Seagate kommt demnach zu dem Schluss, dass das Verhalten des Herrn „offensichtlich gegen die Regeln für die Interessenkonflikte des Unternehmens verstößt und auch gegen die grundlegende berufliche Ethik eines Arbeitnehmers“ geht. Außerdem wird darauf hingewiesen, dass er in seiner Position bei Seagate OConnor Dienstleistungen ermöglicht habe. Seagate weist zudem darauf hin, dass der Herr unmittelbar nach seinem Ausscheiden aus Seagate zu OConnor gewechselt ist—was weiter belege, dass er während seiner Amtszeit bereits für OConnor Dienstleistungen erbracht hat.
Letztlich entließ Seagate den betreffenden Herrn wegen schwerwiegender Disziplinarverstöße; sämtliche von ihm eingereichten Schadensersatzforderungen wurden sowohl im Schiedsverfahren als auch in der Klage vollständig abgewiesen. In der abschließenden Instanz wurde die Kündigung als rechtmäßig bestätigt. Diese Vorgeschichte erwähnte Ailijia in seiner Transaktionsbekanntmachung nicht; doch sie wurde dennoch zu einer schwer auszublendenden Grauzone in der Vita von OConnor/ O'Connor.
5% „Aufrichtigkeit“: weiche Bindungen in verbundenen Transaktionen
Zum Schluss noch der Kern der Wettvereinbarung („Bet“) hinter dieser Transaktion. Gemäß der Transaktionsvereinbarung beabsichtigt der kontrollierende Aktionär Zhangjiagang Bohua, im Rahmen einer Vereinbarung 20,19% der Anteile an OConnor an den tatsächlichen Kontrollinhaber Zhao Ming und dessen abgestimmte Handlungspartner zu übertragen. Der Gesamtpreis der Übertragung beträgt rund 454 Mio. RMB. Nach Abschluss der Transaktion wird die Seite von Zhao Ming zu einem verbundenen Unternehmen des börsennotierten Unternehmens. Das bedeutet: Diese M&A-Transaktion ist ebenfalls eine verbundene Transaktion.
Laut der Bekanntmachung werden von den 20,19% der von Zhao Ming übernommenen Anteile lediglich etwa 5% als Anteile mit vierjähriger kumulierter Bindung an den Netto-Gewinn festgelegt (mit Sperrfrist). Erst nach Erreichen der Ziele können sie freigegeben werden; der Rest von über 15% ist nicht an die Performance gebunden. Anders ausgedrückt: Selbst wenn die Performance-Zusage verfehlt wird, kann die Seite von Zhao Ming immer noch mehr als 340 Millionen RMB an Aktien sicher einbehalten.
Die Übertragungszahlung von 454 Mio. RMB für die Aktien wird zunächst abgewickelt; nur 5% der Aktien sind an die Erfüllung der Performance geknüpft. Der Schwellenwert, ab dem eine Barausgleichszahlung ausgelöst wird, wird ebenfalls auf 80% des kumulierten zugesagten Nettoertrags festgelegt. Das zeigt, dass der Markt deutliche Zweifel an der Aufrichtigkeit der Performance-Zusage über 230 Mio. RMB hat.
Und wie steht es um die eigene Geschäftslage von Ailijia? 2025 belief sich der Umsatz auf 1,127 Mrd. RMB, 13,93% weniger als im Vorjahr. Der dem Mutterunternehmen zurechenbare Netto-Gewinn lag bei 17,1777 Mio. RMB, 87,55% weniger. Der operative Cashflow netto aus Geschäftstätigkeit sank von 271 Mio. RMB auf 42,1733 Mio. RMB—ein Rückgang um 84,46%.
Mit Beginn des ersten Quartals 2026 hat Ailijias operativer Cashflow netto bereits einen negativen Wert von -40,48 Mio. RMB erreicht—im Vergleich zum Vorjahr eine Verringerung um 103 Mio. RMB. Gleichzeitig geht das Unternehmen davon aus, dass der dem Mutterunternehmen zurechenbare Nettoverlust in der zweiten Hälfte dieses Jahres 34,5 bis 40,5 Mio. RMB betragen wird; damit würde sich die Entwicklung von profitabel zu Verlust drehen.
Obwohl diese Transaktion derzeit noch auf der Stufe einer Absichtserklärung steht und das formelle Vorhaben noch nicht umgesetzt wurde, ist die „Grundlage“ im Hintergrund bereits schemenhaft erkennbar.