TERMMAX IST NICHT NUR „GEWÄHRT EIN DARLEHEN“.
Er hat eine interessantere Konstruktion.
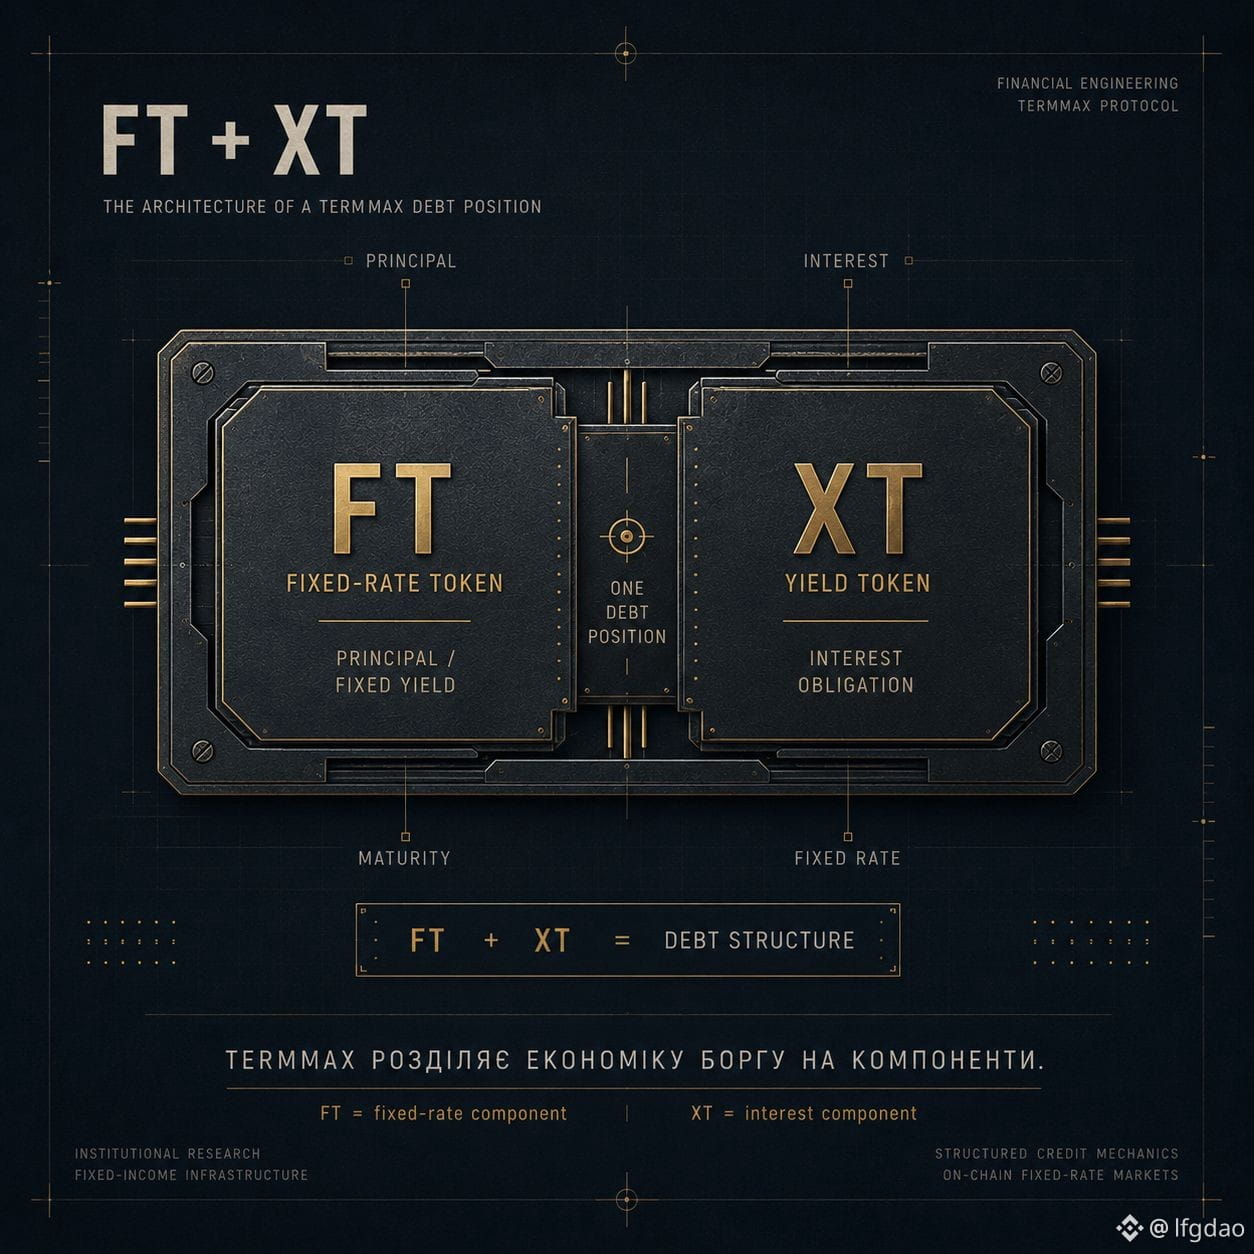
Eine Debt-Position wird in zwei Teile aufgeteilt:
FT + XT.
FT — Fixed-rate Token.
Für den Lender ist es das Recht, zum Zeitpunkt der Fälligkeit den Nennwert zu erhalten.
XT — Yield Token.
Er stellt die Interest-Verpflichtung dar, die mit dem Darlehen verbunden ist.
Das bedeutet: TermMax trennt faktisch:
PRINCIPAL
und
INTEREST.
Und das ist eine wichtige Einzelheit.
Der Borrower kann Liquidität über den Principal-Teil erhalten, während die Interest-Komponente zu einem separaten Bestandteil der Struktur wird.
Genau diese Tokenisierung ermöglicht es TermMax, einen Fixed-Rate-Markt aufzubauen, statt wie bei gewöhnlichem Variable-Rate-Lending.
Mir gefällt genau dieser Teil des Protokolls:
nicht einfach „einen Vermögenswert verleihen“,
sondern die Ökonomie der Schulden in einzelne Komponenten zu zerlegen.
FT + XT — das ist eine der Sachen, die man verstehen sollte, bevor man TermMax bewertet.
#termmax @TermMax
Er hat eine interessantere Konstruktion.
Eine Debt-Position wird in zwei Teile aufgeteilt:
FT + XT.
FT — Fixed-rate Token.
Für den Lender ist es das Recht, zum Zeitpunkt der Fälligkeit den Nennwert zu erhalten.
XT — Yield Token.
Er stellt die Interest-Verpflichtung dar, die mit dem Darlehen verbunden ist.
Das bedeutet: TermMax trennt faktisch:
PRINCIPAL
und
INTEREST.
Und das ist eine wichtige Einzelheit.
Der Borrower kann Liquidität über den Principal-Teil erhalten, während die Interest-Komponente zu einem separaten Bestandteil der Struktur wird.
Genau diese Tokenisierung ermöglicht es TermMax, einen Fixed-Rate-Markt aufzubauen, statt wie bei gewöhnlichem Variable-Rate-Lending.
Mir gefällt genau dieser Teil des Protokolls:
nicht einfach „einen Vermögenswert verleihen“,
sondern die Ökonomie der Schulden in einzelne Komponenten zu zerlegen.
FT + XT — das ist eine der Sachen, die man verstehen sollte, bevor man TermMax bewertet.
#termmax @TermMax