#termmax @TermMax
Die Festzins-Lüge
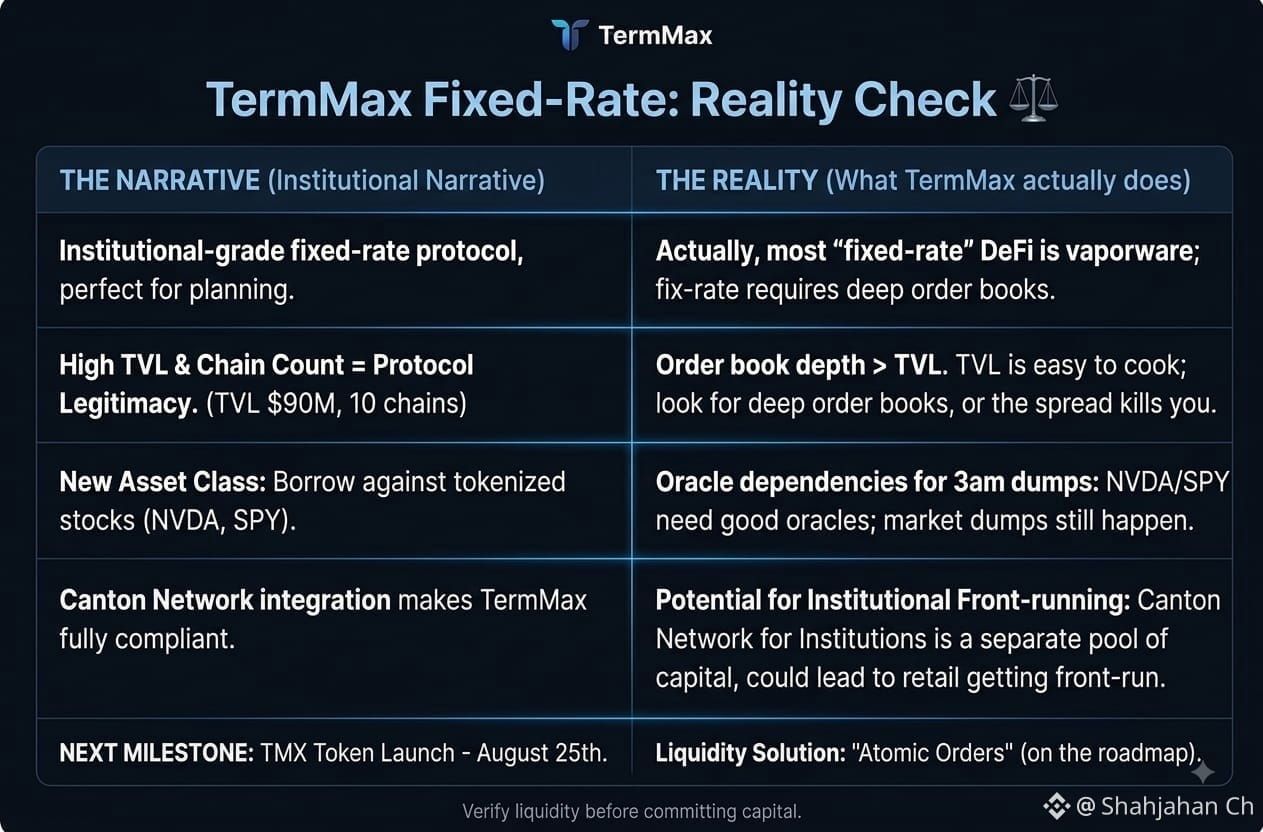
Alle reden über Festzins-Kredite, als wären sie der heilige Gral. Ich verstehe das. Variable Zinsen sind ein Albtraum, wenn man irgendetwas planen will. Aber die meisten dieser Protokolle sind am Ende nur Dampfware mit hübschen Dashboards.
TermMax hat tatsächlich etwas Zug. 90 Millionen Dollar gesperrt. Zehn Ketten. Das ist nicht nichts. Aber lassen wir die rosarote Brille weg.
Das Interessante ist, dass sie es jetzt erlauben, gegen tokenisierte Aktien zu leihen. NVDA. SPY. Echte Unternehmen. Das ist schon wild, wenn man drüber nachdenkt. Aber auch ein bisschen beängstigend, weil wer diese Oracles eigentlich prüft? Was passiert, wenn der Markt um 3 Uhr morgens am Sonntag abkackt?
Liquidität ist der Elefant im Raum. Immer. Ohne tiefe Orderbücher gibt es keine Festzinsen. Sonst frisst dich die Spanne auf. TermMax sagt, sie lösen das mit etwas namens Atomic Orders. Klingt schlau. Trotzdem: Das ist (noch) auf der Roadmap. Bin schon zu oft von Roadmaps verbrannt worden.
Und jetzt machen sie dieses Canton-Network-Ding für Institutionen. Große Player. Echtes Geld. Das wird entweder dafür sorgen, dass das Ganze seriös wird – oder zu einem Spielplatz für Leute, die genau wissen, wie man Retail effektiv vor- bzw. überholt.
Token-Launch ist am 25. August. $TMX. Das ist immer der Moment, in dem es komisch wird. Die Build-Phase endet. Die Hype-Phase beginnt. Kurse machen verrückte Dinge. Teams werden von ihrer eigenen Marktkapitalisierung abgelenkt.
Ich will, dass das klappt. Wirklich. DeFi braucht planbare Renditen für echte Unternehmen. Nicht nur Degens, die auf Leverage wetten. Aber ich habe schon zu oft gesehen, wie vielversprechende Projekte nach dem Token-Listing in Pump-and-Dumps abrutschen.
Schau dir die Orderbuch-Tiefe an, bevor du dich begeistern lässt. Das ist das, was zählt. Nicht die TVL-Zahl. Nicht die Anzahl der Ketten.
Wir werden sehen.
@TermMax