
sehen


Veröffentlichen
Only-Profit OP
·
--
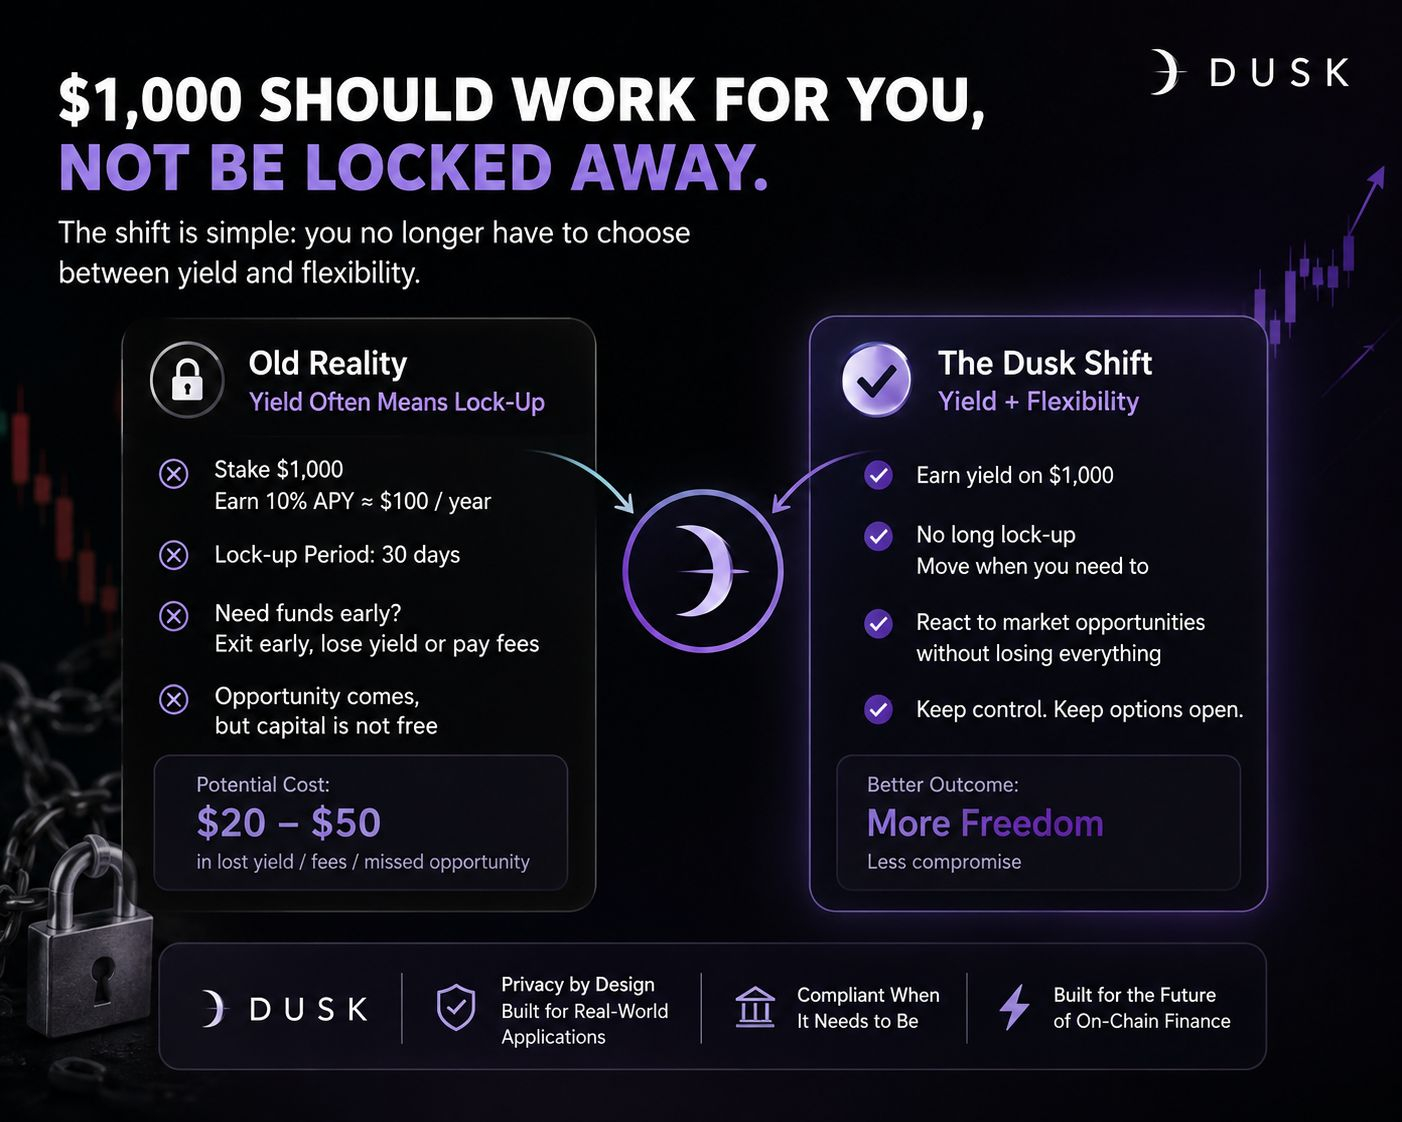
Ich habe über das Verhältnis von Rendite und Flexibilität nachgedacht – anders jedenfalls, nachdem ich mir angesehen habe, wie <i>$DUSK </i> die Marktnützlichkeit angeht.
Nehmen wir eine einfache Position über 1.000 $. Wenn ich Rendite jage, klingt selbst eine jährliche Rendite von 10% erst einmal anständig – also etwa 100 $ über ein Jahr. Aber das Ärgerliche ist, was passiert, wenn ich plötzlich diese 1.000 $ für eine andere Gelegenheit brauche. Schon ein paar Tage Wartezeit, eine Exit-Bedingung oder entgangene Rendite können mehr ausmachen als die reinen Schlagzeilen zur APY.
Genau da hat mich die Idee hinter Dusk aufmerksam gemacht. Die sinnvolle Veränderung besteht nicht einfach in „mehr Rendite“. Es geht darum, das Gefühl zu reduzieren, dass Kapital in einer einzigen Entscheidung festgehalten werden muss, nur um daraus etwas zu verdienen.
Ich bin immer noch skeptisch gegenüber jedem Setup, bei dem die beworbene Rendite fantastisch aussieht, bis man Liquidität, Timing und die tatsächlichen Marktbedingungen berücksichtigt. Zahlen auf einem Dashboard sind leicht. Verfügbares Kapital zu haben, wenn man es braucht, ist schwieriger.
Bei einem kleineren Portfolio wird dieser Unterschied besonders deutlich. 1.000 $ sind kein institutionelles Geld, aber die Flexibilität dafür zu verlieren, kann trotzdem frustrierend sein...
@Dusk $DUSK #dusk
Haftungsausschluss: Enthält Meinungen von Drittanbietern. Keine Beratung. Binance AI wird ohne Gewähr bereitgestellt. Siehe AGB.