#dusk $DUSK
Früher habe ich tokenisiertes Geldmarkt-Fondsvermögen und Stablecoins im Grunde in denselben „Bucket“ gesteckt.
Beide handeln um einen Dollar herum und sind beide auf der Chain – also sehen sie auf den ersten Blick ziemlich ähnlich aus.
In Wahrheit sind sie jedoch ganz und gar nicht dasselbe
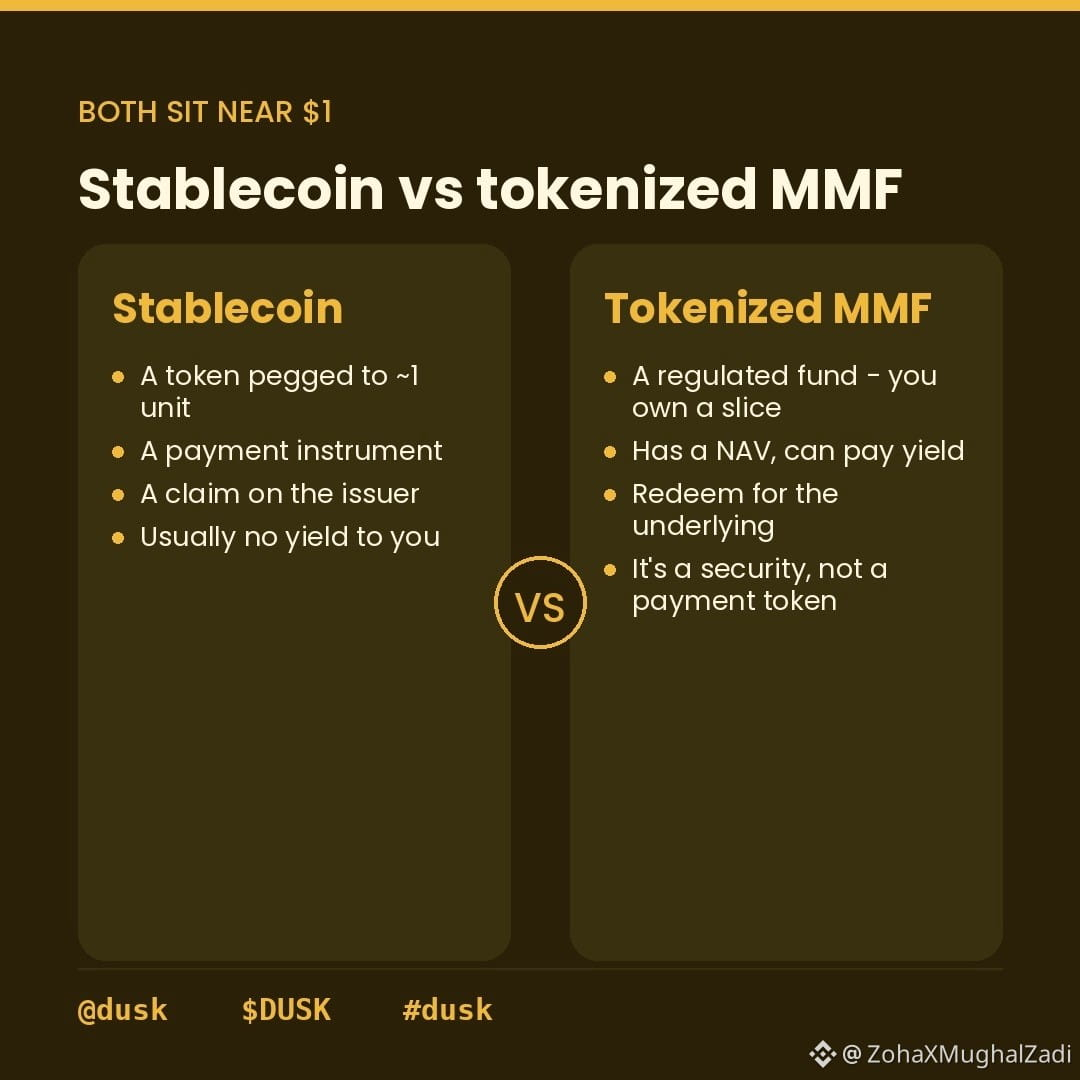
Nehmen wir einen Stablecoin wie EURQ. Die Grundidee ist, dass der Token dabei ist, einen Währungseinheit genau nachzubilden. Du hältst ihn, nutzt ihn für Zahlungen oder Abwicklung, und die Rendite aus allem, was ihn absichert, geht im Allgemeinen an den Emittenten – statt direkt an dich.
Ein tokenisierter Geldmarktfonds ist anders aufgebaut. Du hältst einen tokenisierten Zinsanteil an einem Fonds, der kurzfristige Finanzanlagen besitzt. Dort gibt es ein NAV – es kann also eine Rendite geben – und der Inhaber hat Rechte, die an den Fonds und dessen Rücknahmeprozess gebunden sind.
Also ist die eigentliche Frage nicht wirklich: Welche stabile Sache soll ich verwenden?
Sondern eher:
Will ich eine stabile Geldeinheit oder will ich eine Anlage, die zufällig um einen stabilen Preis herum handelt?
Das verschwimmt in Krypto ziemlich leicht, weil beides auf dem Bildschirm einfach wie 1,00 aussehen kann.
Ökonomisch betrachtet kann das, was hinter dieser 1,00 steckt, aber sehr unterschiedlich sein. Das eine ist in erster Linie für stabile Wertnutzung ausgelegt, während das andere ein Anlageinteresse an den zugrunde liegenden Vermögenswerten repräsentiert.
Und es gibt einen Trade-off.
Der Fonds-Ansatz bringt mehr Regeln mit Bezug auf Eignung, Übertragungen, Rücknahme und den Zugang der Anleger. Ein Stablecoin kann für reine Zahlungen und Abwicklung deutlich einfacher sein.
Dort beginnt meiner Meinung nach die interessante Frage:
Ab wann hört ein yield-bearing Stable-Token auf, ein besserer Stablecoin zu sein, und fängt an, eher wie ein Anlageprodukt auszusehen?
@Dusk #dusk $PORTAL $APR
Früher habe ich tokenisiertes Geldmarkt-Fondsvermögen und Stablecoins im Grunde in denselben „Bucket“ gesteckt.
Beide handeln um einen Dollar herum und sind beide auf der Chain – also sehen sie auf den ersten Blick ziemlich ähnlich aus.
In Wahrheit sind sie jedoch ganz und gar nicht dasselbe
Nehmen wir einen Stablecoin wie EURQ. Die Grundidee ist, dass der Token dabei ist, einen Währungseinheit genau nachzubilden. Du hältst ihn, nutzt ihn für Zahlungen oder Abwicklung, und die Rendite aus allem, was ihn absichert, geht im Allgemeinen an den Emittenten – statt direkt an dich.
Ein tokenisierter Geldmarktfonds ist anders aufgebaut. Du hältst einen tokenisierten Zinsanteil an einem Fonds, der kurzfristige Finanzanlagen besitzt. Dort gibt es ein NAV – es kann also eine Rendite geben – und der Inhaber hat Rechte, die an den Fonds und dessen Rücknahmeprozess gebunden sind.
Also ist die eigentliche Frage nicht wirklich: Welche stabile Sache soll ich verwenden?
Sondern eher:
Will ich eine stabile Geldeinheit oder will ich eine Anlage, die zufällig um einen stabilen Preis herum handelt?
Das verschwimmt in Krypto ziemlich leicht, weil beides auf dem Bildschirm einfach wie 1,00 aussehen kann.
Ökonomisch betrachtet kann das, was hinter dieser 1,00 steckt, aber sehr unterschiedlich sein. Das eine ist in erster Linie für stabile Wertnutzung ausgelegt, während das andere ein Anlageinteresse an den zugrunde liegenden Vermögenswerten repräsentiert.
Und es gibt einen Trade-off.
Der Fonds-Ansatz bringt mehr Regeln mit Bezug auf Eignung, Übertragungen, Rücknahme und den Zugang der Anleger. Ein Stablecoin kann für reine Zahlungen und Abwicklung deutlich einfacher sein.
Dort beginnt meiner Meinung nach die interessante Frage:
Ab wann hört ein yield-bearing Stable-Token auf, ein besserer Stablecoin zu sein, und fängt an, eher wie ein Anlageprodukt auszusehen?
@Dusk #dusk $PORTAL $APR