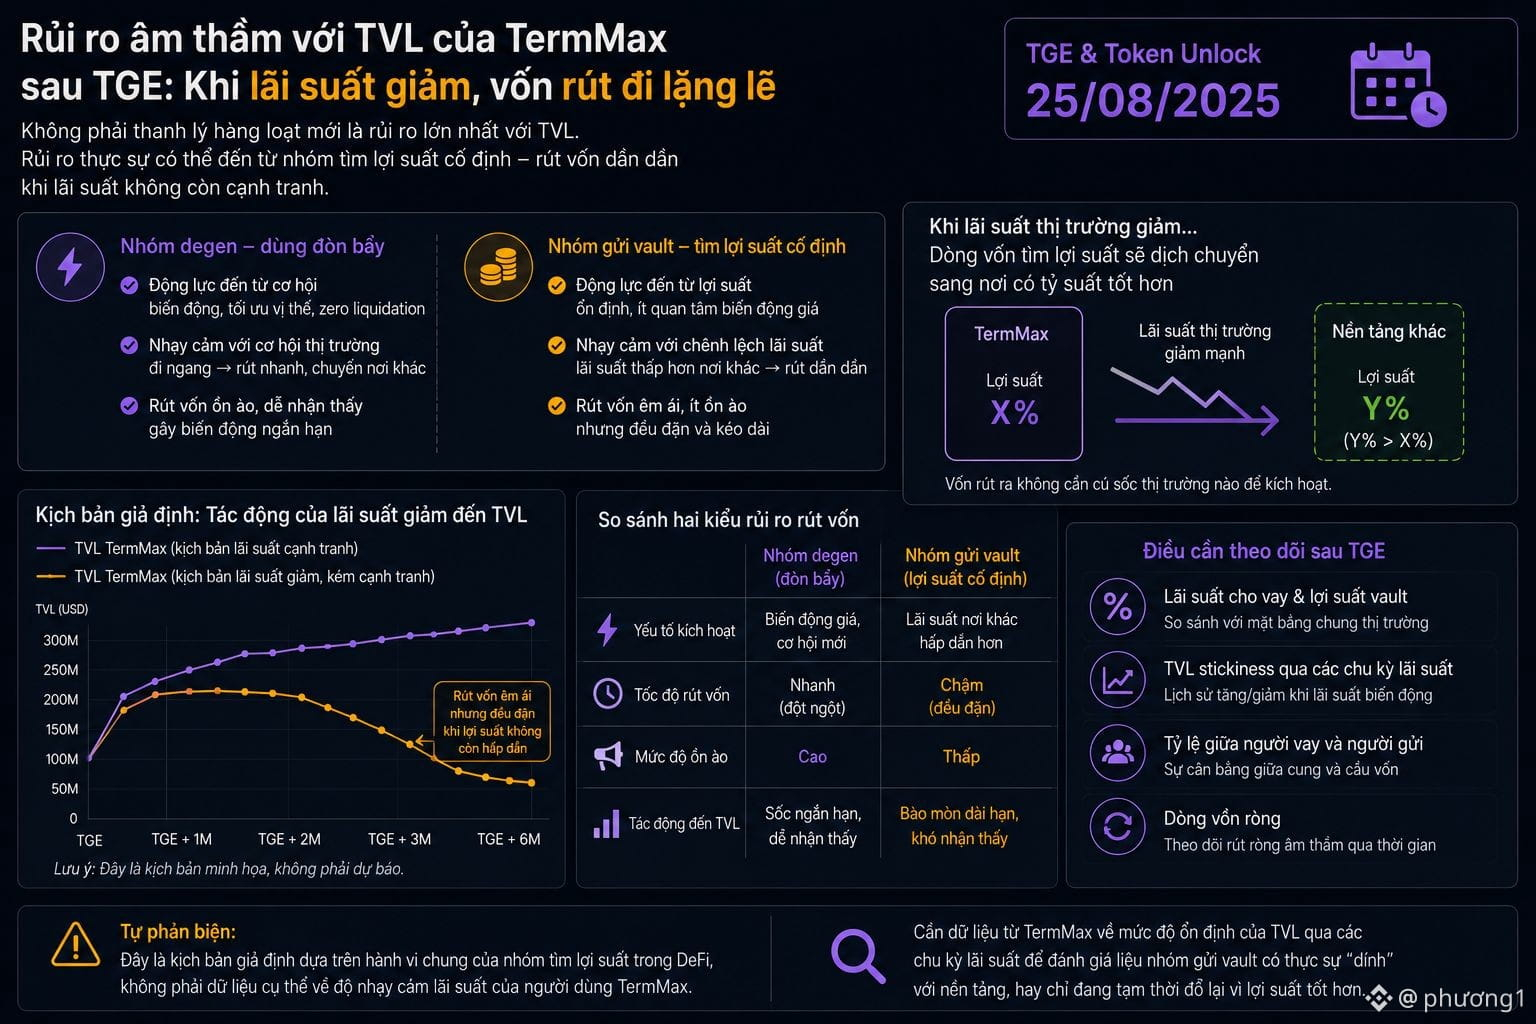
Ich habe etwas erkannt, als ich mir vorstellte, was mit dem TVL von TermMax passiert, wenn die Kreditverzinsung auf dem allgemeinen Markt nach dem TGE stark sinkt. Bei einer Gruppe von Degen-Nutzern, die mit Leverage arbeiten, hängt die Motivation zu bleiben oft mit einer Chance zusammen – der Preis der Vermögenswerte schwankt, der Zero-Liquidation-Mechanismus ist attraktiv, und die Möglichkeit, Positionen schnell zu optimieren, ist gegeben.
Diese Motivation kann jedoch schnell verschwinden, wenn der Markt seitwärts läuft oder wenn es an anderer Stelle attraktivere Gelegenheiten gibt. Für die Gruppe, die Vaults einsetzt, um eine feste Rendite zu erzielen, hängt die Motivation zu bleiben von etwas anderem ab – ob diese Rendite weiterhin wettbewerbsfähig ist gegenüber den alternativen Optionen. Das ist eine Gruppe, die besonders empfindlich auf relative Zinsdifferenzen reagiert.
Wenn die Zinsen bei TermMax nicht mehr attraktiv sind im Vergleich zu anderen Orten, kann diese Gruppe sich leise zurückziehen – ohne Lärm, aber kontinuierlich. Das unterscheidet sich stark von dem Muster massenhafter, auffälliger Abhebungen, das der Markt von der Leverage-Gruppe kennt. Deshalb denke ich, dass das echte Risiko für das TVL von @TermMax nach dem TGE möglicherweise nicht von einem auffälligen Ereignis wie einer massenhaften Liquidation kommt, sondern von einer viel leiseren Verschiebung: Kapital, das einfach eine bessere Rendite sucht, wechselt an einen anderen Ort mit einer besseren Quote – ohne dass dafür ein Markt-Schock nötig ist.
Selbst-Widerspruch: Das ist ein hypothetisches Szenario, basierend auf dem typischen Verhalten von Renditesuchern in DeFi, nicht auf konkreten Daten zur Zins-Sensitivität der TermMax-User.
Ich warte darauf, ob $TMX Daten zur Stabilität des TVL über frühere Zinszyklen veröffentlicht, um beurteilen zu können, ob die Vault-Setter wirklich „am Protokoll hängen“ oder ob sie nur vorübergehend geparkt sind, weil die Rendite gerade besser ist als der allgemeine Durchschnitt.
#termmax $BTC $ETH
Diese Motivation kann jedoch schnell verschwinden, wenn der Markt seitwärts läuft oder wenn es an anderer Stelle attraktivere Gelegenheiten gibt. Für die Gruppe, die Vaults einsetzt, um eine feste Rendite zu erzielen, hängt die Motivation zu bleiben von etwas anderem ab – ob diese Rendite weiterhin wettbewerbsfähig ist gegenüber den alternativen Optionen. Das ist eine Gruppe, die besonders empfindlich auf relative Zinsdifferenzen reagiert.
Wenn die Zinsen bei TermMax nicht mehr attraktiv sind im Vergleich zu anderen Orten, kann diese Gruppe sich leise zurückziehen – ohne Lärm, aber kontinuierlich. Das unterscheidet sich stark von dem Muster massenhafter, auffälliger Abhebungen, das der Markt von der Leverage-Gruppe kennt. Deshalb denke ich, dass das echte Risiko für das TVL von @TermMax nach dem TGE möglicherweise nicht von einem auffälligen Ereignis wie einer massenhaften Liquidation kommt, sondern von einer viel leiseren Verschiebung: Kapital, das einfach eine bessere Rendite sucht, wechselt an einen anderen Ort mit einer besseren Quote – ohne dass dafür ein Markt-Schock nötig ist.
Selbst-Widerspruch: Das ist ein hypothetisches Szenario, basierend auf dem typischen Verhalten von Renditesuchern in DeFi, nicht auf konkreten Daten zur Zins-Sensitivität der TermMax-User.
Ich warte darauf, ob $TMX Daten zur Stabilität des TVL über frühere Zinszyklen veröffentlicht, um beurteilen zu können, ob die Vault-Setter wirklich „am Protokoll hängen“ oder ob sie nur vorübergehend geparkt sind, weil die Rendite gerade besser ist als der allgemeine Durchschnitt.
#termmax $BTC $ETH