

Übernommen von: Xinhua Finance
Xinhua Finance, Peking, 17. August (Hu Yuting): Die Zentralbank hat am 17. die Reverse-Repo-Operationen mit einer Laufzeit von 7 Tagen in Höhe von null durchgeführt; gleichzeitig wurden Reverse-Repo-Operationen über Nacht im Umfang von 5.655 Milliarden Yuan abgewickelt. Angesichts der am selben Tag fälligen 180 Milliarden Yuan Reverse-Repo-Operationen mit 7 Tagen und 3.490 Milliarden Yuan Reverse-Repo-Operationen über Nacht ergab sich am offenen Markt eine Nettoeinspeisung von 1.985 Milliarden Yuan.
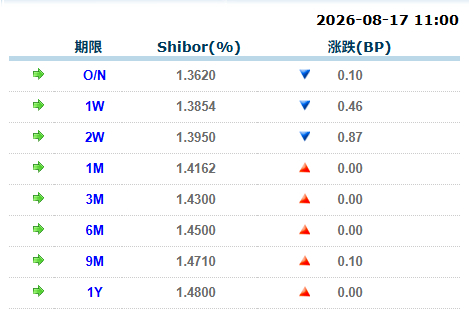
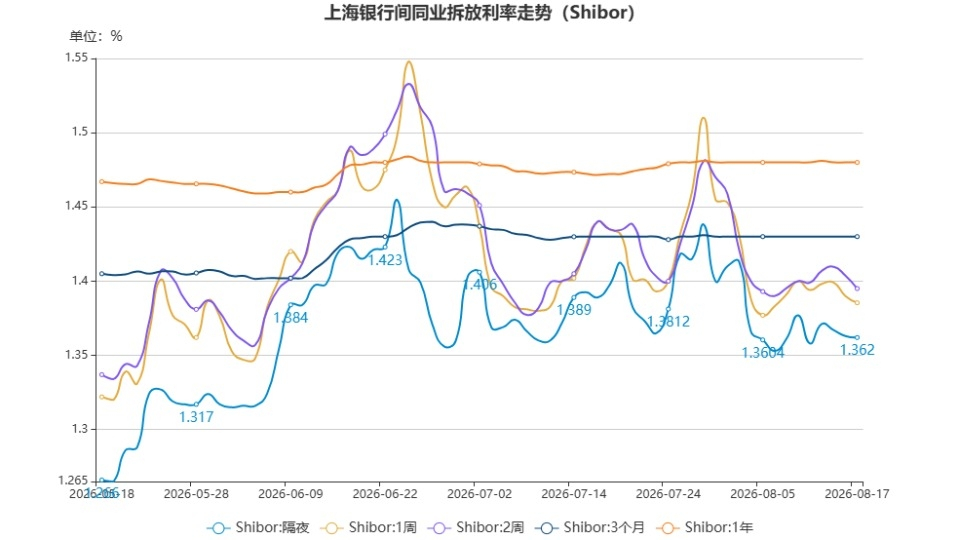
Der Shanghai Interbank Offered Rate (Shibor) im kurzfristigen Bereich ist gesunken, während der mittlere und längere Bereich stabil geblieben ist. Im Einzelnen: Der Overnight-Shibor fiel um 0,1 Basispunkte auf 1,3620 %; der 7-Tage-Shibor sank um 0,46 Basispunkte auf 1,3854 %; der 14-Tage-Shibor fiel um 0,87 Basispunkte auf 1,3950 %.
Shanghai Interbank Offered Rate (Shibor) (17. August)
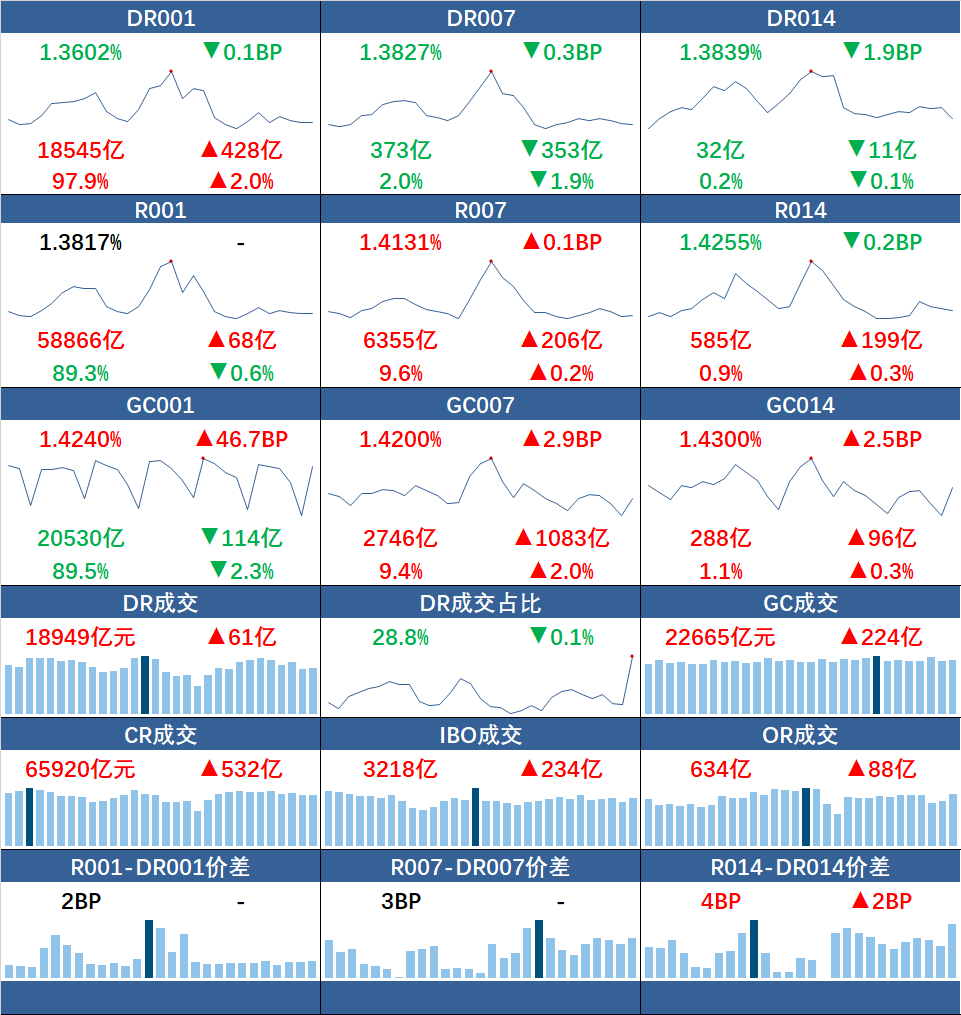
Im Interbanken-Repo-Markt (beleihungsbasierter Pledge-Repo) bewegten sich kurzfristige Laufzeiten bei Zinssätzen und Volumina nur wenig; die Schwankungen waren gering. Die Spanne zwischen R007 und DR007 betrug 3 Basispunkte. Konkret: Bei DR001 und R001 gingen die gewichteten Durchschnittszinsen um 0,1 BP bzw. blieben im Wesentlichen unverändert; sie lagen bei 1,3602% bzw. 1,3817%. Das Handelsvolumen stieg um 42,8 Mrd. RMB bzw. um 6,8 Mrd. RMB. Bei DR007 und R007 gingen die gewichteten Durchschnittszinsen um 0,3 BP bzw. stiegen um 0,1 BP; sie lagen bei 1,3827% bzw. 1,4131%. Das Handelsvolumen verringerte sich um 35,3 Mrd. RMB bzw. stieg um 20,6 Mrd. RMB. Bei DR014 und R014 gingen die gewichteten Durchschnittszinsen um 1,9 BP bzw. um 0,2 BP; sie lagen bei 1,3839% bzw. 1,4255%. Das Handelsvolumen verringerte sich um 1,1 Mrd. RMB bzw. stieg um 19,9 Mrd. RMB.
Geldmarktzinsen (17. August)
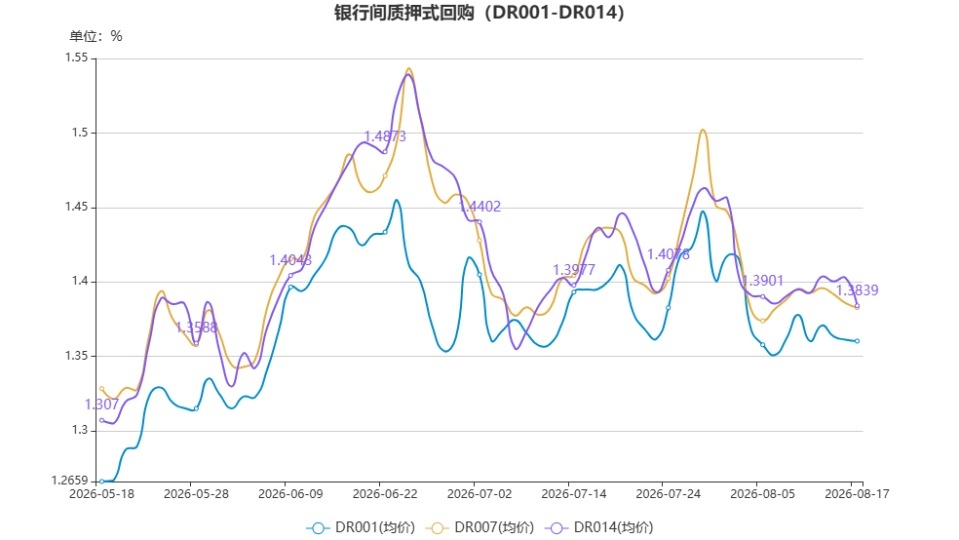
Laut Angaben von Händlern der Shanghai International Money Brokerage Company war die Liquidität am 17. insgesamt eher reichlich. Früh am Morgen waren die Ausleihungen der Großbanken im Staatssektor (mit Schwerpunkt auf Interbankenfonds) ausreichend. Overnight-Repo für Festverzinsliche Einlagen (rate-linked) wurde im Bereich von 1,39%–1,40% gehandelt; das Repo für Kredit-ofr-Angebote lag im Bereich von 1,42%–1,43%. 7-Tage-Non-Bank-Repo für Festverzinsliche Einlagen wurde nur in geringem Umfang um die 1,40%-Marke gehandelt; das Angebot konzentrierte sich nahe 1,41%, und das Repo für Kredit-ofr lag im Bereich 1,415%–1,42%. 14-Tage-Non-Bank-Repo für Kredit-ofr lag bei 1,43%, jedoch wurden kaum Abschlüsse getätigt. Kurz vor Mittag lagen die Overnight-Repo für Festverzinsliche Einlagen bei 1,38%–1,39%. Für Laufzeiten von 7 Tagen und darüber gab es nur wenige Nachfrage, insgesamt blieb die Liquidität bis zum Vormittags-Fixing eher reichlich. Nachmittags setzte sich die leicht reichliche Liquiditätslage fort: Overnight-Repo für Festverzinsliche Einlagen wurde in der Nähe von 1,38% gehandelt, und 7-Tage-Non-Bank-Repo für Festverzinsliche Einlagen nahe 1,40%. Gegen Börsenschluss wurde der niedrigste Overnight-Satz bis auf 1,36% gehandelt, der niedrigste Satz für Einlagen-Repo bis auf 1,37%; die Liquidität blieb bis zum Schluss insgesamt reichlich.
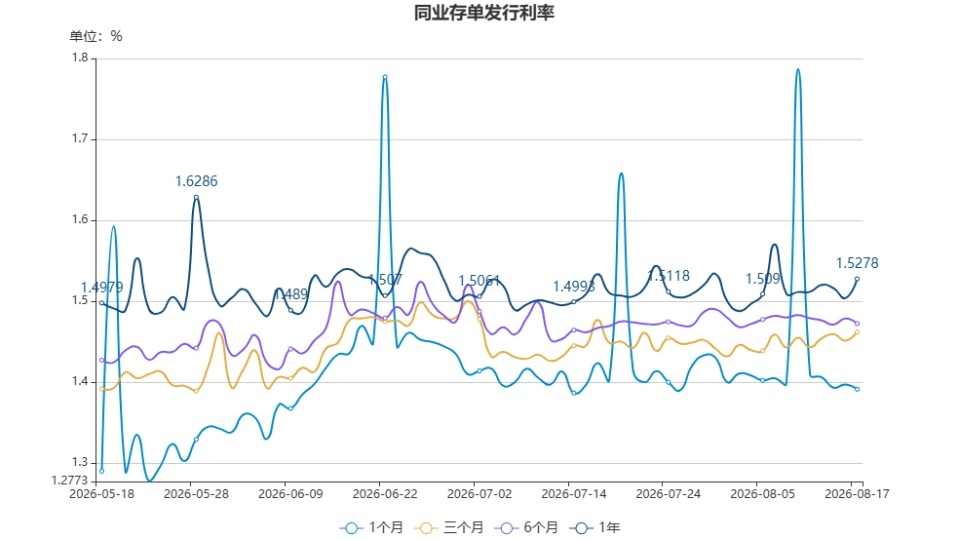
Im Bereich der Commercial Paper (Einlagenzertifikate, „Interbank Certificates of Deposit“) waren die Schwankungen im Sekundärmarkt insgesamt gering; die Renditen zeigten nur eine schmale Seitwärtsbewegung. Dabei lagen 1M-CDs der großen Staatsbanken am Tagesende nahe 1,38%, rund 1 BP unter dem Vortag. 3M-CDs der großen Staatsbanken lagen am Tagesende nahe 1,43%, unverändert zum Vortag. 6M-CDs der großen Staatsbanken lagen am Tagesende nahe 1,46%, etwa 0,25 BP über dem Vortag. 9M-CDs der großen Staatsbanken lagen am Tagesende nahe 1,4775%, unverändert zum Vortag. 1Y-CDs der großen Staatsbanken lagen am Tagesende nahe 1,481%, etwa 0,1 BP über dem Vortag. Die Spanne zwischen 1Y und 9M betrug 0,35 BP, gegenüber dem Vortag um 0,15 BP verbreitert. Die Spanne zwischen 9M und 6M betrug 1,75 BP, gegenüber dem Vortag um 0,3 BP verengt. Die Spanne zwischen 6M und 3M betrug 3 BP, gegenüber dem Vortag um 0,25 BP verbreitert. Die Spanne zwischen 3M und 1M betrug 5 BP, gegenüber dem Vortag um 1 BP verbreitert. Die Zinsdifferenz der 1Y-1M-Kurve betrug 10,1 BP, gegenüber dem Vortag um 1,1 BP verbreitert. Die Zinsdifferenz der 1Y-3M-Kurve betrug 5,1 BP, gegenüber dem Vortag um 0,1 BP verbreitert.
【Heute im Fokus】
? Laut dem Staatsrat für Entwicklung und Reform am 14. August leitete der stellvertretende Vorsitzende Yue Xiuhu, Mitglied der Parteigruppe der Nationalen Kommission für Entwicklung und Reform, die Arbeitssitzung und ordnete an, die Ausgabe neuer neuartiger staatlich gesteuerter finanzpolitischer Instrumente für 2026 zu beschleunigen sowie die Unterstützung für private Investitionsprojekte zu verstärken.
? Die Chinesische Volksbank hat zusätzliche Betreiber für digitale Renminbi-Geschäfte zugelassen: Ping An Bank, Hengfeng Bank, Bohai Bank, Shanghai Bank, Hangzhou Bank, Huishang Bank, Changsha Bank sowie Guangxi Beibu Gulf Bank. Diese sind an das digitale-Renminbi-System der Zentralbank angebunden. Nach Abschluss der Geschäfts- und technischen Vorbereitungen werden die neu hinzugekommenen Institutionen den Betrieb für digitale Renminbi-Geschäfte aufnehmen. Derzeit wurden die Betreiber digitaler Renminbi-Geschäfte auf 30 Unternehmen ausgeweitet.
? Von den Vorgaben des Politbüros des Zentralkomitees bis zu den Planungen der Aufsichtsbehörde für Finanzwesen für die zweite Jahreshälfte, von einem Bündel von Reform- und Risikobegrenzungsmaßnahmen bis hin dazu, dass Finanzinstitute proaktiv „anti-involutions“ betreiben … Ein „Kombinationspaket“ zur Beschleunigung von Reform und Transformation der Finanzinstitute sowie zur Lenkung der Branche in eine passgenaue, voneinander abweichende Entwicklung wird fortlaufend umgesetzt und zeigt Wirkung. Nach Ansicht von Branchenkennern verschiebt sich die Logik der Reform von Finanzinstituten von „Risikobegrenzung“ zu „Qualitätssteigerung“: Von punktuellen Anpassungen bei Risiken hin zur insgesamt optimierten Finanzmittelallokationsstruktur. So kann sie sich besser an die wirtschaftliche Entwicklung in verschiedenen Regionen anpassen und die Effektivität der Finanzdienstleistungen für die reale Wirtschaft maximal freisetzen.
? In den letzten Jahren erlebt die Vertriebsstruktur im Bank-Private-Equity-/Bank-Vermögensverwaltungsmarkt (Renditeanlagen) eine tiefgreifende Neugestaltung. Interviews mit dem Journalisten ergaben: Der Eigenvertriebsbereich von Mittel- und Kleinstbanken schrumpft weiter, während der Vertrieb über Vermittler sich schnell als Ersatz etabliert. Die Zusammenarbeit zwischen Bank und Vermögensverwaltungsdienst (Bank-Vertriebs- und Produktpartner) entwickelt sich damit von einer einfachen Kanalzusammenführung hin zu gemeinsamer Produktentwicklung und einer Verlagerung der Dienstleistungen in Richtung „tieferer Schichten“. Wenn die Rechte an Produktdesign und Investmentmanagement schrittweise an Vermögensverwaltungsgesellschaften übergehen, wandelt sich die Rolle von Mittel- und Kleinstbanken vom „Hersteller von Produkten“ zu einem „Service-Integrator“. Der dreifache Druck aus regulatorischen Kosten, Lücken in der Anlage- und Forschungsarbeit (投研) sowie dem Niedrigzinsumfeld zwingt Mittel- und Kleinstbanken, den eigenen Wert in der Vermögensverwaltungs-Kette neu zu definieren; zugleich können Vermögensverwaltungsgesellschaften durch die Nutzung von Filialnetzen auf Kreisebene die Verlagerung nach unten beschleunigen. Die komplementäre Beziehung zwischen beiden Seiten dürfte sich damit weiter vertiefen.
Redaktion: Gao Ershan