#termmax
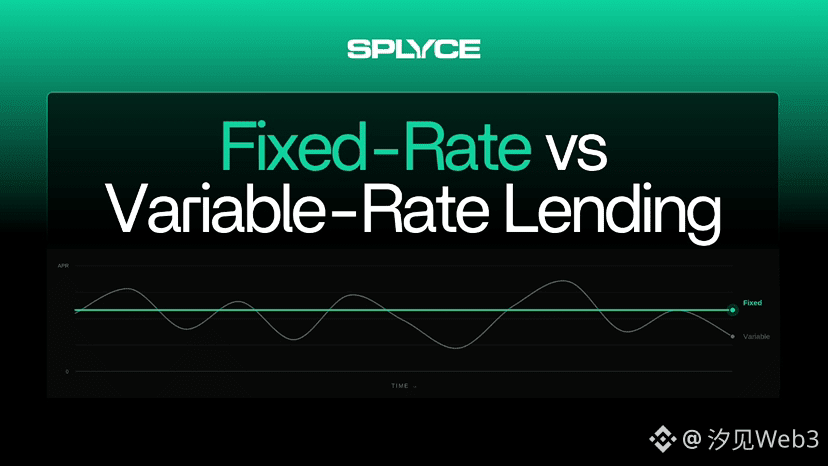
Viele DeFi-Kreditprodukte erstellen in Echtzeit Offerten: Wenn sich die Kapitalauslastung ändert, passt sich der APR automatisch an. Ein Kreditnehmer sieht heute vielleicht 5%, morgen kann es schon 9% sein. Verleiher glauben, sie erhielten stabile Renditen, doch sobald sich der Markt bewegt, werden Rendite und Finanzierungskosten erneut neu berechnet.
Als ich @TermMax gesehen habe, fand ich nicht nur den Punkt interessant, „den variablen Zinssatz in einen festen Zinssatz umzuwandeln“. Das Entscheidende ist, dass eine Kreditposition in einen klaren Zeitrahmen eingeordnet wird: welches Asset geliehen wird, welche Sicherheiten gestellt werden und wann das Ganze fällig wird – diese drei Dinge müssen gleichzeitig feststehen. In der offiziellen Dokumentation werden sie als Debt Token, Collateral Token und Maturity Date definiert. Mit anderen Worten: TermMax fragt nicht nur „wie hoch ist der Zinssatz?“, sondern zuerst „wie lange wird das Geld geliehen?“
Diese Veränderung wirkt sich direkt auf die Art und Weise aus, wie Kreditnehmer und Verleiher ihre Positionen darstellen. #TermMax nutzt dafür FT, also Fixed-Rate Token, das das Recht repräsentiert, bei Fälligkeit 1 Debt Token auszuzahlen. Es ist ein bisschen wie eine Zero-Coupon-Anleihe: Vor Fälligkeit wird mit Abschlag gehandelt, bei Fälligkeit wird zum Nennwert zurückgezahlt. Das Beispiel aus der offiziellen Doku: 1 ETH entspricht 1.000 US-Dollar, das MLTV im Markt liegt bei 0,8, damit können maximal 800 FT zugeordnet werden. Der Kreditnehmer verkauft die FT zu je 0,80 US-Dollar und erhält zunächst 640 US-Dollar Liquidität; nach einem Jahr wird die Schuld weiterhin auf 800 USDC berechnet. Dieses Beispiel dient zur Mechanik-Demonstration, nicht als aktuelles Marktangebot, aber es macht den Zeitwert sehr anschaulich: Der Kreditnehmer erhält das Geld heute, der Verleiher wartet auf den zukünftigen Nennwert.
So sehe ich TermMax eher als „terminierte Forderungen-Markt“, nicht nur als einen Kreditpool mit festen APR. Der Zinssatz ist nur das Ergebnis; was wirklich on-chain festgeschrieben wird, sind die zeitlichen Koordinaten der Cashflows. Damit lassen sich die Kreditkosten leichter berechnen, aber das Risiko verschwindet nicht: Der Preis der Sicherheiten, die Orakel-Daten, die Marktliquidität und die Durchführungsstrategie bei Liquidationen entscheiden weiterhin darüber, ob die Vermögenswerte am Ende problemlos zurückgeholt werden können.
Feste Zinssätze senken vor allem die Ungewissheit – nicht das Risiko selbst. Genau darin liegt für mich der wichtigste Punkt, den man bei TermMax weiter beobachten sollte: Kann es feste Laufzeiten, handelbare Forderungen und Liquidationsmechanismen wirklich zu einem vollständigen Markt verbinden?
Viele DeFi-Kreditprodukte erstellen in Echtzeit Offerten: Wenn sich die Kapitalauslastung ändert, passt sich der APR automatisch an. Ein Kreditnehmer sieht heute vielleicht 5%, morgen kann es schon 9% sein. Verleiher glauben, sie erhielten stabile Renditen, doch sobald sich der Markt bewegt, werden Rendite und Finanzierungskosten erneut neu berechnet.
Als ich @TermMax gesehen habe, fand ich nicht nur den Punkt interessant, „den variablen Zinssatz in einen festen Zinssatz umzuwandeln“. Das Entscheidende ist, dass eine Kreditposition in einen klaren Zeitrahmen eingeordnet wird: welches Asset geliehen wird, welche Sicherheiten gestellt werden und wann das Ganze fällig wird – diese drei Dinge müssen gleichzeitig feststehen. In der offiziellen Dokumentation werden sie als Debt Token, Collateral Token und Maturity Date definiert. Mit anderen Worten: TermMax fragt nicht nur „wie hoch ist der Zinssatz?“, sondern zuerst „wie lange wird das Geld geliehen?“
Diese Veränderung wirkt sich direkt auf die Art und Weise aus, wie Kreditnehmer und Verleiher ihre Positionen darstellen. #TermMax nutzt dafür FT, also Fixed-Rate Token, das das Recht repräsentiert, bei Fälligkeit 1 Debt Token auszuzahlen. Es ist ein bisschen wie eine Zero-Coupon-Anleihe: Vor Fälligkeit wird mit Abschlag gehandelt, bei Fälligkeit wird zum Nennwert zurückgezahlt. Das Beispiel aus der offiziellen Doku: 1 ETH entspricht 1.000 US-Dollar, das MLTV im Markt liegt bei 0,8, damit können maximal 800 FT zugeordnet werden. Der Kreditnehmer verkauft die FT zu je 0,80 US-Dollar und erhält zunächst 640 US-Dollar Liquidität; nach einem Jahr wird die Schuld weiterhin auf 800 USDC berechnet. Dieses Beispiel dient zur Mechanik-Demonstration, nicht als aktuelles Marktangebot, aber es macht den Zeitwert sehr anschaulich: Der Kreditnehmer erhält das Geld heute, der Verleiher wartet auf den zukünftigen Nennwert.
So sehe ich TermMax eher als „terminierte Forderungen-Markt“, nicht nur als einen Kreditpool mit festen APR. Der Zinssatz ist nur das Ergebnis; was wirklich on-chain festgeschrieben wird, sind die zeitlichen Koordinaten der Cashflows. Damit lassen sich die Kreditkosten leichter berechnen, aber das Risiko verschwindet nicht: Der Preis der Sicherheiten, die Orakel-Daten, die Marktliquidität und die Durchführungsstrategie bei Liquidationen entscheiden weiterhin darüber, ob die Vermögenswerte am Ende problemlos zurückgeholt werden können.
Feste Zinssätze senken vor allem die Ungewissheit – nicht das Risiko selbst. Genau darin liegt für mich der wichtigste Punkt, den man bei TermMax weiter beobachten sollte: Kann es feste Laufzeiten, handelbare Forderungen und Liquidationsmechanismen wirklich zu einem vollständigen Markt verbinden?