


Krypto-Händler würden oft „niedrige Liquidität“ nach einem schlechten Fill beschuldigen, aber nur wenige verstehen, was Liquidität wirklich ist, warum sie verschwindet und wie ein schlechter Fill tatsächlich passiert.
Liquidität beeinflusst, wie einfach Sie Vermögenswerte zu fairen Preisen kaufen und verkaufen können. Die Tiefe der Krypto-MarkLiquidität variiert zwischen verschiedenen Börsen, Vermögenswerten und Handels-Paaren. Binance wird von dem Handelsvolumen als die liquideste Börse bewertet. Bitcoin gilt als der liquideste Krypto-Vermögenswert, und das BTC/USDT-Paar ist liquider im Vergleich zu BTC/USD.
Ein Marktverkauf von 100.000 $ bis 1 Million $ könnte den Preis eines Low-Cap-Altcoins um 5% oder mehr bewegen, aber bei BTC kaum spürbar. Das ist eine Funktion der Liquidität.
Aber Liquidität ist nicht statisch oder fest. Sie kommt und geht – manchmal schneller, als sie kommt – in Bezug auf die Marktstimmung oder das Vertrauen der Investoren. Wir verfolgen dies oft über den Furcht- und Gier-Index. Die Liquidität wird schlechter während Zeiten der Angst und Unsicherheit und besser während eines Bullenmarktes.
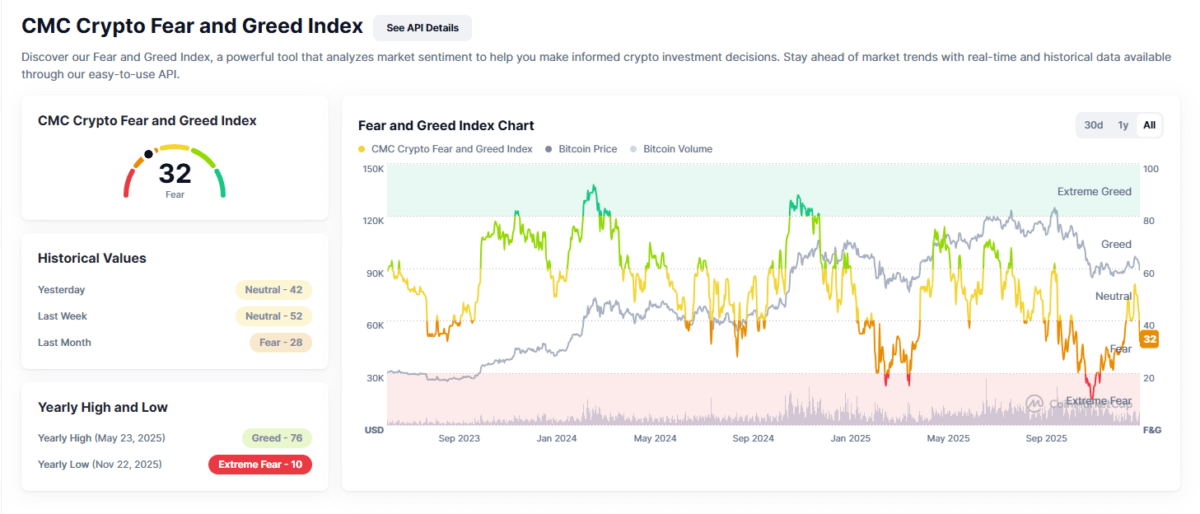
Nach diesem Artikel werden Sie verstehen, warum sich Märkte so bewegen, wie sie es tun, nicht nur, dass sie sich bewegen.
Was ist Liquidität in Krypto-Märkten?
Im Krypto-Markt bezieht sich Liquidität auf die Leichtigkeit, mit der Sie eine Position einer bestimmten Größe betreten oder verlassen können, ohne große Preisänderungen zu verursachen.
Liquidität ist nicht nur die Anwesenheit von Handelsvolumen. Tatsächlich ist die beste Möglichkeit, das Liquiditätsprofil eines Krypto-Assets zu messen, die Bewertung des Spreads, der Markttiefe und der Slippage zusammen mit dem Handelsvolumen.
Die meiste Zeit verfolgt die Liquidität des Krypto-Marktes eng die Stimmung der Investoren, wie bereits erwähnt.
Viele Krypto-Assets sind während Bullenläufe am liquidesten, wenn alle gierig kaufen, aber das verschwindet bei dem geringsten Anzeichen von Angst. Deshalb reagieren die Preise oft scharf auf brechende politische oder regulatorische Ereignisse, makroökonomische Faktoren und sogar auf einen größeren Hack.
Das führt uns zu einem weiteren Punkt: sichtbare vs. reale Liquidität. Es gibt einen Unterschied zwischen der sichtbaren Liquidität in den Orderbüchern und der realen Liquidität.
Unterschied zwischen sichtbarer und realer Liquidität
Sichtbare Liquidität ist das Volumen und die Bid/Ask-Wände, die Sie in den Orderbüchern von Krypto-Börsen sehen. Das Problem mit sichtbarer Liquidität besteht jedoch darin, dass sie oft für Positurzwecke verwendet wird und daher gefälscht werden kann. Sie verschwindet in Momenten der Angst auf dem Markt.
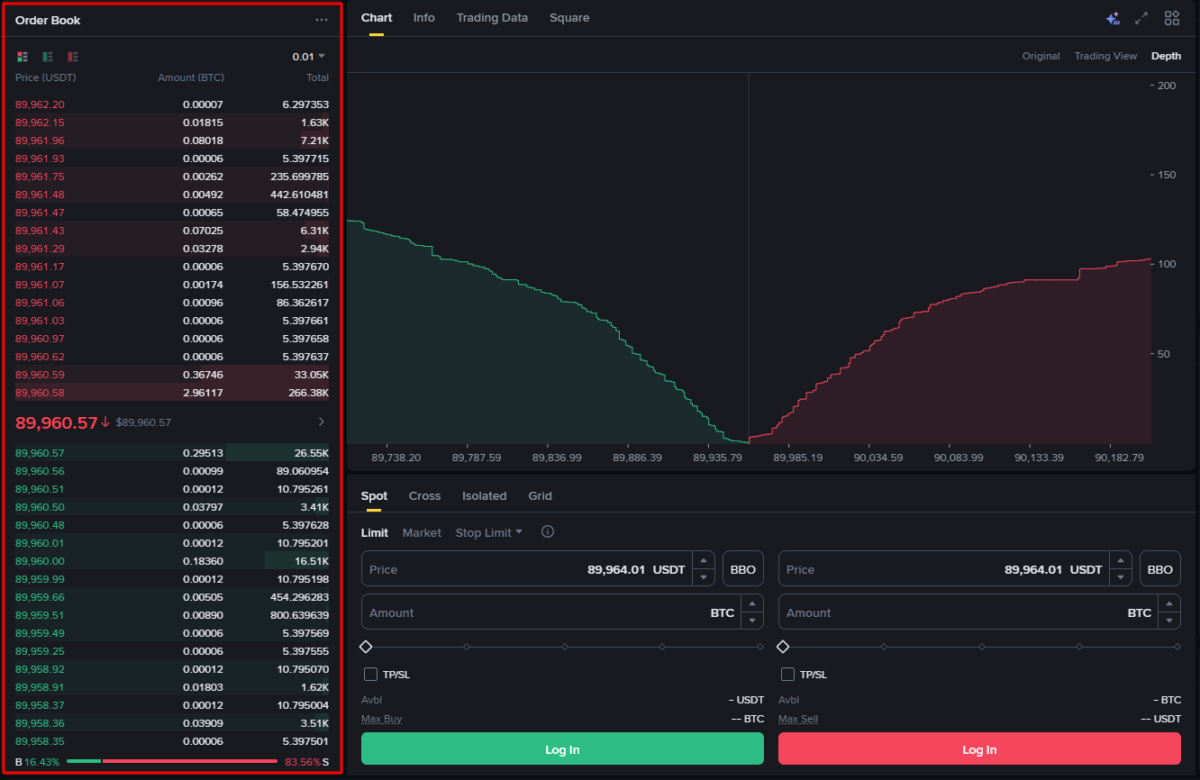
Wenn das passiert, spiralen die Preise nach unten, bis sie die echte Liquidität erreichen, was lange Dochte auf den Kerzen erzeugt. Echte Liquidität ist die zuverlässige Tiefe, die tatsächlich den Marktfluss absorbiert, selbst in Angstphasen. Sie ist normalerweise off-book und kommt in Form von versteckten Aufträgen, dunklen Pools, Eisbergen.
Warum Spreads wichtiger sind als Volumen
Spread ist eine bessere Metrik zur Messung des Liquiditätsprofils eines Assets als das rohe Handelsvolumen.
Das Handelsvolumen kann durch Wash Trading gefälscht werden, was dem Markt null Liquidität hinzufügt. Es ist jedoch ziemlich teuer, den Spread zu fälschen. Der Spread ist der Unterschied zwischen den Bid- (Kauf-) und Ask- (Verkaufs-) Preisen. Selbst wenn das Volumen anständig ist, deutet eine Verbreiterung des Spreads darauf hin, dass die echte Liquidität dünner wird oder dass der Markt instabil ist.
Wenn Sie ein Asset mit einem Spread von 5% kaufen, sind Sie in dem Moment, in dem Sie auf "Kaufen" klicken, um 5% im Minus, unabhängig davon, ob das Asset ein Handelsvolumen von 1 Milliarde Dollar hat.
Orderbücher, Tiefe und die Illusion von Liquidität
Orderbücher sind zentral dafür, wie Krypto-Börsen wie Binance, Coinbase usw. in der Lage sind, Handelsgeschäfte auszuführen. Es ist im Wesentlichen, wie Börsen in der Lage sind, eine Kauforder automatisch mit einer Verkaufsorder abzugleichen, und es gibt zwei Seiten – Bid und Ask.
Bid vs Ask
Bid bezieht sich auf die Limitaufträge, die versuchen, zu bestimmten Preisen zu kaufen. Im Orderbuch sind Bids normalerweise auf der linken Seite (in Grün) positioniert, mit dem höchsten Bid oben.
Ask ist das genaue Gegenteil. Es bezieht sich auf die Limitaufträge von Verkäufern, die über bestimmten Preisen verkaufen möchten. Ask ist auf der rechten Seite (in Rot) positioniert, mit dem niedrigsten Angebot oben.
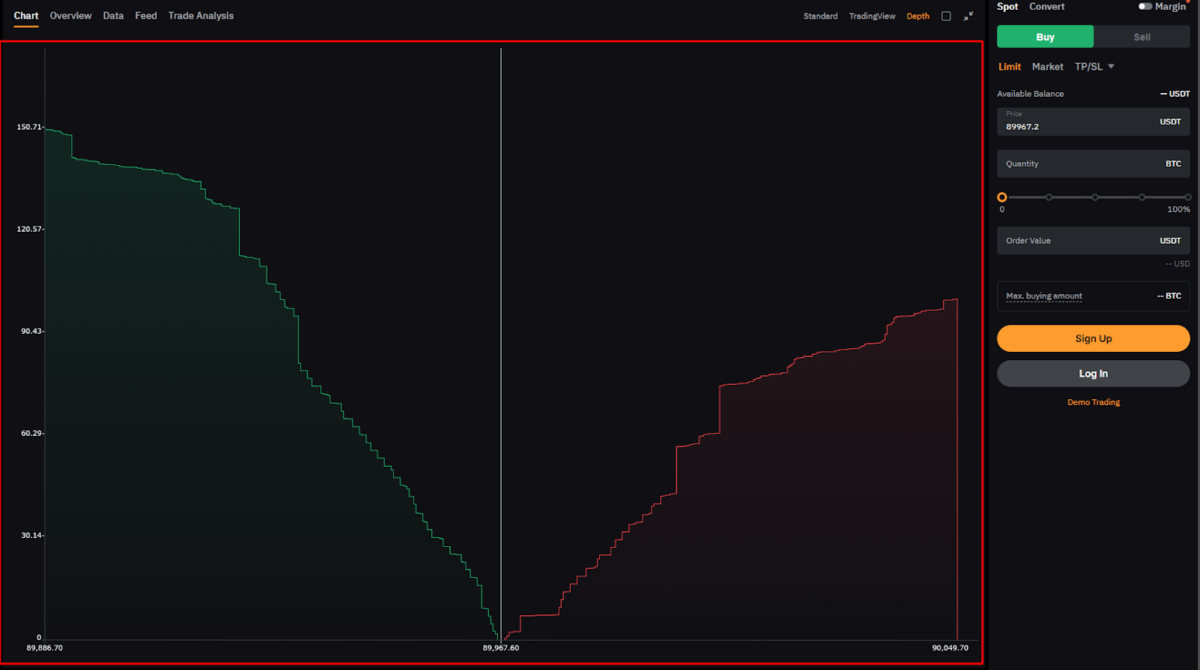
Der geringe Unterschied zwischen dem besten Bid und dem besten Ask ist, wie Sie den Spread berechnen.
Tiefe auf jeder Preisstufe
Auf jeder Preisstufe wird erwartet, dass es einige Bid-Ask-Aufträge gibt. Tiefe bezieht sich auf das Volumen oder die Menge dieser Aufträge, die in diesen Preisniveaus ruhen. Je größer das Volumen, desto tiefer werden die Bücher.
Ein tiefes Orderbuch ist in der Regel ein gutes Indiz für Liquidität. Es zeigt, dass der Markt in der Lage ist, große Aufträge aufzunehmen, ohne große Preisschwankungen zu verursachen.
Wenn es beispielsweise eine große Kauforder über 1.000 BTC zu etwa 85.000 $ gibt, könnte der Markt jede Verkaufsorder in dieser Menge auf diesem Niveau aufnehmen, ohne den Preis zu beeinflussen. Wenn das Buch jedoch dünn ist, mit nur 5 BTC auf diesem Preisniveau, würde eine große Verkaufsorder durch diese Menge fressen und weiter sinken, bis sie vollständig ausgefüllt ist, was zu hoher Slippage führt.
Warum dünne Bücher die Volatilität übertreiben
Volatilität wird manchmal durch Markttiefe und Liquidität übertrieben.
Früher haben wir erwähnt, wie 100.000 $ den Preis eines Altcoins um 5% oder mehr bewegen könnten. Was passiert, ist, dass der Preis in der Suche nach Bids oder Liquidität tendenziell sinkt, bis der Verkauf abgeschlossen ist. Und aufgrund dünner Orderbücher kann es ein langer Weg nach unten sein, was sich in langen bärischen Kerzen im Diagramm niederschlägt.
Dieser Rückgang löst oft Stop-Losses aus, was zu einer Kaskade von Liquidationen führt, was auch mehr Verkäufe bedeutet. Umgekehrt gilt das für Pumpen.
Spoofing und gefälschte Tiefe
Orderbücher sind für alle sichtbar, und deshalb würden einige schlechte Händler oft große Aufträge fälschen, um ein falsches Gefühl von tiefer Liquidität zu erzeugen, um andere Händler zu täuschen. Diese Taktik ist als Spoofing bekannt.
Spoofer verwenden oft eine Technik namens Layering, um die gefälschte Tiefe für Händler überzeugender erscheinen zu lassen. Anstatt eine massive Bestellung zu einem einzigen Preis aufzugeben, platzieren sie mehrere große Bestellungen auf verschiedenen Preisniveaus.
Aber diese Aufträge werden nie von echten Aufträgen erfüllt oder erreicht. Sie werden normalerweise zurückgezogen, bevor der Preis sie erreicht. Spoofer erzeugen diese gefälschten Tiefen normalerweise, um mehr Handelsaktivitäten von echten Händlern zu fördern oder den Preis zu ihren Gunsten zu manipulieren.
Woher die Liquidität im Krypto kommt
Die Liquidität des Krypto-Marktes ist tatsächlich ein incentivierter Service, und sie kommt aus verschiedenen Quellen, von denen eine besonders die Market Maker umfasst.
Liquiditätsanbieter tun dies nicht aus Spaß oder altruistischen Gründen, sondern wegen der erwarteten Renditen in Form von Spreads, Gebühren, Rabatten usw. Deshalb ist die Liquidität zyklisch, da sie in Angstphasen vom Markt abgezogen wird.
Market Maker
Market Maker sind die beliebteste Quelle für zuverlässige Liquidität auf dem Krypto-Markt bei Binance, Bybit, Coinbase und anderen zentralisierten Börsen.
DWF Labs, Wintermute, Jump Trading, GSR, Cumberland (DRW) und Kairon Labs sind einige der größten Market Maker im Krypto-Markt.
Sie bleiben jederzeit auf dem Markt und posten ständig Kauf- und Verkaufsaufträge für Krypto-Assets, mit dem Ziel, den Bid-Ask-Spread zu erfassen. Market Maker streben danach, Delta-Neutral zu sein, und spekulieren daher nicht, ob der Preis steigt oder fällt.
Arbitrage-Büros
Arbitrage-Büros sind eine weitere wichtige Quelle für Liquidität im Krypto-Markt. Sie werden jedoch hauptsächlich von Preisdiskrepanzen angezogen.
Die Fragmentierung der Liquidität im Krypto-Markt ist der Grund, warum ein Asset zu unterschiedlichen Preisen an mehreren Börsen gehandelt werden kann. Zum Beispiel könnte Bitcoin auf Binance für 60.000 $ gehandelt werden, aber auf Coinbase für 60.010 $.
Arbitrage-Büros bringen Ausgleich in diese Preise, indem sie auf der günstigeren Börse kaufen und auf der teureren verkaufen. Auch wenn es so aussieht, als ob sie Gewinn abschöpfen, bieten die Büros im Wesentlichen Liquidität, indem sie die Lücken füllen.
Einzelhandelslimitaufträge
Einzelhandelslimitaufträge beziehen sich auf alle Kauf- und Verkaufs-Limitaufträge, die von alltäglichen Händlern platziert werden.
Einzelhandels-Händler sind die organische Quelle für Liquidität im Krypto-Markt. Ihre Positionen sind nicht immer so groß wie die der Market Maker, aber sie kommen in Zahlen und können den Marktfluss ohne große Slips absorbieren.
Ein Market Maker könnte eine einzelne Bestellung für 10 BTC aufgeben. Mit der Einzelhandelsliquidität könnten Sie 10.000 Händler haben, die jeweils Limitaufträge im Wert von 100 $ bis 1.000 $ für BTC platzieren. Der Market Maker kann die Bestellung leicht auf einmal stornieren, aber es wäre schwieriger für alle 10.000 Einzelhändler, ihre Bestellung auf einmal zurückzuziehen.
Interne Börsen-Liquiditätsprogramme
Krypto-Börsen führen auch Programme, die professionelle Händler und Maker incentivieren, um gesunde Bücher über verschiedene Handels-Paare hinweg aufrechtzuerhalten.
Auf Binance werden Liquiditätsanbieter mit Handelsgebühren-Rabatten, Rückvergütungen und latenzarmen Zugängen sowie anderen Vorteilen belohnt. Coinbase, Bybit und mehrere andere Börsen bieten ähnliche Liquiditätsprogramme an.
Market Maker erklärt (und warum sie wichtig sind)
Market Maker sind keine Investoren. Sie bieten keine Liquidität im Markt, weil sie optimistisch oder pessimistisch sind, sondern weil die Mathematik stimmt. Ja, sie arbeiten für den Gewinn. Aber ohne sie wären die Märkte unruhig, teuer und anfällig für wilde Schwankungen.
Was professionelle Market Maker tun
Die Rolle der Market Maker besteht einfach darin, den Markt zu "machen". Sie tun dies, indem sie kontinuierlich Limitaufträge auf beiden Seiten des Buches auf mehreren Preisniveaus platzieren. Der Prozess ist automatisiert durch ausgeklügelte Algorithmen, die über Hochgeschwindigkeits-APIs mit Börsen verbunden sind.
Wenn Händler kaufen, verkaufen die Market Maker und umgekehrt. Um diese Handelsgeschäfte zu erleichtern, müssen sie einen Bestand an den Assets halten, was ein Risiko für ihren Betrieb darstellt.
Die Aktivitäten der Market Maker ermöglichen eine bessere Handelsausführung mit minimaler Slippage und engen Spreads. Manchmal jedoch erweitern sie absichtlich die Bid-Ask-Spreads während extrem volatiler Perioden, um aggressive Flüsse abzuschrecken, und ziehen sie in ruhigen Zeiten zusammen, um mehr Volumen zu erfassen.
Spread-Erfassung vs. Bestandsrisiko
Market Maker erzielen hauptsächlich Gewinne durch die Erfassung des Spreads. Zusammenfassend ist der Spread der Unterschied zwischen dem höchsten Bid und dem niedrigsten Ask.
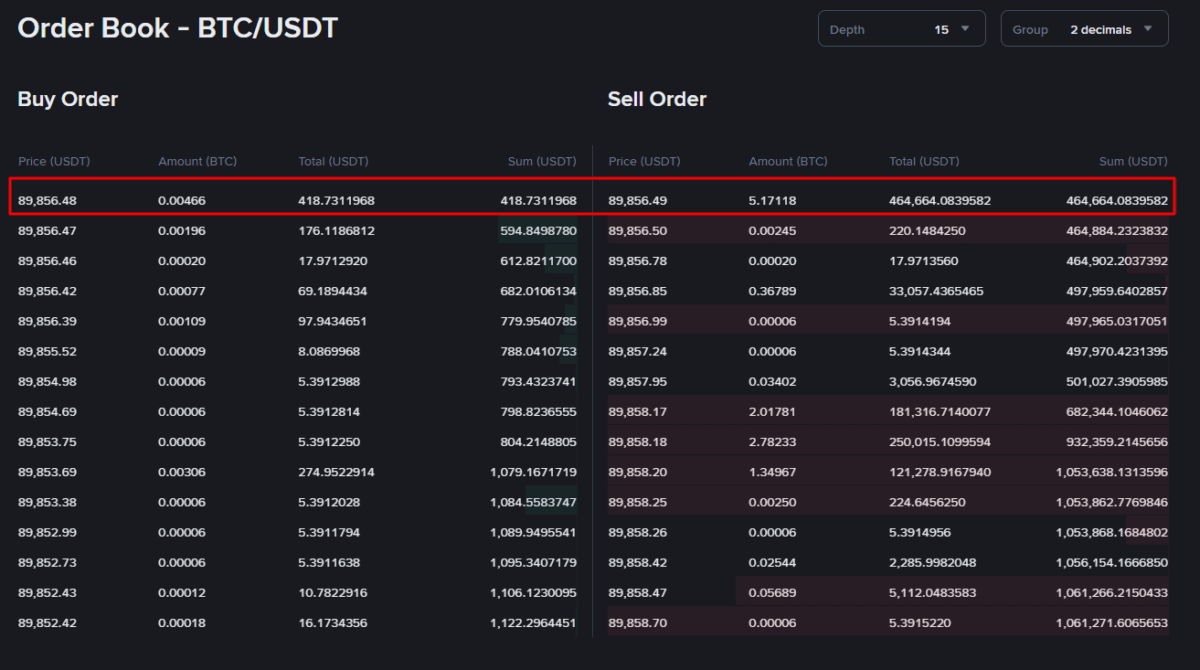
Zum Zeitpunkt des Schreibens betrugen die besten Bid- und Ask-Restaufträge für BTC/USDT auf Binance etwa 89.856,48 $ und 89.856,49 $, was einen sehr engen Spread von 0,01 $ oder ungefähr 0,00001% ergibt.
Ein Market Maker würde idealerweise 0,01 $ von einem Rundtrip bei einem 1 BTC-Handel auf Binance verdienen, was nicht viel erscheint. Wenn dies jedoch tausendmal pro Tag und mit hohem Volumen wiederholt wird, ergibt es einen anständigen Gewinn.
Aber es gibt Bedrohungen für diesen Gewinn. Eines der herausragenden Risiken für das Krypto-Geschäft der Market Maker ist das Bestandsrisiko. Market Maker müssen das Asset, z.B. BTC, besitzen, um es an Käufer zu verkaufen. Und sie enden auch mit unerwünschten Positionen, wenn sie von Verkäufern kaufen. Wenn sich der Preis gegen sie bewegt, erleiden sie Verluste auf diesem Inventar.
Einige der Möglichkeiten, wie sie das Bestandsrisiko verwalten, bestehen darin, Zitate zu verzerren, um den Markt zu zwingen, Aufträge neu zu balancieren, und durch Delta-Neutralitätsabsicherung, bei der sie Positionen gegen ihren eigenen Handel eröffnen, um bei Preisbewegungen nach oben oder unten eine Null-Exposition zu haben.
Warum Anreize wichtiger sind als "Glauben"
Der durchschnittliche Händler oder Investor kauft in ein Asset, weil er eine Richtung oder langfristigen Glauben hat. Market Maker spielen aus einem ganz anderen Grund, nämlich um Gewinne zu erzielen.
Sie erzielen Gewinne aus Rabatten, Spreads und anderen finanziellen Anreizen, die Krypto-Börsen bieten. Sobald dieser Vorteil verloren geht oder bedroht ist, sei es aufgrund extremer Volatilität, regulatorischer Schocks oder niedriger Rabatte, könnten sie ihre Exposition reduzieren oder sich vollständig zurückziehen. Und das bedeutet einen Abzug von Liquidität.
Slippage, Volatilität und Liquiditätslücken
Slippage, Volatilität und Liquiditätslücken sind auf eine Weise miteinander verbunden. Die drei sind direkte Ergebnisse, wie Aufträge mit fragilen Büchern interagieren. Wenn einer ansteigt, verstärkt er die anderen und schafft eine Art Ursache-Wirkung-Schleife. Lassen Sie uns das aufschlüsseln.
Marktaufträge vs. Limitaufträge
Krypto-Trades fallen in der Regel in zwei Kategorien von Aufträgen, die Markt- und Limitaufträge umfassen.
Marktaufträge sind Anweisungen, um ein Asset sofort zum besten verfügbaren Preis zu kaufen und zu verkaufen. Wenn Sie also BTC oder ETH sofort zum aktuellen Marktpreis handeln möchten, ist ein Marktauftrag der Typ, den Sie verwenden sollten.
Limitaufträge ermöglichen es Ihnen, einen bestimmten Preis festzulegen, zu dem Sie bereit sind zu kaufen oder zu verkaufen, anstatt sofort zum aktuellen Marktpreis auszuführen. Mit Limitaufträgen gehen Ihre Handelsgeschäfte in die Orderbücher, was zur Marktliquidität beiträgt.
Der eine hat jedoch auch einige Nachteile. Wenn Sie einen Limitauftrag erteilen, gibt es keine Garantie, dass der Preis Ihr Ziel erreicht. Andererseits setzen Marktaufträge Sie einer Slippage in einem dünnen Orderbuch aus.
Warum Slippage während Nachrichtenereignissen ansteigt
Einfach ausgedrückt, ist Slippage der Unterschied zwischen dem Preis, den Sie erwarten zu zahlen, und dem Preis, den Sie tatsächlich zahlen, wenn Ihr Handel ausgeführt wird.
Angenommen, BTC handelt derzeit für 90.000 $, und Sie möchten 1 BTC zum aktuellen Marktpreis verkaufen, d.h. mit einem Marktauftrag. In einem dünnen Buch könnten Sie ein Angebot von 0,5 BTC zu 90.000 $ haben und ein weiteres 0,5 BTC weiter unten zu 88.000 $.
Das lässt Sie mit einem realisierten Preis von 89.000 $ zurück, anstatt 90.000 $. Ihr Handel fiel also um 1.000 $ oder ungefähr 1%.
Slippage kann während wichtiger Nachrichtenereignisse schlimmer werden, insbesondere wenn sie als bärisch angesehen werden.
Zuerst beginnen die Händler zu paniken und verkaufen massenhaft. Der Preis wird volatil, und das Orderbuch wird auf der Verkaufsseite überfordert. Market Maker treten zurück, und dann wird das Buch dünn, wo Sie die Bid- und Ask-Aufträge weit auseinander haben, was zu hoher Slippage führt.
Liquiditäts-Vakuum-Szenarien
Liquiditäts-Vakuum beschreibt ein Szenario, in dem ein Preis in eine Zone mit wenig oder keiner ruhenden Liquidität eintritt, was ihn zwingt, impulsiv in die Höhe zu schießen oder zu fallen.
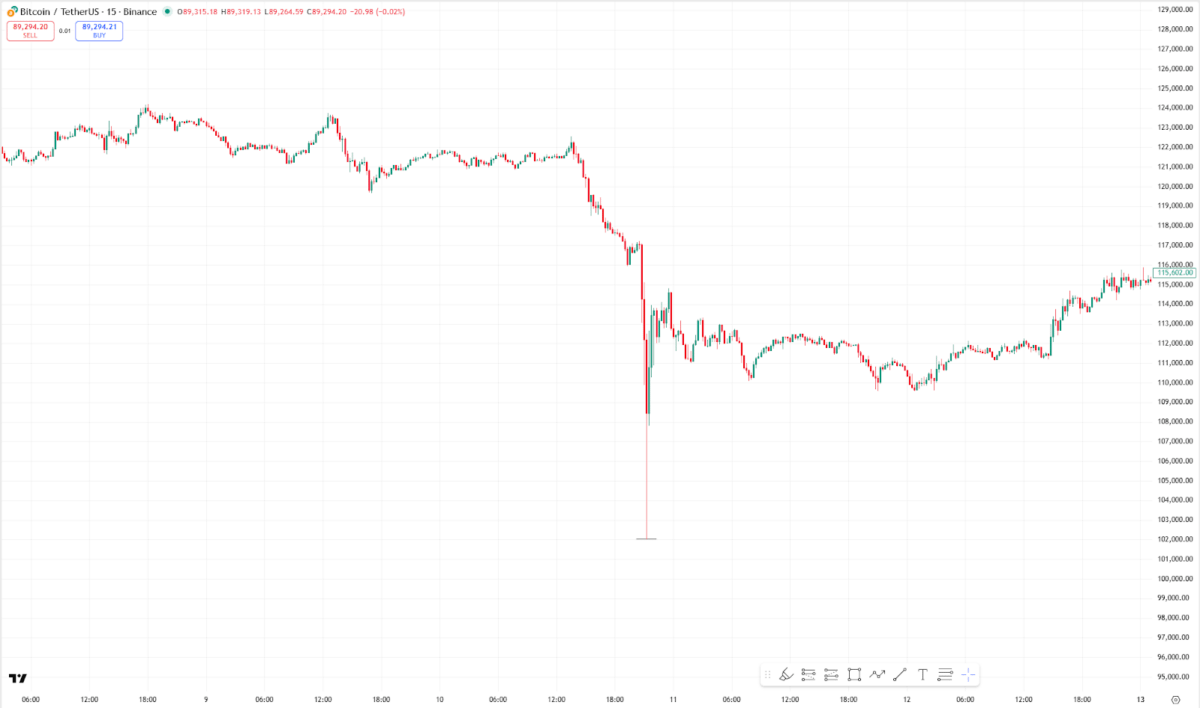
Es ist während Bärenläufen des Krypto-Marktes recht verbreitet, dass Preise einen Cluster von Stop-Losses erreichen. Ein Stop-Loss ist mehr wie ein ruhender Auftrag, der sofort als Marktauftrag ausgeführt wird, wenn der Preis ihn erreicht.
Wenn BTC unter ein psychologisches Niveau von 80.000 $ fällt, könnte ein Cluster von Stop-Losses im Wert von Hunderten von Millionen, wenn nicht einer Milliarde, den Markt treffen. Mit dem dünnen Buch fressen die Verkaufsaufträge durch das, was übrig bleibt, und fallen weiter, bis sie zu einem neuen Cluster von ruhenden Kaufaufträgen gelangen.
So entstehen in einigen Fällen Flash-Crashs.
Zentralisierte vs. Dezentralisierte Liquidität
Bisher haben wir über Liquidität an zentralisierten Börsen wie Binance, Coinbase, Bybit usw. gesprochen, die größtenteils an Orderbücher gebunden ist. Dezentrale Börsen oder Protokolle wie Uniswap ermöglichen den Handel mit einem anderen System, das als Automated Market Maker (AMM) bekannt ist.
CEX-Orderbücher
Liquidität an zentralisierten Börsen befindet sich in den Orderbüchern, die eine Echtzeitliste ruhender Bid- und Ask-Aufträge enthalten. Aus den Büchern gleichen die Börsen automatisch einen Kauf mit einem Verkauf ab, um einen Handel zu erleichtern.
Die Tiefe der Liquidität in Orderbüchern wird hauptsächlich von Market Makern konzentriert und ist eine aktive Art, da die Anbieter ständig Anpassungen vornehmen und Zitate in den Büchern erstellen müssen.
Vorteile Nachteile 1. Enger Spread und tiefes Buch für große Trades 1. Orderbücher können manipuliert werden 2. Geringe Slippage, wenn Maker aktiv sind 2. Liquidität kann jederzeit verschwinden 3. Smoother Handelsausführung 4. Ermöglicht eine effizientere Preisfindung
DEX AMMs
Liquidität auf Uniswap, PancakeSwap, PumpSwap und anderen dezentralen Börsen wird durch automatisierte Market Maker (AMMs) bereitgestellt. Die Liquidität stammt aus von Nutzern hinterlegten Tokens.
DEXs haben eine Bestimmung für Liquiditätsanbieter, bei der jeder Tokens in Paaren in einen Smart-Contract-Pool einzahlen kann, der dann zum Erleichtern von Handelsgeschäften verwendet wird.
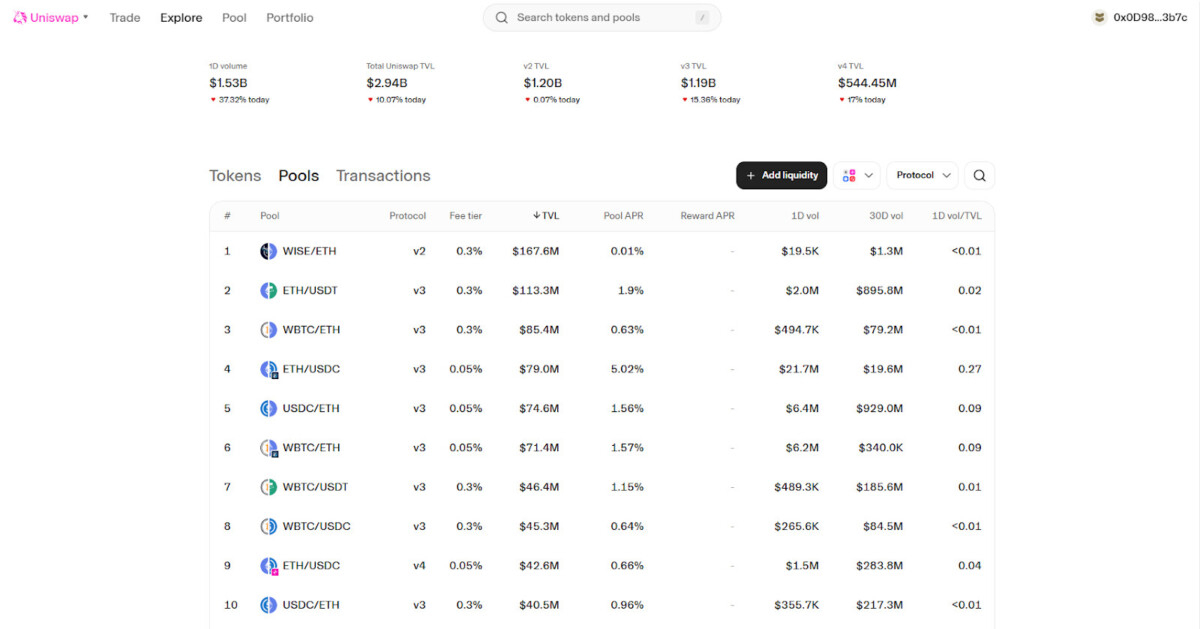
Das System der Liquidität für DEXs ist passiv, da die Anbieter nicht unbedingt jederzeit engagiert sein müssen. Sie verdienen kontinuierlich Gebühren aus Handelsgeschäften, solange die Tokens im Liquiditätspool bleiben. Außerdem funktionieren AMMs so, dass die Liquidität über den gesamten Preisbereich verteilt ist, im Gegensatz zu Orderbüchern, wo Market Maker entscheiden, wo sie ausfüllen.
Vorteile Nachteile 1. Jeder kann Liquidität hinzufügen/entfernen 1. Anbieter können unter unrealisierten Verlusten leiden 2. Passives Einkommen für Liquiditätsanbieter 2. Es besteht eine hohe Wahrscheinlichkeit für Slippage bei großen Trades 3. Kein Verwahrungsrisiko 3. Trades können von MEV-Bots vorab ausgeführt werden 4. Liquidität ist immer verfügbar
Warum Liquidität während Crashs verschwindet
Liquidität umfasst Geld, und niemand mag es, Geld zu verlieren, selbst Market Maker und Einzelhandels-Händler. Während Stressereignissen, wie Marktabstürzen oder wichtigen Nachrichten, drängen die meisten Marktteilnehmer dazu, ihre Exposition zu begrenzen, was dazu führt, dass die Bücher schnell dünner werden.
Risiko-averse Verhalten von Market Makern
Was wir gerade erklärt haben, ist das risikoaverse Verhalten. Es ist sehr auffällig bei Market Makern, da sie ein tieferes Engagement im Markt haben. Sie quotieren kontinuierlich Bids und Asks. Während Crashs steigt die Volatilität, was die Bücher einseitig drückt, und sie enden damit, unerwünschte Positionen anzuhäufen.
Darüber hinaus ziehen sie Zitate zurück oder erweitern Spreads, um Kapital zu schützen, und das entzieht Liquidität.
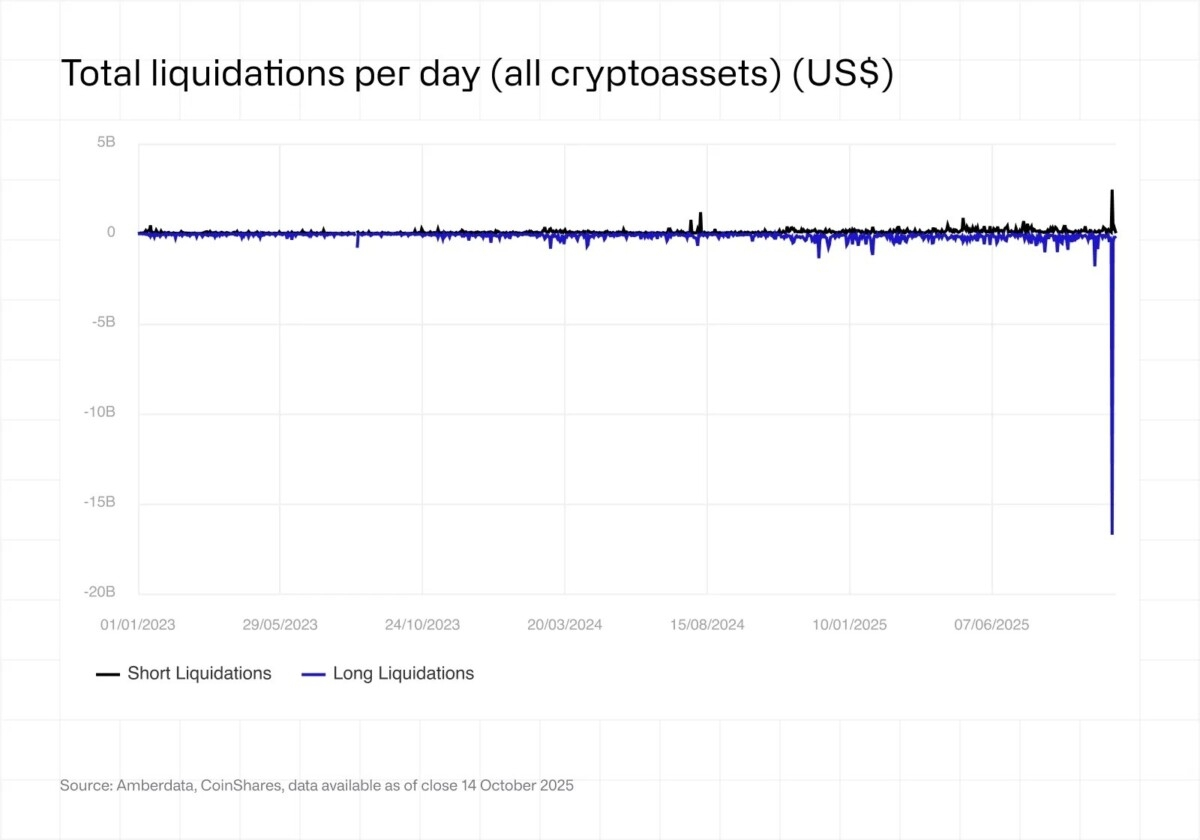
Im Oktober 2025, nach der Ankündigung des US-Präsidenten Donald Trump über einen 100%igen Zoll auf chinesische Importe, reduzierten die Market Maker aggressiv ihre Exposition im Markt. Dieser Vorfall führte zur Liquidation von über 19 Milliarden Dollar an gehebelten Positionen.
Korreliertes Liquidieren
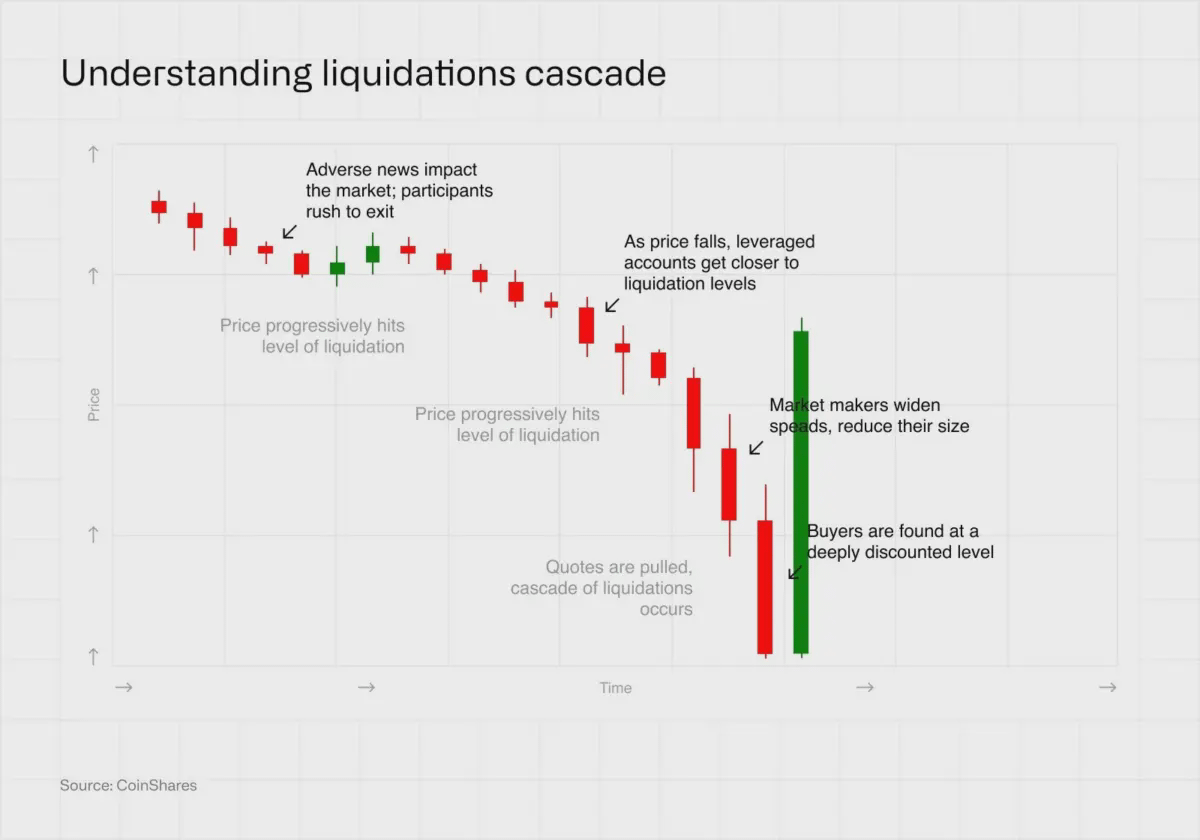
Krypto-Börsen erlauben Händlern, 10x–125x+ Hebelpositionen zu eröffnen, die Gewinne und Verluste verstärken. Während Crashs erreichen einige Positionen Margin Calls, bei denen die Börsen gezwungen sind, zum Marktpreis zu verkaufen, um Verluste zu decken.
Wenn die Verkäufe die bereits dünnen Bücher erreichen, fressen sie durch die spärliche Liquidität, drücken den Preis weiter nach unten und verursachen mehr Liquidationen – Flash-Crash. Der Zyklus wird weiterhin wiederholt, bis der Preis einen Cluster von echter Liquidität findet.
Funding-Rate-Feedback-Schleifen
Händler zahlen einen bestimmten Betrag, um eine offene Position im Markt für unbefristete Futures aufrechtzuerhalten. In einem Bullenmarkt wird der Funding-Rate positiv, was bedeutet, dass Long-Händler den Short-Händlern zahlen müssen, um ihre Positionen offen zu halten. Das zeigt, dass Long-Händler den Markt dominieren und potenzielle Short-Seller abschrecken.
Die Reserve ist während der Crashs der Fall. Die Funding-Rate wird negativ, was neue Longs abschreckt.
Wenn der Preis fällt, steigen die Liquidationen und die Funding-Rate wird negativ. Infolgedessen zögern potenzielle Dip-Käufer, in den Markt einzutreten, und so werden die Bücher von Shorts überwältigt, was zu weiteren Preisrückgängen führt.
Warum "es gab Käufer" nicht wichtig ist
Oft hört man Händler sagen: "Aber es gab Käufer auf diesen Niveaus, warum ist der Preis gefallen?" Das ist eine Frage, die zeigt, wie fragil Liquidität ist, und sie knüpft auch an unsere frühere Diskussion über sichtbare und echte Liquidität an.
Nicht alle ruhenden Aufträge in den Büchern sind handelbar. Was wirklich zählt, sind die Aufträge, die im Moment ausgeführt werden können. Während Crashs neigen Einzelhandels-Händler und Market Maker dazu, ihre Zitate zurückzuziehen. Das Ergebnis ist, dass das, was zuvor wie eine dicke Wand aussah, plötzlich dünn wird, was den Preisabsturz möglicherweise nicht aufhalten kann.
Liquidität ≠ Volumen (Der häufigste Fehler)
Liquidität ist nicht dasselbe wie das rohe Handelsvolumen. Im Memecoin-Markt ist es sehr häufig, Tokens mit 1-100 Millionen Dollar Handelsvolumen zu sehen, aber kaum eine 10.000-Dollar-Position zu verkaufen, ohne hohe Slippage zu erleiden.
Einige Händler setzen Volumen mit Liquidität gleich, und so fallen sie weiterhin den Opfern von gefälschtem Volumen aus Wash Trading und Selbsthandel zum Opfer.
Wash Trading
Wash Trading ist ein absichtlicher Akt, um das Handelsvolumen zu erhöhen. Es tritt auf, wenn eine oder mehrere Einheiten koordinieren, um ein Asset zum gleichen Preis gegeneinander zu kaufen und zu verkaufen. Aufgrund der Transaktionen springt das Handelsvolumen, aber tatsächlich haben keine echten Tokens den Besitzer gewechselt.
Aggregatoren wie CoinGecko, Dexscreener usw. verwenden Metriken wie Volumenänderungen, um die Top-Gewinner und Trendprojekte zu ranken. Schlechte Akteure tendieren dazu, Wash Trading zu betreiben, um das Volumen zu erhöhen, Rankings zu pushen und die Aufmerksamkeit des Einzelhandels zu erregen. Wash Trading geschieht sogar an großen Krypto-Börsen.
Im Juni 2023 behauptete die Securities and Exchange Commission (SEC), dass Binance.US Wash Trading durch Sigma Chain, eine nicht offengelegte Market-Making-Handelsfirma im Besitz des Binance-Gründers Changpeng Zhao, erlaubt hat.
Laut der SEC hat Sigma Chain "Wash Trading betrieben, das das Handelsvolumen von Krypto-Asset-Wertpapieren auf der Binance.US-Plattform von mindestens September 2019 bis Juni 2022 künstlich aufgebläht hat. Binance wies jedoch die Vorwürfe zurück und sagte: "[…] die Vorwürfe der SEC über Wash Trading, obwohl sie sensationell mit Etiketten versehen wurden, sind nicht durch Fakten belegt. Dementsprechend sollte die Klage abgewiesen werden."
Im Jahr 2021 ordnete die Commodity Futures Trading Commission (CFTC) an, dass Coinbase 6,5 Millionen Dollar als Vergleich zahlen soll für "leichtfertige falsche, irreführende oder ungenaue Berichterstattung sowie Wash Trading durch einen ehemaligen Mitarbeiter auf der GDAX-Plattform von Coinbase."
Selbsthandel ähnelt dem Wash Trading. Bei einem Selbsthandel handelt eine einzelne Person oder Einheit sowohl als Käufer als auch als Verkäufer in derselben Transaktion. Es ist mehr wie Geld von Ihrer linken Tasche in Ihre rechte Tasche zu bewegen, was das Volumen manipuliert.
Warum einige Handels-Paare mit hohem Volumen trotzdem eine schreckliche Ausführung haben
Es gibt zwei Übeltäter, warum ein Krypto-Paar trotz hohem Volumen eine schreckliche Handelsausführung haben kann.
Das erste ist Wash Trading, was nur bedeutet, dass das gemeldete Volumen zu Beginn größtenteils gefälscht war. Wenn Sie versuchen, einen Handel mit einer großen Größe zu machen, treffen Sie nur die dünne ruhende Tiefe, was zu schlechten Ausführungen aufgrund hoher Slippage führt.
Das nächste ist die Liquiditätstiefe. Ein Memecoin könnte beispielsweise bis zu 100.000 $ bis 1 Million $ pro Stunde in Handelsgeschäften haben, aber wenn diese Handelsgeschäfte alle klein sind, wie 10 $ bis 50 $ jeweils, fehlt es dem Buch tatsächlich an Tiefe.
Ein Verkaufsauftrag von 10.000 $ bis 50.000 $ könnte in Sekundenschnelle viele verfügbare Käufer erschöpfen. Der Auftrag wird weiterhin alle ruhenden Bids im Buch abarbeiten, bis er vollständig ausgefüllt ist, was zu hoher Slippage führt.
Das ist nicht nachhaltig. In den meisten Fällen führt der Preis dieser Tokens nach dem letzten Tropfen Liquidität zu einem heftigen Crash.
Wie man Liquidität wie ein Profi bewertet
Der bessere Ansatz zur Bewertung des Liquiditätsprofils von Krypto-Assets besteht darin, eine Kombination von Metriken zu analysieren, wie Spread, Volumen und Tiefe, anstatt sich nur auf eine einzelne Metrik zu konzentrieren.
Überprüfen Sie die Spread-Größe
Die Überprüfung des Spreads ist ein guter Ausgangspunkt. Es sagt Ihnen den Zustand der Marktliquidität. Ein enger Spread signalisiert geringe unmittelbare Kosten für Trades mit tieferer zugrunde liegender Liquidität. Wenn der Spread weit oder stark schwankt, warnt das vor Marktinstabilität. Ein Spread von 0,5% bei wichtigen Münzen wie BTC oder ETH ist ein Warnsignal.
Überprüfen Sie die Tiefe innerhalb von ±1%
Das ist eine Möglichkeit, die Tiefe der Liquidität für ein bestimmtes Krypto-Handels-Paar zu bewerten. Die 1%-Tiefe misst den Gesamtwert aller Bid- und Ask-Limitaufträge im Orderbuch einer Börse innerhalb von 1% des aktuellen mittleren Marktpreises.
Es sagt Ihnen im Grunde, wie viel gekauft oder verkauft werden kann, bevor sich der Preis um 1% in jede Richtung bewegt.
Bei einem Preis von 90.000 $ misst die +1% Tiefe den Gesamtwert aller Verkaufsaufträge, die zwischen 90.000 $ und 90.900 $ liegen, während die -1% Tiefe den Gesamtwert aller Kaufaufträge zwischen 90.000 $ und 89.100 $ misst.
Wenn die ±1% Tiefe kombiniert 200 Millionen Dollar wert ist, bedeutet das, dass Sie bis zu 100 Millionen Dollar BTC verkaufen könnten, und den Preis dabei nur um etwa 0,5% bewegen.
Vergleichen Sie die Ausführung über verschiedene Plattformen
Früher im Artikel haben wir erwähnt, dass die Liquiditätstiefe je nach Krypto-Börse und Handels-Paar variiert, da der Krypto-Markt größtenteils fragmentiert ist.
Idealerweise möchten Sie an einer Börse und mit Paaren mit guter Liquidität handeln. Sie können auf Preisspannen prüfen oder die Konsistenz von Spread und Handelsausführung über Börsen hinweg vergleichen.
Beobachten Sie das Verhalten während der Volatilität
Volatilität dient auch als Test für Liquidität. Wenn das Buch dick ist, hält die Liquidität unter Stress. Beobachten Sie also, wie sich Preis, Spread und Tiefe während Crashs, Wochenenden oder wichtigen Nachrichtenereignissen verhalten.
Was uns die Liquidität über die Marktgereiftheit sagt
In den frühen Tagen war der Krypto-Markt für wilde Schwankungen berüchtigt, die nach dünnen Büchern rochen. Es kann jedoch gesagt werden, dass der Markt sich erheblich weiterentwickelt hat, insbesondere mit institutionellen Akteuren. Wichtige Assets verfügen jetzt über institutionelle Zuflüsse und tiefere Bücher. Die Preise erscheinen zumindest bescheidener als zuvor.
BTC vs Altcoins
Bitcoin ist das liquideste Krypto-Asset an großen Börsen und dominiert weiterhin den Krypto-Markt.
Altcoins hatten im Vergleich zu BTC immer dünnere Bücher. Mit der Einführung des US-Exchange-Traded Funds (ETF) im Januar 2024 wurde es jedoch deutlicher.
Im Mai 2024 berichtete die Marktanalytik-Plattform Kaiko, dass die Anzahl der Bids und Asks in einem Orderbuch (d.h. BTC-Markttiefe) von etwa 400 Millionen auf ungefähr 500 Millionen Dollar über alle Börsen gestiegen war, seit der Einführung der ETFs.
BTC und ETH hatten während des vorherigen Bullenmarktes laut Kaiko ähnliche 1%-Markttiefenprofile. BTC hat jedoch doppelt so viel wie ETH.
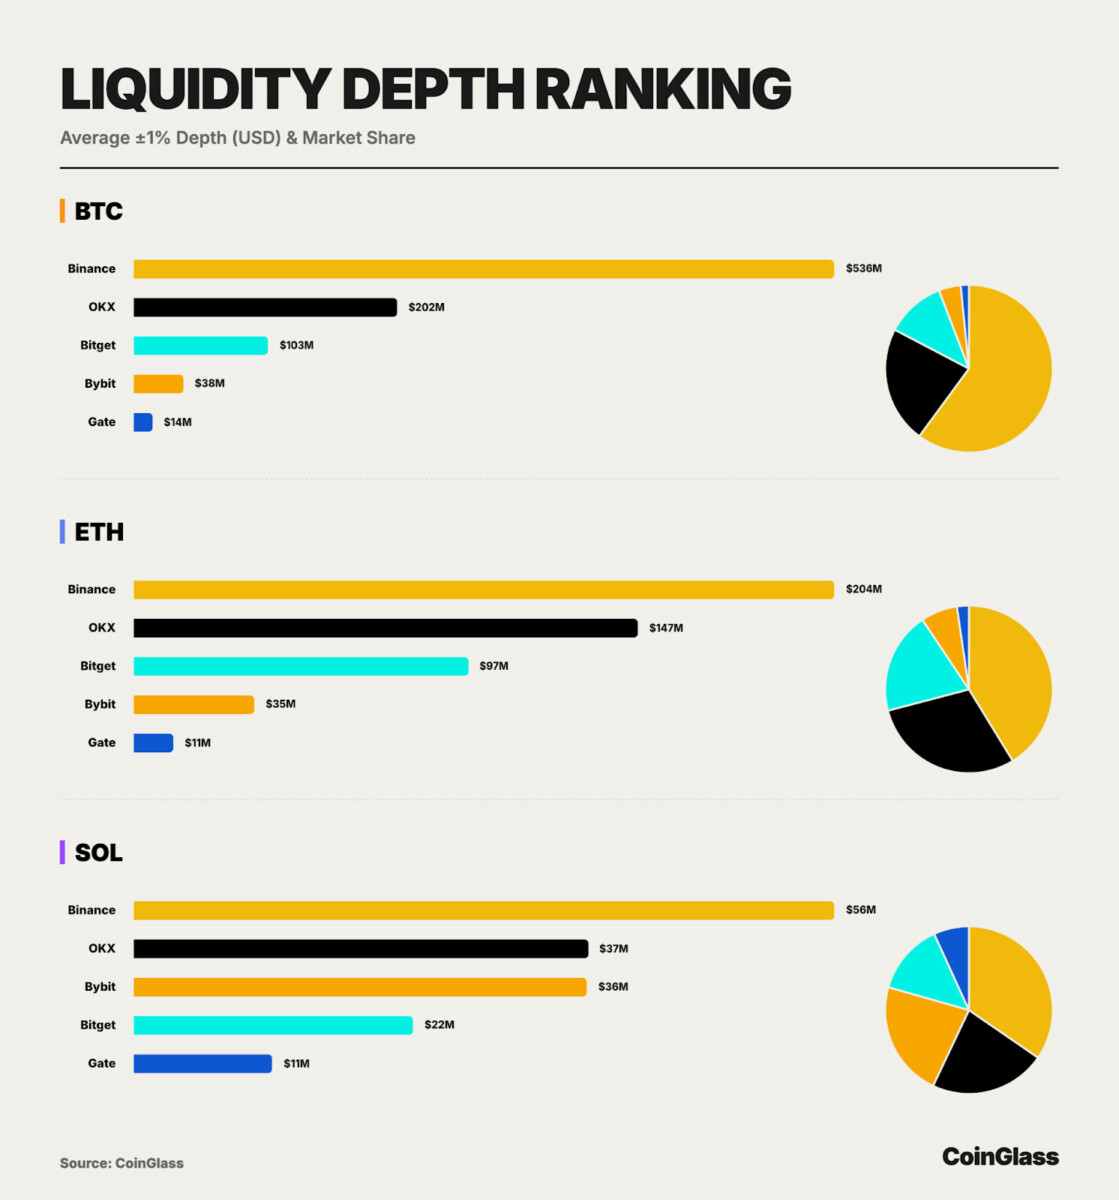
Im Dezember 2025 betrug die ±1% Tiefe von BTC allein bei Binance 536 Millionen Dollar, während ETH und SOL nur 204 Millionen Dollar bzw. 56 Millionen Dollar hatten.
Stablecoin-Paare vs native Paare
Über mehrere Handelsplattformen hinweg haben Krypto-Stablecoin-Paare wie BTC/USDT oder ETH/USDT ein größeres Handelsvolumen, besseren Spread und weniger Slippage im Vergleich zu nativen Paaren wie BTC/USD oder ETH/USD.
Die Dominanz reduziert sich auf den Nutzen. Mit Krypto-Fiat-Paaren müssen Händler mit Banken, Gebühren, Kundenidentifikation und anderen Compliance-Maßnahmen umgehen. Krypto-USDT- oder USDC-Paare hingegen haben diese traditionellen Bankbeschränkungen nicht und sind für Händler praktisch effizienter, um Geld zu bewegen.
Warum die Konzentration von Liquidität systemisch wichtig ist
Es gibt zwei Seiten der Liquiditätskonzentration. Wenn alle Bitcoin auf Binance oder Coinbase handeln, wird das Orderbuch dort unglaublich tief. Der Spread wird dünn, und Sie können sogar bis zu 10 Millionen Dollar BTC kaufen, ohne den Preis zu bewegen.
Aber das exponiert den Markt gegenüber einem einzigen Ausfallpunkt. Wenn die Börse einen Hack oder einen technischen Fehler erleidet, der sie für eine Weile offline nimmt, schaltet das die Liquidität für den Moment ab.