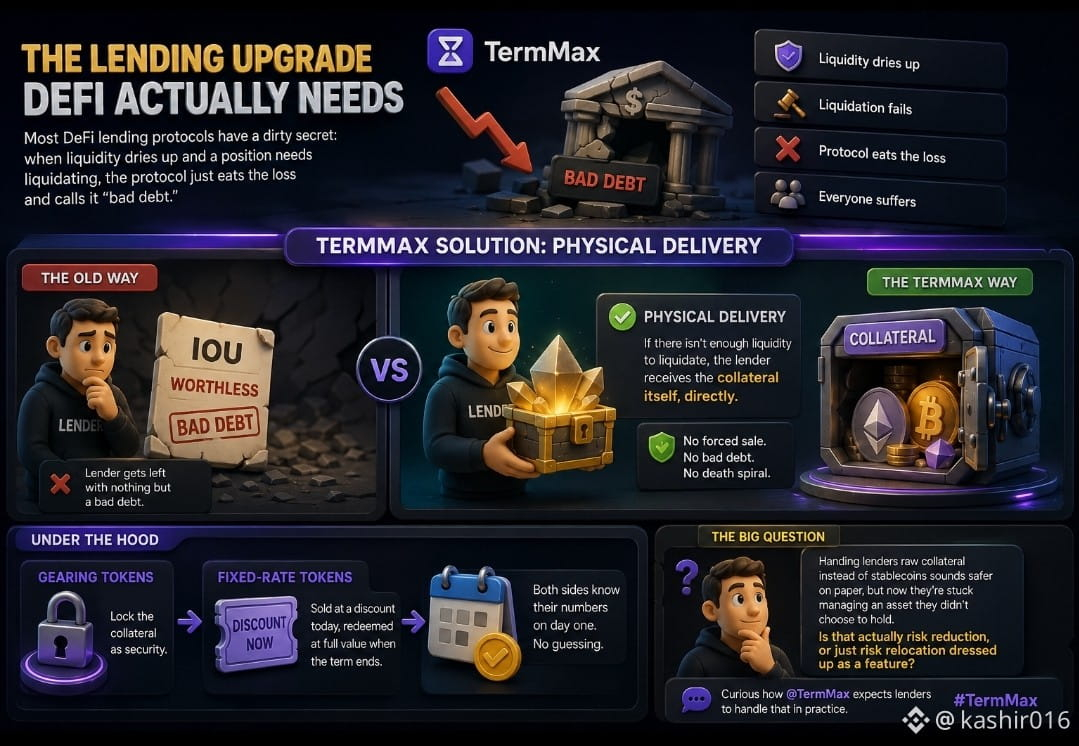
#termmax Die meisten DeFi-Kreditprotokolle haben ein schmutziges Geheimnis: Wenn die Liquidität versiegt und eine Position liquidiert werden muss, frisst das Protokoll einfach den Verlust und nennt ihn „Bad Debt“ (faule Forderung). TermMax macht das anders – und ehrlich gesagt hatte ich nicht damit gerechnet, dass ein Kreditprotokoll so weit vorausdenkt.
Das heißt Physical Delivery (physische Lieferung). Wenn nicht genug Liquidität vorhanden ist, um die Sicherheiten eines Kreditnehmers tatsächlich zu liquidieren, bleibt der Kreditgeber nicht auf einer IOU sitzen. Er erhält stattdessen die Sicherheiten selbst – direkt, ohne einen Zwangsverkauf in einem dünnen Markt. Diese eine Designentscheidung entfernt eines der hässlichsten Versagensmuster im DeFi-Kreditgeschäft: die Todesspirale, in der Liquidationen sich nicht durchsetzen können und am Ende alle gemeinsam den Verlust tragen.
Im Hintergrund basiert das Ganze auf Gearing Tokens, die die Sicherheiten sperren, sowie auf Fixed-Rate Tokens, die sich wie Zero-Coupon Bonds (Nullkuponanleihen) verhalten: Sie werden jetzt mit Abschlag verkauft und bei Ablauf des Terms zum vollen Wert eingelöst. So kennen beide Seiten ihre Zahlen schon am ersten Tag – statt zu raten, basierend darauf, wie die Marktlage diese Woche gerade aussieht.
Ich bin allerdings noch nicht ganz überzeugt. Kreditgebern rohe Sicherheiten statt Stablecoins auszuhändigen klingt auf dem Papier sicherer, aber jetzt müssen sie einen Vermögenswert verwalten, den sie eigentlich nicht auswählen wollten. Ist das wirklich eine Risikoreduktion – oder nur eine Risikoverschiebung, hübsch verpackt als Feature?
Mich interessiert, wie @TermMax erwartet, dass Kreditgeber das in der Praxis handhaben. #TermMax
$TERMINUS