„Brüder, wir haben das DeFi-Kreditwesen so viele Jahre entwickelt – warum nehmen wir immer noch unvorhersehbare variable Zinssätze an?“
Diese Frage bringt ganz natürlich feste Zinssätze, Laufzeiten und Risikomanagement mit ins Spiel und passt extrem gut zur Ausrichtung von TermMax.
Nachdem DeFi nun schon so viele Jahre existiert, denke ich im Moment jedoch eher über eine sehr grundlegende Frage nach:
Warum müssen sich die Zinssätze bei On-Chain-Krediten eigentlich ständig verändern?
Früher waren wir an die Modelle von Aave und Compound gewöhnt: Wenn sich die Kapitalauslastung ändert, ändern sich die Kredit- bzw. Ausleihzinsen ebenfalls. In einem Bullenmarkt, wenn die Nachfrage nach Kapital steigt, können die anfänglich noch nicht so hohen Kreditkosten schnell nach oben schießen.
Wenn DeFi jedoch wirklich Schritt für Schritt von „einem On-Chain-Casino“ hin zu einem reiferen Finanzmarkt werden will, dann glaube ich, dass feste Zinssätze und klar definierte Laufzeiten ein Schritt sind, an dem man vermutlich nicht vorbeikommt.
Genau daran hat mich die kürzliche Recherche zu @TermMax besonders interessiert.
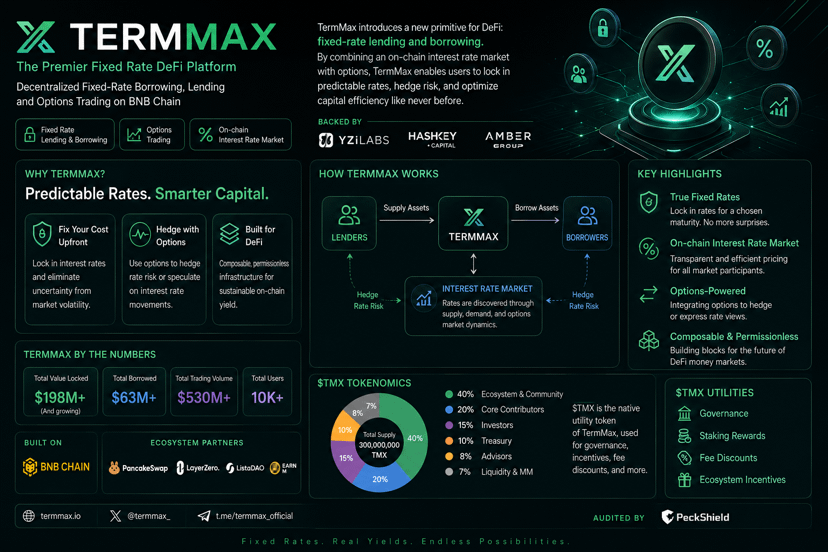
TermMax versucht, festverzinsliche Kredite mit einer Optionsmechanik zu verbinden. Für mich ist nicht nur spannend, dass es „ein weiteres DeFi-Kreditprotokoll“ ist, sondern dass es versucht, ein sehr reales Problem zu lösen:
Bevor ich Geld leihe – kann ich dann schon wissen, welche Kosten mich diese Mittel am Ende tatsächlich kosten werden?
Im traditionellen Finanzwesen ist das ganz normal, aber in der DeFi-Welt ist es bislang noch nicht zur gängigsten Nutzererfahrung geworden.
Wenn das On-Chain-Kapital in Zukunft weiter wächst, denke ich, dass der Wettbewerb sich nicht mehr nur darum drehen wird, „wer den höheren APY bietet“, sondern darum, wer Zinsen bereitstellen kann, die besser vorhersehbar sind, mit klareren Laufzeiten und reiferen Tools fürs Risikomanagement.
Aus diesem Blickwinkel betrachtet, könnte der feste Zinssatz genau das nächste Puzzlestück sein, auf das man beim DeFi-Kreditwesen achten sollte.
#termmax @TermMax
Diese Frage bringt ganz natürlich feste Zinssätze, Laufzeiten und Risikomanagement mit ins Spiel und passt extrem gut zur Ausrichtung von TermMax.
Nachdem DeFi nun schon so viele Jahre existiert, denke ich im Moment jedoch eher über eine sehr grundlegende Frage nach:
Warum müssen sich die Zinssätze bei On-Chain-Krediten eigentlich ständig verändern?
Früher waren wir an die Modelle von Aave und Compound gewöhnt: Wenn sich die Kapitalauslastung ändert, ändern sich die Kredit- bzw. Ausleihzinsen ebenfalls. In einem Bullenmarkt, wenn die Nachfrage nach Kapital steigt, können die anfänglich noch nicht so hohen Kreditkosten schnell nach oben schießen.
Wenn DeFi jedoch wirklich Schritt für Schritt von „einem On-Chain-Casino“ hin zu einem reiferen Finanzmarkt werden will, dann glaube ich, dass feste Zinssätze und klar definierte Laufzeiten ein Schritt sind, an dem man vermutlich nicht vorbeikommt.
Genau daran hat mich die kürzliche Recherche zu @TermMax besonders interessiert.
TermMax versucht, festverzinsliche Kredite mit einer Optionsmechanik zu verbinden. Für mich ist nicht nur spannend, dass es „ein weiteres DeFi-Kreditprotokoll“ ist, sondern dass es versucht, ein sehr reales Problem zu lösen:
Bevor ich Geld leihe – kann ich dann schon wissen, welche Kosten mich diese Mittel am Ende tatsächlich kosten werden?
Im traditionellen Finanzwesen ist das ganz normal, aber in der DeFi-Welt ist es bislang noch nicht zur gängigsten Nutzererfahrung geworden.
Wenn das On-Chain-Kapital in Zukunft weiter wächst, denke ich, dass der Wettbewerb sich nicht mehr nur darum drehen wird, „wer den höheren APY bietet“, sondern darum, wer Zinsen bereitstellen kann, die besser vorhersehbar sind, mit klareren Laufzeiten und reiferen Tools fürs Risikomanagement.
Aus diesem Blickwinkel betrachtet, könnte der feste Zinssatz genau das nächste Puzzlestück sein, auf das man beim DeFi-Kreditwesen achten sollte.
#termmax @TermMax