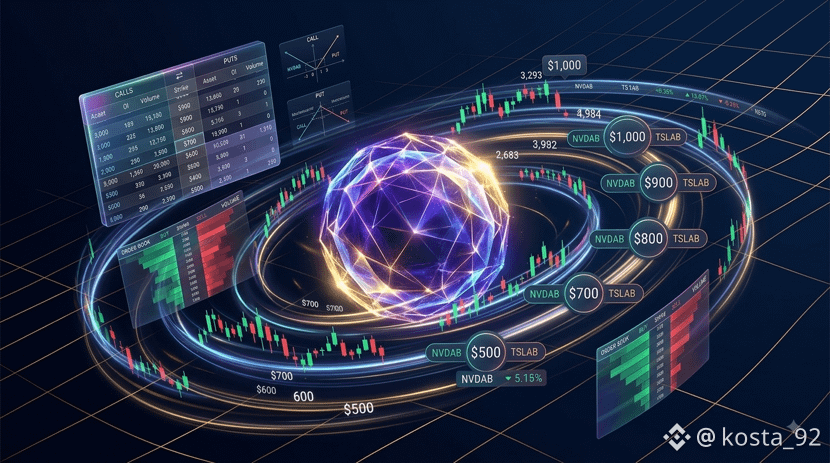
Max-Pain-Effekt: warum sich bStocks freitags an runde Kurse „kleben“ 🧲
Habt ihr bemerkt, wie sich gegen Ende der Woche ein Papier wie $NVDAB oder $TSLAB scheinbar unnatürlich um eine runde Marke einengt, während es den allgemeinen Hintergrund des Kryptomarkts komplett ignoriert?
Das ist der Max-Pain-Effekt (maximaler Schmerz) aus dem US-Derivatehandel, der spiegelbildlich auf bStocks übertragen wird:
Delta-Hedging durch Institutionen: An Tagen der freitäglichen Options-Expiry (OpEx) halten Market Maker den Basiswert an der Stelle, an der die maximal mögliche Anzahl von Optionskontrakten der Retail-Anleger auf null ausläuft.
Spiegellimitbuch bei bStocks: Arbitrage-Algorithmen von Binance synchronisieren den Token-Preis mit dem Basiswert und trocknen die richtungsgebundene Volatilität bis zum Session-Ende aus.
Praktische Schlussfolgerung: Versucht am Freitagabend auf bStocks Ausbrüche von Kursniveaus zu handeln – das ist ein Kampf gegen die institutionelle Liquidität. Diese Zeit ist für das Arbeiten an den Rändern des Flats oder für das Fixieren des Wochengewinns.
Beachtet ihr beim Trading mit bStocks den Expirationskalender an der Wall Street oder handelt ihr nur nach dem reinen Chart? 👇
@BinanceCIS #bStocksCIS