#dusk @Dusk $DUSK
Was mir zuerst aufgefallen ist, war die Liquidität — nicht der Preis.
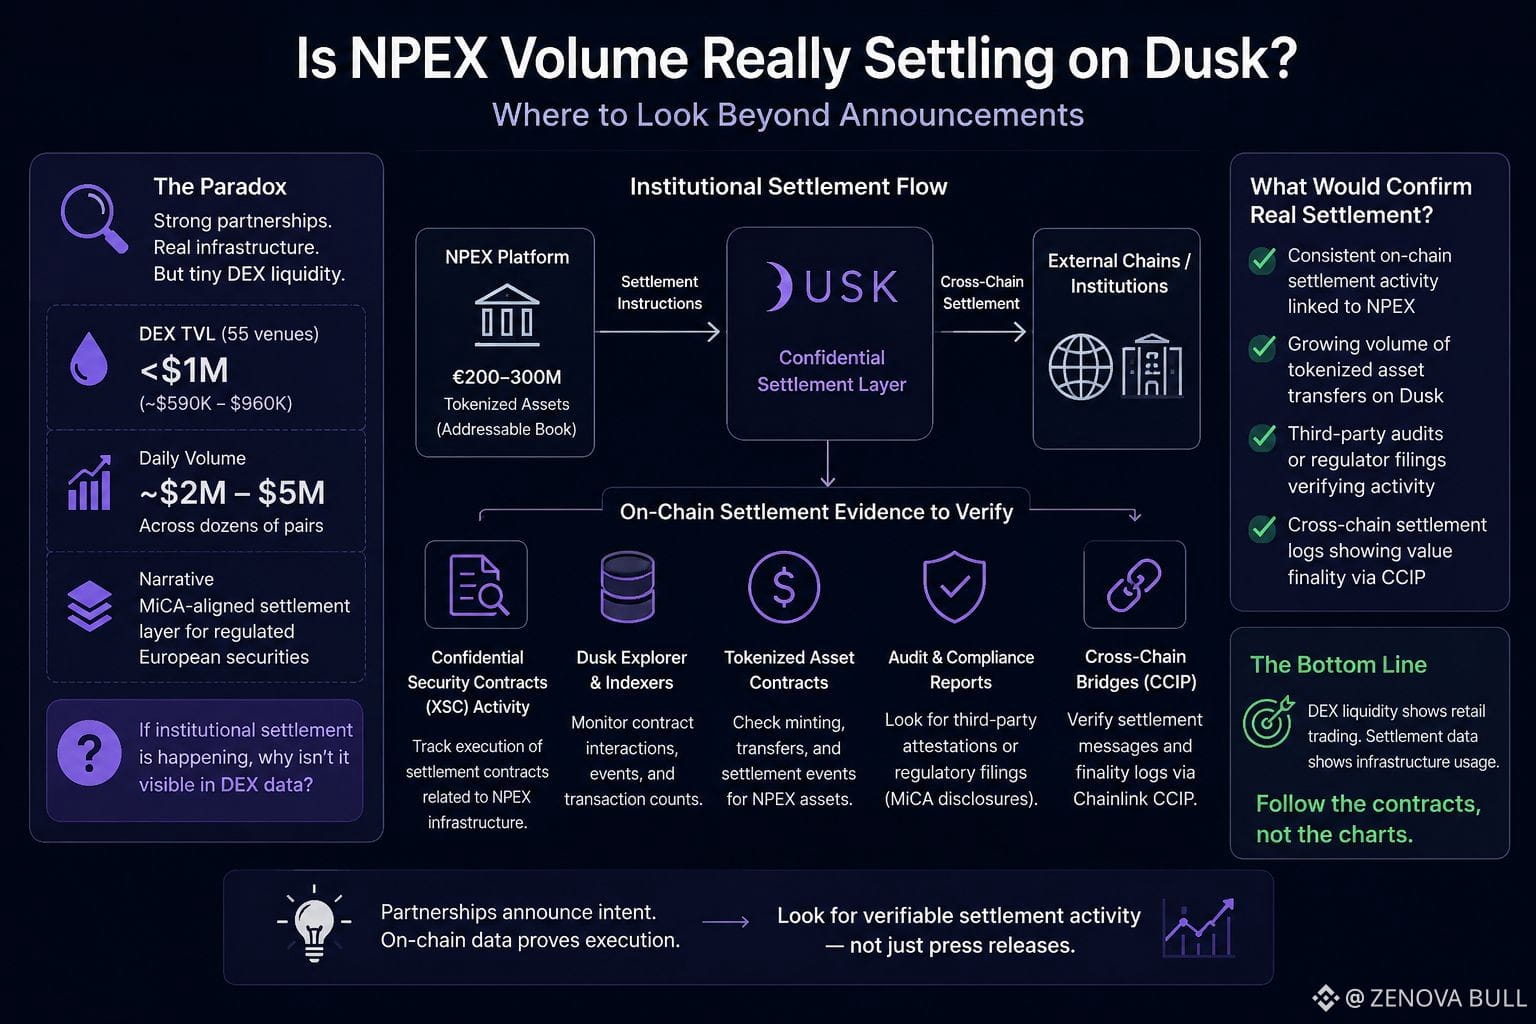
Dusk-DEX-Pools auf rund 55 Plattformen tragen zusammen eine TVL in Höhe von unter 1 Mio. US-Dollar — oft im Bereich zwischen 590.000 und 960.000 US-Dollar, je nach Snapshot. Das tägliche Handelsvolumen liegt bei ein paar Millionen US-Dollar und ist auf Dutzende von Handelspaaren verteilt. Das ist ein „Retail“-ähnliches Footprint für einen Token, dessen gesamter Pitch institutionelle Abwicklung ist.
Ich hatte erwartet, dass diese Zahl anders aussieht, angesichts des Marketings. Dusk Positionierung ist nicht „ein weiteres L1“ — sondern eine MiCA-konforme Abwicklungsschicht für regulierte europäische Wertpapiere, verankert durch die NPEX-Partnerschaft (200–300 Mio. € in tokenisierten Assets, wiederholt genannt seit Anfang 2025) und, neuerdings, durch Chainlinks CCIP für die grenzüberschreitende Abwicklung. Das Mainnet ist seit Januar 2025 live. Hyperstaking zahlt reale Rendite aus. Auf dem Papier ist das Infrastruktur — kein spekulativer Token.
Aber Infrastruktur-Nutzung und DEX-Trading sind unterschiedliche Dinge, und genau das ist der Punkt, der bei mir hängen blieb: Ich konnte keine öffentliche, verifizierbare Kennzahl finden, die das tatsächlich abgerechnete Volumen zeigt, das über die NPEX-Integration on-chain durch Dusk fließt — nur die angegebene Kapazität der Plattform und die Formulierung „Pilot to production“. Die 200–300 Mio. € beschreiben das adressierbare Orderbuch von NPEX, nicht die bestätigte Durchsatzleistung auf Dusk selbst.
Vielleicht schaue ich auf die falsche Ebene — institutionelle Abwicklungs-Schienen sollen in DEX-Liquiditätsdiagrammen nicht auftauchen. Aber wenn das stimmt, müsste es dafür ein anderes Datenset geben, das das belegt, und im Moment kann ich keines finden.
Wo würdet ihr konkret nachsehen, um zu verifizieren, dass NPEX-Volumen auf Dusk abgerechnet wird — statt nur als Partnerschaft angekündigt zu sein?
$AEON
$STAR
Was mir zuerst aufgefallen ist, war die Liquidität — nicht der Preis.
Dusk-DEX-Pools auf rund 55 Plattformen tragen zusammen eine TVL in Höhe von unter 1 Mio. US-Dollar — oft im Bereich zwischen 590.000 und 960.000 US-Dollar, je nach Snapshot. Das tägliche Handelsvolumen liegt bei ein paar Millionen US-Dollar und ist auf Dutzende von Handelspaaren verteilt. Das ist ein „Retail“-ähnliches Footprint für einen Token, dessen gesamter Pitch institutionelle Abwicklung ist.
Ich hatte erwartet, dass diese Zahl anders aussieht, angesichts des Marketings. Dusk Positionierung ist nicht „ein weiteres L1“ — sondern eine MiCA-konforme Abwicklungsschicht für regulierte europäische Wertpapiere, verankert durch die NPEX-Partnerschaft (200–300 Mio. € in tokenisierten Assets, wiederholt genannt seit Anfang 2025) und, neuerdings, durch Chainlinks CCIP für die grenzüberschreitende Abwicklung. Das Mainnet ist seit Januar 2025 live. Hyperstaking zahlt reale Rendite aus. Auf dem Papier ist das Infrastruktur — kein spekulativer Token.
Aber Infrastruktur-Nutzung und DEX-Trading sind unterschiedliche Dinge, und genau das ist der Punkt, der bei mir hängen blieb: Ich konnte keine öffentliche, verifizierbare Kennzahl finden, die das tatsächlich abgerechnete Volumen zeigt, das über die NPEX-Integration on-chain durch Dusk fließt — nur die angegebene Kapazität der Plattform und die Formulierung „Pilot to production“. Die 200–300 Mio. € beschreiben das adressierbare Orderbuch von NPEX, nicht die bestätigte Durchsatzleistung auf Dusk selbst.
Vielleicht schaue ich auf die falsche Ebene — institutionelle Abwicklungs-Schienen sollen in DEX-Liquiditätsdiagrammen nicht auftauchen. Aber wenn das stimmt, müsste es dafür ein anderes Datenset geben, das das belegt, und im Moment kann ich keines finden.
Wo würdet ihr konkret nachsehen, um zu verifizieren, dass NPEX-Volumen auf Dusk abgerechnet wird — statt nur als Partnerschaft angekündigt zu sein?
$AEON
$STAR