$AEON
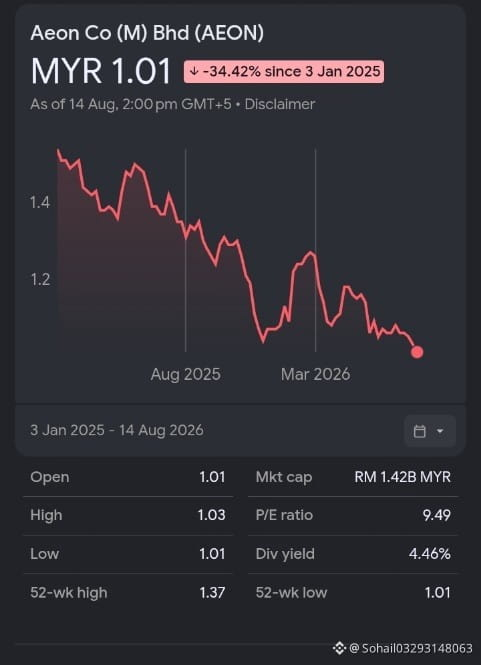
#AEONalpha 📈 Direktantwort ZuerstDer 12-Monats-Analysten-Konsenszielkurs für Aeon Co (M) Bhd (KLSE: AEON) liegt bei 1,55 MYR und entspricht einem geschätzten Upside-Potenzial von 53,46% gegenüber dem aktuellen Kurs von 1,01 MYR. Investmentbanken wie Kenanga Investment Bank behalten ein „OUTPERFORM“-Rating mit einem Kursziel von 1,40 MYR bei, basierend auf starken Erträgen aus dem Property-Management und der Expansion von Private Labels.
📊 Aufschlüsselung des Analystenziels
Wall-Street- und regionale Analysten zeigen eine äußerst positive strukturelle Einschätzung des Unternehmens:
👉 Durchschnittlicher Kurszielwert: 1,55 MYR (+53,46% Upside-Potenzial).
👉 Höhere Schätzung: 1,98 MYR (+95% Upside).
👉 Niedrigere Schätzung: 0,97 MYR (-4% Downside).
👉 Konsensbewertung: Strong Buy, basierend auf aggregierten Analystenabstimmungen.
⚠️ Risikomatrix, die man im Blick behalten sollteMakroumfeld: Hohe Lebenshaltungskosten belasten das M40-Mittelstandssegment und schränken damit den verfügbaren Spielraum für diskretionäre Bekleidung und Filial-/Department-Store-Segmente ein.Kosten-/Aufwandsdruck: Höhere strukturelle Stromtarife und Mindestlohnböden drücken weiterhin die Einzelhandelsmargen.
#SECCancelsCryptoInvestmentContractRulesMeeting
#WhiteHousePlansAug19MeetingWithCryptoExecs
#CboeSeeks3xBitcoinAndEtherETFs
#SanDiskRises7%OnRevenueGrowthOutlook