Arbitrage-Gap: was mit bStocks um 13:30 UTC passiert ⚡️
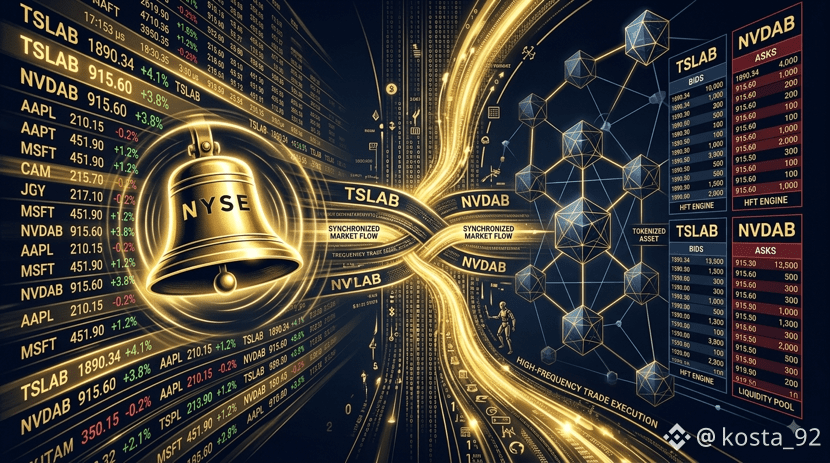
Zum Zeitpunkt der Eröffnung der New-Yorker Börse beginnt bei bStocks auf Binance in den Orderbüchern Sekundenchaos: Preissprünge und eine schnelle Neuberechnung des Spreads.
Das ist die Arbeit von Market Makern, um den On-Chain-Token mit dem Basismarkt zu synchronisieren:
Zusammenbruch des nächtlichen Spreads: Außerhalb der Sitzung wird der Preis durch die lokale Nachfrage innerhalb der Börse gebildet. Um 13:30 UTC ziehen Algorithmen die Kursstellung sofort an den realen ersten Print der NASDAQ heran.
Beseitigung von Ineffizienzen: Wenn Krypto-Trader über Nacht $TSLAB relativ zum Future überhitzt haben, gleichen Arbitrage-Bots innerhalb von Sekunden den Ungleichlauf durch Volumen aus.
Liquiditätsentzug: Die ersten 5 Minuten der Sitzung sind der zentrale Pool für die Ausführung aufgeschobener Orders.
Für Trader ist dieser Moment entweder das Risiko, mit dem Hebel „herausgequetscht“ zu werden, oder der Einstieg zu einem fairen Preis des Tages – ohne nächtlichen Aufschlag.
Handelst du bStocks 24/7 oder steigst du strikt innerhalb der US-Sitzung ein? 👇
@BinanceCIS #bStocksCIS