Treasury-Unternehmen
#procapfilesbitcointreasurydiscountetf #AlphaFamily
ProCap Financial rückt erneut eines der interessantesten Probleme im Bitcoin-Treasury-Markt in den Fokus: Was passiert, wenn ein Unternehmen eine große Menge Bitcoin besitzt, dessen Aktien jedoch mit einem erheblichen Abschlag gegenüber dem Wert der Vermögenswerte gehandelt werden, die in seiner Bilanz ausgewiesen sind? Die jüngste Entwicklung im Zusammenhang mit einem vorgeschlagenen Bitcoin-Treasury-Discount-ETF ist besonders wichtig, weil sie die Idee von Discount-weit gehandelten Bitcoin-Treasury-Unternehmen über eine einzelne Unternehmensbilanz hinaus erweitert und möglicherweise in eine investierbare Marktstrategie verwandelt.
Die Geschichte beginnt mit ProCap Financial, dem auf Bitcoin fokussierten Unternehmen, das mit Anthony Pompliano verbunden ist. ProCap wurde mit einer Strategie gegründet, die darauf ausgerichtet ist, Bitcoin als primären Treasury-Reserve-Asset anzuhäufen, während gleichzeitig finanz- und medienbezogene Geschäftsbereiche entwickelt werden. Das Unternehmen hat Bitcoin wiederholt als langfristiges Reservevermögen beschrieben – wegen des festen Angebots, der Knappheit und der globalen Liquidität. Seine erklärte Treasury-Strategie ermöglicht zudem Gelegenheitskäufe, wenn die Marktlage darauf hindeutet, dass Bitcoin unterbewertet ist.
Doch Bitcoin zu besitzen ist nur ein Teil der Gleichung. Die größere Frage für Aktionäre ist, wie viel sie tatsächlich für diese Bitcoin-Exponierung über die Aktie des Unternehmens bezahlen. Genau hier wird der Begriff mNAV, also Marktwert-zu-Nettoinventarwert (market value-to-net asset value), extrem wichtig. Wenn ein Unternehmen Bitcoin im Wert von 100 Millionen US-Dollar besitzt, aber der Markt das Unternehmen nach Berücksichtigung relevanter Verbindlichkeiten nur mit 70 Millionen US-Dollar bewertet, kaufen Anleger faktisch ein Exposure auf diese Vermögenswerte mit Abschlag. Dieser Abschlag kann eine völlig andere Anlagechance schaffen als der bloße Kauf von Bitcoin selbst.
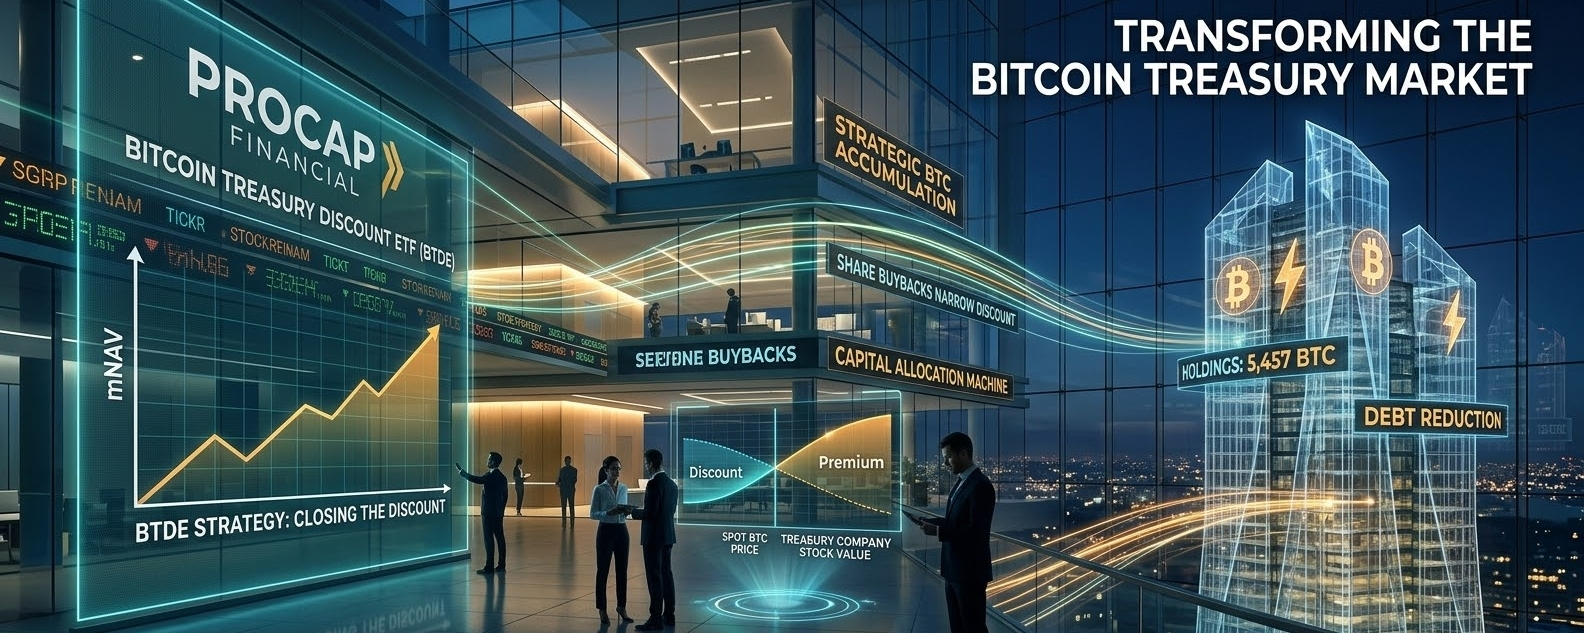
ProCap geht dieses Problem bereits aktiv an. Im März 2026 gab das Unternehmen bekannt, weitere 450 Bitcoin gekauft zu haben und damit seine Bestände zu diesem Zeitpunkt auf 5.457 BTC zu erhöhen. Gleichzeitig sagte ProCap, es habe in den vorangegangenen 10 Tagen mehr als 782.000 Aktien zurückgekauft, weil die Aktie mit einem erheblichen Abschlag gegenüber dem NAV gehandelt habe. Das Unternehmen erklärte, die Rückkäufe hätten den NAV-Abschlag bereits verringert, und es beabsichtige, die Aktien weiter zurückzukaufen, solange der Abschlag weiterhin erheblich sei.
Diese Strategie ist wichtig, weil ein Unternehmen den wirtschaftlichen Wert, der jeweils durch jede verbleibende Aktie repräsentiert wird, potenziell steigern kann, wenn es eigene Aktien zurückkauft, die unter dem Wert der dieser Aktie zurechenbaren Vermögenswerte notieren. Ganz einfach: Stellen Sie sich vor, ein Unternehmen hat 100 Millionen US-Dollar Nettovermögen und 10 Millionen Aktien, sodass jeder Anteil einen Vermögenswert von 10 US-Dollar als zugrunde liegenden Wert repräsentiert. Wenn der Marktpreis auf 7 US-Dollar fällt und das Unternehmen über ausreichend Liquidität verfügt, um die Aktien zu diesem Preis zurückzukaufen, kann der Rückkauf dieser Aktien die Anzahl der ausstehenden Aktien verringern, ohne für jede entfernte Aktie jeweils 10 US-Dollar an zugrunde liegendem Vermögenswert auszugeben. Die verbleibenden Aktionäre können sich daher einen größeren Anteil an den zugrunde liegenden Vermögenswerten sichern.
Dies ist die grundlegende ökonomische Logik hinter dem Versuch, einen mNAV-Abschlag zu schließen, und es ist eine der Gründen, warum Bitcoin-Treasury-Unternehmen für Anleger zunehmend interessant werden. Sie sind nicht einfach passive Bitcoin-Halter. Ihre Kapitalstruktur, die Anzahl der Aktien, Schulden, Finanzierungsaktivitäten und die Fähigkeit, Aktien auszugeben oder zurückzukaufen, können alle beeinflussen, wie viel Bitcoin-Exposure jede einzelne Aktie repräsentiert.
Der vorgeschlagene Bitcoin-Treasury-Discount-ETF geht diese Idee noch einen Schritt weiter. Anstatt Investoren zu bitten, ein einzelnes Unternehmen zu identifizieren, das unter dem Wert seiner Bitcoin-Bestände gehandelt wird, kann ein ETF potenziell Exposure gegenüber einer Gruppe oder einer Strategie bündeln, die um Bitcoin-Treasury-Unternehmen herum aufgebaut ist, die mit Abschlägen handeln. Das schafft eine neue Art, über den wachsenden Corporate-Bitcoin-Treasury-Sektor nachzudenken.
Der Zeitpunkt ist besonders spannend, weil der Markt für Bitcoin-Treasury-Unternehmen inzwischen viel größer und komplexer geworden ist. ProCap selbst entstand durch eine grob 1 Milliarde US-Dollar schwere Fusionsstruktur und sammelte hundert Millionen US-Dollar an Kapital, um seine Bitcoin-Strategie zu verfolgen. Reuters berichtete, dass das Unternehmen anfangs auf bis zu 1 Milliarde US-Dollar an Bitcoin-Beständen abzielte und zusätzliche Einnahmen über Finanzaktivitäten rund um seine Bitcoin-Reserven generieren wollte.
Dieses Modell unterscheidet sich davon, einfach Bitcoin in einer Wallet zu halten. Ein Bitcoin-Treasury-Unternehmen fügt zwischen den Investor und Bitcoin eine zusätzliche Ebene. Anleger halten Eigenkapital an dem Unternehmen, und die Bilanz des Unternehmens enthält Bitcoin, Cash, Schulden sowie weitere Vermögenswerte und Verbindlichkeiten. Aufgrund dieser Struktur kann die Aktie über oder unter dem geschätzten Wert der Bitcoin-Bestände handeln.
Diese Prämien- bzw. Abschlagsdynamik ist es, die das ETF-Konzept potenziell besonders wirkungsvoll macht.
Wenn Treasury-Unternehmen in Phasen der Angst mit großen Abschlägen gehandelt werden, könnte ein ETF, der um diese Abschläge herum konstruiert ist, theoretisch Exposure gegenüber Unternehmen bieten, deren Marktpreise deutlich unter den zugrunde liegenden Bitcoin-bezogenen Vermögenswerten liegen. Wenn sich diese Abschläge später verengen, könnten Aktionäre potenziell sowohl vom Kursbewegung der Bitcoin-bezogenen Vermögenswerte als auch von der Neubewertung der Unternehmen selbst profitieren.
Aber es gibt einen wichtigen Haken: Ein Abschlag bedeutet nicht automatisch, dass eine Aktie günstig ist.
Der Markt kann einen Abschlag aus einem Grund ansetzen. Anleger müssen Faktoren wie Schulden, Betriebsausgaben, Verwässerung, Managemententscheidungen, Finanzierungsstrukturen, bevorzugte Wertpapiere, Wandelanleihen und die Möglichkeit berücksichtigen, dass die Bitcoin-Bestände des Unternehmens stark fallen könnten. Ein Unternehmen, das 300 Millionen US-Dollar an Bitcoin hält, ist für gewöhnliche Aktionäre nicht zwangsläufig 300 Millionen US-Dollar wert, wenn es gleichzeitig auch erhebliche Verpflichtungen trägt.
Die neuesten Finanzzahlen von ProCap zeigen genau, warum Anleger über die Schlagzeilen-Zahl bei Bitcoin hinausblicken müssen. In der ersten Hälfte 2026 meldete ProCap einen Nettoverlust von rund 172,8 Millionen US-Dollar und verbuchte einen nicht realisierten Verlust von etwa 154,8 Millionen US-Dollar auf seine digitalen Vermögenswerte. Zum 30. Juni 2026 meldete das Unternehmen 5.355 Bitcoin mit einem beizulegenden Zeitwert von ungefähr 313,4 Millionen US-Dollar. Außerdem hatte es rund 99,6 Millionen US-Dollar an ausstehenden Wandelanleihen sowie etwa 15,3 Millionen US-Dollar an Barmitteln und Zahlungsmitteläquivalenten.
Diese Zahlen zeigen die zweischneidige Natur einer Bitcoin-Treasury-Strategie. Wenn Bitcoin steigt, kann die Bilanz enorm profitieren. Wenn Bitcoin fällt, kann die gleiche Konzentration große nicht realisierte Verluste erzeugen. Die Aktie kann daher deutlich stärker schwanken als ein traditionelles Unternehmen mit diversifizierten operativen Cashflows.
Es gibt außerdem ein Finanzierungsrisiko. Wandelnde Schulden können Kapital für den Bitcoin-Aufbau bereitstellen, schaffen aber Verpflichtungen und können – je nach Bedingungen – zu künftiger Verwässerung führen. Die Einreichungen von ProCap zeigen, dass die ausstehenden wandelbaren Schuldverschreibungen zum 30. Juni 2026 ein Nominalvolumen von rund 99,6 Millionen US-Dollar hatten, während bestimmte Rückkaufrechte von Inhabern ab 2027 ausübbar werden könnten.
Darum kann eine Bitcoin-Treasury-Abschlagsstrategie nicht einfach nur auf die Anzahl der gehaltenen Bitcoin schauen. Die Qualität der Bilanz ist genauso wichtig.
Ein weiterer faszinierender Teil der Geschichte ist ProCaps Bereitschaft, selbst Bitcoin zu nutzen, um Strategien zur Steigerung des Shareholder-Values zu unterstützen. Im Juni 2026 berichteten Meldungen, dass ProCap 52 Bitcoin verkaufte, um ein Aktienrückkaufprogramm zu finanzieren. Dieser Schritt erregte Aufmerksamkeit, weil er zeigte, dass das Unternehmen bereit war, seine Bitcoin-Position zu reduzieren, wenn das Management davon ausging, dass der Rückkauf von stark abdiskontiertem Eigenkapital einen größeren Wert für Aktionäre schaffen könnte.
Auf den ersten Blick klingt es widersprüchlich, wenn man als Bitcoin-Treasury-Unternehmen Bitcoin verkauft. Aus Sicht der Kapitalallokation kann es jedoch Sinn ergeben, wenn die Aktien des Unternehmens weit unter dem Wert der Vermögenswerte gehandelt werden, die sie stützen. Die entscheidende Frage lautet dann: Welche Maßnahme schafft mehr Wert für die verbleibenden Aktionäre – mehr Bitcoin zu kaufen oder tief abdiskontierte Aktien zurückzukaufen?
Genau das ist die Art von Kapitalallokationsentscheidung, die Bitcoin-Treasury-Unternehmen von traditionellen ETFs unterscheidet.
Ein konventioneller Spot-Bitcoin-ETF versucht den Preis von Bitcoin selbst nachzubilden. Ein ETF für Bitcoin-Treasury-Unternehmen kann sich jedoch sehr unterschiedlich verhalten, weil Anleger den Konzernbilanzen, Managemententscheidungen, Kapitalstrukturen und dem Sentiment am Aktienmarkt ausgesetzt sind. Eine strategie mit Fokus auf Abschläge fügt eine weitere Ebene hinzu, indem sie auf die Differenz zwischen dem Marktwert dieser Unternehmen und dem Wert der Vermögenswerte abzielt, die sie kontrollieren.
Die potenzielle Chance ist besonders in Phasen offensichtlich, in denen Anleger übermäßig pessimistisch gegenüber Bitcoin-Treasury-Unternehmen werden. Nehmen wir an, Bitcoin bleibt stabil, während die Aktie eines Treasury-Unternehmens deutlich fällt – etwa wegen Sorgen über Verwässerung, Liquidität oder eine Schwäche des breiteren Aktienmarkts. Das mNAV des Unternehmens könnte erheblich sinken. Wenn das Management über ausreichend Liquidität verfügt und die Fähigkeit hat, Aktien zurückzukaufen, könnte es diesen Abschlag ausnutzen. Wenn der Markt später den zugrunde liegenden Wert erkennt, kann sich der Abschlag verengen.
Doch auch das Gegenteil ist möglich.
Ein Unternehmen kann sehr lange mit Abschlag handeln. Bitcoin kann fallen. Schulden können teurer werden. Aktionäre können mit Verwässerung konfrontiert werden. Das Management kann schlechte Entscheidungen zur Kapitalallokation treffen. Und der Abschlag kann sich tatsächlich ausweiten statt zu verschwinden.
Darum bräuchte ein ETF, der um das Thema Bitcoin-Treasury-Abschläge herum aufgebaut ist, eine klar definierte Methodik. Anleger würden wissen wollen, wie Unternehmen ausgewählt werden, wie mNAV berechnet wird, wie Schulden behandelt werden, wie Bitcoin-Bestände bewertet werden, wie häufig das Portfolio neu ausbalanciert wird und was passiert, wenn ein Unternehmen die erforderliche Abschlagschwelle nicht mehr erfüllt.
Die größere Bedeutung geht über ProCap selbst hinaus. Die unternehmensweite Bitcoin-Übernahme entwickelt sich von einer einfachen „Bitcoin kaufen und halten“-Erzählung hin zu einer ausgefeilteren Kapitalmarktstrategie. Unternehmen experimentieren mit Schulden, Eigenkapitalemissionen, Vorzugswertpapieren, Derivaten, staking-bezogenen Chancen, Covered Calls, Aktienrückkäufen und anderen Mechanismen, um den wirtschaftlichen Wert ihrer Bitcoin-Reserven zu erhöhen.
Die eigenen Einreichungen von ProCap beschreiben eine Treasury-Policy, die auf Bitcoin ausgerichtet ist, während gleichzeitig ausreichend Cash für Betriebskapital und vertragliche Anforderungen vorgehalten wird. Seine Strategie sieht außerdem vor, optionenbasierte Strategien wie Covered Calls zu nutzen, um aus den Bitcoin-Beständen Erträge zu generieren – allerdings können solche Strategien zusätzliche Risiken einführen und dazu führen, dass Bitcoin verkauft wird, wenn Optionen ausgeübt werden.
Das macht den Bitcoin-Treasury-Sektor zunehmend ähnlicher einer neuen Kategorie des Asset-Managements – nicht nur einer Ansammlung von Unternehmen, die BTC halten.
Es gibt außerdem ein wichtiges psychologisches Element. Wenn Bitcoin stark bullisch ist, sind Anleger möglicherweise bereit, für Treasury-Unternehmen eine Prämie zu zahlen, weil sie erwarten, dass das Management weiter Bitcoin akkumuliert und das BTC-Exposure pro Aktie potenziell erhöht. In Bärenphasen hingegen können die gleichen Aktien deutlich härter bestraft werden, weil sich Anleger Sorgen über Finanzierung, Verwässerung und Schulden machen.
Das Ergebnis ist ein Markt, in dem das Sentiment den Aktienkurs erheblich weg von dem Wert des zugrunde liegenden Bitcoin bewegen kann.
Diese Entkopplung ist genau das, was das Konzept eines Discount-ETFs abzubilden versucht.
Für Bitcoin-Anleger lohnt es sich, diese Entwicklung zu beobachten, weil sie möglicherweise eine weitere Brücke zwischen traditionellen Aktienmärkten und dem Krypto-Markt schlagen kann. Anstatt Anleger dazu zu bringen, Bitcoin direkt zu halten oder einen konventionellen Spot-ETF zu kaufen, könnte eine Strategie auf abdiskontierten Treasury-Unternehmen Anlegern Exposure gegenüber Unternehmen geben, deren Eigenkapitalbewertungen durch ihre Bitcoin-Reserven beeinflusst werden.
Für institutionelle Anleger könnte das Konzept noch interessanter sein. Ein diversifizierter Korb kann das unternehmensspezifische Risiko reduzieren, wenn man alles auf ein einziges Treasury-Unternehmen setzt. Anstatt sich vollständig auf ProCap zu verlassen, könnten Anleger potenziell Exposure auf eine breitere Sammlung von Firmen mit unterschiedlichen Niveaus an Bitcoin-Beständen, Schulden, Liquidität und Managementstrategien erhalten.
Dennoch sollten Anleger „Abschlag“ nicht mit „garantiertem Upside“ verwechseln. Der Abschlag existiert, weil der Markt ein Risiko bepreist. Die gesamte These hängt davon ab, ob dieses Risiko irgendwann aufgelöst wird – ob Bitcoin steigt, ob das Management Kapital effektiv allokieren kann und ob der Markt die Bewertungslücke schließlich enger macht.
Die Historie von ProCap liefert bereits ein Beispiel dafür, wie entschlossen das Management bereit ist, den Abschlag anzugehen. Das Unternehmen hatte zuvor einen deutlichen Schuldenabbau und Aktienrückkäufe angekündigt und gleichzeitig weiterhin Bitcoin aufgebaut. Im Februar 2026 meldete ProCap 5.007 BTC, rund 72 Millionen US-Dollar an Barmitteln und 100 Millionen US-Dollar an ausstehenden wandelbaren Schuldverschreibungen, nachdem es seine Position in Wandelanleihen von etwa 235 Millionen US-Dollar reduziert hatte. Zu diesem Zeitpunkt berichtete das Unternehmen über ein mNAV von 0,6x – das bedeutet, dass die Marktbewertung deutlich unter dem Wert lag, der seinen Bitcoin-bezogenen Vermögenswerten anhand der angegebenen Berechnung zugeschrieben wurde.
Das ist die Kernerzählung hinter dem neuesten ETF-Antrag: Bitcoin-Treasury-Unternehmen können manchmal falsch bepreist sein, und diese Fehlbewertungen selbst könnten zu einer investierbaren Strategie werden.
Die größere Frage ist nun, ob der Markt bereit ist, mNAV-Abschläge als eigene Anlageklasse zu behandeln.
Wenn künftig mehr Bitcoin-Treasury-Unternehmen unter den Wert ihrer zugrunde liegenden Vermögenswerte zu handeln beginnen, könnten Finanzprodukte, die speziell um diese Abschläge herum konstruiert sind, erhebliches Interesse wecken. Wenn die Strategie funktioniert, könnte das Treasury-Unternehmen dazu ermutigen, bei Aktienrückkäufen, dem Management der Bilanz und anderen Mechanismen, die die Lücke zwischen dem Eigenkapitalwert und dem Bitcoin-gestützten Vermögenswert zu verringern, noch aggressiver zu werden.
Wenn Abschläge jedoch bestehen bleiben, weil Anleger den Kapitalstrukturen nicht trauen oder glauben, dass Bitcoin-Treasury-Unternehmen ein übermäßiges finanzielles Risiko tragen, könnte ein ETF schlicht eine Gruppe scheinbar günstiger Aktien bündeln – ohne das zugrunde liegende Problem zu lösen.
Diese Unterscheidung ist entscheidend.
Die Zukunft dieser Strategie wird wahrscheinlich von drei Dingen abhängen: der langfristigen Preisentwicklung von Bitcoin, der finanziellen Disziplin der Managementteams von Treasury-Unternehmen und dem Vertrauen der Anleger in die Bewertungsmethoden, mit denen mNAV berechnet wird.
Für ProCap im Speziellen lohnt es sich, diese Entwicklung besonders genau zu verfolgen. Das Unternehmen versucht nicht mehr nur, Bitcoin anzuhäufen. Es ist zunehmend an der Schnittstelle von Bitcoin, börsennotierten Aktien, Kapitalmärkten und Finanz-Engineering tätig. Seine Strategie zeigt, wie ein Bitcoin-Treasury zu einer aktiven Maschine für Kapitalallokation werden kann – statt nur eine passive Corporate-Wallet zu sein.
Und das könnte die wichtigste Erkenntnis aus der Bitcoin-Treasury-Discount-ETF-Geschichte sein.
Die nächste Phase des Corporate-Bitcoin-Markts könnte nicht mehr darum gehen, wer die meisten Bitcoin besitzt. Es könnte darum gehen, wer die Beziehung zwischen Bitcoin-Beständen, der Bewertung des Eigenkapitals, Schulden, Verwässerung und Shareholder-Value am effektivsten steuert.
Wenn der ETF diese Bewertungslücke in eine systematische Anlagestrategie verwandeln kann, könnte er traditionellen Marktteilnehmern eine völlig neue Möglichkeit eröffnen, an dem Bitcoin-Treasury-Phänomen zu partizipieren.
Doch die Risiken sind genauso real wie die Chancen. Bitcoin bleibt volatil, Treasury-Unternehmen können erhebliche finanzielle Verpflichtungen tragen, und eine Aktie, die unter ihrem Nettovermögenswert gehandelt wird, kann viel länger mit einem Abschlag notieren als Anleger erwarten. Das ETF-Konzept könnte daher im weiteren Sinne für die Bitcoin-Treasury-Erzählung bullisch sein, aber es beseitigt nicht die grundlegenden Risiken der zugrunde liegenden Vermögenswerte.
Letztlich ist das ein weiteres Zeichen dafür, dass Bitcoin tiefer in traditionelle Kapitalmärkte vordringt. Was ursprünglich darin bestand, dass Unternehmen einfach BTC in ihre Bilanzen legten, entwickelt sich zu einem deutlich ausgefeilteren Finanz-Ökosystem – mit Eigenkapitalabschlägen, NAV-Premien, dem Management von Schulden, Rückkäufen, Derivaten und möglicherweise ETFs, die speziell um diese Bewertungsunterschiede herum konstruiert sind.
Wenn dieser Trend anhält, könnten Bitcoin-Treasury-Unternehmen zu einer eigenen kompletten Anlagekategorie werden.
Und ProCap positioniert sich eindeutig genau in der Mitte dieses Experiments.