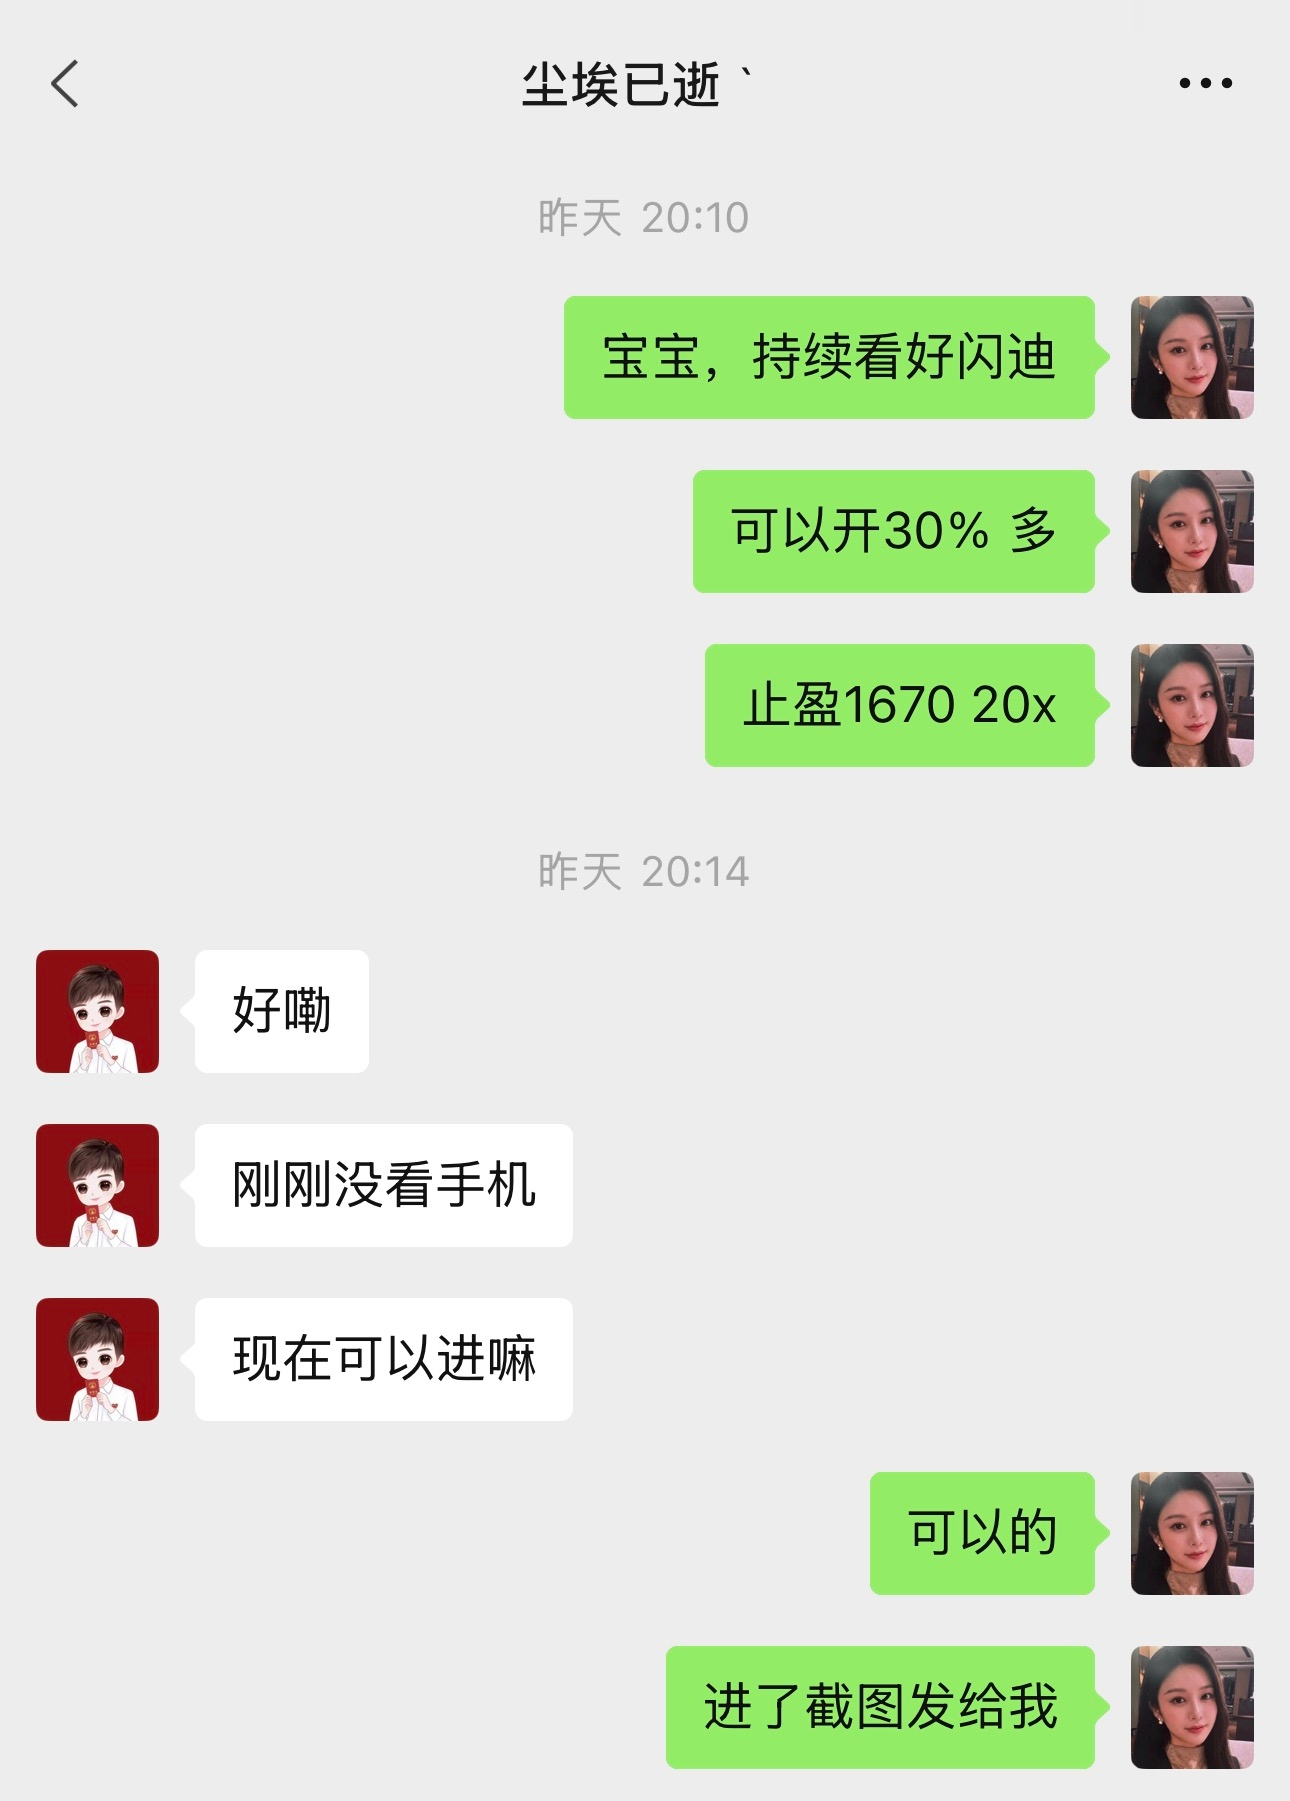
$SNDK
Diese bullische Logik ist ziemlich solide – nichts davon ist hohl. Mehrere Kernpunkte liegen auf dem Tisch:
1. Rekordgewinne, die Fundamentaldaten tragen das
Im Geschäftsjahr 2026, Q4, stieg die Bruttomarge von 26,4% im Vorjahresvergleich direkt auf fast 85%. Der Gewinn je Aktie sprang von 0,29 USD auf 39,25 USD. Das ist kein Storytelling – das ist echtes, hartes Geld.
2. Langfristige Verträge „sichern“ die Profite für die nächsten Jahre
Es wurden acht langfristige Kundenverträge unterzeichnet, die für das Geschäftsjahr 2027 etwa 50% des Versandvolumens absichern und für das Geschäftsjahr 2028 rund zwei Drittel. Noch nicht erfüllte Leistungs-/Erfüllungsverpflichtungen belaufen sich auf beeindruckende 41,6 Milliarden USD. Das ist im Grunde eine Ansage an den Markt: Die Einnahmen der nächsten Jahre habe ich bereits abgesichert – ihr müsst nicht raten.
3. KI-Nachfrage ist kein kurzfristiges Hype-Thema, sondern struktureller Mangel
Micron sagt, die knappe Balance soll bis nach 2027 anhalten. SK Hynix ist noch deutlicher: Der Mangel zieht sich bis 2030 durch. Die KI-Rechenzentren investieren in diesem Jahr mindestens 750 Milliarden USD an CapEx, und Alphabet legt weiter nach. Sandisk-NAND ist dabei ein Baustein, der in dieser Kette nicht wegzudenken ist.
4. Das Unternehmen kümmert sich selbst um die Aktionärsrückflüsse
In der Bilanz: Null Schulden. Außerdem wurde ein Aktienrückkaufprogramm über 6 Milliarden USD genehmigt. Was das Management über die Zukunft des eigenen Unternehmens denkt, muss man nicht groß erklären.
Fazit: Insgesamt bleiben wir optimistisch für Sandisk – weiter mit Aufwärtstrend. Angle-Lehrer und die Baby-Fans haben die Kleidung schon mal so zurechtgenäht, dass noch ein paar Taschen mehr Platz bieten, und dieses Mal soll es wieder richtig voll werden!!!
Diese bullische Logik ist ziemlich solide – nichts davon ist hohl. Mehrere Kernpunkte liegen auf dem Tisch:
1. Rekordgewinne, die Fundamentaldaten tragen das
Im Geschäftsjahr 2026, Q4, stieg die Bruttomarge von 26,4% im Vorjahresvergleich direkt auf fast 85%. Der Gewinn je Aktie sprang von 0,29 USD auf 39,25 USD. Das ist kein Storytelling – das ist echtes, hartes Geld.
2. Langfristige Verträge „sichern“ die Profite für die nächsten Jahre
Es wurden acht langfristige Kundenverträge unterzeichnet, die für das Geschäftsjahr 2027 etwa 50% des Versandvolumens absichern und für das Geschäftsjahr 2028 rund zwei Drittel. Noch nicht erfüllte Leistungs-/Erfüllungsverpflichtungen belaufen sich auf beeindruckende 41,6 Milliarden USD. Das ist im Grunde eine Ansage an den Markt: Die Einnahmen der nächsten Jahre habe ich bereits abgesichert – ihr müsst nicht raten.
3. KI-Nachfrage ist kein kurzfristiges Hype-Thema, sondern struktureller Mangel
Micron sagt, die knappe Balance soll bis nach 2027 anhalten. SK Hynix ist noch deutlicher: Der Mangel zieht sich bis 2030 durch. Die KI-Rechenzentren investieren in diesem Jahr mindestens 750 Milliarden USD an CapEx, und Alphabet legt weiter nach. Sandisk-NAND ist dabei ein Baustein, der in dieser Kette nicht wegzudenken ist.
4. Das Unternehmen kümmert sich selbst um die Aktionärsrückflüsse
In der Bilanz: Null Schulden. Außerdem wurde ein Aktienrückkaufprogramm über 6 Milliarden USD genehmigt. Was das Management über die Zukunft des eigenen Unternehmens denkt, muss man nicht groß erklären.
Fazit: Insgesamt bleiben wir optimistisch für Sandisk – weiter mit Aufwärtstrend. Angle-Lehrer und die Baby-Fans haben die Kleidung schon mal so zurechtgenäht, dass noch ein paar Taschen mehr Platz bieten, und dieses Mal soll es wieder richtig voll werden!!!