#usjulyppiflat
📦 Großhandelspreise sind gerade erst mal stehen geblieben – was das über den nächsten Inflationsschritt aussagt
Einen Tag nachdem der CPI eine Abkühlung der Inflation gezeigt hatte, lieferte sein Pendant auf der Produzentenseite eine ähnliche Botschaft – mit ein paar Details, die man sich noch einmal genauer ansehen sollte.
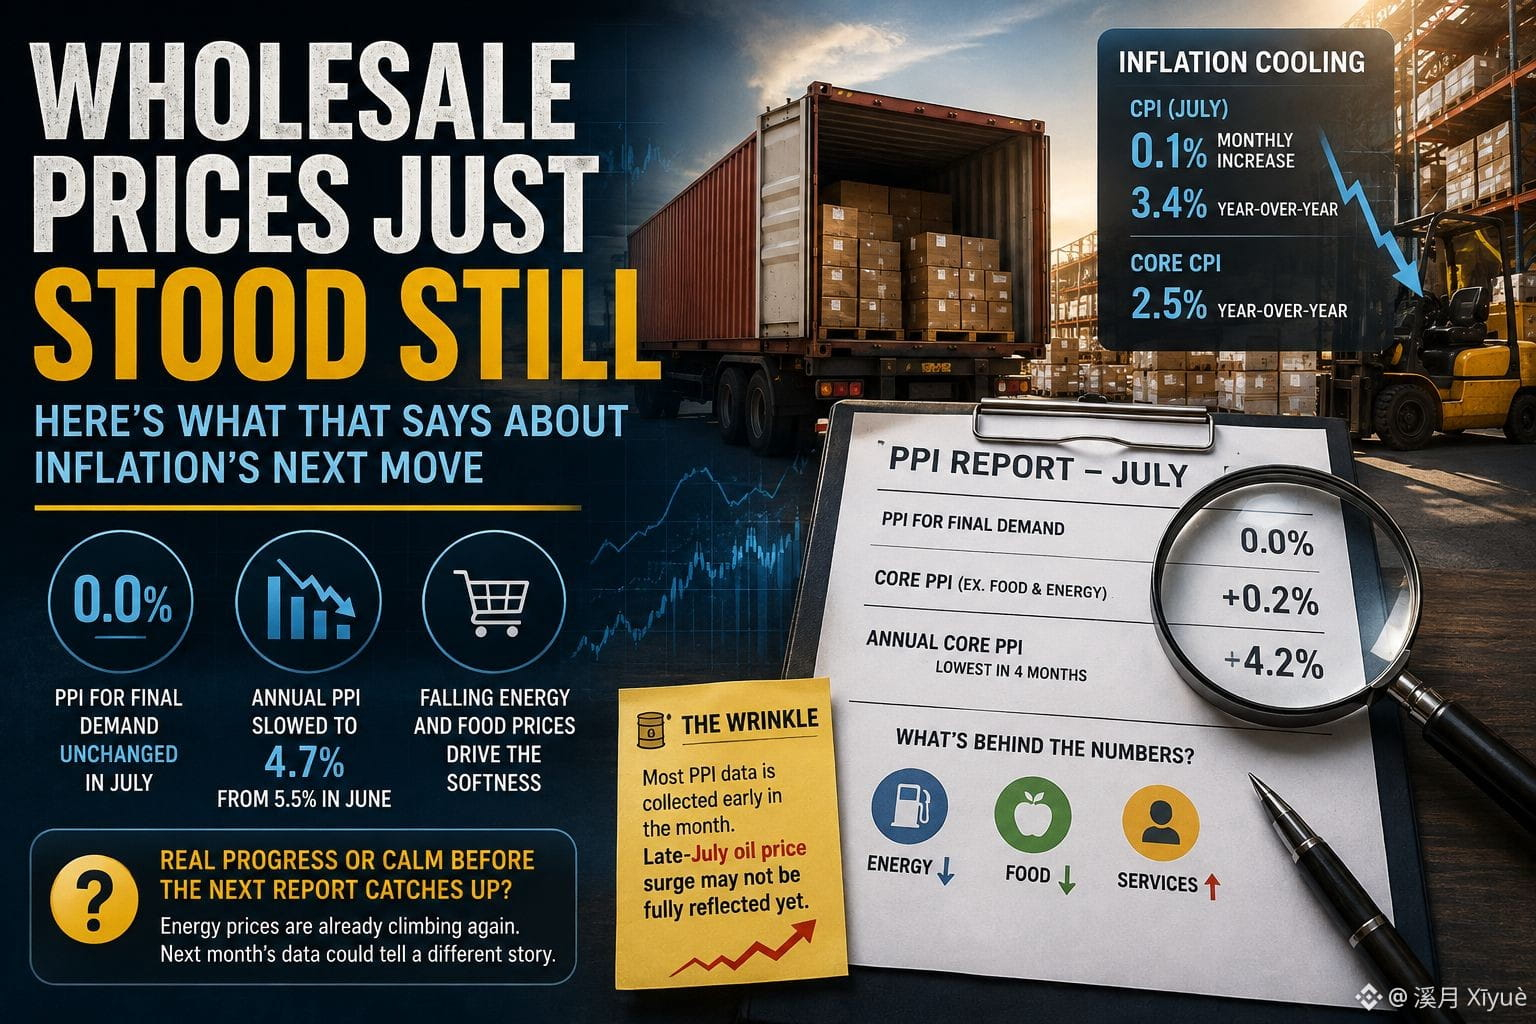
Das Ganze im Detail: Das Bureau of Labor Statistics meldete am Donnerstag, dass der Producer Price Index (PPI) für die Endnachfrage im Juli unverändert blieb, also unter dem erwarteten Anstieg von 0,2%. Im Vormonat war er um 0,1% gesunken. Auf Jahresbasis verlangsamte sich der PPI auf 4,7% nach 5,5% im Juni. Der Kern-PPI, der Lebensmittel und Energie ausklammert, stieg im Monatsvergleich um bescheidene 0,2% gegenüber einer Prognose von 0,3%; die jährliche Kernrate sank auf 4,2% – der niedrigste Stand seit vier Monaten. Die nachlassende Dynamik wurde vor allem durch fallende Energie- und Lebensmittelpreise verursacht, obwohl die Kosten für Dienstleistungen weiterhin leicht nach oben tendierten. Das folgt auf den Bericht zum CPI vom Mittwoch, der ein ähnliches Muster zeigte: Die Schlagzeilen-Verbraucherpreise stiegen im Monatsverlauf nur um 0,1%, während die Jahresrate auf 3,4% langsamer wurde und der Kern-CPI auf 2,5% im Jahresvergleich nachgab.
Warum das wichtig ist: Zwei aufeinanderfolgende Tage mit kühleren als erwarteten Inflationsdaten stärken die „Disinflation“-Erzählung vor dem September-Termin der Fed und geben den Entscheidungsträgern mehr Spielraum, um ihren nächsten Schritt abzuwägen. Es gibt jedoch eine Besonderheit, die man im Blick behalten sollte: Die meisten PPI-Daten werden früh im Monat erfasst. Der sprunghafte Anstieg der Ölpreise im späten Juli, der mit neuen Spannungen im Nahen Osten zusammenhing, dürfte in diesem Bericht daher möglicherweise nicht vollständig erfasst worden sein – sodass sich ein Teil der heutigen Entspannung anders darstellen könnte, wenn die Daten des nächsten Monats nachziehen. Ein enger gefasstes Maß, das ebenfalls Handelsdienstleistungen ausklammert, zeigte ebenfalls eine stärkere Belebung, was auf einen gewissen zugrunde liegenden Kostendruck im Dienstleistungssektor hindeutet, der sich auch dann noch nicht vollständig verflüchtigt hat, wenn die Schlagzeilen-Zahlen abkühlen.
Schlusssatz: Da die Energiepreise seit der Datenerhebung bereits wieder steigen – bedeutet die heutige unveränderte Entwicklung wirklich einen echten Fortschritt bei der Inflation, oder war es nur ein ruhiger Monat, bevor der nächste Bericht sie wieder einholt?
$EDEN
$TUT
$AKE