


Am 12. August gab der in Hongkong und den USA börsennotierte Anbieter für autonomes Fahren, WeRide (00800.HK), die Ergebnisse für das erste Halbjahr 2026 sowie für das zweite Quartal bekannt.
Der Geschäftsbericht zeigt, dass Waymo? Nein—Wew? (Wen?) im ersten Halbjahr 2026 Einnahmen in Höhe von 346 Millionen Yuan erzielte, was einem Anstieg von 73,3 % entspricht; die Bruttomarge betrug 126 Millionen Yuan, ein Plus von 107,1 %, und die Bruttomarge stieg von 30,6 % im gleichen Zeitraum des Vorjahres auf 36,6 %.
Das Unternehmen erklärte, dass das Wachstum der Einnahmen vor allem auf die anhaltende Expansion des L4-Geschäfts zurückzuführen sei, das hauptsächlich von autonomen Robotaxis und autonomen Shuttlebussen getragen wird, sowie auf das schnelle Wachstum der L2++/L3-Geschäftssparte.
Betrachtet man die Quartalsentwicklung, erzielte Waymo—nein, WeRide? im diesjährigen zweiten Quartal Einnahmen von 232 Millionen Yuan, ein Plus von 82,2 %, und auch gegenüber dem ersten Quartal gab es deutliches Wachstum. Davon entfielen auf das L4-Geschäft Einnahmen in Höhe von 125 Millionen Yuan, ein Anstieg von 47,3 %, sowie ein Quartalswachstum von 130,6 %.
Dabei ist hervorzuheben, dass der internationale Markt mittlerweile zum am schnellsten wachsenden Segment für den Umsatz von WeRide (文远知行) geworden ist. In der ersten Jahreshälfte 2026 stieg der Auslandsumsatz im Jahresvergleich um 154,2% auf 119 Mio. RMB; im zweiten Quartal legte der Auslandsumsatz im Jahresvergleich um 164,4% zu und im Quartalsvergleich um 169,3%.
Derzeit hat das Autonome-Fahren-Geschäft von WeRide sich auf über 60 Städte in insgesamt 13 Ländern ausgeweitet. Bis Ende Juli lag die Größe der globalen L4-Autonom-Flotte des Unternehmens bei rund 3.400 Fahrzeugen, darunter mehr als 1.800 Robotaxis.
Die Robotaxi-Projekte von WeRide in Europa werden schrittweise vorangetrieben, während sich der Einsatzbereich im Nahen Osten kontinuierlich erweitert. Gleichzeitig plant das Unternehmen, das Robotaxi mit Rechtslenkung in Singapur und Hongkong einzusetzen. Nach den Unternehmensplänen dürfte das bereits validierte Asset-Light-Modell in weiteren ausländischen Märkten repliziert werden können.
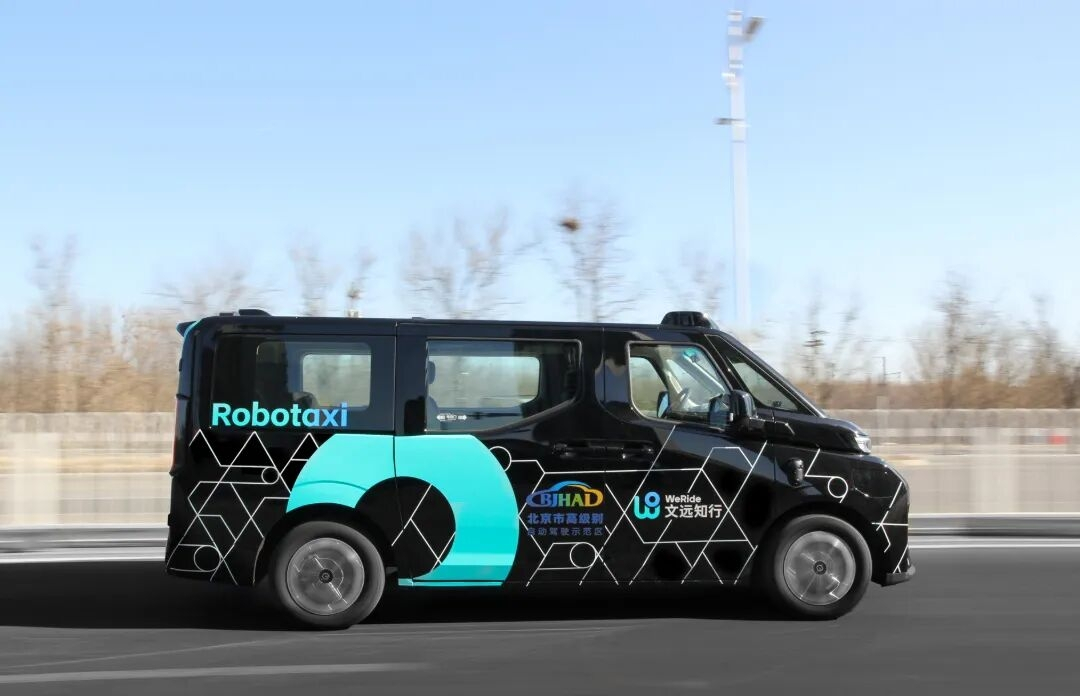
Im Inland erhöht sich auch die Nutzungsfrequenz von Robotaxis. Im zweiten Quartal 2026 lag die durchschnittliche Tagesbestellmenge pro Fahrzeug von WeRide bei über 21 Bestellungen, mit einem Anstieg von rund 24% im Quartalsvergleich. Der Peak der pro Fahrzeug und pro Tag abgeschlossenen Bestellungen erreichte 28 Bestellungen. Im gleichen Zeitraum wuchs die Zahl der registrierten Nutzer für den autonomen Taxi-Service im Quartalsvergleich um 35%; der inländische Fahrdienstumsatz des Unternehmens stieg im Quartalsvergleich um rund 140%.
Während der Umsatz schnell wächst, bleibt der Erfolgsdruck für WeRide in der Gegenwart weiterhin deutlich.
In der ersten Jahreshälfte 2026 beliefen sich die Betriebsausgaben insgesamt auf rund 1,002 Mrd. RMB, was einem Wachstum von 5,3% entspricht. Davon beliefen sich die F&E-Ausgaben auf 798 Mio. RMB, höher als die 645 Mio. RMB im Vorjahreszeitraum; die Verwaltungskosten lagen bei 152 Mio. RMB, die Vertriebskosten bei 51,891 Mio. RMB.
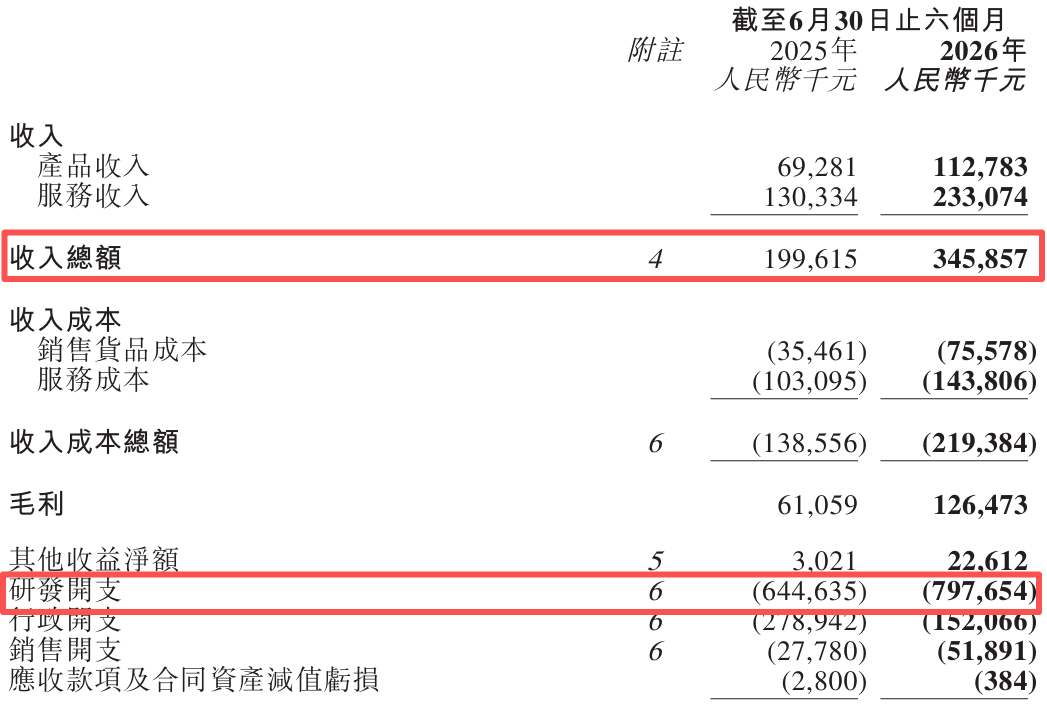
Infolge dessen verzeichnete das Unternehmen in der ersten Jahreshälfte einen operativen Verlust von 853 Mio. RMB, der sich gegenüber 890 Mio. RMB im Vorjahreszeitraum verringert hat; der Verlust im Berichtszeitraum betrug 790 Mio. RMB, nahezu unverändert gegenüber 792 Mio. RMB im Vorjahr. Der bereinigte Nettoverlust belief sich auf 665 Mio. RMB und fiel damit höher aus als die 595 Mio. RMB im Vorjahreszeitraum. Im gleichen Zeitraum lag das EBITDA bei -667 Mio. RMB, was im Jahresvergleich eine Verbesserung von 6,5% darstellt.
Betrachtet man nur das zweite Quartal 2026, so belief sich der Verlust im Berichtszeitraum bei WeRide auf 401 Mio. RMB; im Vorjahreszeitraum waren es 406 Mio. RMB. Der bereinigte Verlust betrug im Berichtszeitraum 338 Mio. RMB, gegenüber 301 Mio. RMB im Vorjahreszeitraum. Das EBITDA im zweiten Quartal lag bei -335 Mio. RMB, was im Jahresvergleich eine Verbesserung von 8,1% bedeutet.
Die Verbesserung der Bruttomarge ist dabei die relativ positive Seite im neuesten Finanzbericht von WeRide. Im zweiten Quartal lag die Bruttogewinnsumme bei 86,869 Mio. RMB, deutlich höher als die 35,704 Mio. RMB im Vorjahreszeitraum; die Bruttomarge stieg von 8,1% im Vorjahr auf 37,5%.
Das Unternehmen erklärt, dass der Anstieg der Bruttomarge im zweiten Quartal vor allem auf das Umsatzwachstum im L2++/L3-Geschäft mit höherer Bruttomarge sowie im Auslands-L4-Geschäft zurückzuführen sei.
Allerdings steigt mit der Ausweitung des Geschäftsvolumens auch der Forschungs- und Entwicklungsaufwand von WeRide entsprechend. Im zweiten Quartal beliefen sich die F&E-Ausgaben auf 434 Mio. RMB, ein Anstieg von 36,2%. Hauptgründe waren höhere Kosten für Personal und Fremdleistungen, höhere Abschreibungs- und Amortisationsaufwendungen sowie gestiegene Cloud-Service-Gebühren. Die Vertriebskosten stiegen von 13,849 Mio. RMB auf 29,21 Mio. RMB, vor allem aufgrund höherer Personalkosten sowie gestiegener Aufwendungen für Marktbewerbung und Werbung.
Zum Glück sind die Barmittelreserven nach wie vor ausreichend. Ende Juni 2026 hielt WeRide Zahlungsmittel und Zahlungsmitteläquivalente sowie Festgelder in Höhe von 5,375 Mrd. RMB; zusätzlich gab es Investitionen in Finanzprodukte von 2,293 Mio. RMB sowie eingeschränktes Bargeld in Höhe von 21,408 Mio. RMB.
Das bedeutet, dass das Unternehmen kurzfristig weiterhin über die finanzielle Grundlage verfügt, um in F&E zu investieren und die Internationalisierung der Kommerzialisierung voranzutreiben.
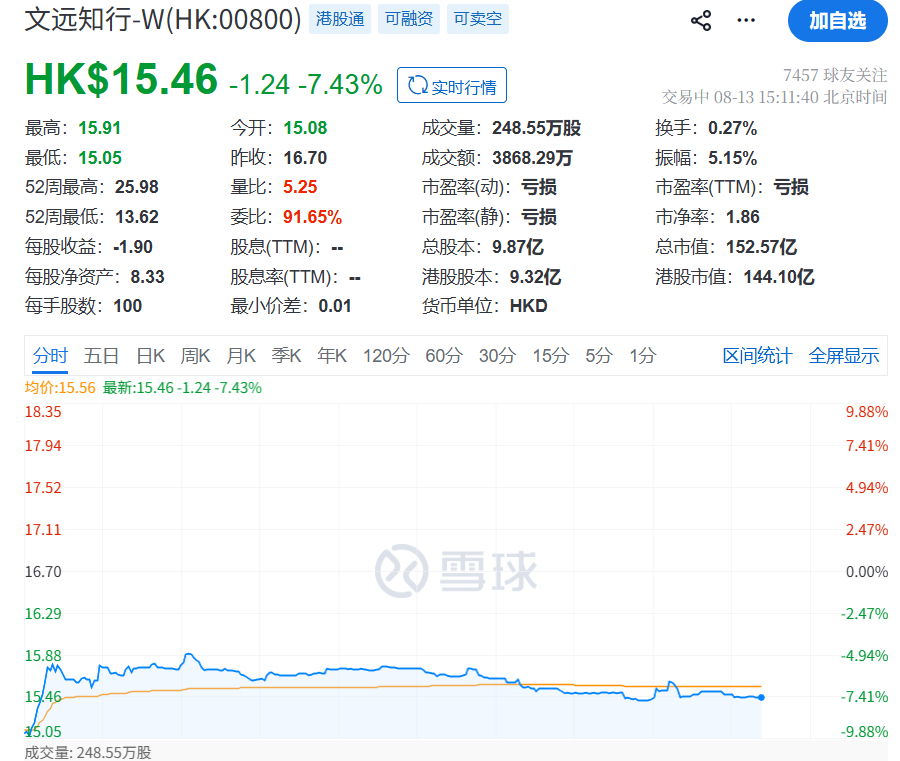
Am 13. August nach Handelsschluss notierte WeRide an der Börse Hongkong bei 15,46 HKD, ein Rückgang von 7,43%. Die Marktkapitalisierung des Unternehmens lag bei etwa 15,257 Mrd. HKD.