
Silber hat eine lange Geschichte, die Beobachter in die Irre führt. Im Gegensatz zu Aktien oder sogar Gold, kündigt Silber seine wichtigsten Bewegungen selten nur durch den Preis an. Die echten Signale treten im Derivatemarkt und in der physischen Marktstruktur auf, lange bevor das Diagramm offensichtlich wird.
Zurzeit stellt Silber ein Paradox dar. Der Preis steigt, doch die Teilnahme bleibt gedämpft. Die realisierte Volatilität komprimiert sich, doch die Optionenprämien steigen. Die Futures zeigen Anzeichen von Backwardation, doch es gibt keinen spekulativen Wahnsinn in Bezug auf Volumen oder Stimmung.
Diese Kombination ist nicht widersprüchlich. Sie ist diagnostisch.
Der Silberoptionsmarkt bepreist keine reibungslose Fortsetzung oder einen spekulativen Blow-off. Er bepreist Diskontinuität, eine plötzliche Aufwärtsneubewertung, die durch strukturellen Stress und nicht durch Begeisterung getrieben wird.
1. Der Preis steigt ohne Spekulation.
Auf den ersten Blick erscheinen Silber-Futures konstruktiv, aber unauffällig. Der Preis hat in kontrollierter, stufenförmiger Weise höhere Höchst- und Tiefststände gemacht. Rückzüge sind flach und kurzlebig. Es gibt keine parabolische Beschleunigung, keine chaotische Kerzenstruktur und kein sichtbares Panic Buying.
Kritisch ist, dass dieser Fortschritt ohne eine bedeutende Ausweitung des Volumens erfolgt.
In den meisten Anlageklassen wecken steigende Preise bei niedrigem Volumen Verdacht. In Silber signalisieren sie etwas ganz anderes. Silber ist ein papierlastiger Markt, in dem ein Großteil der scheinbaren Liquidität von Leerverkäufern bereitgestellt wird. Wenn diese Verkäufer sich zurückziehen, anstatt zu drücken, kann der Preis bei überraschend wenig Aktivität steigen.
Was diese Preisbewegung widerspiegelt, ist nicht aggressive Nachfrage, sondern eine ruhige Abwesenheit von Angebot. Verkäufer ziehen sich zurück, nicht Käufer drängen vor. Dies ist ein fragiler Zustand, der oft Lücken anstelle von Trends vorausgeht.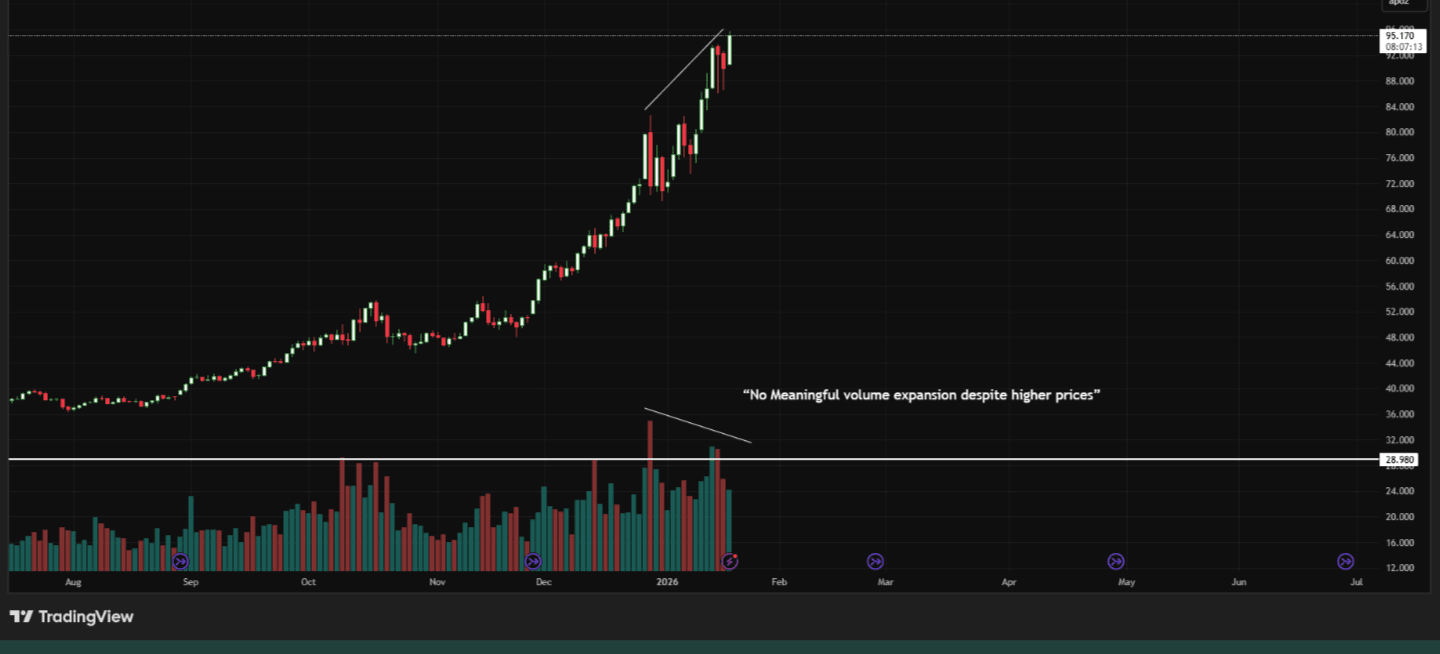
2. Realisierte Volatilität fällt, während Risiko steigt.
Das klarste Warnsignal liegt in der Divergenz zwischen realisierter und impliziter Volatilität. (Sehr selten)
Die historische (realisierte) Volatilität von Silber hat sich verringert. Kürzliche tägliche Schwankungen sind relativ eng, was den Eindruck eines ruhigen, geordneten Marktes verstärkt. An der Oberfläche scheint das Risiko abzunehmen.
Doch gleichzeitig steigt die implizite Volatilität in Silberoptionen (VXSLV) weiterhin.
Diese Divergenz ist selten und bedeutungsvoll. Optionen sind zukunftsgerichtete Instrumente. Wenn die implizite Volatilität trotz fallender realisierter Volatilität steigt, zeigt dies, dass Optionsschreiber der scheinbaren Ruhe nicht vertrauen. Sie bepreisen nicht das Trendrisiko, sondern das Sprungrisiko.
Mit anderen Worten, der Optionsmarkt signalisiert, dass der nächste bedeutende Schritt voraussichtlich unkontinuierlich sein wird - ein Gap oder Lufttaschenbewegung, die nicht reibungslos abgesichert werden kann.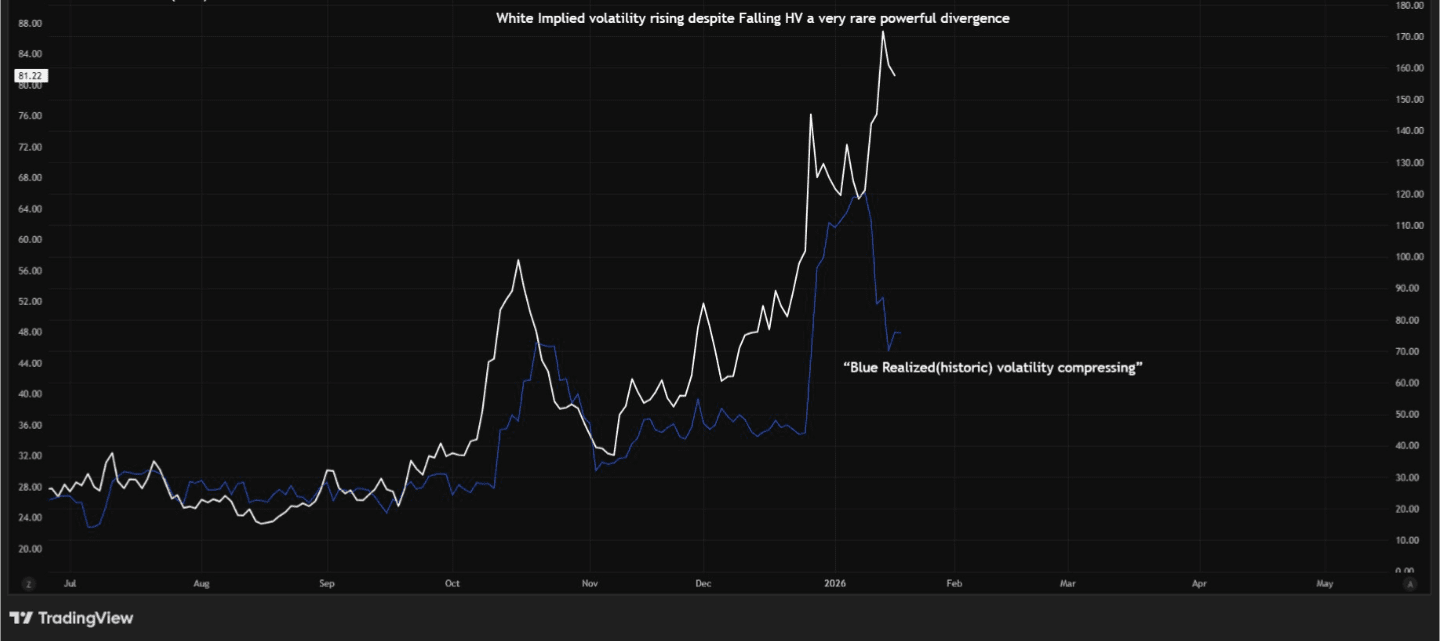
Die realisierte Volatilität in Silber hat sich weiter komprimiert, obwohl die implizite Volatilität steigt. Diese seltene Divergenz deutet darauf hin, dass der Optionsmarkt das Sprungrisiko und nicht das Trendrisiko bepreist und vor einer potenziellen diskontinuierlichen Bewegung warnt, trotz der ruhigen Preisbewegung in letzter Zeit.
3. Stress hat sich von Gold auf Silber verlagert.
Unter normalen Bedingungen führt die Goldvolatilität und die Silbervolatilität folgt. Gold fungiert als geldpolitisches Signal; Silber verstärkt es.
Aktuell ist diese Beziehung gebrochen.
Die Goldvolatilität (GVZ) hat begonnen, sich zu stabilisieren und abzukühlen, was darauf hindeutet, dass breiterer makroökonomischer Stress - Zinsen, Zentralbanken, Geopolitik - bereits absorbiert wurde. Die Silbervolatilität hingegen steigt weiterhin unabhängig an.
Diese Divergenz deutet auf eine Stressmigration hin. Das Risiko ist nicht mehr makro-monetär; es ist intern in der eigenen Marktstruktur von Silber, wo der Hebel höher, die Liquidität dünner und die physischen Einschränkungen bindender sind.
Historisch gesehen ist dies eine späte Phase: Gold warnt zuerst, Silber reagiert zuletzt - und gewalttätig.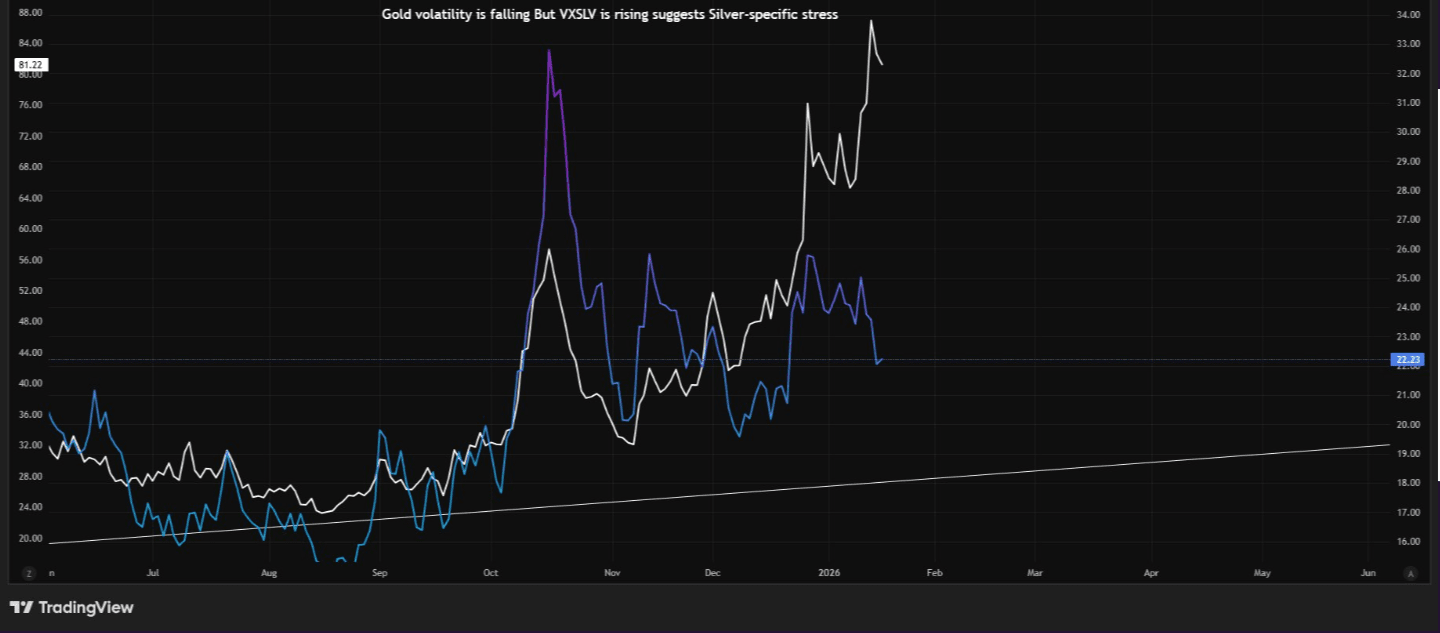
Die Goldvolatilität hat sich stabilisiert, während die Silbervolatilität weiterhin steigt. Diese Divergenz deutet darauf hin, dass der Stress spezifisch für Silber ist.
4. Der Optionsmarkt hedgt Aufwärts, nicht Abwärts.
Eines der aufschlussreichsten Signale kommt von dem 25-Delta-Put-Call-impliziten Volatilitäts-Spread in SLV-Optionen.
Dieser Spread ist auf tief negativ Niveau gefallen, was bedeutet, dass Aufwärts-Calls deutlich teurer sind als Abwärts-Puts. Wichtig ist, dass dieser Zustand anhaltend und nicht flüchtig ist, und er erstreckt sich über längerfristige Fälligkeiten.
So sieht das Verfolgen spekulativer Calls nicht aus. Einzelhandels-Spekulation neigt dazu, kurzfristig, lokalisiert und mean-reverting zu sein, da Händler die Nachfrage zurückdrängen.
Was wir stattdessen sehen, ist systematisches Hedging gegen Aufwärtsrisiken. Marktteilnehmer sind bereit, eine Prämie zu zahlen, um sich gegen einen scharfen Anstieg abzusichern. Dieses Verhalten ist konsistent mit dem Risikomanagement von Bilanzen, durch Edelmetallbanken, Produzenten oder große Shorts, nicht mit spekulativer Lotterie.
Der Markt setzt nicht auf Aufwärts; er schützt sich davor.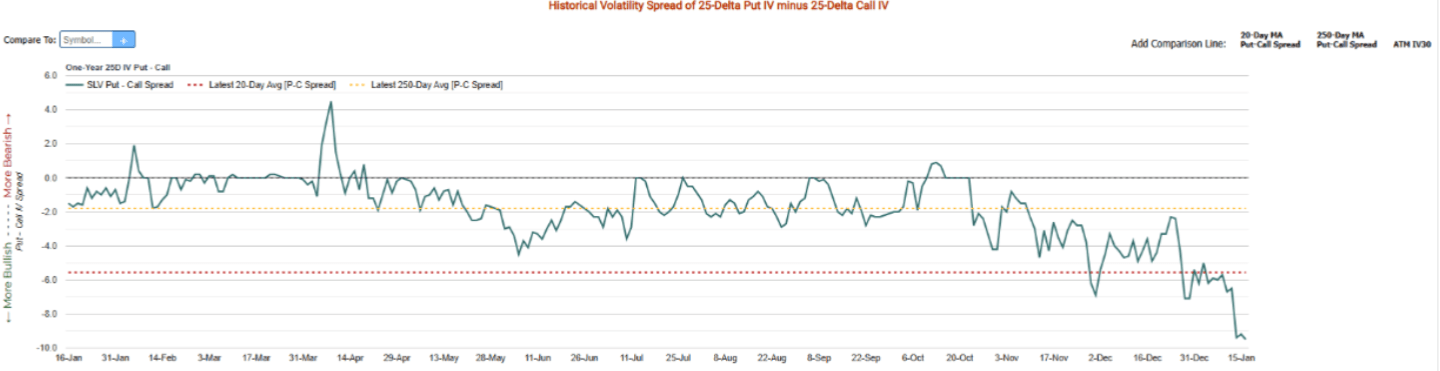
Der anhaltend negative Put-Call-IV-Spread zeigt, dass Aufwärts-Calls teurer bewertet sind als Abwärts-Puts. Dies spiegelt defensives Hedging gegen Aufwärts-Schwanzrisiko wider, anstatt spekulative Call-Käufe, was im Einklang mit dem Risikomanagement von großen Marktteilnehmern steht.
5. Das IV-Lächeln bestätigt Gap-Risiko.
Das implizite Volatilitätslächeln über mehrere Fälligkeiten hinweg bietet weitere Klarheit.
Über nahe und mittelfristige Verfallstermine ist der Aufwärts-Call-Flügel steil und uncapped. Die implizite Volatilität steigt stark an, während die Strike-Preise steigen, was darauf hindeutet, dass Liquidität nur auf deutlich höheren Niveaus erwartet wird.
In den Rohstoffmärkten sind die Aufwärts-Call-Flügel oft durch Produzentenverkäufe gedeckelt. Diese Obergrenze ist hier auffällig abwesend. Produzenten verkaufen Calls nicht aggressiv, und Händler sind nicht bereit, günstigen Aufwärtschutz zu schreiben.
So kartiert der Optionsmarkt Lufttaschen, Zonen, in denen der Preis springen muss, weil es dazwischen wenig ruhende Liquidität gibt.
Die Botschaft ist unmissverständlich: Wenn Silber sich bewegt, wird erwartet, dass es springt, nicht klettert.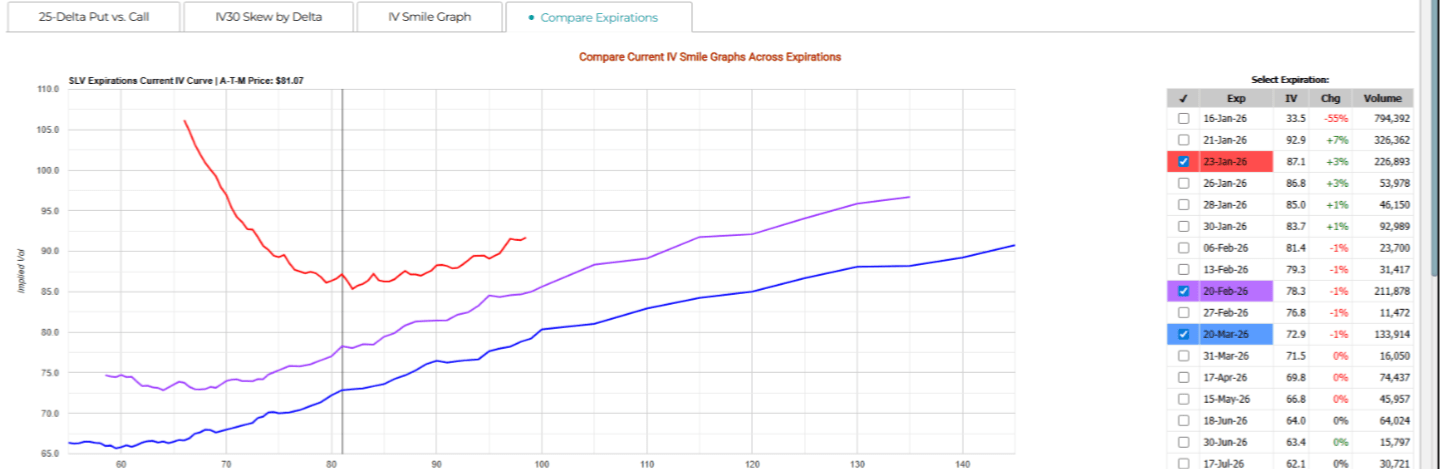
Das implizite Volatilitätslächeln zeigt einen steilen und anhaltenden Aufwärts-Call-Flügel über mehrere Verfallstermine hinweg. Diese Struktur deutet darauf hin, dass der Optionsmarkt potenzielle Preissprünge auf höhere Niveaus, wo Liquidität existiert, bepreist, anstatt eine reibungslose Preisfindung zu erwarten.
6. Backwardation bestätigt physische Enge.
Während Optionen Erwartungen widerspiegeln, spiegeln Futures-Kurven Logistik wider.
Silber, das in Backwardation eintritt - wo kurzfristige Kontrakte über den termingebundenen gehandelt werden - ist äußerst ungewöhnlich. Die Lagerkosten sind niedrig, und Silber handelt typischerweise in Contango.
Backwardation signalisiert, dass die sofortige Lieferung mehr wert ist als zukünftige Versprechungen. Es spiegelt enge physische Verfügbarkeit, steigenden Mietstress und Schwierigkeiten beim Rollover von Short-Positionen wider.
Dies führt eine kritische Variable ein: Zeitdruck.
Backwardation kann nicht durch Einzelhandelsbegeisterung verursacht werden. Es entsteht aus physischen und bilanztechnischen Einschränkungen. Es bedeutet, dass Papierpositionen nicht mehr billig zur Abwicklung verschoben werden können, was das Risiko einer Zwangsanpassung erhöht.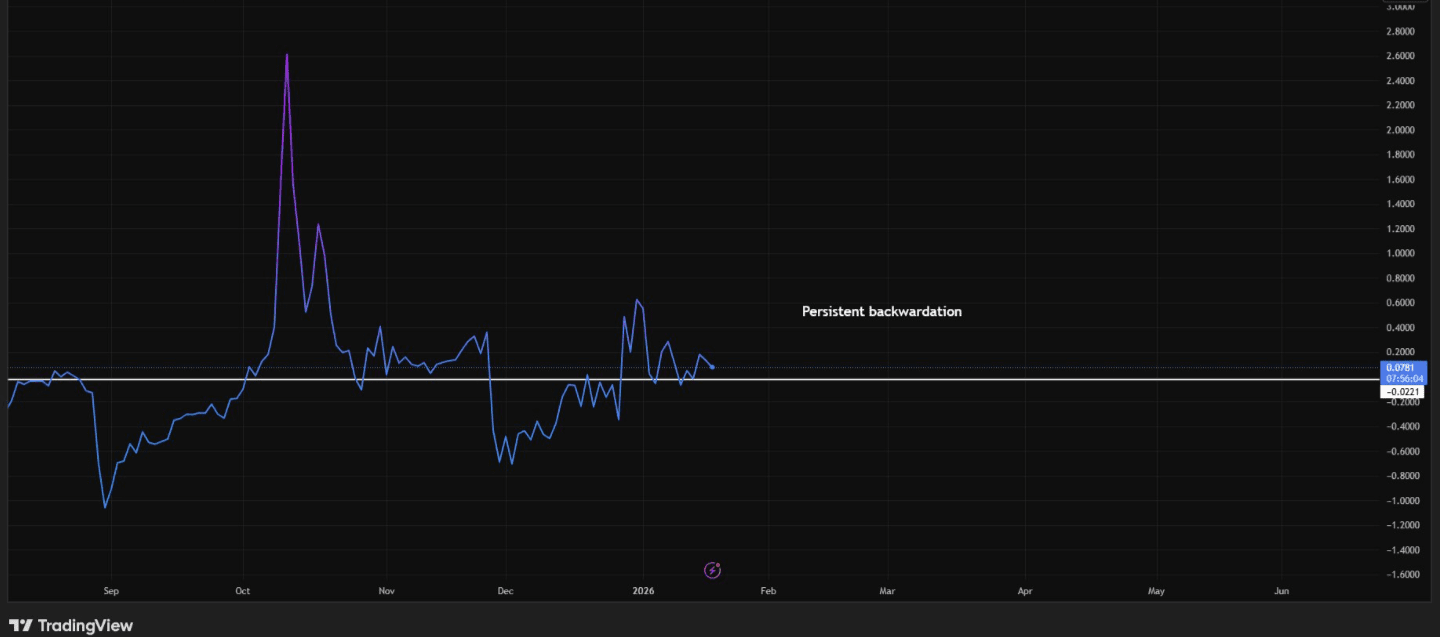
Silber-Futures sind in Backwardation gegangen, wobei kurzfristige Kontrakte über den termingebundenen Monaten bewertet werden. Backwardation bei Silber ist selten und signalisiert enge sofortige Verfügbarkeit, steigenden Lieferdruck und zunehmenden Zeitdruck auf Short- und Carry-Positionen.
7. Warum dies kein Blow-Off-Top ist.
Schnelle Preisbewegungen führen oft dazu, dass Beobachter einen Blow-off-Höchststand annehmen. Diese Annahme ist hier verfrüht.
Wahre Blow-off-Höchststände weisen eine sehr spezifische Struktur auf:
Explodierendes Volumen
Expandierende realisierte Volatilität
Zusammenbrechende implizite Volatilität, während Selbstzufriedenheit zurückkehrt
Contango wird wiederhergestellt, während Angebot freigegeben wird.
Universelle Teilnahme und narrative Sicherheit
Silber zeigt derzeit das Gegenteil:
Ruhiges Volumen
Fallende realisierte Volatilität
Steigende implizite Volatilität
Backwardation
Anhaltender Skeptizismus
Dies ist eine strukturelle Neubewertung, nicht spekulative Erschöpfung.
Die Geschwindigkeit allein definiert keinen Höchststand. Die Teilnahme tut es - und die Teilnahme bleibt eingeschränkt.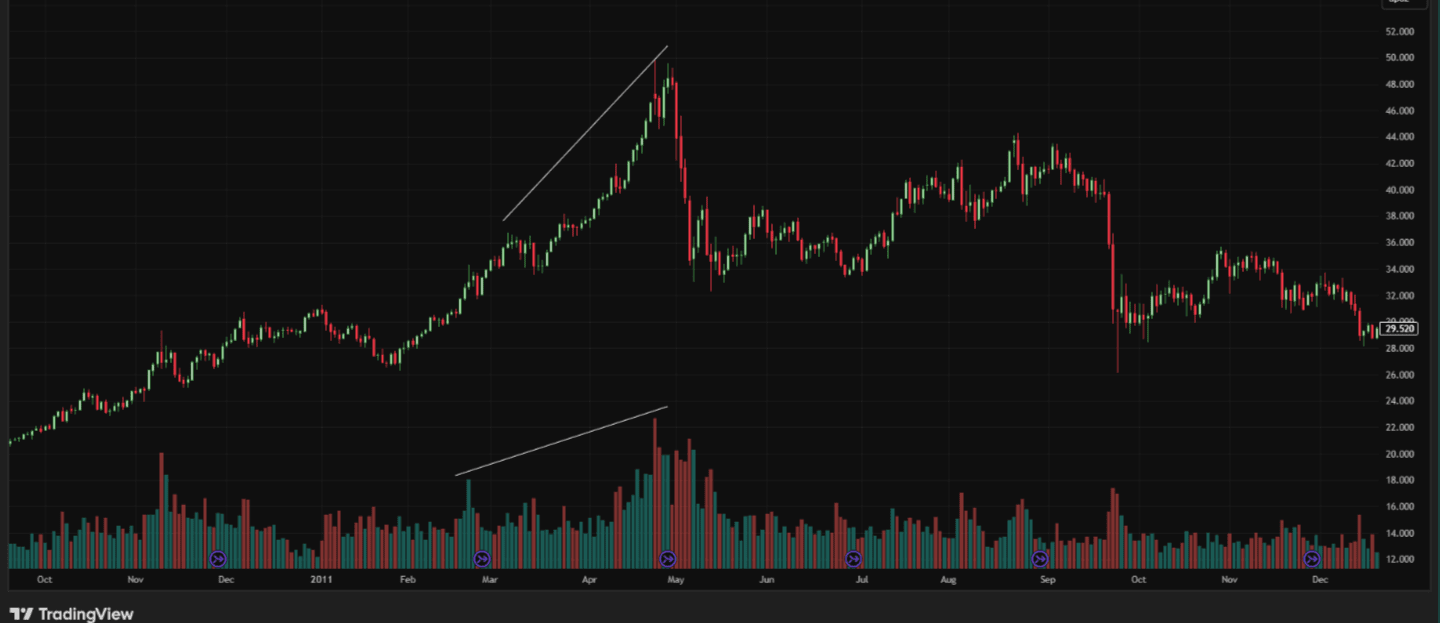
Blow-off-Tops benötigen expandierendes Volumen, was derzeit nicht der Fall ist.
8. Ein oft gestellter Vergleich: GME
Der Vergleich mit dem GameStop-Squeeze ist verständlich, aber unvollständig.
Beide Situationen teilen oberflächliche Ähnlichkeiten: überfüllte Shorts, dünne Liquidität, Volatilitäts-Margin-Feedback-Schleifen und diskontinuierliche Preisbewegungen.
Der Unterschied ist fundamental. GameStop war ein stimmungsgetriebenes Squeeze. Silber ist ein bilanztechnisches und liefergetriebenes Squeeze.
Stimmungsquetschen enden, wenn die Begeisterung nachlässt. Strukturelle Quetschen enden nur, wenn der Preis ausreichend steigt, um das Angebot freizugeben und das Gleichgewicht wiederherzustellen. Dieser Prozess beinhaltet typischerweise ein Übersteuern, nicht eine Mäßigung.
Worauf sich der Optionsmarkt vorbereitet
Insgesamt ist die Evidenz konsistent und verstärkend.
Der Preis steigt, weil das Angebot zurückgezogen wird.
Das Volumen ist gedämpft, weil die Teilnahme eingeschränkt ist.
Die realisierte Volatilität ist ruhig, weil die Bewegung noch nicht erfolgt ist.
Die implizite Volatilität steigt, weil die Bewegung abrupt erwartet wird.
Optionsskew zeigt Angst vor Aufwärtslücken.
Backwardation bestätigt physischen und zeitlichen Stress.
Der Silberoptionsmarkt bereitet sich auf eine plötzliche Aufwärtsneubewertung vor - nicht auf einen allmählichen Trend, nicht auf einen spekulativen Aufschwung und nicht auf einen bevorstehenden Höchststand.
Diese Neubewertung wird wahrscheinlich durch Lücken und Lufttaschen erfolgen, oft ausgelöst durch scheinbar geringe Katalysatoren, während die Liquidität verdunstet und das Hedging scheitert.
Fazit
Silber bewegt sich selten, wenn es laut ist. Es bewegt sich, wenn es ruhig und angespannt ist.
Die Marktstruktur von heute, über Preis, Volumen, Volatilität, Optionen und Futures hinweg, deutet auf ein System mit zunehmendem internem Stress hin. Die Oberfläche erscheint ruhig, aber der Derivatemarkt bepreist einen Bruch in der Kontinuität.
Wenn die implizite Volatilität vor dem Preis steigt, ist es keine Aufregung.
Es ist die Angst vor dem, was nicht abgesichert werden kann.
Der Silberoptionsmarkt sagt uns klar und wiederholt, dass die nächste Phase kein Mahlen ist - es ist eine Neubewertung.
Hinweis: Dies ist keine finanzielle Beratung. Nur zu Bildungszwecken.