

Das „Long-Short-Threeway“ der Speicheraktien: Eine regelrechte Ladung an positiven Nachrichten, aber eine Sorge schleicht sich gerade heran.
Hast du Speicheraktien in deinem Depot?
Wenn ja, dann ist die Stimmung der letzten Tage ungefähr wie Achterbahn – gerade hat mich der Flash-Speicher-Report von Sandisk mit „Licht aus“ erschreckt, sodass ich schon ans Verkaufen dachte, und im nächsten Moment platzt SK Hynix mit einem Rückkaufprogramm über 100 Billionen Won heraus.
Gestiegen – ich wage nicht hinterherzujagen. Gefallen – ich wage nicht zu kaufen.
Warum? Weil der Speichermarkt gerade einen der bislang kompliziertesten Duelle zwischen Long und Short inszeniert.
Die Bullen haben News in Nuklearstärke, die Bären haben ein scharfes, messerscharfes Argument, das ins Schwarze trifft.
Heute weder pro Long noch pro Short – wir legen die Karten beider Seiten offen, und du entscheidest selbst.
⚡️ Das Triple der Bullen
Erstes: Aktionärsrendite—Explosion
Am 8. August platzte bei einem koreanischen Medienbericht das Thema heraus: SK Hynix bereitet ein Programm zur Aktionärsrendite im Volumen von 1.000 Billionen Won (ca. 71 Mrd. USD) vor—das ist das 7-fache des Vorjahres.
Darunter liegen Aktienrückkäufe bei etwa 40 Billionen Won—rund 2% oder mehr des gesamten ausgegebenen Aktienkapitals. Das entspricht im Grunde der gesamten Zahl neuer Aktien, die zuvor für die ADR-Listung ausgegeben wurden.
Der Markt interpretiert diese Rückkäufe direkt als „wirksamen Ausgleich gegen die Verwässerung“ der Aktionäre.
Samsung gibt sich ebenfalls nicht mit der Rolle des Zuschauers zufrieden. KB Securities prognostiziert, dass das Volumen der jährlichen Rückflüsse an die Aktionäre bei Samsung zwischen 100 und 200 Billionen Won liegen wird—mehr als das 10-fache des aktuellen Niveaus. BofA erwartet, dass Samsung 50% des Free Cashflows an die Aktionäre zurückgeben wird, darunter über 30 Billionen Won als Sonderdividende und mehr als 40 Billionen Won als Aktienrückkäufe.
Die beiden größten koreanischen Speicherhersteller wollen das KI-Geld, das sie verdienen, direkt in die Taschen der Aktionäre zurückschütten.
Das ist kein Spiel für Zyklusaktien, sondern für Value-Aktien.
Zweites: Die großen Bären drehen auf Bullen
Erinnerst du dich an den Morgan-Stanley-Analysten Shawn Kim, der im Juli Speicheraktien so heftig gescholten hat, dass er sie als wertlos hinstellte?
Genau der Mann, den der koreanische Markt als den „Sprecher der Bären“ bezeichnet.
Am 7. August veröffentlichte er einen Bericht—der Titel besteht nur aus fünf Worten: „Korrektur, kurz vor dem Ende“.
Er beschreibt diese Phase der Korrektur als „eine kleine Welle während des KI-Superzyklus“. Hält an den Kurszielen für SK Hynix und Samsung fest. Die Kursziele dieser beiden Unternehmen beinhalten gegenüber dem aktuellen Kurs jeweils ein Aufwärtspotenzial von über 60%.
Noch härter: Er hat die EPS-Schätzung von SK Hynix für 2026 um 13% nach oben angepasst.
Vom Bären zum Bullen—dafür hat es nur einen Monat gebraucht.
Das Dritte: Nachfrageträgheit (hartnäckige Nachfrage)
UBS prognostiziert: Die Nachfrage nach HBM wächst 2026 im Jahresvergleich um 90%, und 2027 nochmal um 77%.
Micron wirft auf der FMS 2026-Konferenz eine Bombe: Der Anteil von Speicher am Systemwert ist von 10% vor drei Jahrzehnten auf heute fast 50% explodiert.
Wörtlich aus dem Management von Micron: „Der Anteil von Speicher am Systemwert ist von 10% auf fast 50% gestiegen; die Nachfrage nach KI-Agenten befindet sich in einer ‚Warm-up-Phase vor der Saison‘.“
Das Warm-up hat noch nicht einmal offiziell begonnen, aber es hat schon die Hälfte des Systemwerts eingenommen.
Was passiert nach dem offiziellen Start des Wettbewerbs?
Goldman Sachs rechnet aus: Die globale DRAM-Angebots- und Nachfragelücke wird 2026 bei -4,9% liegen—das schlimmste seit 15 Jahren. Sowohl das Management von Samsung als auch von SK Hynix beurteilt: Vor 2028 wird es kein nennenswertes zusätzliches Angebot geben.
Knappheit herrscht—und zwar bis 2028 anhaltend.
⚠️ Das Triple der Bären
Das Erste: Die Steigerungsrate der Preise flacht ab
Morgan Stanley hatte bereits im Juli gewarnt: Die Wachstumsrate der DRAM-Kontraktpreise dürfte im 4. Quartal 2026 ihren Höhepunkt erreichen.
Die Daten sprechen inzwischen ganz deutlich: Im 1. Quartal 2026 stiegen die DRAM-Preise um 93–98%, im 2. Quartal um 58–63%. Für das 3. Quartal werden nur noch 13–18% erwartet, und im 4. Quartal könnten es nur noch 3–8% sein.
Die Preissteigerung fällt im Sturzflug.
Die Anpassung der Prognose für den Nettoertrag der Speicherbranche ist bereits von einem Peak von 92% auf 77% zurückgefallen.
Die entscheidende Kraft für steigende Kurse—„anhaltend besser als erwartet“ bei den Ergebnissen—geht langsam zu Ende.
Zweites: Der Expansionszyklus rückt näher
Der Research-Analyst Shuli Ren veröffentlichte einen Bericht: Die weltweite Knappheit bei Speicherchips wird im 2. Quartal 2026 ihren Höhepunkt erreichen, sich ab dem 1. Quartal 2027 wieder etwas beruhigen und spätestens 2028 zu einer Überkapazität führen.
Professor/Dozent an der Sungkyunkwan-Universität in Seoul, Yoo Jeok-jun, warnte: Wenn die KI-Nachfrage nicht den Erwartungen entspricht, könnten die Expansionspläne der großen Speicherhersteller im Jahr 2028 die Lagerbestände der Branche nach oben treiben und eine Angebotsüberflutung auslösen.
Kwon Kyung-hyun, Präsident der Samsung-Halbleitersparte, war noch direkter: Die globalen Speicherchip-Preise könnten frühestens ab der zweiten Jahreshälfte 2027 zu fallen beginnen.
Das Schicksal, das alle Zyklusaktien ereilt—Ausweiten, dann Absturz.
Das Dritte: Die Bewertung ist nicht mehr günstig
Micron ist seit 2026 bis heute bereits um 207% gestiegen. Die vorausschauende PE liegt derzeit bei etwa 5,5x.
Klingt 5,5x günstig? Dabei preist der Markt die Bewertung einer „Zykluskappe“ ein—und geht stillschweigend davon aus, dass die aktuell extrem hohen Gewinne nicht nachhaltig sind.
Morgan Stanley senkte die EPS-Schätzung für Samsung 2026 um 10%: Grund ist die anhaltend schwache Konsumelektronik-Sparte.
Auf der einen Seite SK Hynix nach oben revidiert, auf der anderen Seite Samsung nach unten. In derselben Branche hat die Divergenz bereits begonnen.
Wem also soll man wirklich glauben?
Ganz ehrlich—beide Seiten liegen richtig, aber in unterschiedlicher Dimension.
Die Bullen handeln kurzfristig mit folgender Logik: Aktionärsrenditen, Morgan Stanley steigt wieder ein und HBM—Knappheit bei der Versorgung, die Nachfrageüberhang bedeutet. Diese Katalysatoren werden in den nächsten Wochen eingelöst.
Bären-Logik im mittelfristigen Trading: Abflachende Preissteigerung, sich nähernde Expansionszyklen und eine durch Bewertungsniveaus vorweggenommene Überlegenheit. Diese Risiken werden sich erst in den kommenden Quartalen nach und nach zeigen.
Speicheraktien kann man kaufen—aber du musst es trennen: Spielst du die „Logik des Tradings“ oder die „Logik des Haltens“?
Kurzfristig auf eine Gegenbewegung setzen—das Triple der Bullen; das reicht.
Mittelfristig langfristig positionieren; die drei Messer der Bären, Messer für Messer blutige Treffer.
Zum Schluss noch ein aktuelles Signal—
Am 9. August (Wall Street Journal) geleakte Informationen: Apple testet DRAM-Chips von Winbond/… aus China (auf ChangXin-Speicher basierend) für iPhone und MacBook.
Chinesische Speicherhersteller sind bereits dabei, in die Apple-Lieferkette einzusteigen.
Das ist keine einfache „Story vom inländischen Ersatz“—das ist eine Botschaft an den Markt: Der Substitutions-Output nimmt Gestalt an.
ChangXin Memory ist bereits am 27. Juli an die Börse gegangen. Goldman Sachs sagt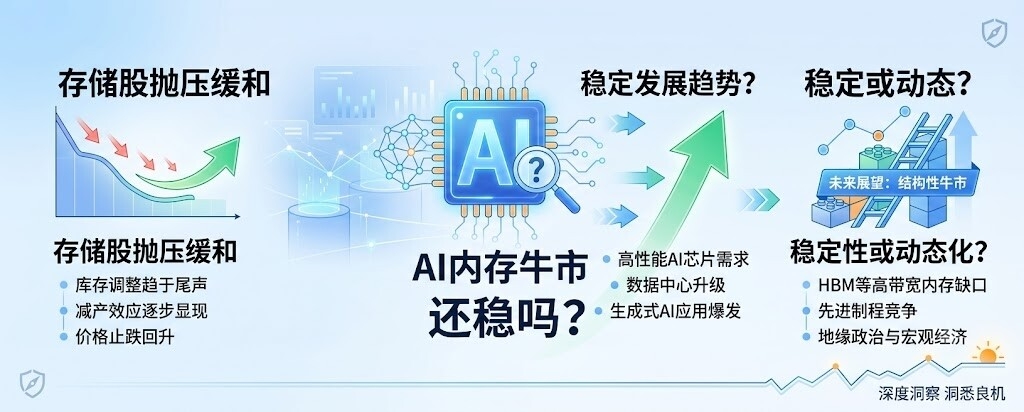 Der Einfluss auf die global angespannte Lage sei begrenzt—aber „begrenzt“ heißt nicht „keine“.
Wenn alle drei globalen Giganten die Produktion ausweiten und chinesische Hersteller beginnen, in die Apple-Lieferkette einzudringen—ist Überkapazität im Jahr 2028 wirklich nur Panikmache?
$SKHYNIX $SAMSUNG #Wie entspannt sich der Verkaufsdruck bei Speicheraktien—hält der AI-Speicher-Bullenmarkt trotzdem? $GOOGL.US #台积电7月营收增长45%