Globales Hauptbuch

Veröffentlichen
--
老渔夫
·
--
Der Bericht von Goldman Sachs ist eigentlich ganz interessant, aber der Markt könnte seine Bedeutung unterschätzen.
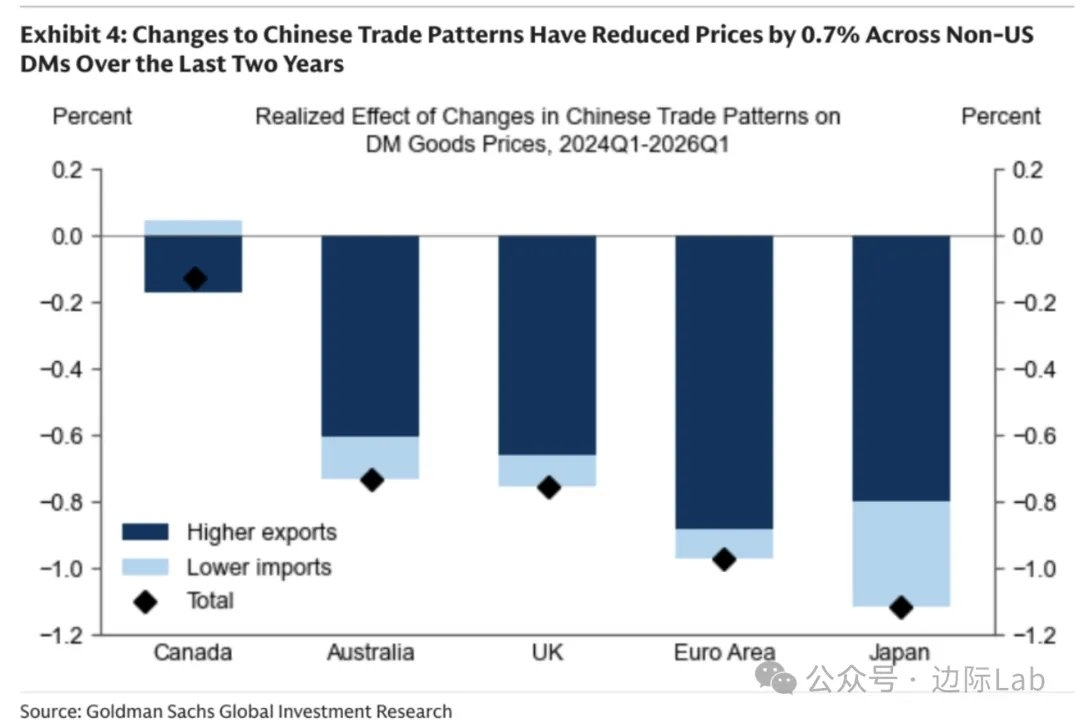
Seit Q1 2024 expandieren Chinas Exporte bei gleichzeitig rückläufigen Importen. Das übt auf entwickelte Volkswirtschaften (mit Ausnahme der USA) einen Abwärtsdruck auf die Güterpreise von rund 0,7% aus – klingt nach wenig, entspricht aber jährlich einem Rückgang der Gesamt- und der Kerninflation um 0,1–0,2 Prozentpunkte. Der Exportanstieg trägt 0,6 Prozentpunkte bei, die Importzurückhaltung 0,1 Prozentpunkte. Japan und der Euroraum werden aufgrund des hohen Anteils chinesischer Fertigwaren jeweils um 1,1% bzw. 1,0% stärker nach unten gedrückt. Kanada hat mit China weniger Handelsverflechtung, daher fällt die Abwärtsbewegung nur um 0,2% aus.
Der entscheidende Punkt: Die Übertragung von Handels-Preisen in den Einzelhandel erfolgt mit zeitlicher Verzögerung. Wenn das chinesische Leistungsbilanzplus weiter wächst, könnte der Inflationsdämpfende Effekt in den kommenden Quartalen noch deutlicher werden.
Das ist im Grunde eine alte Geschichte in neuer Version: Chinas Produktionskapazitäten „schwappen“ periodisch in den Weltmarkt über und drücken so die globalen Rohstoffpreise. Anfang der 2000er gab es etwas Ähnliches – damals nannte man es „China exportiert Deflation“. Neu ist diesmal: Die Notenbanken der entwickelten Volkswirtschaften haben gerade eine Inflationspanik hinter sich und zögern, ob sie die Zinsen senken sollen. Wenn China das weiterhin so treibt, könnten die Notenbanken in Europa und Japan noch früher in Richtung Lockerung wechseln – das heißt aber auch, dass ihr Wachstum stärker von der Auslandsnachfrage abhängt, während die Binnennachfrage schwächelt.
Noch ein Blickwinkel: Die rückläufigen Importe signalisieren, dass die Binnennachfrage immer noch schwach ist. Exportwachstum + Importrückgang = größeres Leistungsbilanzplus = Druck durch Kapitalabflüsse oder Aufbau von Devisenreserven. Das wirkt sich sowohl auf den Renminbi-Wechselkurs als auch auf die inländische Liquidität aus. Wenn das Plus weiter wächst, müsste entweder die Notenbank gegensteuern (Devisen kaufen, dafür Basisgeld ausgeben) oder den Wechselkurs aufwerten lassen – in beiden Fällen entstehen Kosten.
Der Markt richtet sich derzeit auf die Zinssenkungserwartungen der Fed, könnte aber übersehen: Wenn China weiterhin Deflation exportiert, könnte die Geldpolitik in Europa und Japan „geldpolitisch lockerer“ ausfallen als in den USA. Das hätte Kettenreaktionen für Wechselkurse, Rohstoffe und Schwellenländer.
Ein alter Spruch lautet: Deflation ist schwieriger zu bekämpfen als Inflation. Der Bericht von Goldman Sachs erinnert uns daran, dass der Rückgang der globalen Inflation nicht nur mit nachlassender Nachfrage zu tun hat, sondern auch mit strukturellen Angebotsfaktoren – und solche Faktoren sind oft nachhaltiger als die Geldpolitik der Notenbanken.
Seit Q1 2024 expandieren Chinas Exporte bei gleichzeitig rückläufigen Importen. Das übt auf entwickelte Volkswirtschaften (mit Ausnahme der USA) einen Abwärtsdruck auf die Güterpreise von rund 0,7% aus – klingt nach wenig, entspricht aber jährlich einem Rückgang der Gesamt- und der Kerninflation um 0,1–0,2 Prozentpunkte. Der Exportanstieg trägt 0,6 Prozentpunkte bei, die Importzurückhaltung 0,1 Prozentpunkte. Japan und der Euroraum werden aufgrund des hohen Anteils chinesischer Fertigwaren jeweils um 1,1% bzw. 1,0% stärker nach unten gedrückt. Kanada hat mit China weniger Handelsverflechtung, daher fällt die Abwärtsbewegung nur um 0,2% aus.
Der entscheidende Punkt: Die Übertragung von Handels-Preisen in den Einzelhandel erfolgt mit zeitlicher Verzögerung. Wenn das chinesische Leistungsbilanzplus weiter wächst, könnte der Inflationsdämpfende Effekt in den kommenden Quartalen noch deutlicher werden.
Das ist im Grunde eine alte Geschichte in neuer Version: Chinas Produktionskapazitäten „schwappen“ periodisch in den Weltmarkt über und drücken so die globalen Rohstoffpreise. Anfang der 2000er gab es etwas Ähnliches – damals nannte man es „China exportiert Deflation“. Neu ist diesmal: Die Notenbanken der entwickelten Volkswirtschaften haben gerade eine Inflationspanik hinter sich und zögern, ob sie die Zinsen senken sollen. Wenn China das weiterhin so treibt, könnten die Notenbanken in Europa und Japan noch früher in Richtung Lockerung wechseln – das heißt aber auch, dass ihr Wachstum stärker von der Auslandsnachfrage abhängt, während die Binnennachfrage schwächelt.
Noch ein Blickwinkel: Die rückläufigen Importe signalisieren, dass die Binnennachfrage immer noch schwach ist. Exportwachstum + Importrückgang = größeres Leistungsbilanzplus = Druck durch Kapitalabflüsse oder Aufbau von Devisenreserven. Das wirkt sich sowohl auf den Renminbi-Wechselkurs als auch auf die inländische Liquidität aus. Wenn das Plus weiter wächst, müsste entweder die Notenbank gegensteuern (Devisen kaufen, dafür Basisgeld ausgeben) oder den Wechselkurs aufwerten lassen – in beiden Fällen entstehen Kosten.
Der Markt richtet sich derzeit auf die Zinssenkungserwartungen der Fed, könnte aber übersehen: Wenn China weiterhin Deflation exportiert, könnte die Geldpolitik in Europa und Japan „geldpolitisch lockerer“ ausfallen als in den USA. Das hätte Kettenreaktionen für Wechselkurse, Rohstoffe und Schwellenländer.
Ein alter Spruch lautet: Deflation ist schwieriger zu bekämpfen als Inflation. Der Bericht von Goldman Sachs erinnert uns daran, dass der Rückgang der globalen Inflation nicht nur mit nachlassender Nachfrage zu tun hat, sondern auch mit strukturellen Angebotsfaktoren – und solche Faktoren sind oft nachhaltiger als die Geldpolitik der Notenbanken.