
Laut einem Bericht von Caixin ist mit der Normalisierung des CRS-Informationsaustauschs die Ausschüttungs- und Barwertdaten aus ausländischen Policen vollständig von den Steuerbehörden erfasst worden; die Besteuerung von ausländischen Einkommen ist offiziell angelaufen.
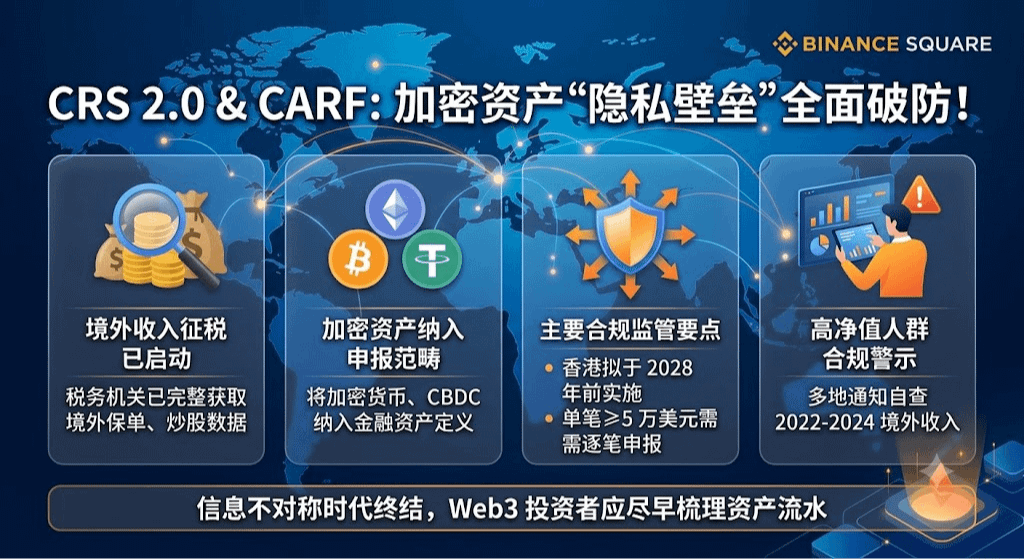
Gleichzeitig setzt sich die von der OECD eingeführte CRS 2.0 sowie die dazugehörige CARF (Rahmen zur Meldung von Krypto-Assets) beschleunigt durch:
Ausweitung des Durchdringungsbereichs: Krypto-Assets wie BTC, ETH, USDT sowie CBDC und E-Geld wurden offiziell in die Definition von Finanzanlagen aufgenommen.
Hongkong: Umsetzung bis 2028 — Börsen, Broker und Betreiber von Krypto-ATMs müssen die Gesamtbestände, die Anzahl der Transaktionen und den Gesamtmarktwert je Transaktion melden; Einzelhandels-Zahlungsaufträge im Betrag von ≥ 50.000 USD müssen separat gemeldet werden.
Wichtige Signale und Compliance-Warnhinweise Seit 2025: In vielen Regionen im Inland haben Steuerbehörden damit begonnen, Steuerpflichtige zu benachrichtigen, damit sie ihre Meldung selbst prüfen – für ausländische Einkünfte der Steuerjahre 2022 bis 2024. Im CRS-2.0-Mechanismus:
Steuerliches Risiko: Wenn Gewinne aus dem Auslandshandel mit Aktien, Policen und Web3-Erträgen nicht gesetzeskonform gemeldet werden (20% Einkommensteuer), drohen eine Säumnisgebühr von täglich fünf Zehntausendstel sowie eine Geldstrafe in Höhe von 0,5 bis 5-fachem Betrag.
Regulatorische Zusammenarbeit: Offshore-Geldflüsse könnten in einer vernetzten Prüfung sowohl die Devisenaufsicht als auch die AML-Behörden (Anti-Geldwäsche) einbeziehen. Fokus auf die Bekämpfung von unzulässigem Devisenkauf sowie illegaler Ein- und Ausreise.
Das Zeitalter der Offshore-Steuervermeidung aufgrund von „Informationsasymmetrien“ ist vorbei. Web3-Investoren müssen ihre On-Chain- und Börsen-Asset-Transaktionsströme so früh wie möglich ordnen und das Zeitfenster für die Selbstprüfung der Compliance nutzen!