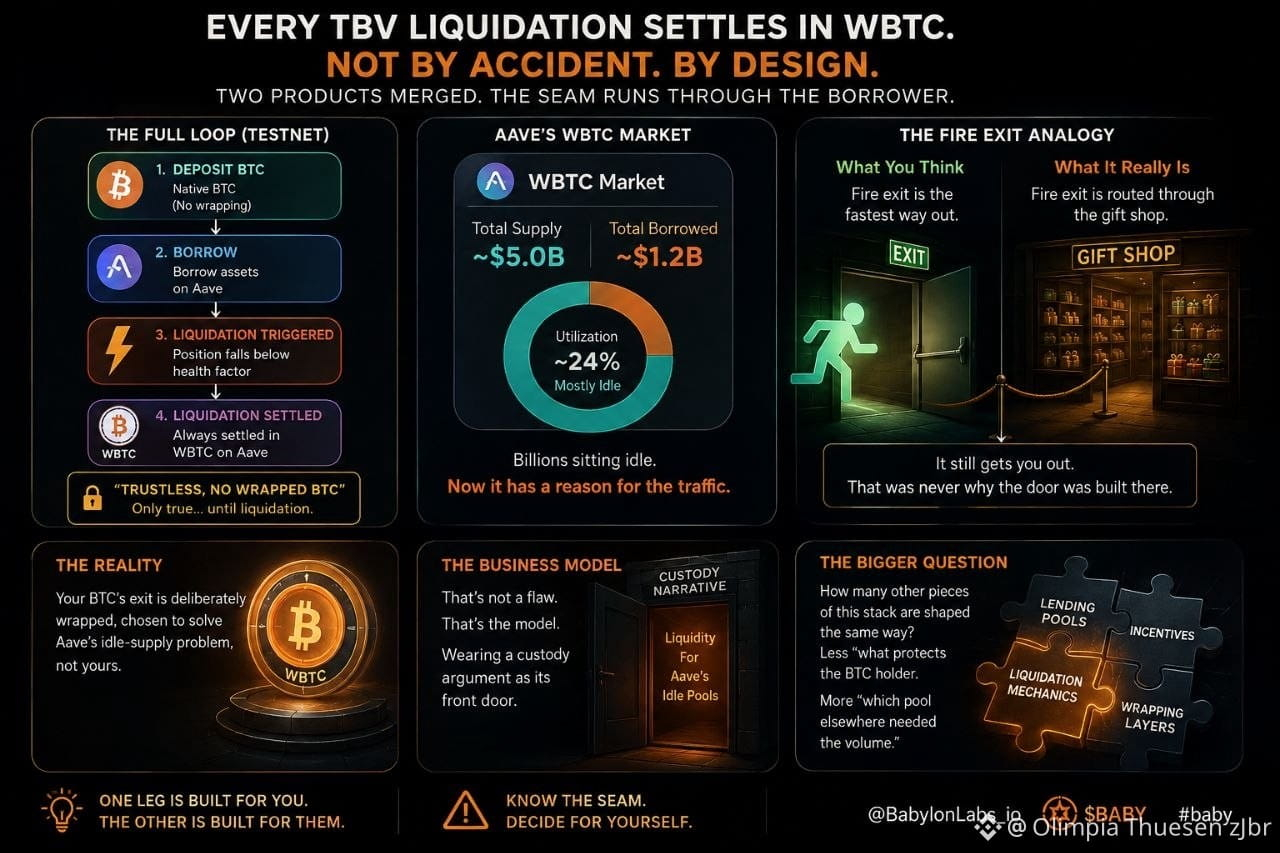
Ich habe heute Abend den kompletten Deposit-, Borrow-, Liquidate-Loop erneut im Testnetz durchlaufen, und dieses Mal habe ich dabei aus reiner Neugier mehr als aus Strategie sogar direkt den WBTC-Markt von Aave selbst aufgerufen.
So etwas hat mich aufgehalten. Jede einzelne TBV-Liquidation wird in WBTC abgewickelt. Nicht in einem Stablecoin, nicht in irgendetwas Neutralem, sondern ganz konkret in WBTC. Und Aaves eigener WBTC-Pool liegt bei ungefähr 5 Milliarden US-Dollar an Supply, die kaum dagegen geliehen wird – größtenteils ist sie ungenutzt. Jede TBV-Liquidation über genau dieses Asset zu routen, ist kein Zufall. Es ist der eine Pool im Gebäude, der den Verkehr gebraucht hat.
Ich bin länger bei genau diesem Punkt geblieben, als ich vorhatte. Der Mechanismus, der dein Darlehen schützt, wurde auf ein komplett anderes Problem ausgerichtet, bevor er überhaupt auf dich ausgerichtet wurde.
Wie wenn du entdeckst, dass der Feuerfluchtweg in deinem Gebäude über den Geschenkeladen läuft – nicht weil das der schnellste Weg raus ist, sondern weil der Geschenkeladen Laufkundschaft braucht. Er bringt dich trotzdem raus. Aber dafür war die Tür dort nie gedacht.
„Trustless, no wrapped BTC“ beschreibt exakt eine Etappe der Reise – den Teil, bevor irgendetwas kaputtgeht. Sobald deine Position liquidiert wird, ist der Ausweg für dein BTC ganz bewusst „wrapped“, ausgewählt, um Aaves eigenes Problem mit ungenutzter Supply zu lösen – nicht deins. Zwei Produkte wurden zusammengeführt, und die Naht verläuft direkt durch den Borrower, nicht um ihn herum.
Das ist kein Fehler, der sich in klein gedruckten Details versteckt. Das ist das eigentliche Geschäftsmodell – mit einem Custody-Argument als vorderer Tür.
Das lässt mich fragen, wie viele andere Bausteine in diesem Stack auf die gleiche Weise geformt sind: weniger „was schützt den BTC-Inhaber“ und mehr „welcher Pool anderswo still und leise die Umsätze gebraucht hat“.
@BabylonLabs_io $BABY #baby $BLESS $HEI #Babylon