


Ruo Yiqi von 21st Century Business Herald
Der heiße Markt für CPU-Chips löst die nächste Runde intensiver Bewegung aus.
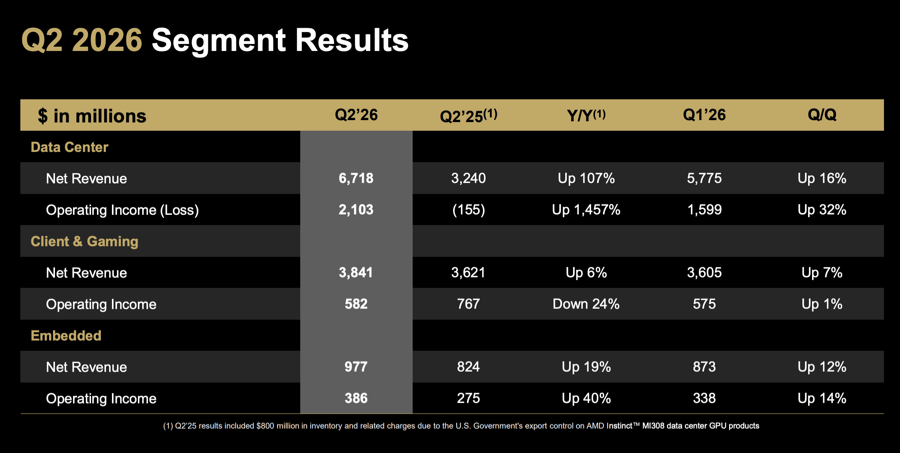
Am 4. August nach Ortszeit lieferte AMD eine Bilanz mit starkem Wachstum ab. Im zweiten Quartal 2026 erzielte das Unternehmen einen Umsatz von 11,5 Milliarden US-Dollar, was einem Plus von 50% gegenüber dem Vorjahr sowie 13% im Quartalsvergleich entspricht. Die Ertragskraft erreichte dabei ein historisches Hoch. Dabei stieg der Umsatz im Bereich Rechenzentren im Vergleich zum Vorjahr um mehr als das Doppelte.
Doch dieser Bericht entzündete nicht die Begeisterung der Kapitalmärkte: Nach Börsenschluss fiel der Kurs von AMD zeitweise um mehr als 9%. Der Grund ist einfach: Der Markt erwartete einen „Super-Ausbruch“, doch die tatsächlichen Ergebnisse entsprachen nicht den Erwartungen einiger Institute.
Die hohe Erwartung spiegelt die insgesamt optimistische Haltung des Marktes gegenüber der CPU-Chip-Nachfrage wider. Neben AMD zeichnen auch Intel, Qualcomm und Arm – die drei großen Hersteller – in ihren jüngsten Offenlegungen zu Ergebnissen und Ausblicken gemeinsam ein Bild, das der CPU-Chip-Markt so noch nie gesehen hat: Angebot und Nachfrage bleiben dauerhaft angespannt, die Wettbewerbslandschaft wird noch vielfältiger, und die Wachstumskurve ist längst aus dem traditionellen Rhythmus ausgebrochen.
Auch der Quartalsbericht von AMD bestätigt erneut, dass der Aufbau von KI-Infrastrukturen weiterhin in einem Tempo der schnellen Expansion erfolgt.
Laut AMD-Vorstandsvorsitzender und CEO Lisa Su konnte das Data-Center-Geschäft im zweiten Quartal des Geschäftsjahres den Umsatz im Vergleich zum Vorjahr verdoppeln; zudem stieg der Anteil am Gesamtumsatz des Unternehmens auf 58%, nach nur 42% im entsprechenden Vorjahreszeitraum. Das verdeutlicht die schnelle Expansion der Unternehmens-Server- und AI-Rechenzentrums-Geschäftsmaßstäbe.
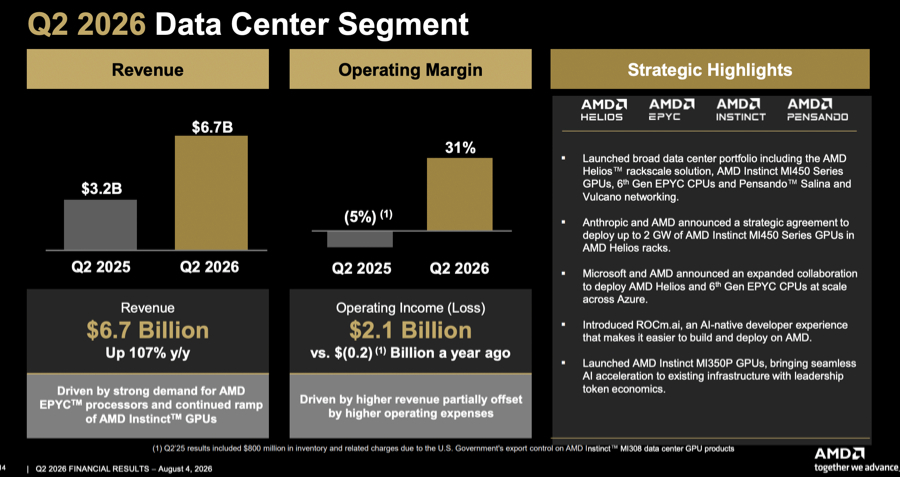
Sie nannte zur Untermauerung eine Reihe von Daten: Der Umsatz im Bereich Rechenzentren stieg im Vergleich zum Vorjahr um 107% auf 6,7 Milliarden US-Dollar und erreichte damit ein Allzeithoch. Das Wachstum wurde vor allem durch die starke Nachfrage nach EPYC-Server-CPUs und Instinct-AI-Beschleunigern angetrieben. Das Geschäft mit Server-CPUs hat in Folge bereits fünf Quartale neue Umsatzrekorde aufgestellt. Sowohl der Umsatz über Cloud-Computing-Kanäle als auch über On-Premise-Kanäle wuchs im Vergleich zum Vorjahr jeweils um mehr als 70% – und lag damit über den Erwartungen für das Vorquartal. Zudem verbesserte sich Intels? (bzw. die Marktanteilsposition) für x86-Server-CPU-Chips des Unternehmens im Vergleich zum Vorjahr.
Auf Basis der Geschäftsergebnisse sagte Lisa Su, dass der Umsatz für Server-CPUs in der zweiten Jahreshälfte 2026 im Vergleich zum Vorjahr um mehr als 80% wachsen werde und 2027 das Gesamtjahr auf einer noch höheren Basis erneut um mehr als 70% im Vergleich zum Vorjahr zulegen werde. Insgesamt erwartet das Unternehmen, dass der Umsatz im Bereich Rechenzentrumsplatinen (Datenzentrums-Teilbereich) 2027 im Vergleich zum Vorjahr mehr als verdoppelt wird.
Nach Berechnungen von AMD wächst der Gesamtmarkt für High-Performance-Computing und KI-Compute in den kommenden Jahren im Jahresdurchschnitt um etwa 40%. Bis 2030 dürfte das Gesamtmarktvolumen nahe an 2 Billionen US-Dollar liegen. Vor diesem Hintergrund wird das Unternehmen damit rechnen, dass sein Umsatzwachstum dauerhaft über dem Branchendurchschnitt liegen wird.
Das ist mittlerweile nicht mehr die Logik des Wachstums, wie sie unter traditionellen Bewertungsmaßstäben für KI-Infrastruktur verstanden wird, sondern steht in enger Verbindung mit dem Nachfrageboom von Agentic-AI.
Laut dem leitenden Analysten Parv Sharma von Counterpoint Research, analysiert gegenüber Reportern des „21st Century Business Herald“, benötigt Agentic AI für jede GPU mehr CPU-Kerne, um Aufgaben wie Orchestrierung (orchestration), das Management mehrerer Sub-Agenten sowie Tool-Aufrufe übernehmen zu können. Gleichzeitig bauen Hyperscaler weiterhin in großem Maßstab KI-Rechenzentren und erhöhen fortlaufend ihre Investitionsausgaben (CapEx), was die Nachfrage nach Server-CPUs weiter anheizt.
Das zeigt sich auch in den Ergebnissen der AMD-Konkurrenten.
Auf der jüngst abgehaltenen Ergebnispräsentation erwähnten Intel-Manager, dass die Nachfrage nach CPU-Chips derzeit sehr stark sei. Gemessen an den Auslieferungsmengen liege das Verhältnis von CPU zu GPU bereits nahe bei 1:1, und in Zukunft könnte es sogar noch stärker in Richtung CPU kippen. Anhand der Kapitalausgaben der nachgelagerten Hersteller sowie der bereits geschlossenen langfristigen Abkommen lässt sich erwarten, dass der Markt ein deutliches Wachstum verzeichnen wird. „Die größte Herausforderung besteht derzeit darin, die Versorgung auszuweiten, um die Kundennachfrage zu decken“, so das Unternehmen weiter.
Damit dürfte es nicht schwerfallen zu verstehen, warum auch die beiden Giganten Qualcomm und Arm in den Markt für Data-Center-CPU-Chips drängen.
Qualcomm-Manager haben auf einer jüngsten Ergebnispräsentation erklärt, dass Agentic-AI-Workloads die KI-Ökonomie neu gestalten. Effiziente Token-Generierung und die Total Cost of Ownership (TCO) seien für eine Skalierung von KI entscheidend. Das sei auch der Anlass, warum das Unternehmen sich gerade jetzt erneut in den Markt für Data-Center-CPU-Chips begibt.
Obwohl sich Qualcomm noch in der Produktplanung befindet, beschleunigt das Unternehmen den Einstieg in vier Dimensionen: Erstens Konnektivität – dank der Übernahme von Alphawave verbessert Qualcomm die Fähigkeit, in Rack- und Data-Center-Szenarien optisch-elektronische digitale Signalprozessoren (für die Verbindung) einzusetzen. Zweitens kundenspezifische Chips – im Kern handelt es sich dabei um ein Full-Stack-Design entsprechend den Kundenanforderungen. Drittens KI-Beschleuniger – im zweiten Quartal 2027 wird Qualcomm den nächsten KI-Beschleuniger-Chip vorstellen; dies soll der erste Near-Memory-Computing-Beschleuniger der Branche sein. Viertens CPU-Chips – bis zur zweiten Jahreshälfte 2028 wird Qualcomm eine serverseitige Compute-Lösung auf Basis von Oryon herausbringen (inklusive IP-Kernen/Architektur). Dann wird Qualcomm außerdem eine vollständige CPU-Produktmatrix veröffentlichen, die drei Kern-Szenarien abdeckt: Agentic-AI, General Computing und AI-Head-Nodes.
Die Investitionen von Arm haben bereits Ergebnisse gezeigt: Der aktuelle Quartalsbericht weist aus, dass das Unternehmen im ersten Geschäftsquartal Lizenzgebühren von 715 Millionen US-Dollar erzielt hat, was einem Plus von 22% entspricht. Dabei wuchs der Anteil der Data-Center-Lizenzgebühren erneut um mehr als das Doppelte im Vergleich zum Vorjahr; das ist der größte Treiber für das Lizenzwachstum. Das Wachstum kommt von der fortgesetzten Übernahme von serverseitigen Arm-Architektur-Chips durch alle wichtigen Hyperscaler sowie von der zunehmenden Bereitstellung von Netzwerkchips für Rechenzentren (insbesondere DPU und intelligente Netzwerkkarten).
In den vergangenen zwei Jahren ging der Markt meist davon aus, dass das zentrale Engpassproblem für die Entwicklung der KI-Industrie bei GPUs liege. Doch gemäß den neuesten Einschätzungen von vier führenden CPU-Anbietern wird mit dem Vormarsch von Agentic AI die Entwicklung der KI-Computing-Architekturen fortlaufend weitergetrieben. Damit wird die CPU zunehmend von einem „Assistenzprozessor“ im traditionellen Sinn zu einer neuen Variablen, die über die Effizienz der KI-Infrastruktur entscheidet. Neben der Festlegung des Rechenleistungs-Limits durch GPUs beginnt die CPU zu bestimmen, wie viele Agenten ein KI-System ausführen kann, wie komplex die darauf basierenden Inferenzabläufe sind und wie effizient das Ressourcen- und Scheduling im gesamten Rechenzentrum erfolgt.
Vor dem Hintergrund, dass CPU-Chips zu den „heißesten begehrten“ Produkten avancieren, kommt es zugleich zu Angebotsknappheit und einer Aufpreisspirale.
Seit Beginn dieses Jahres haben sowohl Intel als auch AMD die Preise für Server-CPU-Chips angehoben. Parv Sharma analysierte gegenüber Reportern der „21st Century Business Herald“, dass die Preissteigerungen im Jahr 2026 vor allem im Markt für Server-CPUs konzentriert seien, wobei die Erhöhungen in der Regel zwischen 10% und 20% lägen. Die Verteuerung sei vor allem durch Engpässe bei Intels Wafer-Fertigungskapazitäten sowie durch steigende Herstellungskosten bei TSMC verursacht, die anschließend an nachgelagerte Abnehmer weitergegeben würden. Aus historischer Sicht verläuft das Wachstum des durchschnittlichen Verkaufspreises (ASP) von Server-CPUs meist eher moderat und wird vor allem durch eine höhere Kernanzahl getrieben. Die derzeitige Premium-Preisbildung entstehe dagegen eher durch den sprunghaften Anstieg der Nachfrage nach Server-CPUs, der durch Agentic AI ausgelöst werde, sowie durch die gleichzeitige Verknappung der Lieferkapazitäten. Gleichzeitig seien bei einigen älteren CPU-Modellen ebenfalls Aufpreise zu beobachten, doch insgesamt sei die Knappheit der Liefermengen derzeit noch nicht so stark wie im angespannten Markt für Speicherchips.
Auch Arm, das bereits über eine gewisse Marktgrundlage im CPU-Chip-Bereich verfügt, beschleunigt das Ringen um Marktanteile. Laut einer Statistik des Marktforschungsunternehmens IDC erreichten die weltweiten Ausgaben für KI-Infrastruktur im ersten Quartal 2026 89,7 Milliarden US-Dollar. Ein Trend, der nicht übersehen werden darf: Rack-Scale-GPU-Server auf Basis der Arm-Architektur (rack-scale GPU servers) haben x86 überholt und sind zu einer gängigen Plattform für beschleunigtes Computing geworden.
In den vergangenen Jahrzehnten war der Server-CPU-Markt praktisch durchgehend „fest in den Händen“ des x86-Lagers. Intel dominiert seit Langem eindeutig, während AMD kontinuierlich Marktanteile frisst. Die beiden Unternehmen konkurrieren dabei rund um Leistung, Fertigungstechnologie, Energieeffizienz und Preis – und bilden damit die grundlegende Wettbewerbsstruktur des globalen Datenzentrums-CPU-Marktes.
Doch mit dem Eintritt von KI-Rechenzentren in eine neue Bauphase verändert sich die seit Jahren bestehende wettbewerbsintensive Duopol-Landschaft nun um neue Variablen.
In der jüngsten Runde von Ergebnispräsentationen stellten sowohl Arm als auch Qualcomm die Rechenzentrums-CPUs als zentrale strategische Positionierung für die kommenden Jahre in den Mittelpunkt.
Arm, das vor kurzem erstmals physische CPU-Chips veröffentlicht hat, gab auf einer Ergebnispräsentation neue Fortschritte bekannt: Die erste Produktgeneration wurde bereits an mehrere Kunden ausgeliefert, die Auftragssumme liegt inzwischen über 2 Milliarden US-Dollar und steigt weiter um neue Kunden.
Mit Blick auf die knappe Kapazität hat Arm die für das zuvor angekündigte 1-Milliarden-Dollar-Umsatzziel benötigte Fertigungskapazität bereits gesichert. Darüber hinaus macht das Unternehmen Fortschritte bei der Sicherung zusätzlicher Lieferungen, der Optimierung der Kundenmischung und bei der Verbesserung der kommerziellen Konditionen. Laut eigenen Angaben wird der Arm-AGI-CPU-Markt drei große Bereiche abdecken: traditionelle Server, Head Nodes (Kopfknoten) und Agentic- (agentenbasierte) Anwendungen. In allen drei Bereichen gibt es bereits Kunden.
Arm-CEO Rene Haas erklärte, dass das Unternehmen im März dieses Jahres seine Schätzung für den gesamten potenziellen Markt (TAM) für CPU-Chips auf 100 Milliarden US-Dollar beziffert habe. Aktuell seien die Marktschätzungen der Branche jedoch auf 220 Milliarden US-Dollar gestiegen.
Auch Qualcomm sprach über die entsprechenden Ergebnisleitplanken. Das Unternehmen rechnet damit, dass es ab Dezember 2026 erstmals revenuespezifische Erlöse aus dem Data-Center-Geschäft generiert und diese anschließend innerhalb des Geschäftsjahres 2027 schrittweise ausbaut. Insgesamt wird erwartet, dass der Umsatz im Data-Center-Geschäft im Geschäftsjahr 2027 auf 5 Milliarden US-Dollar wächst und bis zum Geschäftsjahr 2029 auf 15 Milliarden US-Dollar steigt.
Doch Qualcomm als Nachzügler wird angesichts der derzeit anhaltend angespannten Lieferkette und der aktuellen Preiserhöhungsphase auch in der frühen Entwicklungsphase einen gewissen Rückgang der Bruttomarge hinnehmen müssen.
Qualcomm führte außerdem aus, dass die frühen Einnahmen vor allem aus dem Custom-Chip-Geschäft stammen, deren Bruttomargen deutlich unter dem Basisniveau des Unternehmens liegen und in gewissem Umfang sogar die Gesamtbruttomarge des Unternehmens belastet hätten.
Das bedeutet jedoch nicht, dass x86 schnell an Vorteil verliert.
Parv Sharma wies gegenüber Reportern darauf hin, dass das Arm-Architektur-Lager im Wettbewerb um Marktanteile im Markt für Data-Center-CPUs weiterhin drei große Herausforderungen zu bewältigen hat: mangelnde SMT-Fähigkeit (Simultaneous Multithreading) für Agentic-AI-Workloads, Probleme mit der Tail-Kompatibilität der Software-Ökosysteme sowie die Einschränkung, dass die meisten Arm-Chips nur für den internen Gebrauch von Cloud-Anbietern vorgesehen sind und nicht als offen verfügbares Ökosystem.
Ein weiterer Punkt, der zu beachten ist: Der größte Unterschied im aktuellen Wettbewerbslager um CPU-Chips besteht darin, dass der Wettstreit nicht mehr nur der Vergleich der Performance einer einzelnen CPU ist.
Wie zuvor die führenden Anbieter unisono betonten, liegt die Wirtschaftlichkeitslogik in der Zusammenarbeit mehrerer Produktlinien. Das zeigt auch, dass es bei den jeweiligen Auseinandersetzungen nicht mehr nur um den Marktanteil im Bereich Server-CPU-Chips geht, sondern um die Macht und Rolle bei der KI-Infrastruktur der nächsten Generation.
Das ist vielleicht auch ein neues Signal: CPUs sind zwar weiterhin der Ausgangspunkt des Wettbewerbs, aber darüber, wer am Ende gewinnt, entscheidet, wie CPUs gemeinsam mit GPUs, ASICs, Interconnect-Netzwerken, Speicher und Software-Plattformen ein vollständiges KI-Computing-System bilden.