有人问:BTC质押只有1-3%年化,还要锁定期,这不比银行存款还差?
我想了想,答案在1873年。
那年经济学家Walter Bagehot在《Lombard Street》里写下央行铁律:危机时向持有优质抵押品的人,以惩罚性利率放贷。
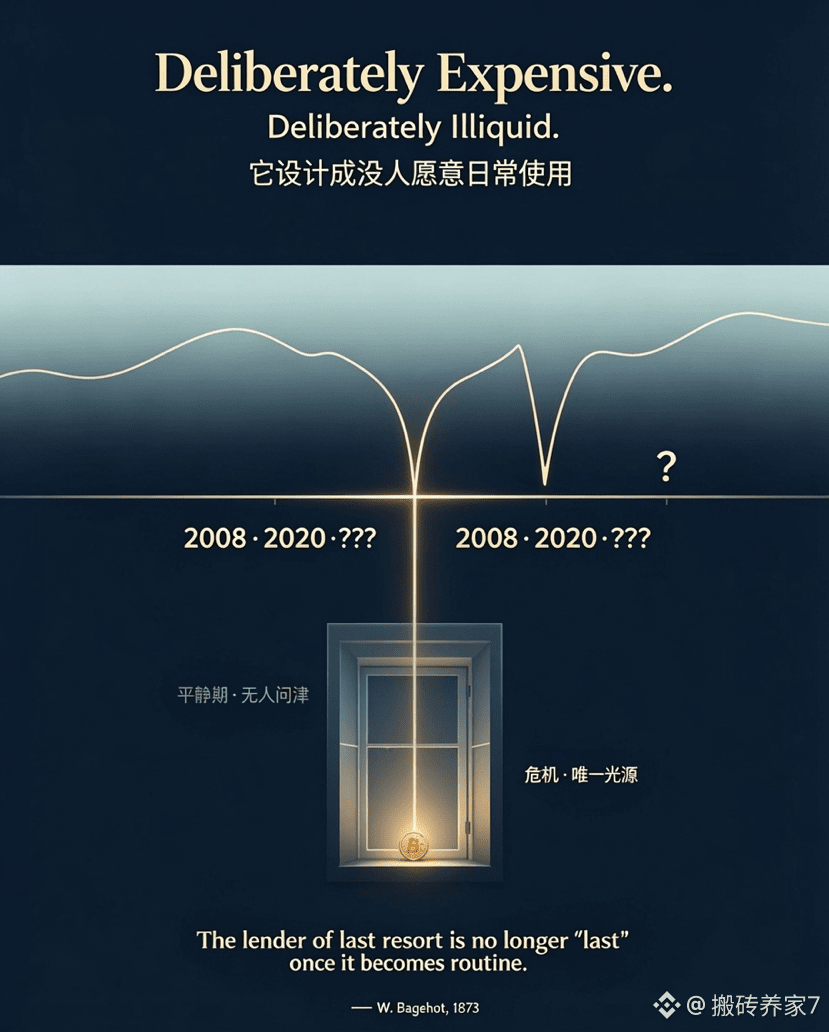
后来所有央行的"贴现窗口"都是这条规则的翻版。利率长期高于市场——就是要让机构平时不用,紧急时才来。
日常看,贴现窗口是个"没人用"的失败产品:利率贵、手续繁、还要抵押。但2008、2020的关键时刻,它是整个金融体系的最后底盘。
Babylon的TBV是同一种东西。
年化1-3%不是"收益不够",是它故意不便宜。锁定期不是"资本效率低",是它故意不流动。低收益、慢退出、严格削减——都在说:这不是日常生息工具,是最后担保层。
Bagehot另一句更硬:"最后贷款人一旦被日常消耗,就不再是最后。"
把BTC放进这个框架——它不是要跟DeFi比收益,是要成为加密世界的"贴现窗口"。
用APY评估Babylon,等于用零售存款利率评估央行。工具不对。
@BabylonLabs_io 押的是最后担保层的位置。
所以真正的问题不是"BABY收益能不能上10%",而是——加密世界下一次系统性危机,市场会跑向哪里?
#baby #Babylon $BABY
我想了想,答案在1873年。
那年经济学家Walter Bagehot在《Lombard Street》里写下央行铁律:危机时向持有优质抵押品的人,以惩罚性利率放贷。
后来所有央行的"贴现窗口"都是这条规则的翻版。利率长期高于市场——就是要让机构平时不用,紧急时才来。
日常看,贴现窗口是个"没人用"的失败产品:利率贵、手续繁、还要抵押。但2008、2020的关键时刻,它是整个金融体系的最后底盘。
Babylon的TBV是同一种东西。
年化1-3%不是"收益不够",是它故意不便宜。锁定期不是"资本效率低",是它故意不流动。低收益、慢退出、严格削减——都在说:这不是日常生息工具,是最后担保层。
Bagehot另一句更硬:"最后贷款人一旦被日常消耗,就不再是最后。"
把BTC放进这个框架——它不是要跟DeFi比收益,是要成为加密世界的"贴现窗口"。
用APY评估Babylon,等于用零售存款利率评估央行。工具不对。
@BabylonLabs_io 押的是最后担保层的位置。
所以真正的问题不是"BABY收益能不能上10%",而是——加密世界下一次系统性危机,市场会跑向哪里?
#baby #Babylon $BABY