@BabylonLabs_io
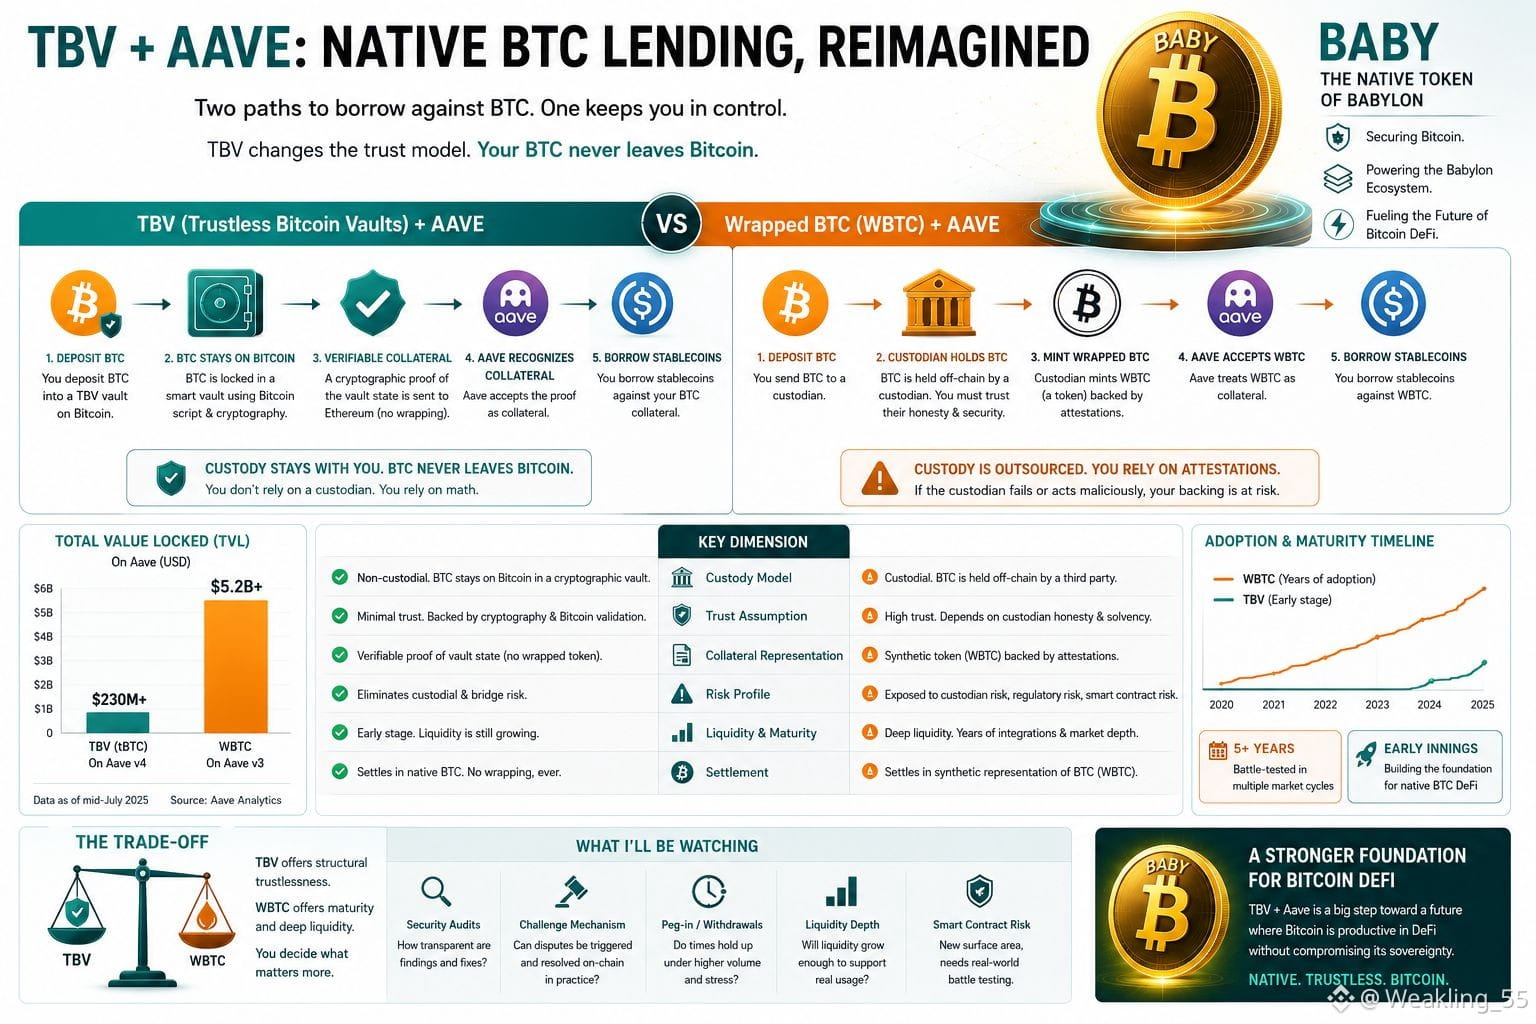
Ich habe mir letzte Nacht etwas Zeit genommen, um die Aave-Integration von TBV neben dem zu positionieren, wie Wrapped-BTC-Kredite seit Jahren auf Plattformen funktionieren, die die meisten Leute bereits kennen – und der Kontrast stellte sich als schärfer heraus, als ich vorab erwartet hatte. Bei WBTC oder ähnlichen Tokens liegt das eigentliche Bitcoin bei irgendeinem Verwahrer außerhalb der Kette (off-chain). Was in DeFi zirkuliert, ist in Wahrheit eine Forderung auf die Vertrauenswürdigkeit dieses Verwahrers – untermauert durch Attestierungen, aber nicht etwas, das man unabhängig selbst verifizieren kann.
Interessant wirkt dagegen, wie TBV dieses Verhältnis vollständig umkehrt. Der BTC verlässt Bitcoin nie vollständig; die Verwahrung bleibt mithilfe der eigenen kryptografischen Regeln des Vaults beim Einleger. Und was Aave in Ethereum sieht, ist eine überprüfbare Darstellung des Sicherheitenstatus – statt eines Tokens, der jemandem „auf Vertrauen“ hin gemintet wurde. Das Ausleihen von Stablecoins gegen diese Sicherheiten wirkt dadurch weniger wie Kreditvergabe auf ein Versprechen, und mehr wie Kreditvergabe auf etwas, das nachweislich noch da ist.
Allerdings frage ich mich manchmal, ob diese Einordnung den Unterschied ein wenig überzeichnet. Legacy-gestütztes Wrapped-BTC-Lending hat eine jahrelange Tiefe bei der Liquidität, zahlreiche Integrationen und eine erprobte Vertragsgeschichte hinter sich. Während die Aave-Kombination von TBV noch ganz am Anfang steht, das heißt: Smart-Contract-Risiken und Liquiditätsfragmentierung wurden bisher noch nicht wirklich unter echtem Stress getestet. Spielt es für einen Kreditnehmer tatsächlich eine Rolle, wenn man Verwahrerrisiken entfernt, dafür aber neue, bislang nicht bewiesene Risiken im Gegenzug einführt?
Die Frage, die mir dabei in den Sinn kommt, ist, ob Nutzer strukturelle Vertrauenslosigkeit so hoch bewerten, dass sie einen weniger ausgereiften Markt akzeptieren – oder ob Bequemlichkeit und Liquiditätstiefe den Handel weiterhin zurück in Richtung der „gewohnten“, bereits vertrauten Assets ziehen. Von außen betrachtet fühlt sich TBV philosophisch stärker an, aber praktisch jünger. Vielleicht ist das der eigentliche Test, der noch bevorsteht… jedenfalls wird die Zeit es zeigen👍
#baby
$BABY