

Berichtdatum: 30. Juli 2026 | Dieser Bericht dient nur zu Forschungszwecken und stellt keine Anlageberatung dar
I. Projektüberblick
Sato ist ein minimalistisches ERC-20-Token-Experiment, das auf Ethereum bereitgestellt wird. Die Kernidee besteht darin, die von Bitcoin bekannte „digitale Knappheit“-Erzählung auf Ethereum durch ein unveränderliches Bonding-Curve-(Kombinationskurven-)Mechanismus zu reproduzieren.
Token-Name/-Symbol: sato (alles in Kleinbuchstaben, 18 Dezimalstellen)
Vertragsadresse: 0x829f4B62EEBE12Af653b4dD4fFc480966F7d7f09
Hook-Vertrag: 0x0000f07d2B5F1Ddf3244b8780F972f306EFd2888
PoolManager: 0x000000000004444c5dc75cB358380D2e3dE08A90
Genesis-Block: 25.015.094
Offizielle Website: https://sat0.org/
Namensherkunft: Abgeleitet von den ersten vier Buchstaben des englischen Namens von Satoshi Nakamoto, "sato".
Das Whitepaper des Projekts gibt von Anfang an den Ton an: **„Ein Gespenst ist zu Ethereum zurückgekehrt: das Gespenst des Codes, der ohne Bediener läuft.“** Sato stellt ausdrücklich fest, dass es keine Roadmap, keine V2, keine Forks und keine nachfolgenden Token gibt – „der bestehende Vertrag ist der Vertrag.“
II. Detaillierte Erläuterung der Kernmechanismen
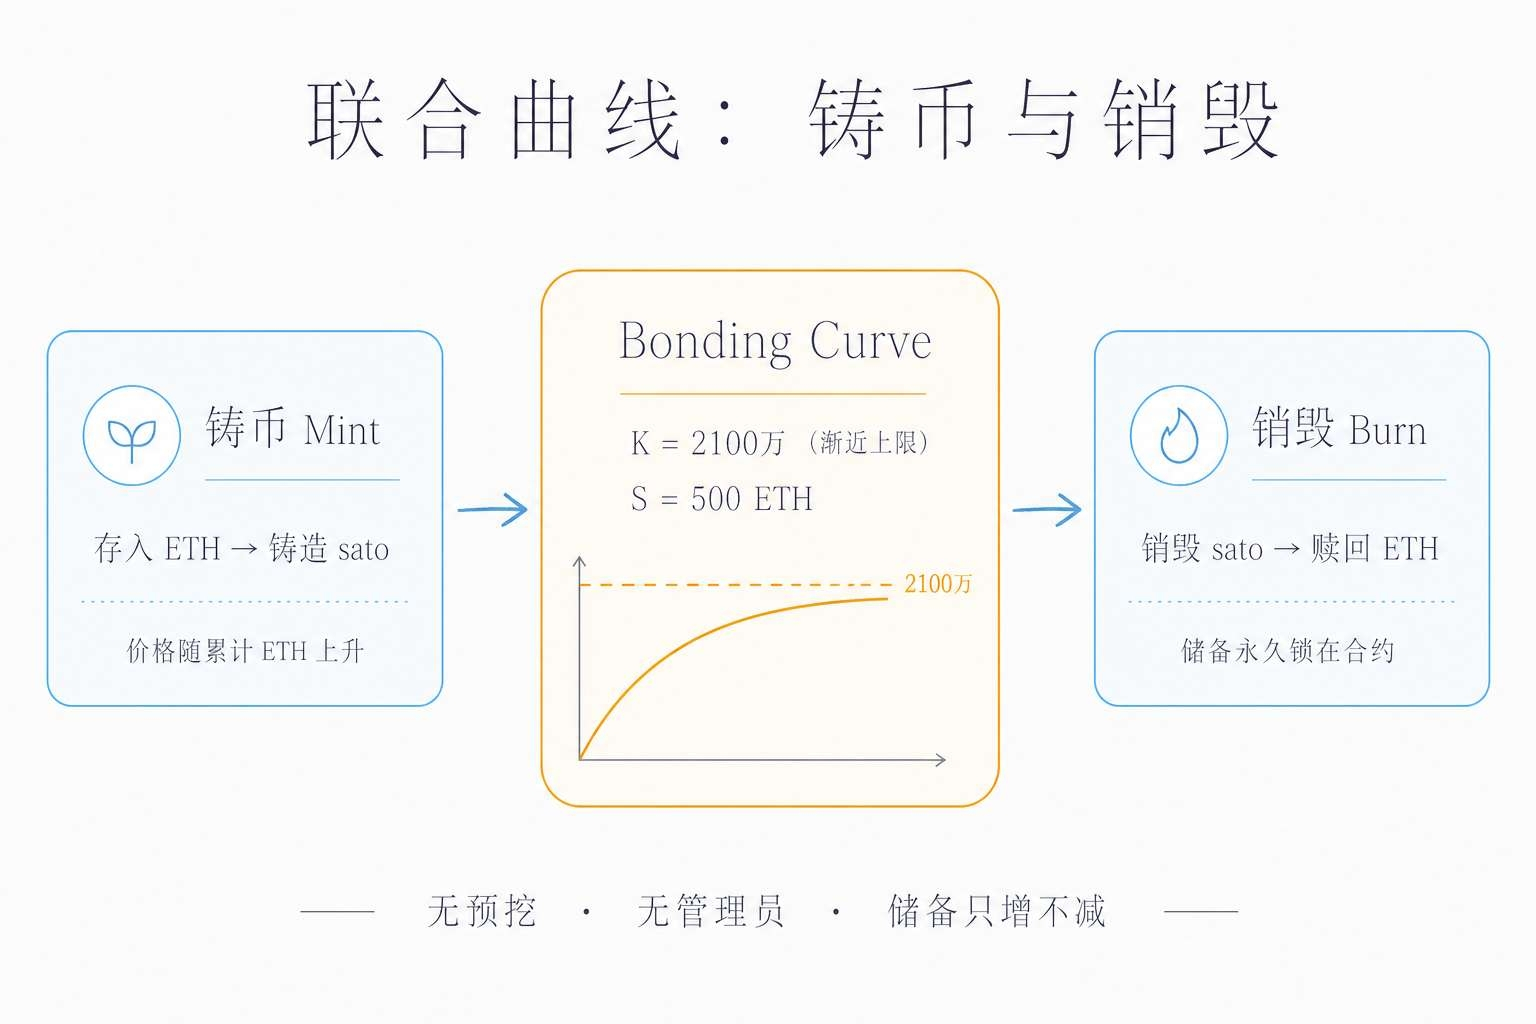
2.1 Emissionsmechanismus: Bonding Curve
Die Ausgabe von Sato wird vollständig durch einen Uniswap v4 Hook-Vertrag gesteuert, der bei der Bereitstellung als einziger Minter festgelegt und dauerhaft gesperrt wird. Die zugrundeliegende mathematische Formel lautet wie folgt:
Prägeformel (Minze):
Kumuliertes ETH-Angebot bei e: q(e) = K · (1 − e^(−e/S))
Der stündliche Tokenpreis an Position e: p(e) = (S / K) · e^(e/S)
Brennformel:
Die Menge an ETH, die benötigt wird, um b aus dem aktuellen Angebot q zu vernichten, beträgt: Δe(q, b) = S · ln((K − q + b) / (K − q))
Wichtigste Bedeutung:
Der Prägepreis steigt exponentiell mit der kumulierten Menge an ETH – jede neue Münze ist teurer als die vorherige.
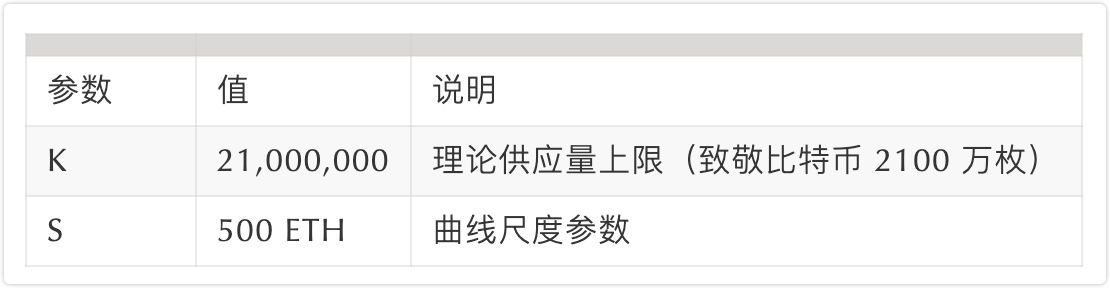
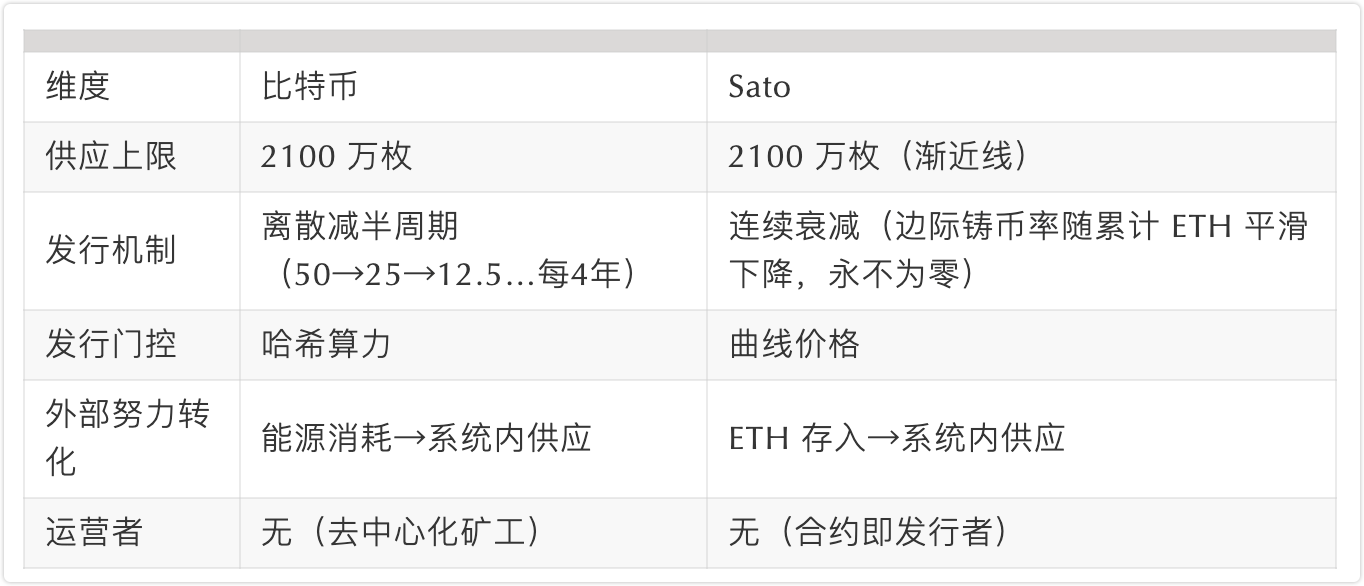
Die Kurve verläuft asymptotisch: Das theoretische Angebot nähert sich 21 Millionen an, kann diesen Wert aber niemals erreichen.
Das tatsächlich verfügbare Angebot beträgt etwa 20,5 Millionen Token und erreicht den theoretischen Bereich, wenn der kumulierte ETH-Wert etwa 2.302 erreicht.
2.2 Reservemechanismus
Wenn Benutzer Coins prägen, wird ETH direkt in den Vertragsreservepool eingezahlt.
Wenn ein Benutzer seine Token vernichtet, werden ETH aus dem Reservepool mittels einer umgekehrten Kurvenformel eingelöst.
Der Reservepool wächst nur und verringert sich niemals (wenn die Netto-Prägung größer ist als die Netto-Verbrennung), und niemand kann sich etwas aus der Reserve entnehmen.
Jeder Sato ist durch echtes ETH gedeckt, das in das System eingeflossen ist.
Anders als bei synthetischen Angebotstoken: Es werden keine Token produziert, solange keine ETH eingezahlt wird.
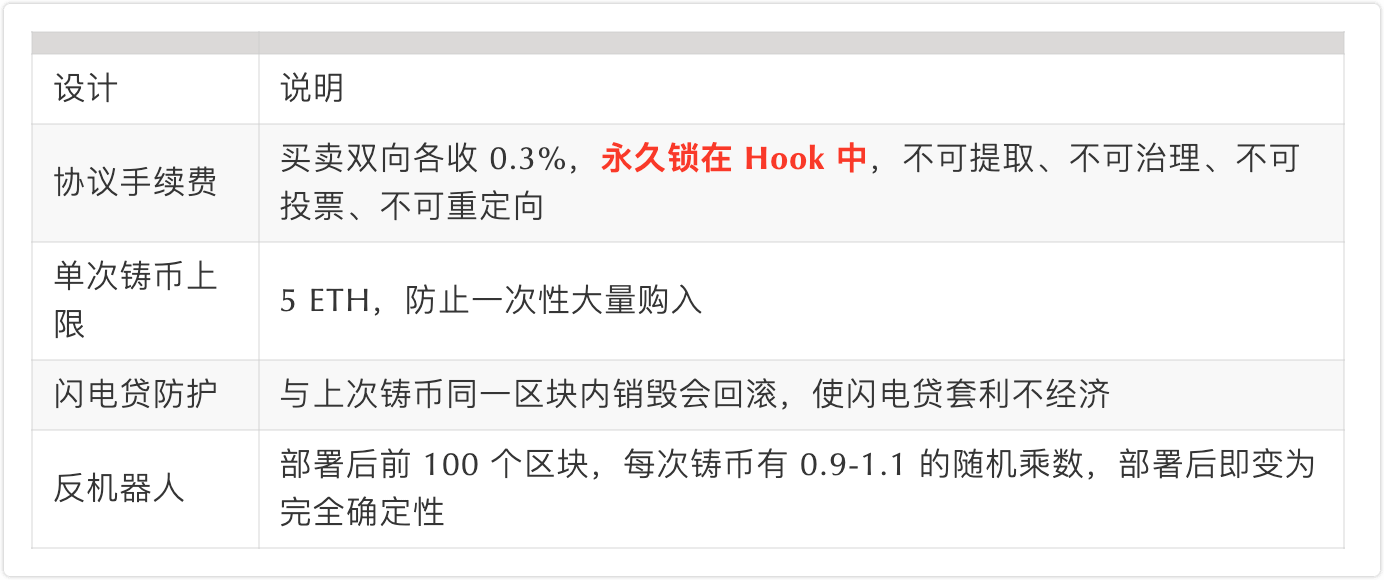
2.3 Gebühren- und Manipulationsschutz
2.4 Selbstabwertungsmechanismus
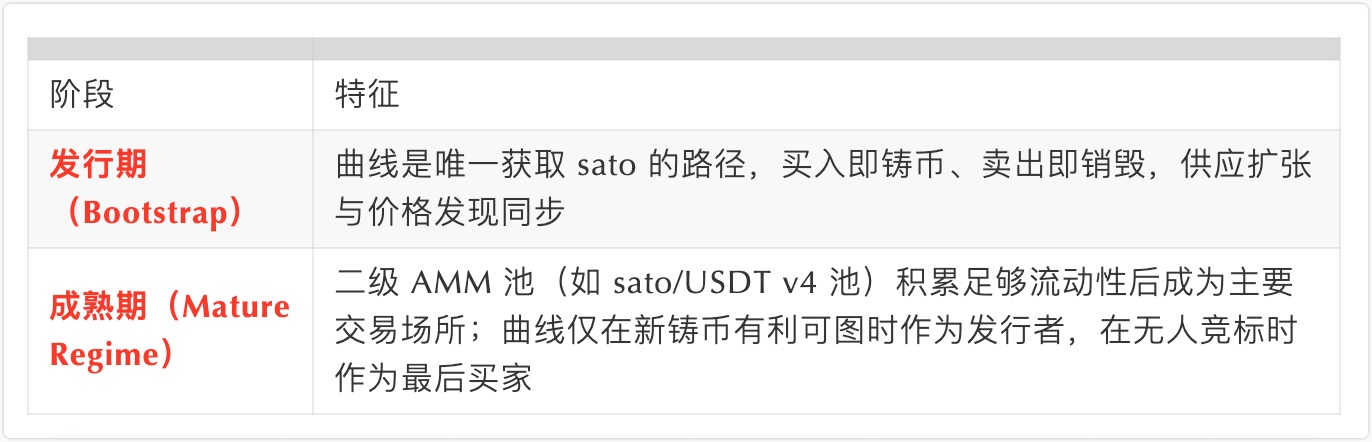
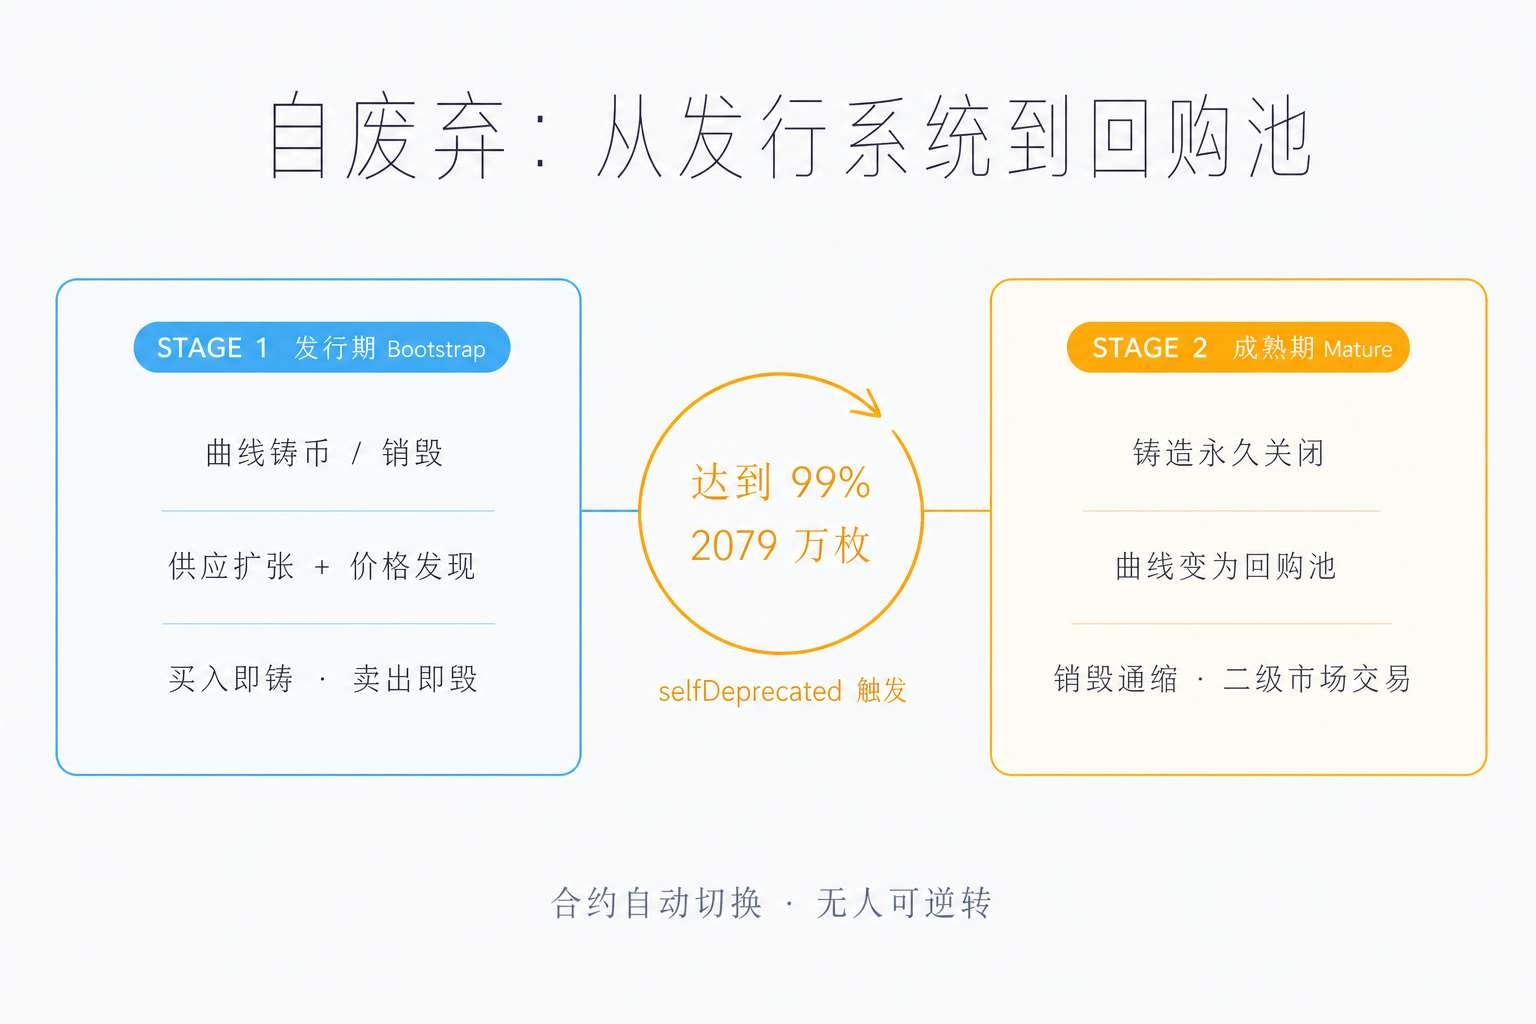
Wenn die Prägeauflage 99 % des theoretischen Angebots (d. h. 20,79 Millionen Stück) erreicht, wird die Variable selfDeprecated im Vertrag automatisch ausgelöst.
Die Gussfertigung wurde dauerhaft eingestellt; Nachbestellungen sind nur noch über den Gebrauchtmarkt möglich.
Die Burn-Funktion bleibt erhalten – Curve wandelt sich von einem „Ausgabesystem“ zu einem „dauerhaften On-Chain-Rückkaufpool“.
Die zerstörten Säfte werden direkt vernichtet und gelangen nicht mehr auf den Markt, wodurch eine Deflation erreicht wird.
2.5 Transaktionsphasenaufteilung
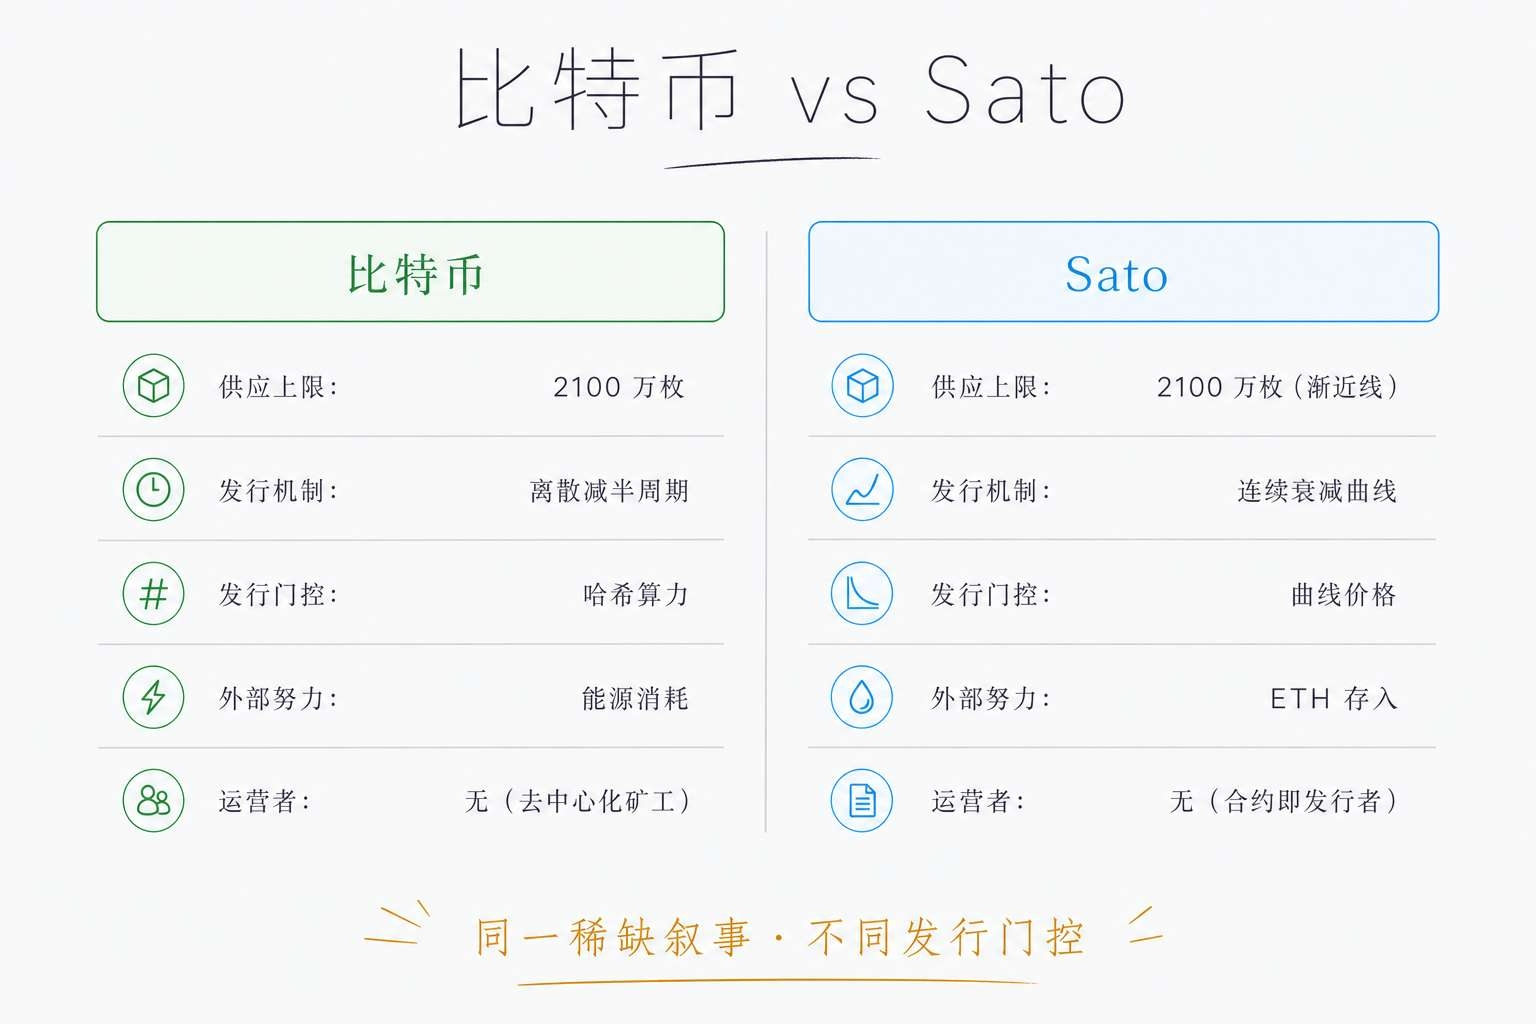
2.6 Analogie zu Bitcoin
III. Token-Ökonomie
3.1 Versorgungsparameter
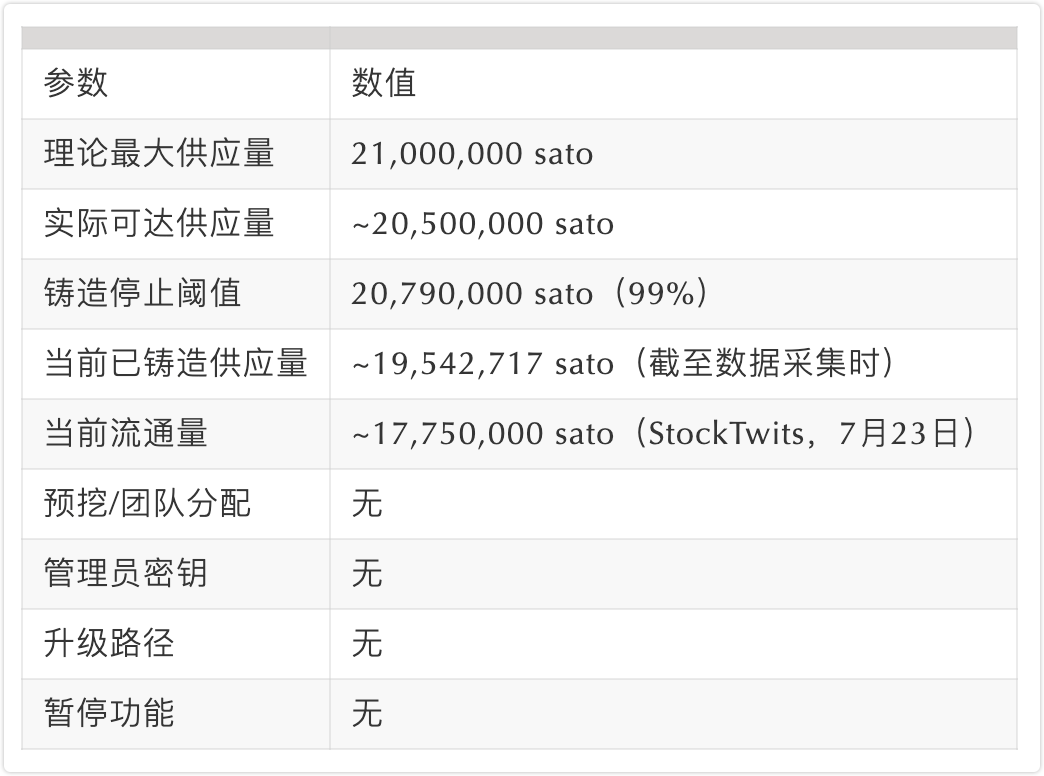
3.2 Token-Nutzen
Sato ist im Wesentlichen ein reines Experiment im Bereich der Token-Ökonomie und bietet weder einen Protokollnutzen noch Anwendungsszenarien oder eine Ökosystementwicklung. Im Whitepaper wird ausdrücklich darauf hingewiesen, dass es keine Roadmap gibt. Der „Nutzen“ des Tokens beschränkt sich auf Folgendes:
Preisfindung durch Kurvenprägung/-verbrennung
Handel auf Sekundärmärkten (DEXs wie Uniswap und CEXs)
Die Speicherung als Wertspeicher für das Narrativ der „On-Chain-Knappheit“
IV. Marktdatenanalyse
4.1 Aktuelle Marktdaten (Stand: Ende Juli 2026)
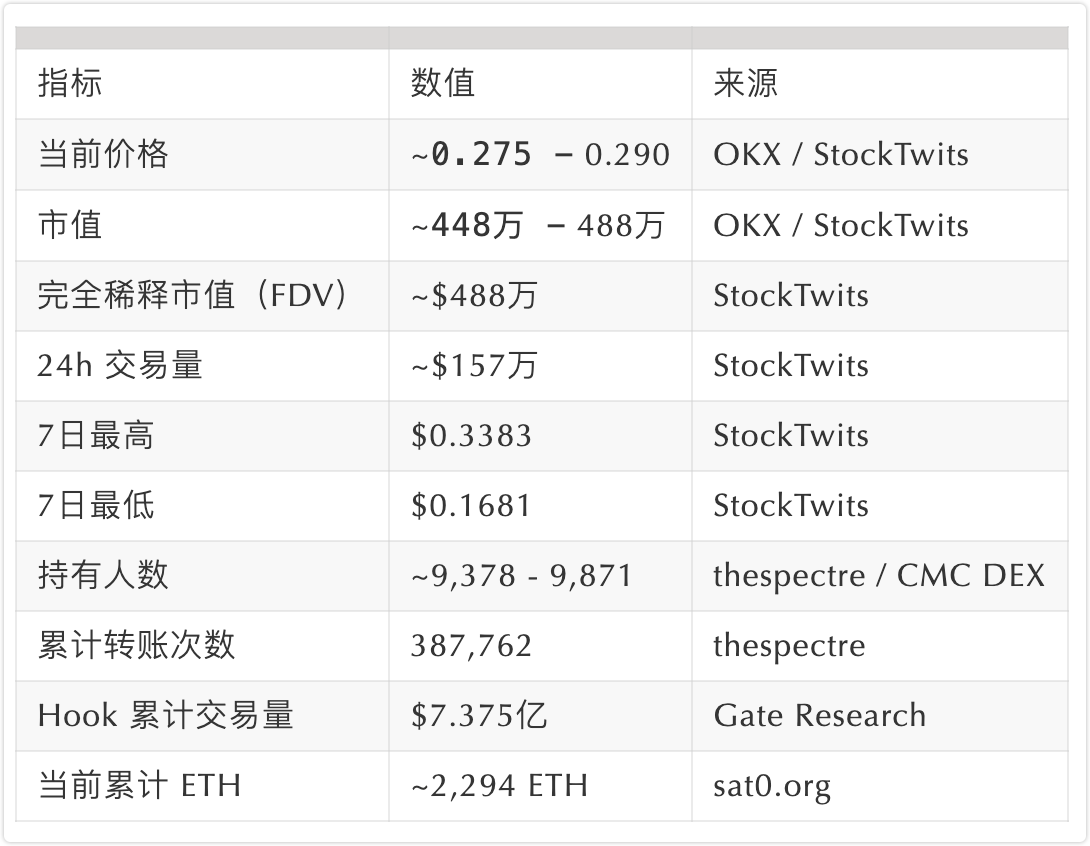
4.2 Historische Preisentwicklung
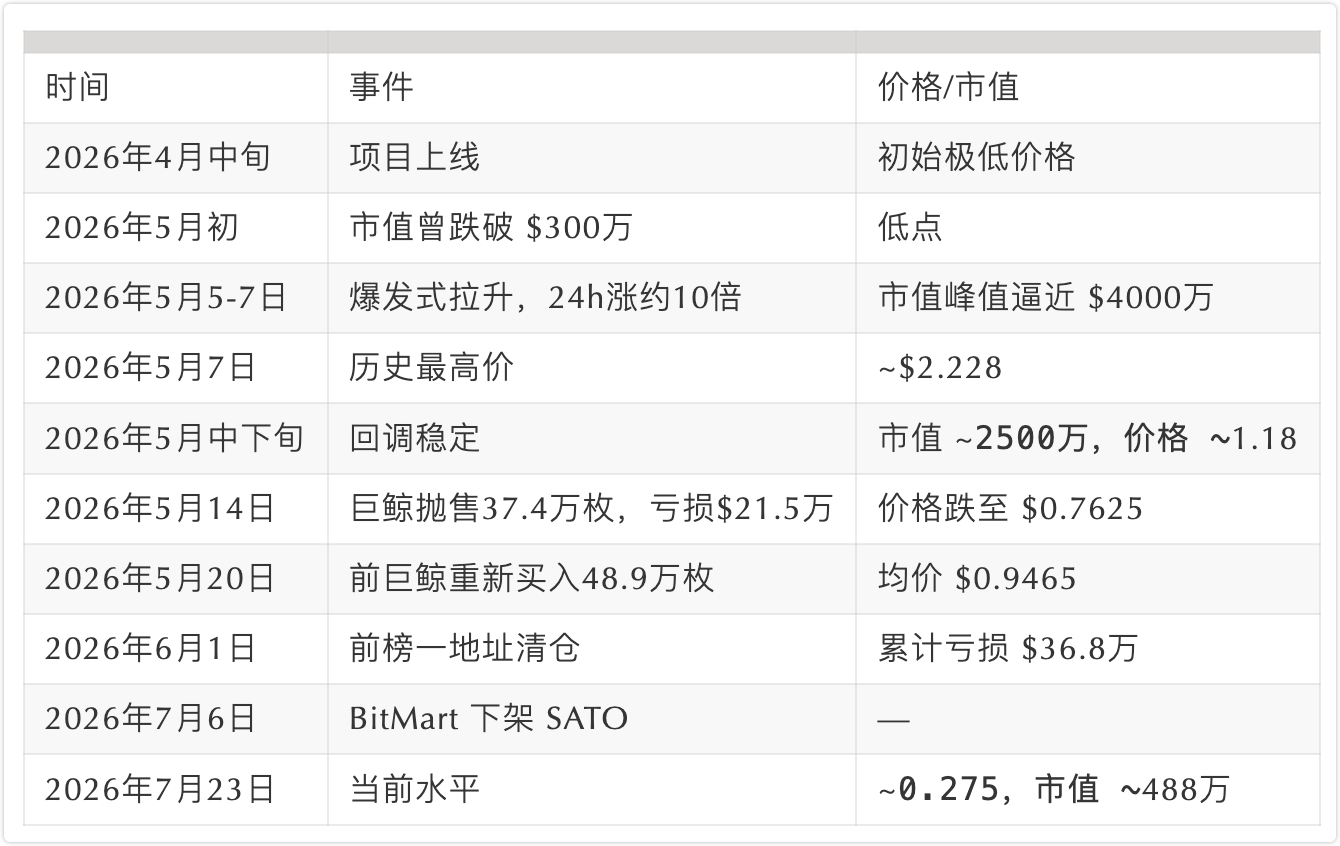
Der Rückgang vom Allzeithoch betrug etwa 2,228 bis etwa 0,275, was einem Minus von ungefähr 87,7 % entspricht.
4.3 Walverhaltensverfolgung
On-Chain-Daten zeigen deutliche Merkmale des sogenannten „Whale-Games“:
Adresse 0xe5f...ceaf: Anfang Mai zu einem Durchschnittspreis von 1,41 mit FOMO gekauft, am 14. Mai mit einem Verlust von 215.000 verkauft, dann am 20. Mai 489.000 zu einem Durchschnittspreis von 0,9465 zurückgekauft, wodurch die Position an die Spitze der Bestandsliste aufgestiegen ist, und schließlich am 1. Juni alle Bestände mit einem kumulierten Verlust von 368.000 liquidiert.
Adresse runecrypto.eth: Besitz von 396.000 Token, durchschnittlicher Kostenpreis ~0,2471, nicht realisierter Gewinn ca. 325.000.
Adresse 0x44a...: Abverkauf von 175.000 Token, durchschnittlicher Einkaufspreis 0,2849, Verkaufspreis 1,3435, Rückgabequote 375,87 %
V. Börsennotierungen
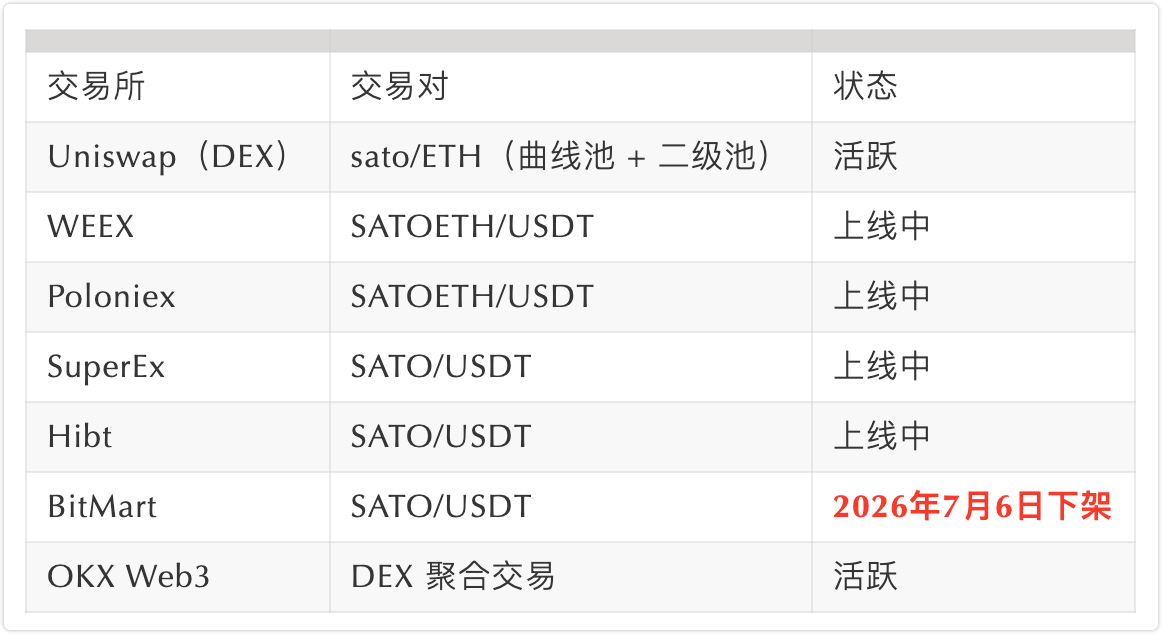
Wichtiger Hinweis: BitMart hat das SATO-Handelspaar am 6. Juli 2026 aus dem Angebot genommen, und die BitMart-Börse selbst gab am 26. Juli bekannt, dass sie ihre Geschäftstätigkeit geordnet einstellen werde, mit einer geplanten offiziellen Beendigung am 31. Januar 2027.
VI. Social-Media-Status
Im Whitepaper und auf der offiziellen Website von Sato wird ausdrücklich darauf hingewiesen, dass das Unternehmen weder Twitter, noch Telegram oder Discord nutzt.
Offizielle Stellungnahme: Das Projekt verfügt über keine offiziellen Social-Media-Konten; alle Informationen sind ausschließlich auf der offiziellen Website und in On-Chain-Verträgen zu finden.
@satocoin_: Dies ist ein inoffizieller Fan-Account. In der Bio steht ausdrücklich „$sato holder (fan account)“ und „Sato ist nicht in den sozialen Medien aktiv. Kein Twitter, kein Telegram, kein Discord.“
Community-getrieben: Die Popularität des Projekts basiert hauptsächlich auf der Transparenz der On-Chain-Daten, der Nachverfolgung durch Analysetools von Drittanbietern sowie auf spontanen Diskussionen und der Verbreitung innerhalb der Community.
VII. Designphilosophie und narrative Positionierung
7.1 Kernerzählung
Satos Markterzählung basiert auf folgenden Kernkonzepten:
„Kein Betreiber“: Der Vertrag ist der Emittent; niemand kann Wert daraus abschöpfen und niemand kann die Regeln ändern. Im Whitepaper heißt es: „Wenn alle, die dies versendet haben, heute Nacht verschwinden würden, würde der Vertrag morgen nach denselben Regeln und zu denselben Preisen weiterlaufen.“
„Digitale Knappheit“ nachgebildet: Ein Bitcoin-Knappheitsmodell von 21 Millionen Coins wird mithilfe von Code auf Ethereum simuliert, wobei jedoch ETH-Reserven den Energieverbrauch ersetzen.
Die Rückkehr des „Geistercodes“: Das Whitepaper beginnt mit dem Zitat „Ein Geist ist zu Ethereum zurückgekehrt“, was an eine historische Erzählung erinnert, die an das Kommunistische Manifest anknüpft.
7.2 Unterschiede zu traditionellen Meme-Münzen
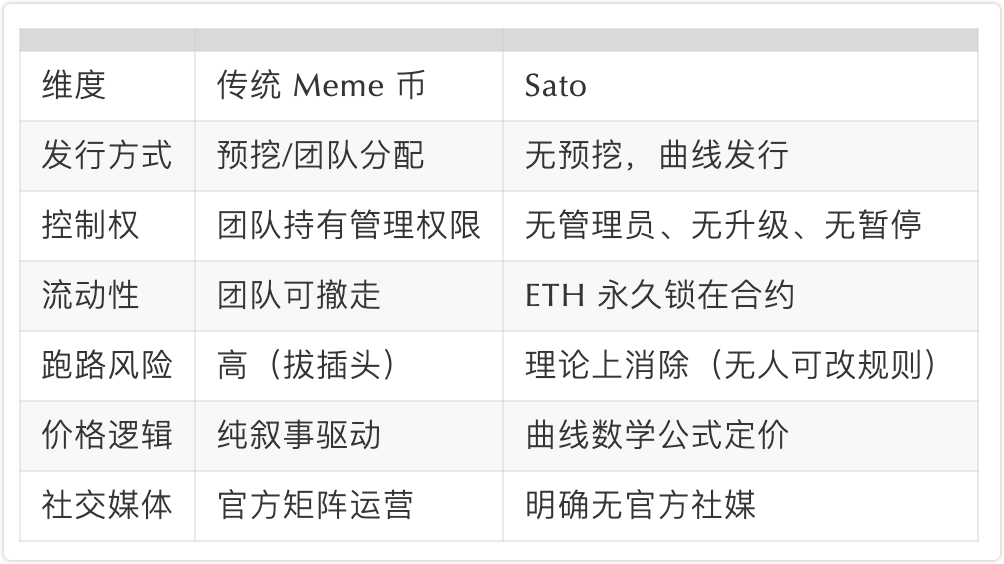
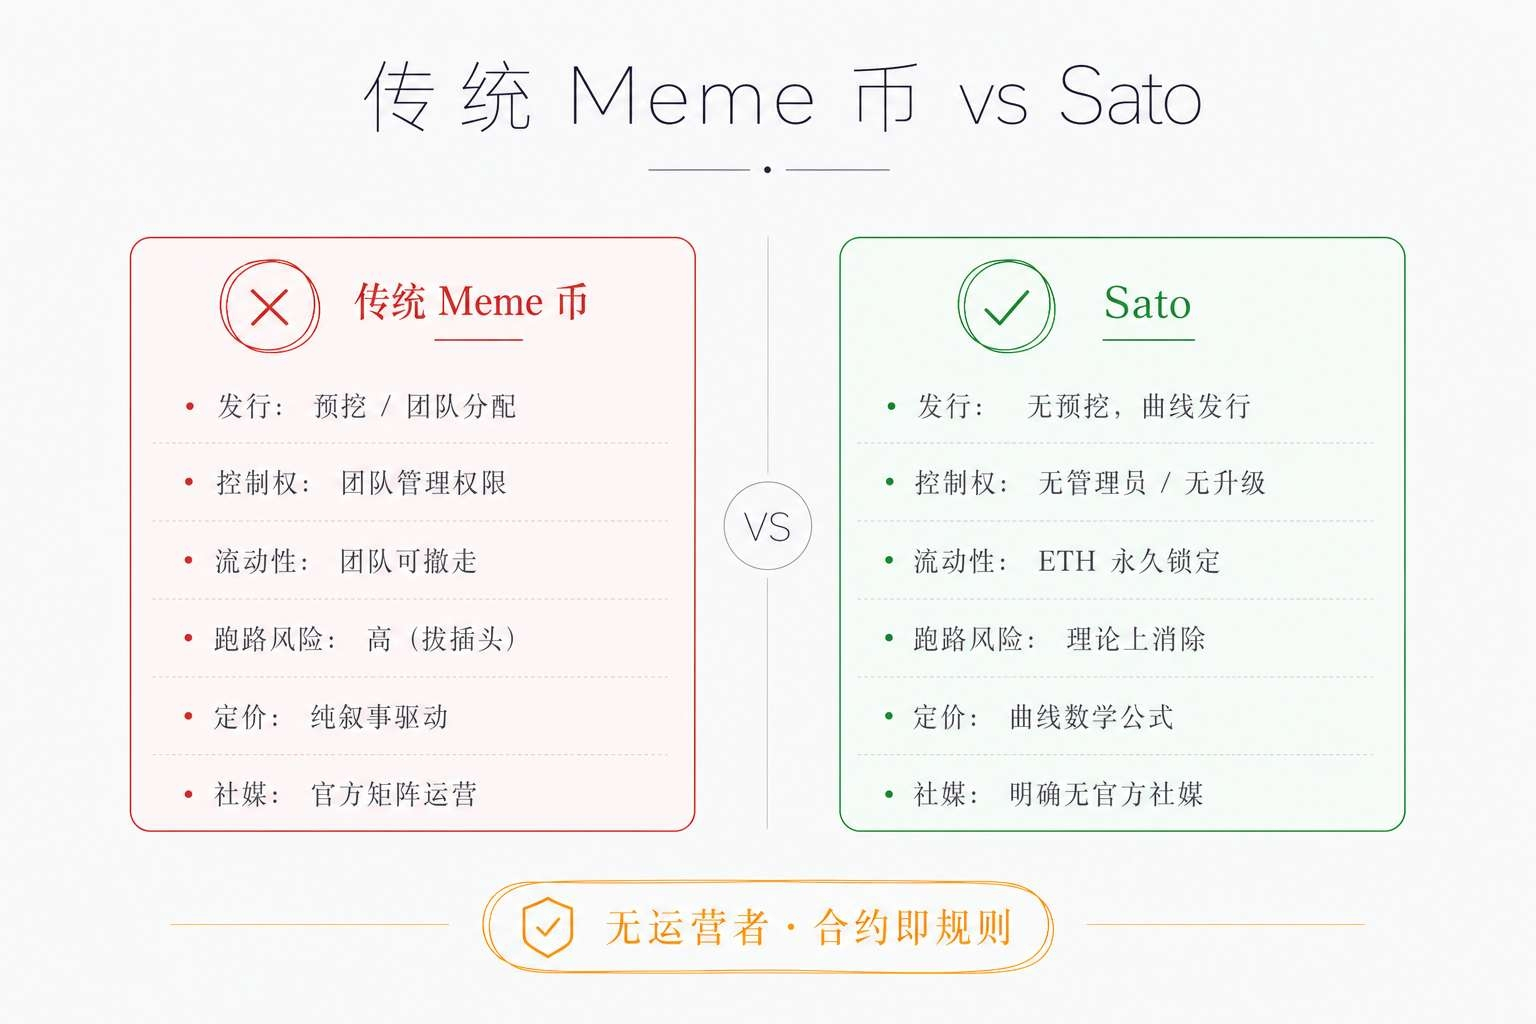
VIII. Risikoanalyse
8.1 Strukturelle Risiken
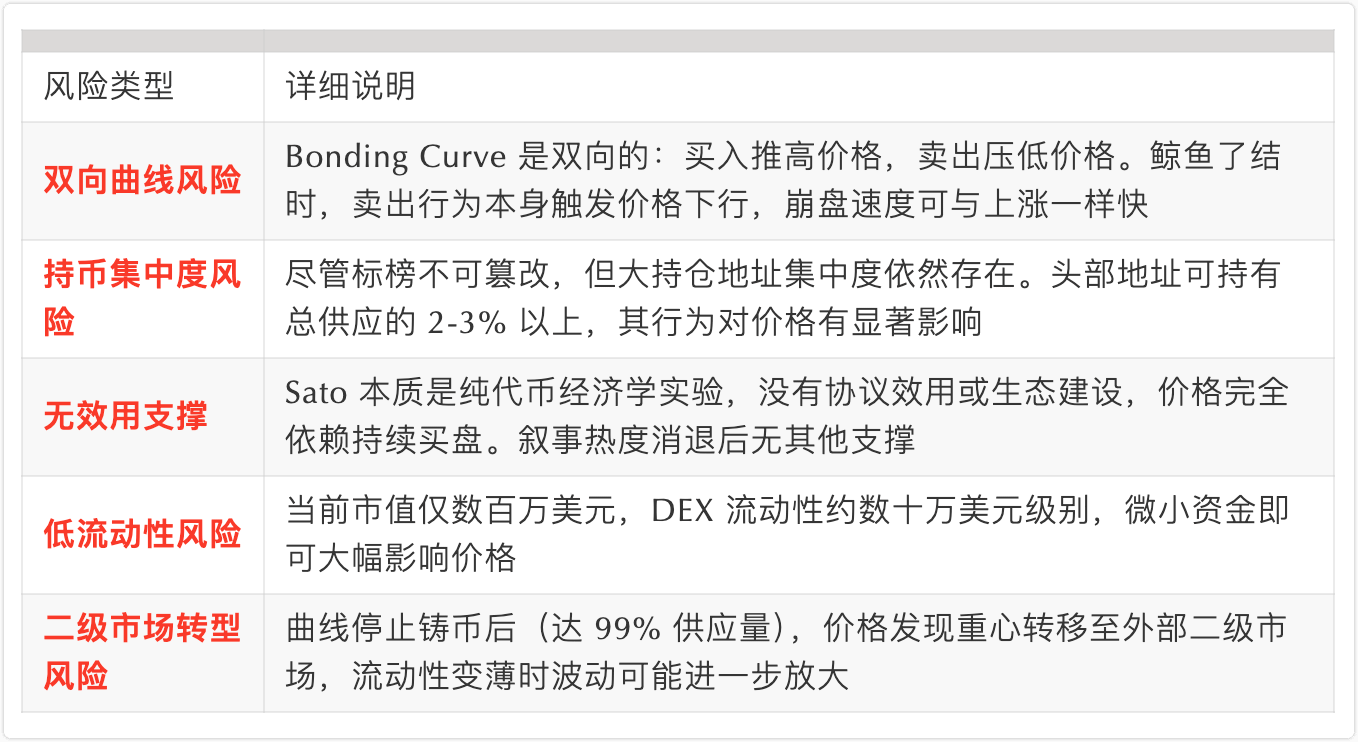
8.2 Marktrisiko
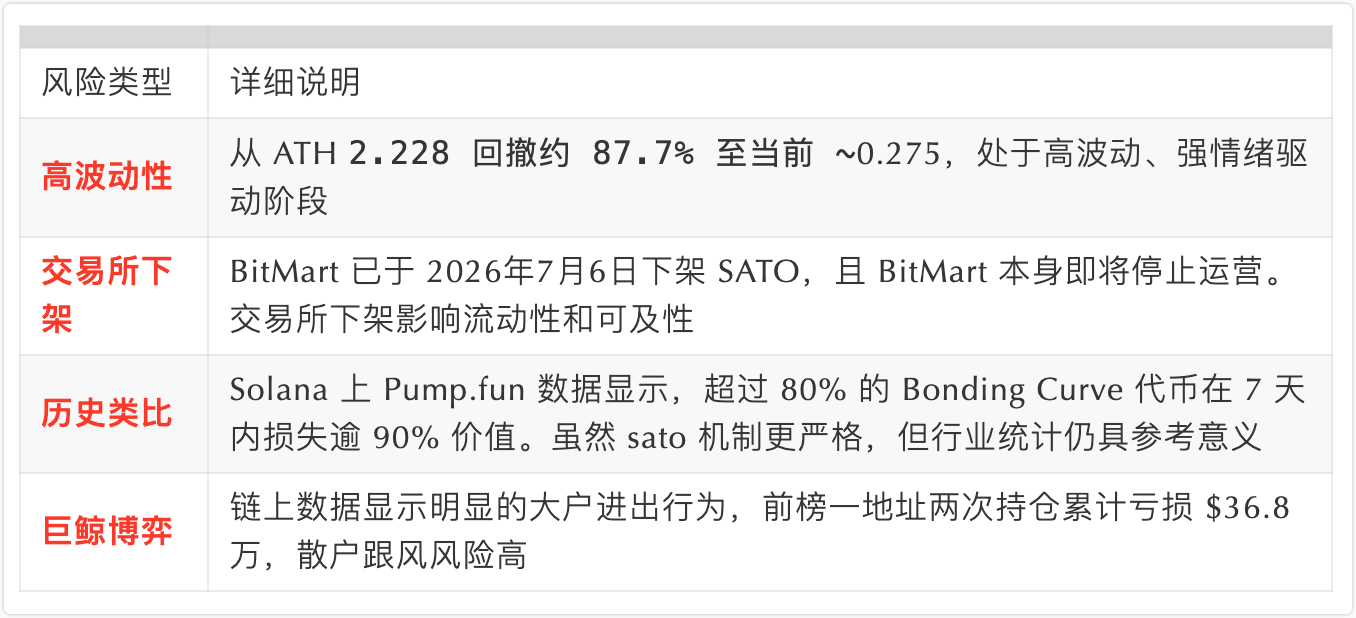
8.3 Compliance-Risiken
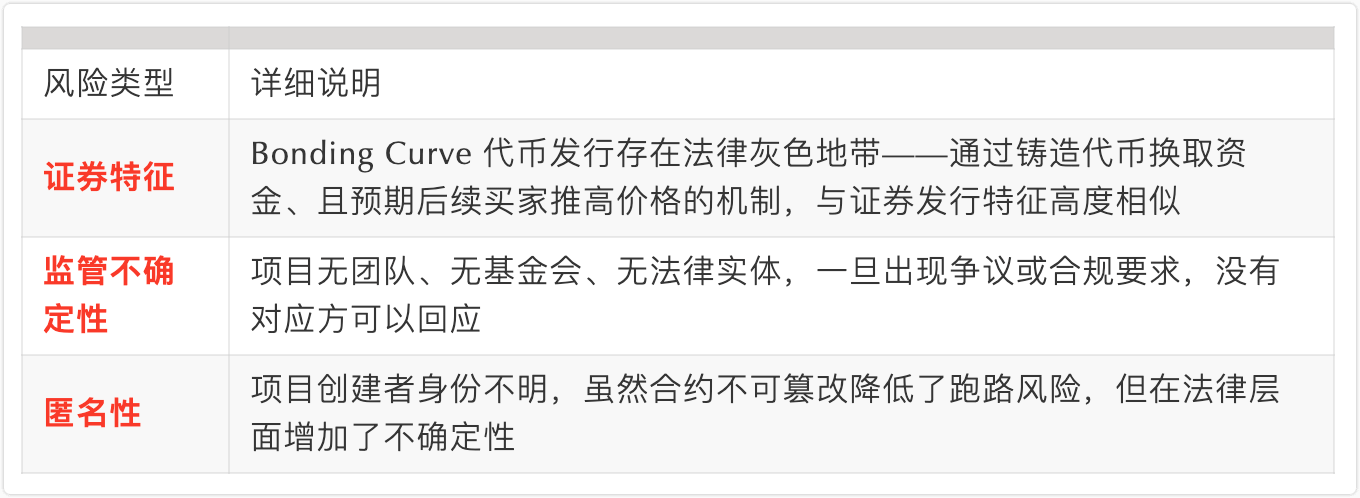
8.4 Technologische Risiken
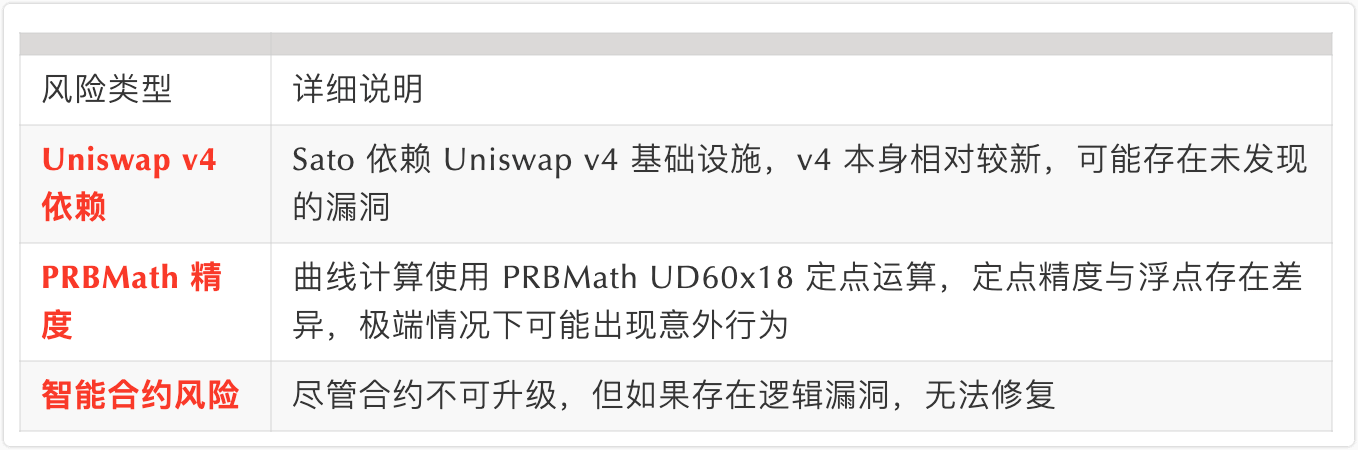
IX. Branchenbewertung und Kontroverse
9.1 Positive Bewertung
Gate Research Institute: SATO wird als repräsentatives Projekt von Hooks im Hinblick auf die Emission von Vermögenswerten und die Innovation des Wirtschaftsmodells aufgeführt und als „Maßstab für faire Markteinführungsgeschichten im V4 Hooks-Programm“ bezeichnet.
PANews/Odaily ist der Ansicht, dass Sato „nicht mehr nur ein gewöhnliches Schneeballsystem ist, sondern eher ein Experiment mit dem ‚nativen knappen Vermögenswert von Ethereum‘“.
CoinLive ist der Ansicht, dass Satos Kurvenmechanismus im Vergleich zu rein narrativen Meme-Coins eine „nachvollziehbare mathematische Logik für Preissteigerungen“ bietet und ihn somit für DeFi-Forscher und Liquiditätsanbieter attraktiver macht.
9.2 Fragen und Kontroversen
Vorwürfe des Schneeballsystems: Plattformen wie KuCoin fragen in ihren Schlagzeilen direkt: „Ist Sato ein Schneeballsystem oder eine Innovation?“, was eine breite Diskussion auslöst.
Spekulatives Experiment: Mehrere Analyseinstitutionen haben es als ein „spekulatives On-Chain-Experiment“ charakterisiert und darauf hingewiesen, dass sein Wesen „ein Spiegelbild dessen ist, wie viel Prämie der Markt für das Konzept der ‚unveränderlichen On-Chain-Knappheit‘ zu zahlen bereit ist“.
Nachhaltigkeitsbedenken: Analysen zeigen, dass „ein einzigartiger Mechanismus nicht gleichbedeutend mit geringerem Risiko ist“, und die aktuelle Handelsphase ist durch „hohe Volatilität und stark sentimentgetriebenen“ Handel gekennzeichnet.
9.3 Branchenanalogie
Der Bindungskurvenmechanismus von Satos Theorie wird häufig mit einer extremeren Variante von Pump.fun verglichen:
Ähnlich wie bei Pump.fu: Nutzer kaufen Tokens vom System über Curve.
Im Gegensatz zu Pump.fun trennt Sato explizit die „Ausgabephase“ und die „externe Marktphase“ und stellt die Prägung von 99 % der Coins dauerhaft ein, indem er sie in einen permanenten Rückkaufpool umwandelt.
Sato geht noch einen Schritt weiter: kein Team, keine sozialen Medien und keine administrative Autorität.
X. Zusammenfassung
Sato ist ein On-Chain-Token-Experiment mit einer einzigartigen Designphilosophie. Mithilfe eines unveränderlichen Uniswap v4 Hook + Bonding Curve-Mechanismus versucht es, die Bitcoin-Idee der digitalen Knappheit auf Ethereum nachzubilden. Das Projekt erreicht durch sein Mechanismusdesign eine extreme Dezentralisierung – kein Pre-Mining, kein Team, keine Administratoren, keine Upgrades und keine Social-Media-Präsenz –, wodurch das häufigste Risiko von Betrug und Verschwinden, das bei traditionellen Token-Projekten besteht, weitgehend eliminiert wird.
Das Projekt steht jedoch auch vor erheblichen strukturellen Herausforderungen: Es mangelt ihm an praktischem Nutzen und einer Entwicklung des Ökosystems, und sein Preis hängt vollständig von der Akzeptanz des Narrativs der „On-Chain-Knappheit“ durch den Markt und kontinuierlichen Kaufzuflüssen ab. Angesichts des Kursverfalls von fast 88 % des Höchststandes, der Streichung von BitMart und des kumulierten Verlusts von fast 370.000 US-Dollar durch die ehemals führende Adresse befindet sich das Projekt derzeit in einer äußerst volatilen und spekulativen Phase.
Wichtigste Beurteilungskriterien:
Die Mechanismusinnovation ist real, und der Code ist unveränderlich und auf der Blockchain überprüfbar.
Allerdings ist „Mechanismusinnovation“ nicht gleichbedeutend mit „Wertnachhaltigkeit“ – bei rein narrativen Vermögenswerten ohne praktischen Nutzen hängen die Preise ausschließlich von der Marktstimmung ab.
Die Konzentration der Wale und die bidirektionalen Kurveneigenschaften bedeuten, dass die Preise entweder stark ansteigen oder stark fallen können.
Das Projekt hat kein offizielles Team, keine Präsenz in den sozialen Medien und keine juristische Person, was Unsicherheiten hinsichtlich der Einhaltung der Vorschriften aufwirft.
Die Notierungs-/Delisting-Situation an den Börsen hat direkte Auswirkungen auf Liquidität und Zugänglichkeit.
„
Haftungsausschluss: Dieser Bericht dient ausschließlich Forschungszwecken und stellt keine Anlageberatung dar. SASO beinhaltet anonyme Entwickler, ungeprüfte Smart Contracts und einen risikoreichen Bonding-Curve-Handelsmechanismus. Bitte informieren Sie sich umfassend über die Risiken, bevor Sie teilnehmen, und übernehmen Sie die volle Verantwortung (DYOR – Your Own Research).
Referenzen
Offizielle Website von Sato
Sato Whitepaper
OKX Web3 - Sato Marktdaten
Etherscan - Sato-Vertrag
TheSpectre – Sato-Token-Übersicht
PANews – Wie hat Sato bei einem Marktwert von fast 40 Millionen Dollar „digitale Knappheit“ erzeugt?
Odaily – Der Aktienkurs von Sato schoss innerhalb von vier Tagen auf 40 Millionen Dollar in die Höhe: Handelt es sich um ein Schneeballsystem oder um eine neue Erzählstrategie?
FunCoin Network – Hinter dem STO-Anstieg: Ein weiteres Spekulationsexperiment auf der Blockchain?
WEEX – Einführung von SATO (SATOETH): Operatorlose Ethereum-Bonding-Kurve
KuCoin - Sato verzeichnete innerhalb weniger Tage einen zehnfachen Kursanstieg, was eine Debatte darüber auslöste, ob es sich um ein Schneeballsystem oder eine Innovation handelt.
Bitget – Sato explodiert! Ein On-Chain-Experiment, das versucht, „Projektteams“ von Anfang an bei der Token-Ausgabe zu eliminieren.
Bitget - Satos ehemalige Top-Adresse verzeichnete durch zwei aufeinanderfolgende Platzierungen einen kumulierten Verlust von 368.000 US-Dollar.
TechFlow - SATO榜二 Adresse liquidiert 374.000 SATO-Token
TechFlow – Eine Adresse kaufte 489.000 Sato und stieg damit an die Spitze.
Foresight News – Die drei Top-Adressen mit Sato-Positionen
CoinLive – Hinter dem Preisanstieg bei Sato
Gate Research – Wenn Liquidität anfängt, Inhalte zu produzieren: Wie Hooks DeFi wieder spannend machen
StockTwits - Atsuko Sato (SATO) Preis
ChainCatcher – Neuigkeiten zu Sato
BitMart – Ankündigung bezüglich der Entfernung von SATO
Hibt – Ankündigung der neuen Coin-Listung auf SATO
@satocoin_ auf X (Inoffizieller Fan-Account)
$sato