

Am 31. Januar 2025 schlug eine Meldung in der Krypto-Welt wie eine Bombe ein – Uniswap V4 ist offiziell live gegangen, mit einem gleichzeitigen Start auf 10 Ketten.
Das ist kein gewöhnliches Upgrade. Es hat dem gesamten DeFi-Sektor einen Schlüssel gegeben – einen Schlüssel, der die „Liquiditäts-“Blackbox“ öffnen kann.
In den vergangenen 7 Jahren hat Uniswap von V1 bis V3 mehr als 2,75 Billionen US-Dollar Handelsvolumen abgewickelt – ohne einen einzigen Hacker-Vorfall. Diese Leistung würde im traditionellen Finanzwesen bedeuten, dass eine Börse 7 Jahre lang operiert hat, ohne jemals auch nur einen Cent zu verlieren. Doch die V3-Ära hat einen Haken: Wenn du irgendwelche Regeln ändern willst, musst du den gesamten Protokollcode einmal komplett forken und dir dann selbst von Grund auf ein neues System aufbauen. Das ist wie „sich in der Ladenfront eines anderen einfach das eigene Schild hinzuhängen“ – teuer, langsam und fehleranfällig.
V4 bricht dieses Dilemma mit einem Ding namens Hook vollständig.
Ganz einfach: Hooks sind die „Steckdosen“ von Uniswap für Entwickler. Du kannst diese Steckdose an unterschiedliche Knoten im Trade-Flow einstecken, sodass sie genau dann automatisch deinen Code ausführt, wenn du ihn brauchst. Das ist wie Apps aufs Handy installieren – du musst kein Handy bauen, du entwickelst nur die App fürs System.
Diese kleine Änderung hat in weniger als einem Jahr mehr als 20.000 Hook-Initialisierungen hervorgebracht, ein kumuliertes Handelsvolumen von über 190 Mrd. USD erzielt und den TVL (Total Value Locked) innerhalb von 177 Tagen nach dem Launch auf über 1 Mrd. USD gebracht – während V3 dafür fast ein Jahr gebraucht hat, um denselben Meilenstein zu erreichen.
Uniswap selbst sagt: Das sei der „App-Store-Moment“ von DeFi. Das ist kein Marketing-Blabla.
Vom geschlossenen System zur offenen Plattform
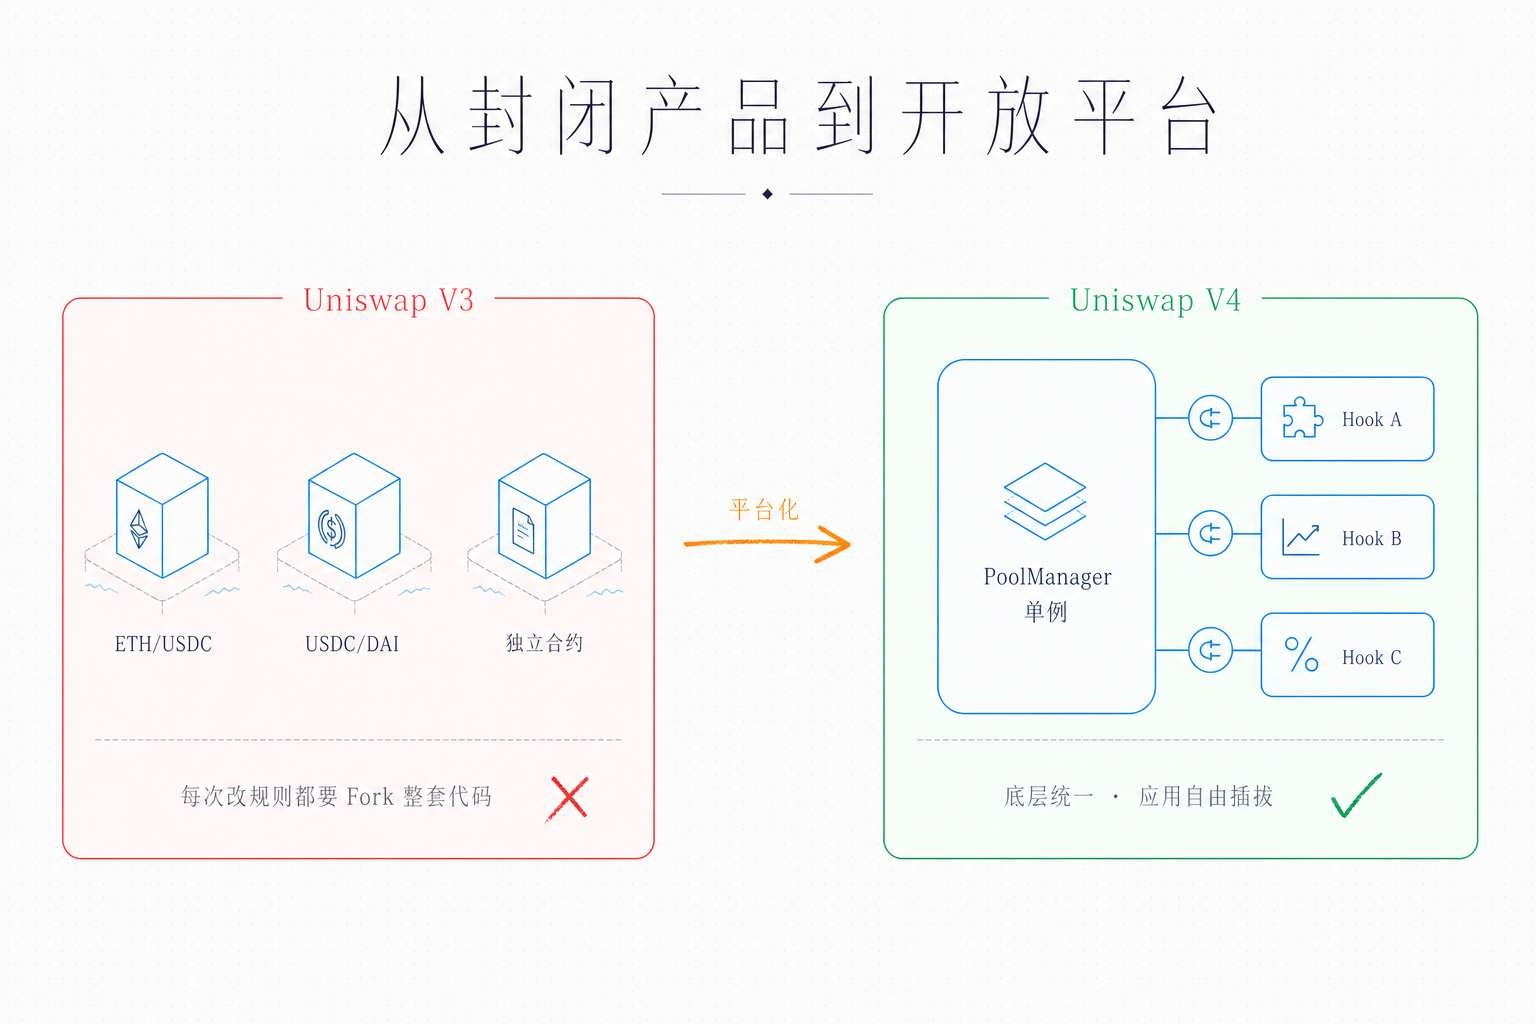
Um zu verstehen, warum Hooks wichtig sind, muss man zuerst klar machen, wie „geschlossen“ V3 eigentlich ist.
Die V3-Architektur sieht so aus: Jede Handelspaarung (z.B. ETH/USDC) ist ein eigenständiger Smart Contract. Du willst einen neuen Pool erstellen? Dann deploye einen komplett neuen Vertrag. Was bedeutet das? Jedes Pool-Deployment kostet viel Gas, der Code wird mehrfach deployed, die Wartung wird extrem teuer. Noch schlimmer: Wenn du dem Pool eigene Funktionen hinzufügen willst – etwa dynamische Fees, Limit-Orders oder MEV-Schutz – dann musst du das komplette Uniswap-Code-Repository fork’en, selbst ändern, selbst auditieren, selbst deployen.
Zur Veranschaulichung: V3 ist wie der Smartphone-Markt vor dem Erscheinen des iPhones. Jeder Hersteller baut seine Hardware selbst, schreibt sein eigenes System und installiert seine eigene Software – von Anfang an. Jede gekaufte „Telefon“-Einheit ist eine Insel für sich.
Was macht V4? Es macht aus Uniswap nicht mehr „ein Produkt“, sondern „eine Plattform“.
Es gibt zwei Kernänderungen. Erstens: Alle Trade-Pools leben nicht mehr getrennt für sich, sondern in einem einzigen großen Haus namens PoolManager. Technisch nennt man das Singleton-Architektur. Das Erstellen eines neuen Pools erfordert kein neues Contract-Deployment mehr – es ist nur ein Update eines State-Records im bestehenden Contract, wodurch die Kosten direkt um 99% sinken. Zweitens: Hook. Entwickler können an Schlüsselstellen im Lebenszyklus des Pools „Hooks“ anhängen, benutzerdefinierte Logik einfügen – ohne den Kerncode überhaupt anfassen zu müssen.
Wenn man diese beiden Dinge zusammen betrachtet, ist der Effekt ähnlich wie iOS im Vergleich zum iPhone: Das unterliegende System kümmert sich um Sicherheit und Wartung – Apple übernimmt das – Entwickler müssen nur Apps schreiben.
Die Magie der zehn Hook-Punkte
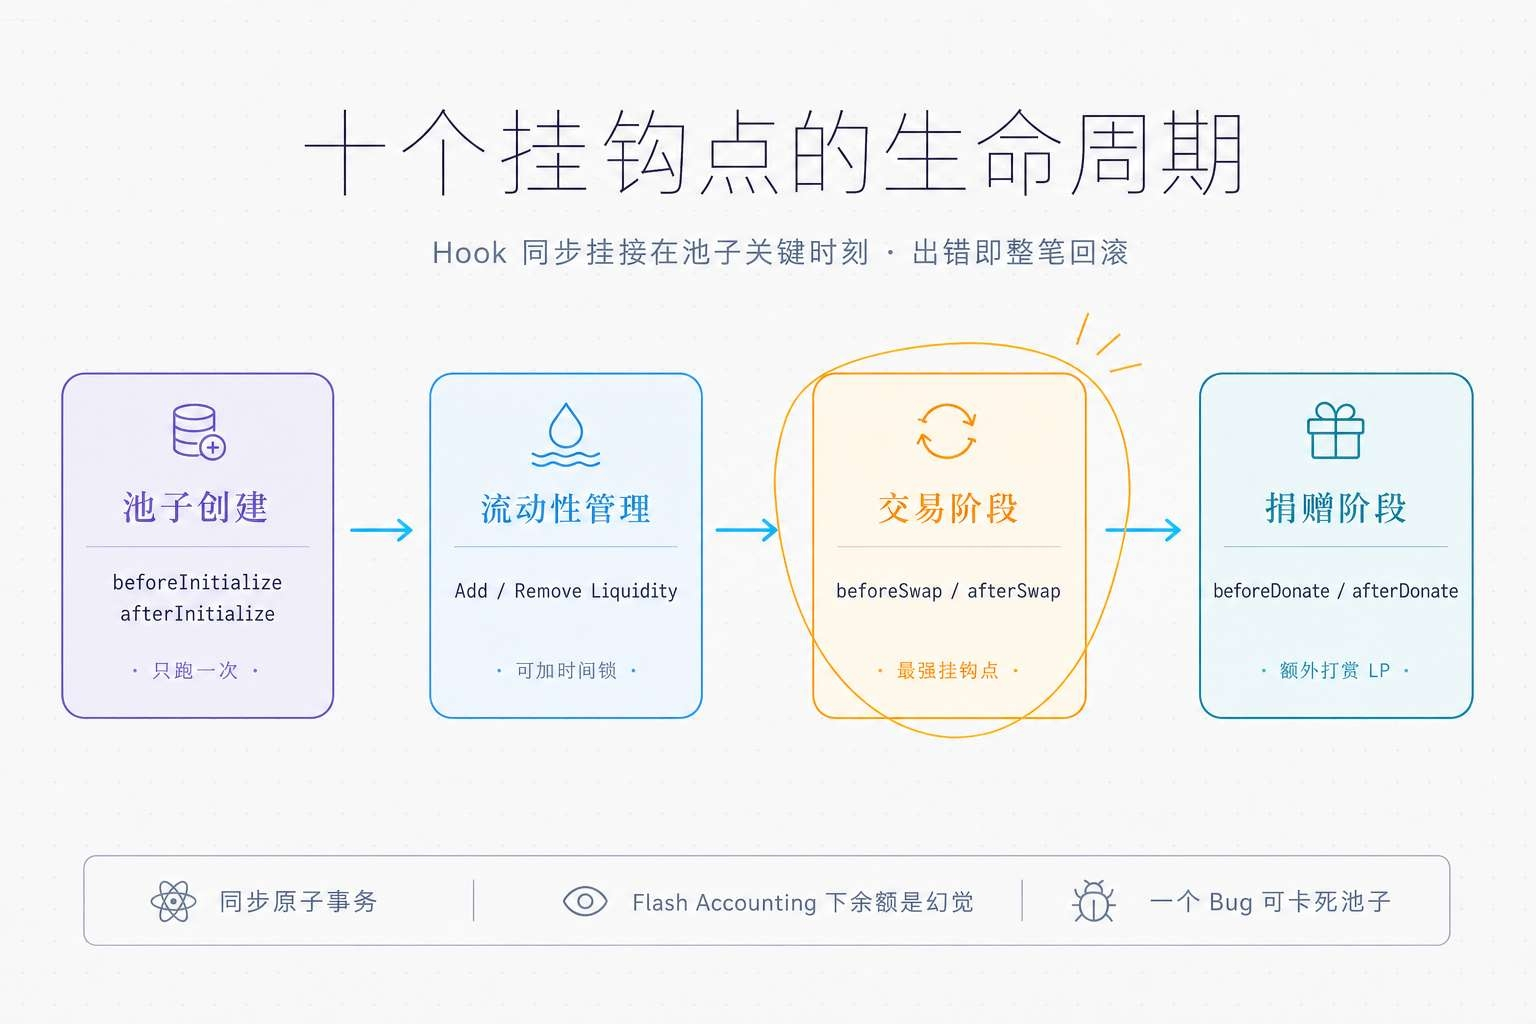
Das Kernprinzip von Hooks klingt gar nicht kompliziert: Uniswap V4 hat in der Lebensdauer eines Liquiditätspools mehrere „Checkpoints“ vordefiniert. Jeder Checkpoint steht für einen entscheidenden Zeitpunkt. Entwickler können wählen, ihren Code vor oder nach diesen Zeitpunkten auszuführen.
Wie viele konkrete Hook-Punkte gibt es? 8 zentrale Callback-Punkte – plus ein paar Varianten mit erweiterten Rückgabewerten, insgesamt also über 10. Das deckt jede wichtige Phase des Liquiditätspools ab: von der Geburt bis zum täglichen Betrieb:
Phase der Pool-Erstellung: beforeInitialize und afterInitialize – werden vor und nach der Initialisierung des Pools ausgeführt, laufen nur einmal. Hier kannst du Initialparameter setzen oder einige Zugangs-/Zulassungs-Checks durchführen.
Phase des Liquiditätsmanagements: beforeAddLiquidity und afterAddLiquidity steuern die Zufuhr von Kapital, beforeRemoveLiquidity und afterRemoveLiquidity kontrollieren den Abzug. Will man „Quick-in-Quick-out“-Arbitrageure bestrafen? Dann fügt man einfach in beforeRemoveLiquidity einen Time-Lock hinzu.
Trade-Phase: beforeSwap und afterSwap – das sind die zwei stärksten Punkte. Vor dem Trade kann man Bedingungen prüfen und Fees anpassen. Nach dem Trade kann man Oracles aktualisieren und Limit-Orders ausführen.
Spendenphase: beforeDonate und afterDonate – Abwicklung von zusätzlichen Trinkgeldern an LPs.
Hier ist ein extrem entscheidender technischer Detailpunkt: Hook ist kein asynchrones „After-the-Fact“-Benachrichtigungssystem, sondern synchron ausgeführt. Was heißt das? Hook und die Kern-Logik des AMM liegen in derselben atomaren Transaktion. Wenn der Hook mit einem Fehler (revert) abbricht, wird die komplette Transaktion zurückgerollt. Das garantiert Konsistenz – bedeutet aber auch: Entwickler müssen extrem vorsichtig sein. Ein Bug kann den ganzen Pool lahmlegen.
Noch ein Punkt, in dem viele leicht reinfallen: Während der Hook-Execution sind die Assets noch nicht wirklich transferiert. Wenn du im Hook ein balanceOf prüfst, siehst du „Illusionen“ – nur Buchungszahlen, keine echten Salden. Alle „Gelder“ sind lediglich Differenzen, die in einem temporären Speicher festgehalten werden. Dieses Design heißt Flash Accounting (Flash Buchhaltung) und ist eine weitere große Innovation von V4.
Wie viel spart man durch Flash Accounting?
Flash Accounting ist der „Perfect Partner“ der Singleton-Architektur. Um seinen Wert zu verstehen, muss man zuerst sehen, wie verschwenderisch V3 ist.
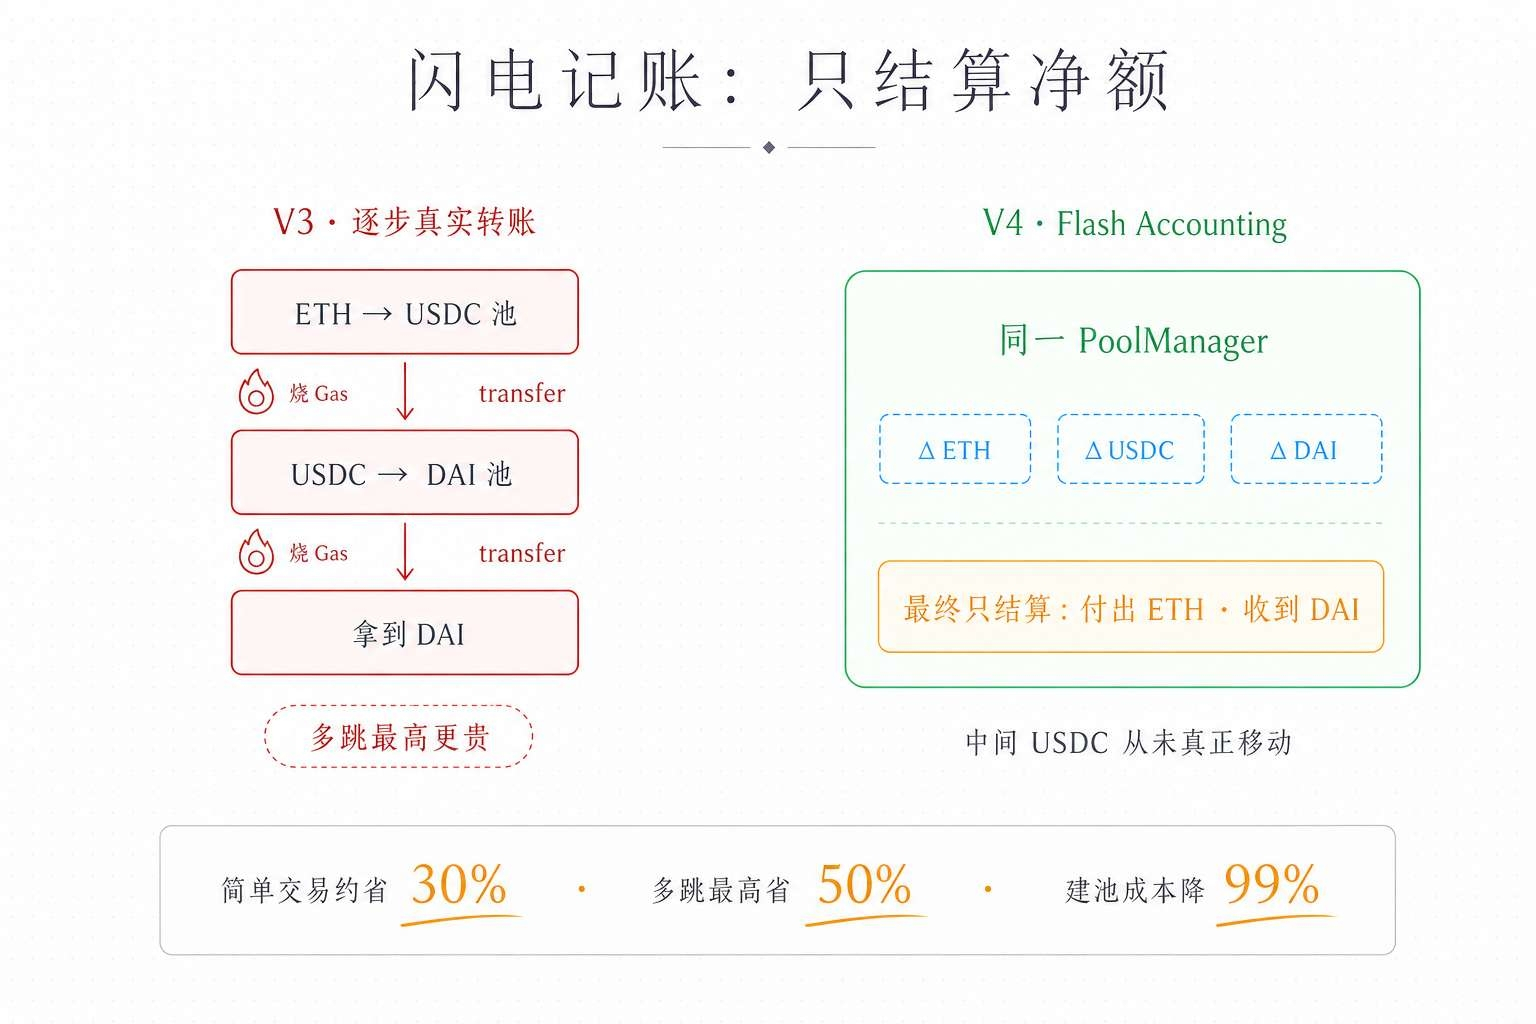
In der V3-Ära, stell dir vor, du willst einen Multi-Hop-Trade machen: ETH tauschen gegen USDC, dann USDC gegen DAI. Bei jedem Schritt musst du die Tokens wirklich von einem Vertrag in den nächsten übertragen. ETH geht in den ETH/USDC-Pool-Vertrag, USDC kommt aus dem ETH/USDC-Vertrag heraus und geht in den USDC/DAI-Vertrag, am Ende wird DAI aus dem USDC/DAI-Vertrag an dich übertragen. Zwischen jedem Schritt wird jeweils die ERC-20-Transfer-Funktion getriggert – und jeder Schritt kostet Gas.
Wie macht man das in V4? Alle Pools liegen in demselben Vertrag. Bei Multi-Hop-Trades müssen die Zwischenstationen die Tokens nicht wirklich transferieren – das System zeichnet nur die Bilanzänderungen auf (Delta). Erst wenn alle Schritte erledigt sind, wird nur das finale Netto abgerechnet: Du zahlst ETH, erhältst DAI – das dazwischenliegende USDC wird von Anfang bis Ende nicht wirklich bewegt.
Wie viel spart diese Optimierung? Bei einfachen Trades etwa 30% Gas weniger, bei Multi-Hop-Trades maximal 50%. Wenn das Netzwerk überlastet ist, kann ein Drei-Hop-Trade in V3 bis zu 40 US-Dollar Gas kosten; dieselbe Route in V4 liegt bei unter 15 US-Dollar. Für Arbitrageure und Hochfrequenztrader, die täglich tausende Trades ausführen, ist das echte, harte Währung.
Flash Accounting funktioniert dank des von EIP-1153 eingeführten „Transient Storage“ (temporärer Speicher). Das ist eine besondere Art der Datenspeicherung: Die Daten sind nur während der aktuellen Transaktion gültig und werden nach Abschluss automatisch gelöscht. Man muss nicht permanent wie bei normalem Storage in den Blockchain-State schreiben. Das macht das Buchen extrem billig.
Nebenbei: V4 stellt außerdem wieder native ETH-Unterstützung bereit. In V3 müssen Nutzer ETH in WETH verpacken, um handeln zu können – eine zusätzliche, unnötige Aktion mit extra Gas-Kosten. V4 unterstützt native ETH direkt, wodurch relevante Trades nochmals etwa 15% Gas sparen.
Finesse beim Permission-Coding
Das Permission-Management von Hooks ist eines der raffiniertesten Designs in V4 – und zugleich auch das leichteste, das man übersehen kann.
In V4 hängt nicht davon ab, welche Variablen im Contract gespeichert sind, was ein Hook kann oder nicht kann – sondern es ist direkt im Hook-Contract-Adresscode codiert. Konkret: Die niedrigsten Bits (bit) der Hook-Adresse stehen für unterschiedliche Permission-Flags. Eine bestimmte Bit-Position ist 1, um beforeSwap zu aktivieren; eine andere, um afterSwap zu aktivieren – und so weiter.
Warum macht man das? Weil das Lesen von Bits aus einer Adresse viel günstiger ist als Variablen aus dem Storage zu lesen – jede eingesparte SLOAD spart Gas. Aber das hat eine interessante Nebenwirkung: Beim Deploy eines Hooks kannst du die Adresse nicht einfach beliebig wählen. Du musst mit CREATE2 in Kombination mit unterschiedlichen „Salts“ so lange neu berechnen, bis du eine Adresse findest, deren niedrigste Bits genau die Permission-Kombination abbildet, die du brauchst. Dieser Prozess heißt „Address Mining“; Entwickler nutzen dafür typischerweise Tools wie HookMiner.
Sobald ein Hook erfolgreich deployed ist, sind die Permissions für immer fixiert. Willst du ändern? Dann musst du neu deployen – einen neuen Hook und einen neuen Pool erstellen. Diese Unveränderlichkeit ist Teil des Sicherheitsdesigns: sie verhindert, dass ein Hook heimlich hochgerüstet und dann missbraucht wird. Wenn du aber wirklich einen upgradebaren Hook brauchst, musst du das Proxy-Vertragsmuster verwenden – und das führt wiederum zu neuen Sicherheitsrisiken.
Jeder Liquiditätspool kann genau einem Hook-Contract zugeordnet werden, aber ein Hook-Contract kann mehrere Pools bedienen. Dieses bewusste „Constraint“-Design schafft bewusst eine Grenze: Es ermöglicht Flexibilität, vermeidet aber zugleich kombinatorische Katastrophen zwischen unterschiedlichen Hooks.
Wie Bunni den Markt „verschlingt“
Wenn Hook in V4 die „Waffe“ ist, dann ist Bunni der Erste, der diese Waffe auf das Maximum ausgereizt hat.
Bunni V2 wird gleichzeitig mit V4 gelauncht. Nach dem Launch machte es zeitweise über 90% des gesamten V4-Volumens aus. Ein Hook-Protokoll verarbeitet mehr Handelsvolumen als alle anderen V4-Anwendungen zusammen. Das ist kein Tippfehler.
Bunnis Ass im Ärmel heißt „Rehypothecation“ – ein aus dem traditionellen Finanzwesen entlehnter Begriff. Einfach gesagt: dieselbe Vermögensposition erledigt gleichzeitig zwei Dinge.
In klassischem Uniswap stehen LPs vor einer harten Wahl: Entweder Assets in den Pool geben, um Handelsgebühren zu verdienen, oder sie ausleihen, um Zinsen zu verdienen. Man kann nicht beides haben. Bunnis Hook bricht diese Entweder-oder-Entscheidung: Wenn deine ETH und dein USDC im Bunni-Pool liegen, warten sie nicht dumm, bis jemand tradet. Stattdessen werden sie gleichzeitig in Kreditprotokolle wie Aave oder Compound deployed – und verdienen zusätzlich Borrowing-Rendite, ohne die Trade-Funktion zu beeinträchtigen.
Wie sieht die Wirkung aus? Erste Daten zeigen, dass die Renditen von Bunni-LP im Vergleich zu gleichwertigen V3-Positionen um 15% bis 40% höher liegen. Die Nutzer sehen weiterhin die vertraute Uniswap-Oberfläche – die komplexe Rendite-Optimierung läuft intern im Hook automatisch ab.
Allerdings hat Bunni später einige Rückschläge erlebt. Laut Daten Mitte 2026 hat Bunni zeitweise Teile der Liquiditätspools geschlossen, wodurch das V4-TVL vom Peak von 1,4 Mrd. USD auf 600 bis 800 Mio. USD zurückgefallen ist. Das erinnert alle: Selbst wenn die Hook-Ökologie wieder floriert, bleibt das Risiko eines einzelnen Projekts bestehen.
MEV-Schutz auf Pool-Ebene verlagert
Wenn Bunni das Problem „mehr verdienen“ löst, dann greift Arrakis das Problem „weniger stehlen lassen“ an.
MEV (Maximal Extractable Value) ist ein unsichtbares Schwarzes Loch in der DeFi-Welt. Geschickte Trader verdienen, indem sie Transaktionen neu sortieren, einschleusen oder prüfen. Jedes Jahr ziehen sie den Uniswap-LPs mehrere Milliarden USD ab. Wenn Arbitrageure Preisunterschiede erkennen und deine Transaktion überholen, stellen LPs Liquidität zu veralteten Preisen – und tragen den Verlust. Das ist, als würdest du einen Laden eröffnen: Jemand nutzt deine Unaufmerksamkeit aus, bevor du die Preisschilder aktualisieren kannst, kauft billig und verkauft teuer, kassiert die Differenz – und du bist derjenige, der am Ende die Rechnung bezahlt.
Früher kam der MEV-Schutz hauptsächlich aus der Wallet oder über private Relays – also weit weg vom Pool. Arrakis‘ Diamond Hook verlagert den Schutz direkt in den Pool. Es implementiert ein Konzept namens LVR (Loss-Versus-Rebalancing): Zwingend werden Arbitrage-Trades am Anfang jedes Blocks ausgeführt, sodass LPs in den meisten Trades fairere Preise bekommen. Vereinfacht gesagt: Man verlangt von Arbitrageuren, sofort „aufzudecken“, statt bis zum besten Moment zu warten.
Arrakis hat noch eine zweite Strategie: dynamische Gebühren. Wenn der Markt ruhig ist, sind die Gebühren niedrig – das regt die Handelsaktivität an. Bei starken Preisbewegungen steigen die Gebühren automatisch, sodass LPs mehr Wert mitnehmen können.
OpenZeppelin hat außerdem zwei Hooks beigesteuert, die besonders beachtenswert sind. AntiSandwichHook zeichnet zu Beginn jedes Blocks Preis-Checkpoints auf; wenn spätere Trades bessere Preise als die Checkpoints erreichen, wird der zusätzliche Teil einbehalten – Sandwich-Angreifer haben dadurch keinen Gewinn. LiquidityPenaltyHook richtet sich speziell gegen JIT- (Just-In-Time-) Liquiditätsangriffe: Jemand injiziert vor einer großen Menge an Trades temporär Liquidität, melkt den Gewinn und zieht dann sofort wieder ab. Der Hook verhängt anhand des Abstands zwischen den Blöcken eine Strafe für solche Aktionen und erstattet die Gebühren an langfristige LPs.
Neue DeFi-Spezies, die man an den Hooks erkennt
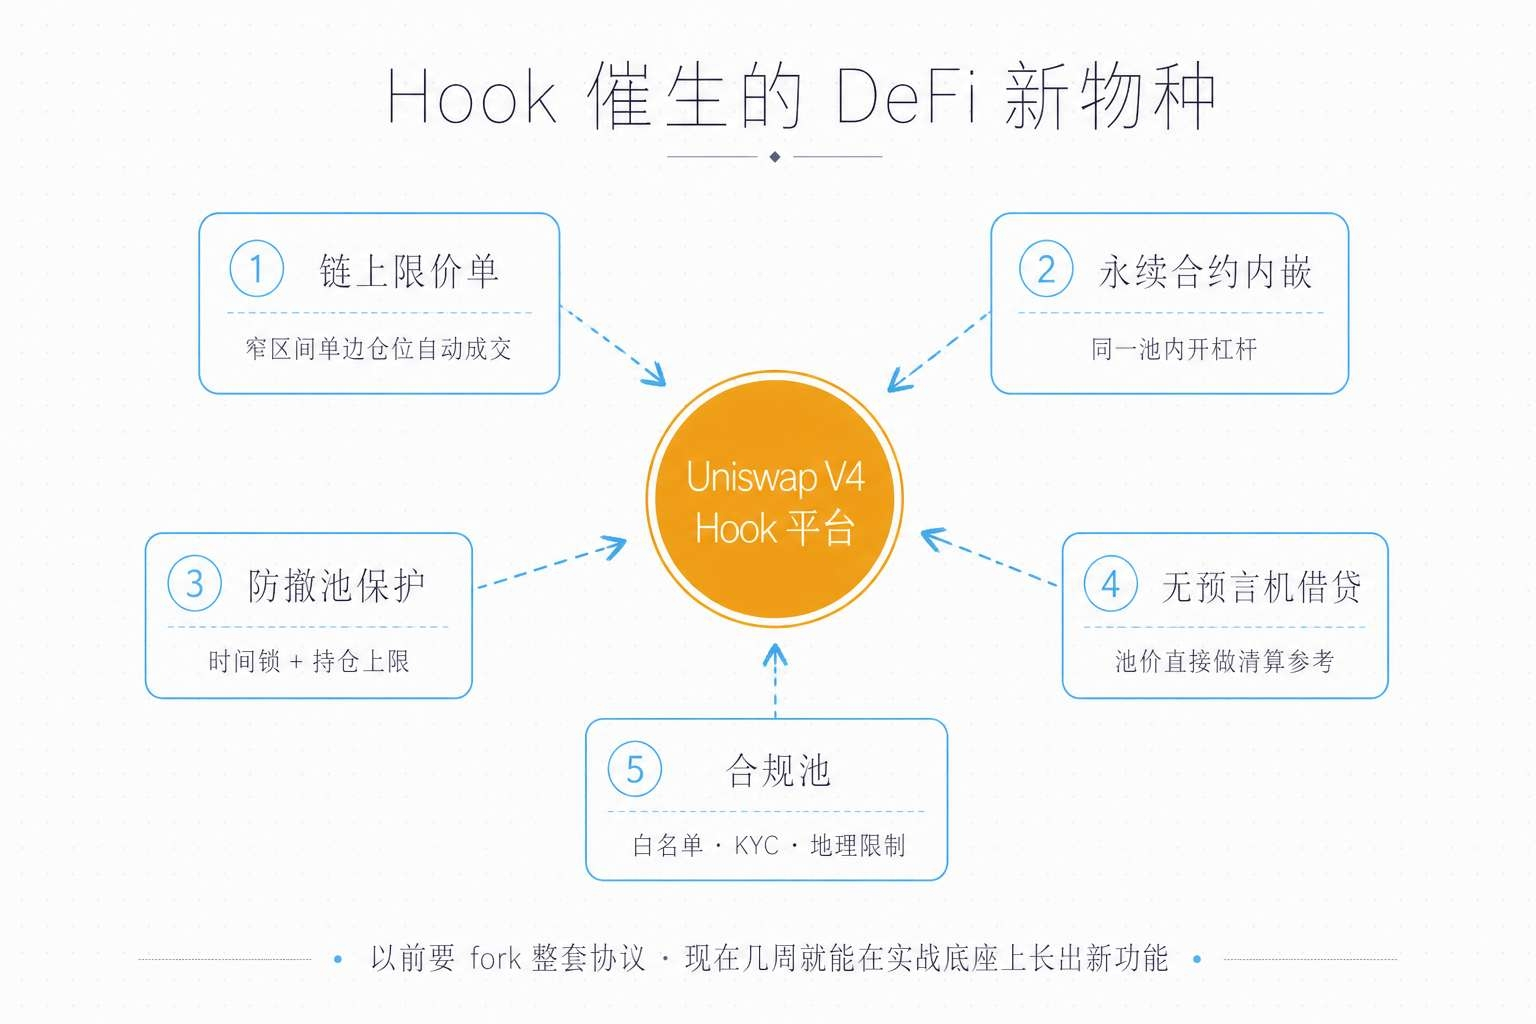
Der Spielraum für Hooks geht weit über dynamische Gebühren und MEV-Schutz hinaus. Nach über einem Jahr Live-Betrieb sind im Ökosystem bereits Innovationen entstanden, die mit der bisherigen Architektur schlicht nicht möglich gewesen wären:
On-Chain-Limit-Orders: LimitOrderHook ermöglicht es dir, direkt auf Uniswap Limit-Orders zu platzieren. Das Prinzip ist ziemlich clever: An dem Zielpreis wird ein enges Liquiditäts-„Band“ nur mit einseitigem Asset erzeugt. Wenn der Preis hindurchläuft, wird automatisch ausgeführt und die Liquidität wieder entzogen. Kein zentraler Matching-Engine erforderlich – alles wird vollständig on-chain ausgeführt.
Perpetuals direkt eingebettet: HOOK Finance bringt Leverage-Trades direkt in die Uniswap-Pools. Trader müssen nicht zu anderen Protokollen wechseln – sie können direkt in demselben Liquiditätspool Leverage-Positionen eröffnen.
Schutz vor Pool-Exit: Fair Trade Hook erzwingt bei der Ausgabe neuer Tokens eine Zeitverriegelung der Liquidität sowie eine maximale Haltequote. Früher brauchte man Vertrauen in Sicherheitszusagen des Projekts, jetzt wird es per Code erzwungen.
Oracle-loses Lending: Einige experimentelle Protokolle nutzen direkt den Uniswap-Poolpreis als Referenz für Kredit-/Liquidations-Checks und verzichten dabei auf externe Oracles wie Chainlink. Damit werden gleich eine ganze Klasse von Angriffspunkten eliminiert und die Abhängigkeit von der Infrastruktur reduziert.
Compliance-Pools: Permissioned Pool Hook kann bei Trades White-List-Checks durchführen, Wallet-Verifizierung, sowie Einschränkungen nach geografischem Standort. Institutionelles Kapital kann zum ersten Mal die KYC-Compliance-Anforderungen erfüllen, ohne das Protokoll fork’en zu müssen.
Die Uniswap Foundation treibt außerdem ein Projekt namens Hook Design Lab zur Inkubation voran. Die ersten 5 Teams haben jeweils eigene Schwerpunkte: EulerSwap verbindet die Kredit-/Borrow-Infrastruktur mit der V4-Hook-Architektur und erreicht kumuliert über 3,7 Mrd. USD Handelsvolumen; Aegis macht „all-chain“ dynamische Gebühren, mit einem Volumen von knapp 1 Mrd. USD; Dynamo DEX entwirft speziell dynamische Tarife für LRTs (Liquiditäts-Rehypothecation-Token) und verhindert so das Entankern (Depeg); Bunni macht Rehypothecation und automatisches Rebalancing; Sorella Labs‘ Angstrom implementiert Batch-Auktionen zum Schutz vor MEV.
Wie hoch ist die Sicherheits-Schwelle?
Je flexibler der Hook, desto größer die Angriffsfläche. Das ist die Kehrseite einer Münze.
Der Uniswap-Kerncode wurde neun Runden Audits, einem Sicherheitswettbewerb mit über 500 Teilnehmenden und einem Bug-Bounty-Programm mit bis zu 15,5 Mio. USD unterzogen – keine kritischen Schwachstellen. Aber Hooks sind anders. Jeder Hook ist ein eigenständig entwickelter Smart Contract, und die Tiefe und Breite des Sicherheits-Reviews ist von Hook zu Hook sehr unterschiedlich. Wenn du einen Pool mit Hook nutzt, vertraust du damit gleichzeitig sowohl der Uniswap-Basisschicht als auch der benutzerdefinierten Logik des Hook-Entwicklers.
Sicherheitsfirmen wie Cyfrin, CertiK, Hacken etc. haben systematische Sicherheitsforschung zu V4-Hooks betrieben und fassen mehrere Kategorien von High-Frequency-Risiken zusammen:
Permission-Mismatch: Die in der Hook-Adresse kodierten Permissions stimmen nicht mit der realen Implementierung der Funktionen überein. Entweder sind deklarierte Permissions nicht mit den entsprechenden Funktionen umgesetzt (der Trade revertet direkt), oder Funktionen sind implementiert, aber die Adresse hat nicht die codierten Permissions (Hook wird still übersprungen, wichtige Logik läuft nicht). Der BaseHook-Abstract-Contract kann im Konstruktor Validierungen durchführen – aber ohne dass ein Contract davon erbt, fehlt diese Schutzschicht.
Fehlende Zugriffskontrolle: Die Callback-Funktionen des Hooks müssen prüfen, dass der Aufrufer PoolManager ist; andernfalls kann sie jeder direkt aufrufen. Das Cork Protocol wurde aufgrund eines ähnlichen Problems bei der Zugriffskontrolle angegriffen – zwar kein V4-Hook, aber die Architektur ist ähnlich.
Reentrancy-Angriffe: Wenn ein Hook mit einem externen Vertrag interagiert, muss er strikt das „check-effects-interactions“-Muster einhalten. Ein nicht konformer externer Aufruf kann ausgenutzt werden.
Gas-DoS: Eine unendliche Schleife ist im Hook eine Zeitbombe. Angreifer können Transaktionen konstruieren, sodass die Schleife explodiert, den Gasverbrauch auffrisst und dadurch den Pool blockiert.
Präzisionsfehler: Das Dezimalpräzisionsproblem aus der DeFi-Mathematik existiert in Hooks genauso. Ein scheinbar kleiner Rundungsfehler, der im Hochfrequenzhandel verstärkt wird, kann am Ende zu schweren Verlusten führen.
Böswilliger Hook: Alles oben sind „wohlmeinende, aber schädliche“ Hooks. Es gibt aber auch absichtlich schädliche – etwa indem Logik über ein upgradefähiges Proxy heimlich geändert wird, oder indem man mit komplexer Hook-Logik dem LP-Wert aus der Hand zieht. Wer Pools mit Hooks auswählt, muss den Hook selbst – genauso wie jedes andere DeFi-Protokoll – gründlich prüfen.
Gute Nachricht: Das Ökosystem baut gerade ein Audit- und Vertrauenssystem für Hooks auf. OpenZeppelin hat eine eigene Hook-Komponentenbibliothek veröffentlicht – professionell auditiert. Die Uniswap Foundation stellt Audit-Subventionen für Inkubationsteams bereit. Auch die Community baut eine Hook-Registratur auf, die Nutzer dabei unterstützt, Risiken einzuschätzen. Am Ende liegt die Verantwortung für Due Diligence in DeFi jedoch immer bei den Nutzern selbst.
Eine Daten-Ansicht, um V4 zu durchschauen
Erfolgsbilanz nach mehr als einem Jahr auf V4:
TVL: Nach 177 Tagen über 1 Mrd. USD, Peak bei ca. 1,4 Mrd. USD (Okt. 2025). Danach fiel es zurück auf den Bereich von 600 bis 800 Mio. USD, nachdem Bunni teilweise Pools geschlossen hat. Im Vergleich: V3 brauchte fast ein Jahr, um 1 Mrd. USD zu erreichen – V4 wächst deutlich schneller.
Handelsvolumen: Bis September 2025 kumuliert über 190 Mrd. USD, bis Juni 2026 etwa 3.55 Mrd. USD. Das durchschnittliche tägliche Handelsvolumen schwankt zwischen 9,4 Mio. USD und 1 Mrd. USD.
Anzahl der Pools: Auf den unterstützten Chains wurden 4689 aktive Pools nachverfolgt; die durchschnittliche annualisierte Rendite liegt bei etwa 56%.
Kettenverteilung: 72% des TVL liegen in Layer-2-Netzwerken (Arbitrum, Base, Optimism), etwa 28% auf dem Ethereum-Mainnet. Unichain (das eigene L2 von Uniswap) verarbeitet rund 75% der V4-Transaktionen.
Anzahl der Hooks: Bei Launch 150, bis Juli 2025 über 2500, im September über 20.000; die neuesten Daten zeigen über 23.500 Hook-Initialisierungen.
Marktanteil: V4 macht ungefähr 30% bis 40% des gesamten Uniswap-Transaktionsvolumens aus, V3 bleibt bei etwa 60%. Der Trend ist jedoch klar: Der V4-Anteil wächst Monat für Monat, der V3-Anteil sinkt Monat für Monat.
Gebührensparen: einfache Trades sparen etwa 30% Gas, Multi-Hop-Trades bis zu 50%. Außerdem sinken die Kosten für das Erstellen von Pools um 99%.
Hook-Adoption: Obwohl die Anzahl der Hook-Initialisierungen sprunghaft angestiegen ist, liegt der Anteil des Handelsvolumens, der tatsächlich über Hook-Pools abgewickelt wird, nur bei 2% bis 12%. Der Großteil der Hooks befindet sich noch im experimentellen Stadium und ist bisher nicht zur Mainstream-Handelsoption geworden.
Wie sieht die Zukunft der Liquidität aus?
Wenn man zurückblickt, ist das, was Uniswap V4 getan hat, im Kern eine Machtverlagerung gewesen.
Früher entschied Uniswap offiziell, wie Pools laufen, welche Gebühren eingezogen werden und welche Preis-Kurve genutzt wird. Wenn Entwickler das ändern wollten: fork. Wenn Nutzer spezielle Funktionen nutzen wollten: ein anderes Protokoll. V4 gibt diese Macht ab: Gebühren können dynamisch angepasst werden, Preis-Kurven sind frei anpassbar, und der Trade-Flow lässt sich mit beliebiger Logik erweitern. Uniswap wird von einem „Produkt“ zu einem „Betriebssystem“ – und Hooks sind dann die „Anwendungen“ darauf.
Der Wandel hat weitreichende Folgen. Früher brauchte man Monate Entwicklung und mehrere Millionen Dollar Audit-Kosten, um eine neue DeFi-Funktion live zu bringen. Heute kann man auf der bereits im Einsatz geprüften Uniswap-Codebasis innerhalb weniger Wochen bauen. Die Sicherheits-Eigenschaften der Kernverträge erstrecken sich bis in die Hook-Ebene. Zwar werden dadurch nicht alle Angriffsflächen komplett eliminiert, aber das Risiko auf der Infrastrukturebene wird deutlich reduziert.
Auch das Wettbewerbsumfeld verändert sich. Curve, Balancer und SushiSwap aktualisieren ihre Roadmaps und nehmen ähnliche Hook-ähnliche Individualisierungsfunktionen auf. Modularität und erweiterbare Architekturen werden zum Standard für die nächste Generation von DEXs. Uniswap V4 setzt den Maßstab – Wettbewerber müssen entweder aufholen oder werden abgehängt.
Doch die Spannung bleibt. Die Hook-Adoption liegt nur im einstelligen bis niedrig-zweistelligen Bereich – die meisten nutzen immer noch „nackte“ Pools. Die Story von Bunni als dominierender Player, der danach teilweise wieder verschwindet, macht auch vorsichtig, was das Konzentrationsrisiko bei einzelnen Hooks angeht. Ob Sicherheits-Audits mit der Explosionsgeschwindigkeit der Hooks Schritt halten können, ist noch unklar. Und die Liquiditätsmigration von V3 zu V4 ist zwar klar erkennbar, aber noch lange nicht abgeschlossen.
Uniswap weiß das selbst auch. Das 15,5-Millionen-Dollar-Bounty ist weiterhin ausgeschrieben. Das zweite Team vom Hook Design Lab ist unterwegs, und weitere Deployments auf mehr Chains werden vorangetrieben.
Am 31. Januar 2025 hat Uniswap nicht nur eine Versionsnummer umgedreht – sondern die gesamte fundamentale Logik von DeFi. Die Frage ist: In diesem „App-Store“ – wer wird die nächste Killer-App sein? Und wer schreibt die erste unerwartete „böswillige App“?
Die Antwort läuft noch on-chain.
