BTC muss nicht verkauft werden, um Kredite zu bekommen – aber wären Sie bereit, 6 Monate lang „Sicherheit“ zu fixieren?
Wenn Sie 100 BTC halten, ist es vielleicht nicht die Frage, ob Sie stabile Coins erhalten können, die Sie zögern lässt, sondern: Wenn Sie heute einen Kredit aufnehmen – wie viel Zinsen müssen Sie in sechs Monaten tatsächlich zahlen?
Babylon Labs veröffentlichte am 25. Juni einen Kooperationsplan mit Aegis: Geplant ist, Babylon Trustless Bitcoin Vaults (TBV), die Kredit-Liquidität von Aave v4 und die Fixed-Rate-Infrastruktur von Aegis zu kombinieren. Das Produkt soll voraussichtlich im vierten Quartal 2026 erscheinen, hängt jedoch noch vom Fortschritt bei Entwicklung und Tests ab.
Die Bedeutung liegt nicht nur darin, dass „noch ein weiteres BTCFi-Produkt“ hinzukommt.
TBV löst zuerst das Problem der ersten Ebene: Nativer BTC ist im Bitcoin-Netzwerk gesperrt – ohne Verpackung, Bridge oder Übergabe an einen zentralisierten Custodian. Der Sicherungsstatus kann von externen Ketten verifiziert werden und wird dann über Aave v4 genutzt, um Stablecoins zu leihen.
Die Fixzins-Lösung adressiert die zweite Ebene: Lässt sich die Finanzierungskostenbelastung im Voraus kalkulieren? Bei variablen Zinsen können sie sinken – oder in angespannten Marktphasen plötzlich steigen. Fixzinsen sind dagegen ein Tausch mit den Opportunitätskosten gegen die Gewissheit künftiger Cashflows. Für Fonds, Unternehmens-Treasuries und Market Maker ist „die Kosten berechnen zu können“ oft wichtiger als „ein bestimmter Zinssatz ist gerade niedriger“.
Doch Fixzinsen bedeuten nicht risikofrei. Sie beseitigen weder die Kursvolatilität von BTC, noch Unterdeckung der Sicherheiten, Liquidationen, Risiken durch Smart Contracts oder das Ausführungsrisiko, dass das Produkt noch nicht offiziell live ist.
Meine Einschätzung: TBV löst „wer BTC kontrolliert“, Fixzinsen lösen „wie viel Geld der Zeitwert kostet“. Fehlt eins von beidem, ist natives BTC-Credit schwer wirklich zu skalieren.
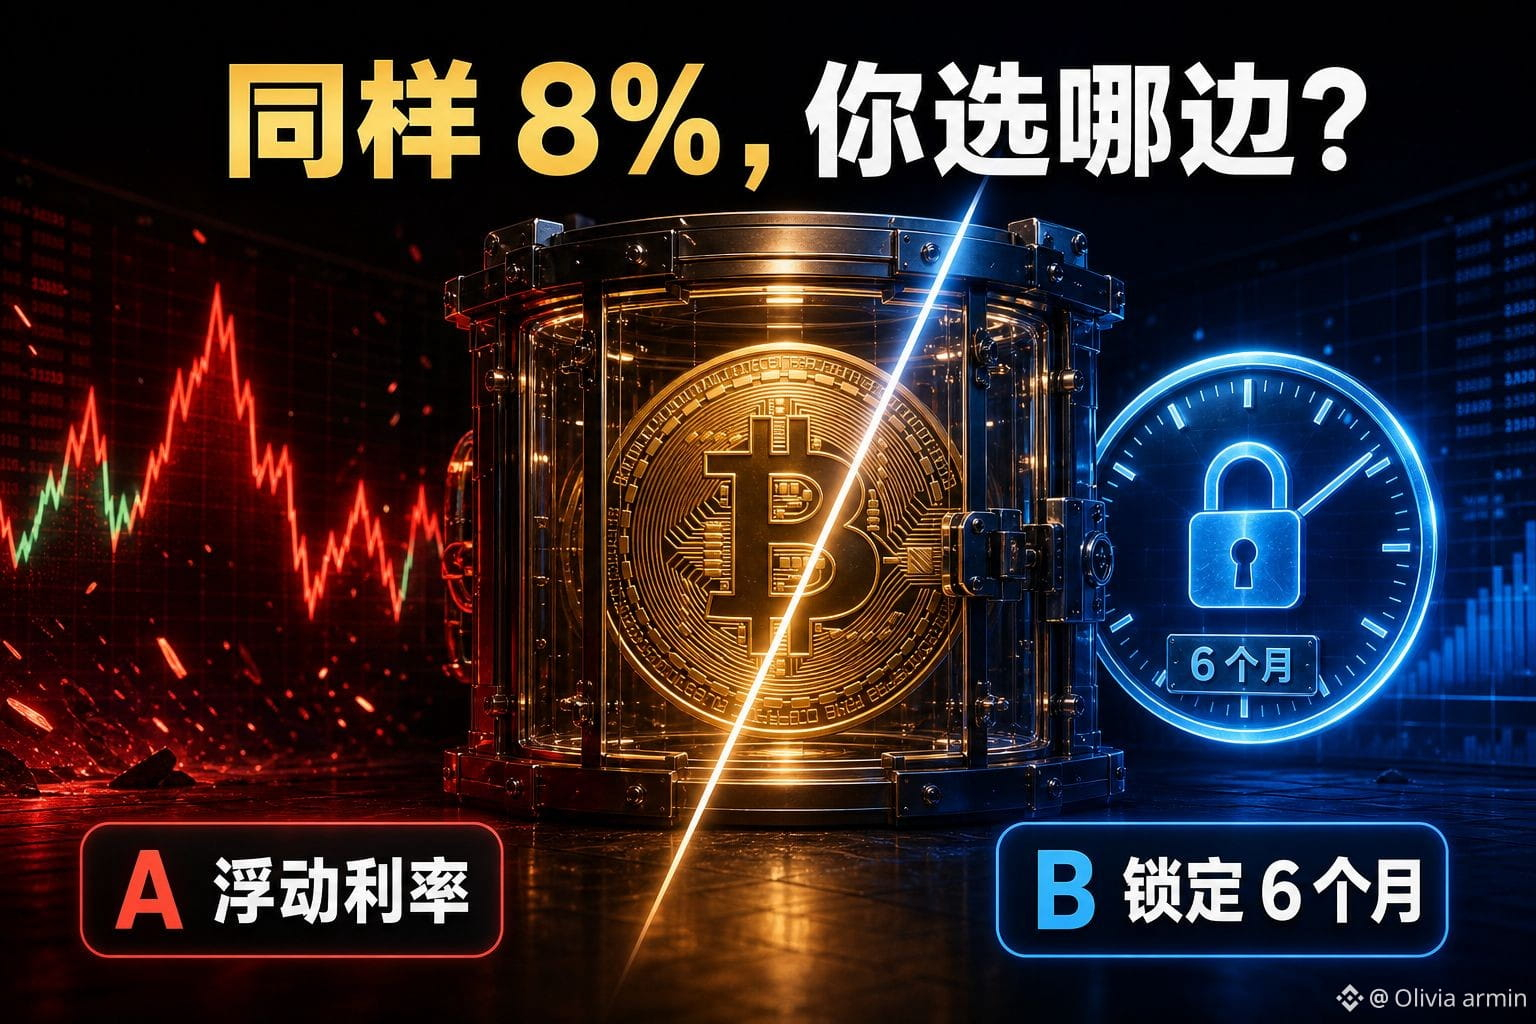
Jetzt ein reines Gedankenspiel: In beiden Szenarien starten die jährlichen Renditen bei 8%.
A: Variable Zinsen wählen – darauf setzen, dass die Finanzierungskosten in der Zukunft sinken
B: 6 Monate lang 8% fixieren – den möglichen Abwärtsspielraum gegen Gewissheit eintauschen
Wählen Sie A oder B? Bitte antworten Sie mit „Buchstabe + ein Grund“. Ich wähle zuerst B: Länger leben – wichtiger als genauer raten.
@BabylonLabs_io $BABY #baby
Dieser Artikel dient lediglich der Diskussion von Produktmechanismen und stellt keine Anlageberatung dar.
Wenn Sie 100 BTC halten, ist es vielleicht nicht die Frage, ob Sie stabile Coins erhalten können, die Sie zögern lässt, sondern: Wenn Sie heute einen Kredit aufnehmen – wie viel Zinsen müssen Sie in sechs Monaten tatsächlich zahlen?
Babylon Labs veröffentlichte am 25. Juni einen Kooperationsplan mit Aegis: Geplant ist, Babylon Trustless Bitcoin Vaults (TBV), die Kredit-Liquidität von Aave v4 und die Fixed-Rate-Infrastruktur von Aegis zu kombinieren. Das Produkt soll voraussichtlich im vierten Quartal 2026 erscheinen, hängt jedoch noch vom Fortschritt bei Entwicklung und Tests ab.
Die Bedeutung liegt nicht nur darin, dass „noch ein weiteres BTCFi-Produkt“ hinzukommt.
TBV löst zuerst das Problem der ersten Ebene: Nativer BTC ist im Bitcoin-Netzwerk gesperrt – ohne Verpackung, Bridge oder Übergabe an einen zentralisierten Custodian. Der Sicherungsstatus kann von externen Ketten verifiziert werden und wird dann über Aave v4 genutzt, um Stablecoins zu leihen.
Die Fixzins-Lösung adressiert die zweite Ebene: Lässt sich die Finanzierungskostenbelastung im Voraus kalkulieren? Bei variablen Zinsen können sie sinken – oder in angespannten Marktphasen plötzlich steigen. Fixzinsen sind dagegen ein Tausch mit den Opportunitätskosten gegen die Gewissheit künftiger Cashflows. Für Fonds, Unternehmens-Treasuries und Market Maker ist „die Kosten berechnen zu können“ oft wichtiger als „ein bestimmter Zinssatz ist gerade niedriger“.
Doch Fixzinsen bedeuten nicht risikofrei. Sie beseitigen weder die Kursvolatilität von BTC, noch Unterdeckung der Sicherheiten, Liquidationen, Risiken durch Smart Contracts oder das Ausführungsrisiko, dass das Produkt noch nicht offiziell live ist.
Meine Einschätzung: TBV löst „wer BTC kontrolliert“, Fixzinsen lösen „wie viel Geld der Zeitwert kostet“. Fehlt eins von beidem, ist natives BTC-Credit schwer wirklich zu skalieren.
Jetzt ein reines Gedankenspiel: In beiden Szenarien starten die jährlichen Renditen bei 8%.
A: Variable Zinsen wählen – darauf setzen, dass die Finanzierungskosten in der Zukunft sinken
B: 6 Monate lang 8% fixieren – den möglichen Abwärtsspielraum gegen Gewissheit eintauschen
Wählen Sie A oder B? Bitte antworten Sie mit „Buchstabe + ein Grund“. Ich wähle zuerst B: Länger leben – wichtiger als genauer raten.
@BabylonLabs_io $BABY #baby
Dieser Artikel dient lediglich der Diskussion von Produktmechanismen und stellt keine Anlageberatung dar.