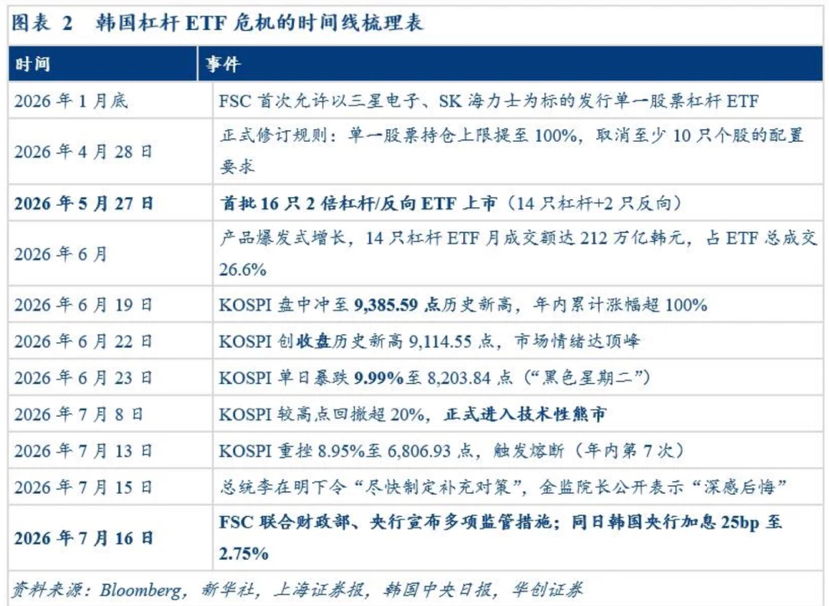
Anfang 2026 hat Südkorea offiziell Single-Stock-Leverage-ETFs freigegeben.
Erste Produkt-Tracking von beliebten Aktien wie Samsung Electronics, SK Hynix usw. Am 28. April lockerten die Aufsichtsbehörden die Regeln weiter: Die Obergrenze für die Positionen in einer einzelnen Aktie wurde auf 100 % angehoben, gleichzeitig wurde die Anforderung gestrichen, mindestens 10 Aktien zu halten.
Das bedeutet, dass ein ETF seine Gewichtung auf ein einziges Unternehmen konzentrieren kann und zusätzlich noch den zweifachen Leverage draufsetzen kann.
Am 27. Mai wurden die ersten 16 Produkte gelistet, davon waren 14 Leverage-ETFs und die weiteren 2 Inverse-ETFs. Nach der Produkteinführung wurde das Handelsvolumen schnell verstärkt. Im Juni erreichte das monatliche Handelsvolumen der 14 Leverage-ETFs bereits 212 Billionen Won und machte damit 26,6 % des gesamten Handelsvolumens von ETFs in Südkorea aus.
Auch die Marktstimmung heizte sich in derselben Phase sehr schnell auf.
Am 19. Juni stieg der KOSPI intraday auf 9385,59 Punkte; die kumulierte Jahresperformance lag danach bei über 100%. Anschließend drehte sich die Lage abrupt ins Gegenteil. Am 23. Juni fiel der KOSPI an einem einzigen Tag um 9,99%; am 8. Juli lag der Rückgang gegenüber dem Hoch bei mehr als 20%, womit er in einen technischen Bärenmarkt überging; am 13. Juli ging es erneut um 8,95% bergab, wobei intraday ein Volatilitäts- bzw. „Circuit Breaker“-Ereignis ausgelöst wurde.
Vom Hoch zum Tief ging es sehr schnell.
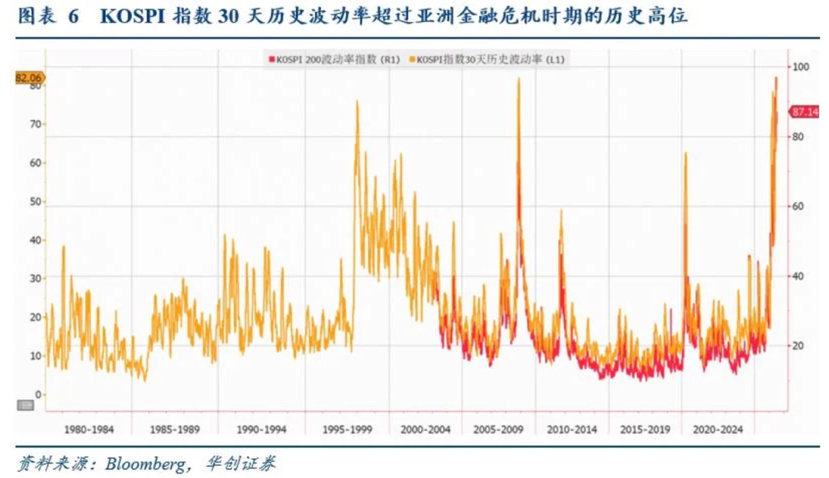
Laut den Unterlagen lag der Wochenrückgang des KOSPI zeitweise bei 17%; rund 320.000 Konten wurden zwangsliquidiert. Die historische 30-Tage-Volatilität des Index stieg auf 87,14 und übertraf damit das Hoch aus der Asienkrise, das im Bild dargestellt ist.
Die südkoreanische Aufsicht begann anschließend mit Schadensbegrenzung.
Am 15. Juli forderte der südkoreanische Präsident, so schnell wie möglich ergänzende Maßnahmen zu erarbeiten. Der Leiter der Finanzaufsichtsbehörde äußerte öffentlich: „Ich empfinde großen Reue.“ Am nächsten Tag gaben der Finanzdienstleistungsausschuss gemeinsam mit dem Finanzministerium und der Zentralbank mehrere Aufsichtsmaßnahmen bekannt; am selben Tag erhöhte die Bank of Korea die Zinsen um 25 Basispunkte auf 2,75%.
Vom Freigeben der Produkte bis zum Notfall, sie wieder stark einzuschränken—das dauerte insgesamt weniger als ein halbes Jahr.
Warum verstärkt ein Hebel-ETF die Marktbewegungen?
Ein weiteres Merkmal eines Hebel-ETFs, das leicht übersehen wird: Er bildet typischerweise die Tagesrendite nach, nicht die kumulierte Rendite über einen Zeitraum.
Angenommen, ein gehebeltes Konto hat ursprünglich 100 Yuan. Nach einem Anstieg von 20% am ersten Tag hat es 120 Yuan; wenn es am zweiten Tag erneut um 20% fällt, wird der Verlust auf Basis der 120 Yuan berechnet. Insgesamt verliert man 24 Yuan, und am Ende bleiben nur noch 96 Yuan übrig.
Genauso wie bei einem Plus von 20% und einem Minus von 20% wird man damit nicht wieder am Ausgangspunkt landen.
Das bedeutet: Selbst wenn der Basiswert nach einer Runde der Schwankungen wieder auf die ursprüngliche Position zurückkehrt, kann der Nettoinventarwert eines Hebel-ETFs bereits einen Verlust (einen Verschleiß) erlitten haben. Je stärker und heftiger die Kursbewegungen schwanken und je länger man die Position hält, desto deutlicher wird diese Abweichung in der Regel.
Deshalb ist der „Verschleiß“ beim Kauf von Einzelaktien ohne gehebelten ETF nicht so groß.
Wer sollte für dieses Auf und Ab verantwortlich sein?
Wenn Anleger mit Hebel investieren, müssen sie natürlich auch das Risiko tragen. Doch die Verantwortung der Aufsichtsbehörden für die Produktgestaltung und den Zeitpunkt der Marktöffnung lässt sich ebenfalls kaum von der Hand weisen.
Ein einzelner Aktie ist ohnehin anfälliger als ein breiter Börsenindex für Unternehmensnachrichten, Branchenzyklen und stark konzentrierte Kapitalflüsse. Wenn man darauf noch einen Hebel hinzufügt und die Vorgaben zur Diversifizierung der Bestände aufhebt, steigt das Produkt- und damit das Risiko deutlich.
Das Problem liegt nicht darin, dass der Markt fällt, sondern dass sich das Produkt zu schnell ausgeweitet hat.
Ende Mai wurden die ersten Produkte auf den Markt gebracht; im Juni erreichte das Handelsvolumen bereits 212 Billionen Won. In so kurzer Zeit hatten Hebel-ETFs bereits einen großen Teil des Handelsvolumens erreicht, ohne eine ausreichend lange Marktprüfung durchlaufen zu haben.
Als dann der Index stark einbrach und es zu Zwangsliquidationen kam, wurden die Maßnahmen erst danach ergriffen. Die Aufsicht war von der Vorbeugung zu einem Notfall-Einsatz nachträglich geworden.
Aus diesem Ereignis habe ich auch die Kraft des Aktienmarkts erlebt—insbesondere bei gehebelten ETFs. Während man die Vervielfachung der Gewinne im Blick hat, muss man auch die spiralförmigen Tritte und den Verschleiß berücksichtigen, die durch fallende Kurse entstehen.
#KoreanischerAktienmarkt #KOSPI #HebelETF #Finanzmarkt #Risikomanagement