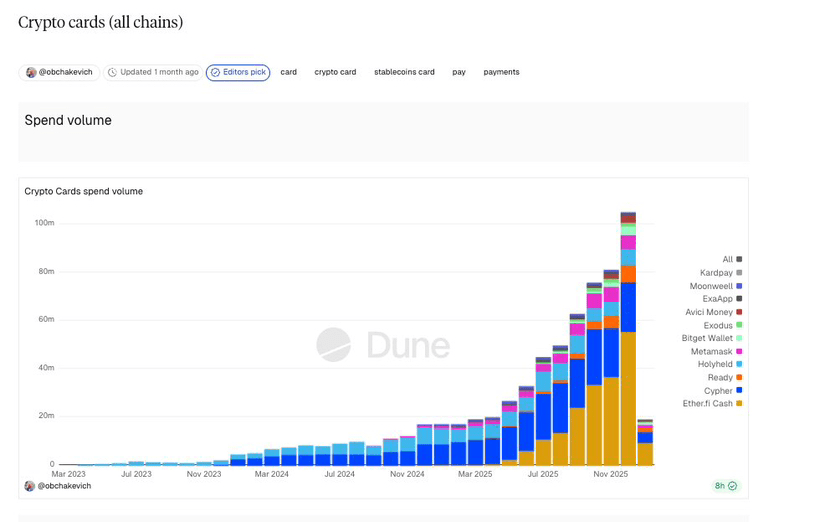
Gemäß den auf-chain-Daten von @Dune hat sich der weltweite Umsatz mit Kryptokarten im zweiten Halbjahr 2025 exponentiell erhöht, wobei der monatliche Umsatz von Anfang des Jahres im Bereich von zehn Millionen auf über 100 Millionen US-Dollar gestiegen ist. Diese Zahl spiegelt direkt die Präferenzen echter Nutzer im Alltagseinkauf wider.
💼 Kernproblem: Welche Probleme löst die U-Karte?
Das größte Problem bei der Auszahlung ist heute der Preisverlust.
Der aktuelle Wechselkurs von US-Dollar zu Renminbi beträgt 7, aber wenn Sie USDT auf einer zentralen Börse (CEX) in Bargeld umtauschen, erhalten Sie nur 6,87. Bevor Sie überhaupt etwas kaufen, verlieren Sie bereits 2 % an Wert. Hinzu kommt das Risiko von Kartenblockaden bei OTC-Transaktionen. Genau deshalb ist die U-Karte allmählich zu einem unverzichtbaren Werkzeug für Web3-Nutzer geworden.
Umgehen Sie Zwischenhändler, zahlen Sie offline und konsumieren Sie direkt zu den aktuellen Wechselkursen, es gibt nicht nur keine Abschläge, sondern auch kein Risiko im Spiel mit dem Emittenten.
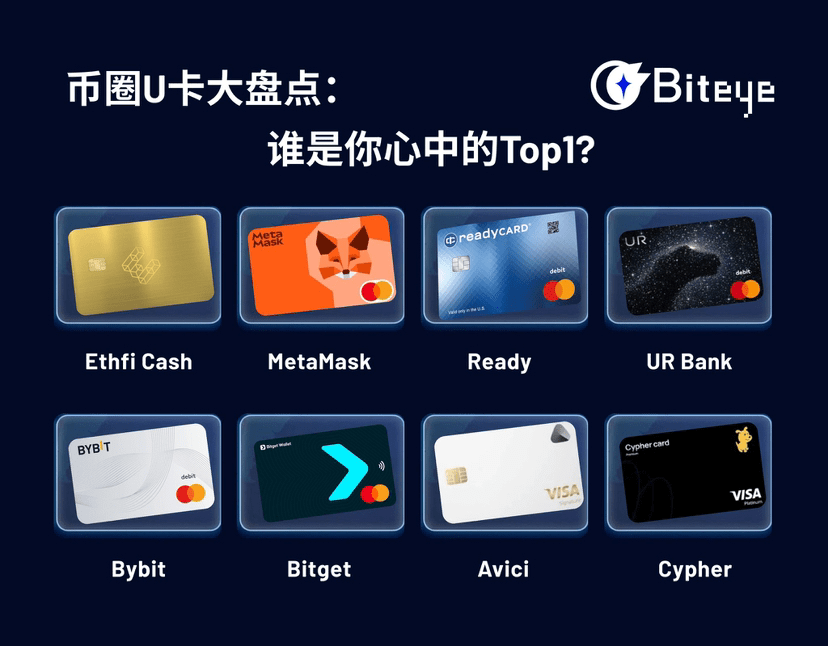
💳Die 8 U-Karten, die 2026 am meisten Aufmerksamkeit verdienen.
Biteye bewertet auf Dune basierende On-Chain-Zahlungsdaten und bewertet 8 gängige U-Karten anhand der Handelsaktivität und Marktakzeptanz.
1️⃣Ether fi @ether_fi (官推XHunt排名:1,211):
Ether.fi war ursprünglich ein Re-Staking-Protokoll für Ethereum, das es Benutzern ermöglicht, ETH, BTC und Stablecoins zu staken und gleichzeitig durch EigenLayer doppelte Belohnungen zu erhalten. Es wird 2025 in den Zahlungsbereich umgewandelt.
Die Ether.fi Cash Karte ist eine DeFi-native Kreditkarte, die die Verwendung von Krypto-Guthaben für Einkäufe unterstützt und für alle Käufe 3% Cashback bietet. Jede Transaktion hat keine Währungsgebühren; keine monatlichen Gebühren, keine Ausgabegebühren. Sie können direkt die Erträge aus dem gestakten eETH zur Rückzahlung verwenden.
Ether.fi DAO hat kürzlich einen Rückkaufplan für 50 Millionen Dollar ETHFI-Token genehmigt (für Preise unter 3 Dollar), was die Fähigkeit des Protokolls zur Generierung von Einnahmen widerspiegelt.
2️⃣Metamask @MetaMask (官推XHunt排名:115)
Die MetaMask Card ist eine offizielle, von der kleinen Fuchs Wallet und Mastercard gemeinsam herausgegebene Compliance-Zahlungskarte. Sie ist direkt in die Wallet integriert, sodass Benutzer keine Drittanbieter-Apps herunterladen müssen, um ihr Geld zu verwalten.
Die Karte wird über das Linea-Netzwerk abgerechnet, und die Umrechnungsgebühr für jede nicht-Dollar-Transaktion beträgt etwa 0,875%. Die Cashback-Quote ist relativ stabil und liegt derzeit zwischen 1% und 3%. Ihr Vorteil liegt in der hohen Erfolgsquote bei Zahlungen, die durch den offiziellen Hintergrund gewährleistet wird, und sie entspricht den aktuellen regulatorischen Anforderungen.
Was die Limits betrifft, so ist es auch sehr stabil, zum Beispiel kann das tägliche maximale Ausgabenlimit bis zu 15.000 Dollar betragen. Neben der Zahlungsfunktion bietet es den Karteninhabern exklusive Web3-Vorteile, wie spezielle Rabatte für Reisen und Gastronomie. Aufgrund des starken offiziellen Hintergrunds hat es eine sehr hohe Erfolgsquote bei Zahlungen und erfüllt die aktuellen globalen regulatorischen Anforderungen vollständig.
3️⃣Ready @ready_co (官推XHunt排名:905)
Ready ist ein selbstverwaltetes Zahlungsprotokoll, das aus der Wallet Argent hervorgegangen ist. Es verwendet die Technologie der Kontenabstraktion, die es Benutzern ermöglicht, U-Käufe so reibungslos wie mit einer traditionellen Bankkarte zu tätigen.
Es bietet den Benutzern echte null Fremdwährungsgebühren (globale Ausgaben werden zum offiziellen Mastercard-Wechselkurs ohne zusätzliche Aufschläge abgerechnet), null Einzahlungskosten und null Umrechnungsgebühren. In diesem Modell sparen Sie nicht nur die Währungsverluste, sondern können auch direkt mit USDC im Verhältnis 1:1 bezahlen.
Ready erhebt keine Einzahlungskosten, Umrechnungsgebühren oder Fremdwährungsgebühren, bietet jedoch Cashback für jede Transaktion, mit einem maximalen Wert von 1.800 Dollar STRK pro Person und Jahr.
4️⃣UR @UR_global (官推XHunt排名:38,186)
UR ist nicht nur eine Karte, sondern auch ein vollständig lizenziertes und reguliertes Bankkonto.
Unterstützt Zinszahlungen, indem Sie USDe einzahlen und automatisch 5% wöchentliche Rendite verdienen können, wobei diese zinstragenden Vermögenswerte direkt für tägliche Kartenzahlungen verwendet werden können.
Was die Gebühren betrifft, so erlaubt UR Ihnen, Fiat-Währungen abzuheben, globale Überweisungen (SEPA/SWIFT) durchzuführen und unterstützt Mehrwährungs-IBAN-Konten. Zum Beispiel: RMB EUR USD JPY SGD HKD CHF.
Wichtig: Sie können RMB direkt konsumieren, der Verlust beträgt bei USDT-Beispielen etwa 1%.
Derzeit beträgt die Einzahlung von UR 0%, und der Umtausch von Kryptowährungen in Fiat beträgt ebenfalls 0% (eines der Hauptverkaufsargumente), während Premium-Mitglieder die 0,5% Umtauschgebühr für Fremdwährungen erlassen bekommen. Und jetzt während der Aktionsperiode können Sie die Pro-Funktion kostenlos verwenden und 12U pro Monat sparen!
Ein kleiner Tipp: Bei der Kontoeröffnung wird das System eine GPS-Standortüberprüfung durchführen. Daher können Sie während dieses Schrittes vorübergehend das VPN ausschalten und es nach erfolgreicher Überprüfung wieder verbinden.
5️⃣Bybit Card @Bybit_ZH (官推XHunt排名:8,239)
Bybit Card ist derzeit die am besten bewertete U-Karte der Börse, die Erfahrung mit Apple Pay ist extrem reibungslos. Es hat weder Jahresgebühren noch Antragsgebühren für virtuelle Karten, die Anforderungen an die Antragstellung sind sehr benutzerfreundlich.
Es unterstützt, dass der Kontostand automatisch Zinsen verdient, die jährliche Rendite liegt weit über der eines normalen Bankkontos. Cashback beim Verbrauch beträgt mindestens 2%, große Kunden können bis zu 10% zurückbekommen, und die Rückzahlung erfolgt direkt in USDT.
Die Bybit Card entspricht den MiCA-Vorschriften, bietet kostenlose Ausstellungen und 8% APR-Sparen; 2025 wird sie auf Europa, Brasilien und Malaysia ausgeweitet; in Zusammenarbeit mit Mastercard unterstützt sie 150 Millionen Händler. Kürzlich wurde betont, dass es keine Gebühren für den Abfluss gibt und die Community fordert mehr Unterstützung für weitere Regionen.
Was die Gebühren betrifft, so teilen sich die virtuelle Karte und die physische Karte das Ausgabenlimit und versprechen, keine versteckten Gebühren zu haben. Obwohl es eine Gebühr von 1% für Währungswechsel gibt, beträgt die Umrechnungsgebühr für die Umwandlung von Krypto in Fiat nur 0,9%. Die Cashback-Rate ist sehr hoch, mit einer Basis von 2%, während große Kunden bis zu 10% BTC oder ETH zurückbekommen können.
6️⃣Bitget wallet @BitgetWallet (官推XHunt排名:3,890)
Dies ist die von Bitget Wallet eingeführte Visa-Debitkarte, die sich auf die tiefe Bindung an das Börsenökosystem konzentriert. Sie hat in der Dune-Zahlungsliste hervorragend abgeschnitten, und der gesamte TVL hat mittlerweile 80 Millionen Dollar überschritten.
Die Karte besteht derzeit hauptsächlich aus virtuellen Karten. Es wurde ein monatliches Gebührenpaket ohne Gebühren eingeführt, in dem Ihre monatlichen Ausgaben von 400 bis 600 Dollar völlig kostenlos sind. Nur wenn Ihr Ausgabenlimit in diesem Monat überschritten wird, wird eine umfassende Gebühr von etwa 1% erhoben.
Da es in das globale Abrechnungsnetzwerk von Visa und Mastercard integriert ist, ist sein Anwendungsbereich sehr breit. Über 150 Millionen Händler weltweit unterstützen Kartenakzeptanz, überall dort, wo Sie mit einer Karte bezahlen können, können Sie es direkt verwenden. Wenn Sie vorübergehend kein Geld ausgeben, können Sie es in seinem Zinsgewinnpool aufbewahren und bis zu 10% jährliche Rendite genießen, die jederzeit abgehoben werden kann.
7️⃣Avici @AviciMoney (官推XHunt排名:12,679)
Avici ist eine auf Krypto basierende, internetnative Neobank, die Fiat und Krypto verbindet und es Benutzern ermöglicht, auf ihre Gelder wie bei einer Bank zuzugreifen, während sie selbstverwaltet bleiben. Der Token des Projekts $avici wird im Jahr 2025 außergewöhnlich gut abschneiden, da die Ausgaben über den Visa-Kanal bereits über 6 Millionen Dollar verarbeitet haben.
Das größte Merkmal ist das flexible Finanzierungsmodell: Sie können entweder direkt einzahlen und konsumieren oder durch das Staken von SOL oder ETH Kreditlinien erhalten. Diese Art des Stakings ermöglicht es Ihnen, Ihr Vermögen nicht verkaufen zu müssen, wenn Sie Geld benötigen.
Was die Gebühren betrifft, so hat Avici ein sehr attraktives gebührenfreies Modell: keine Einzahlungskosten und keine täglichen oder monatlichen Wartungsgebühren. Obwohl die Standardgebühr für den Währungswechsel maximal 3% beträgt, wird derzeit nur 1% während der Aktionsperiode erhoben. Für neue Benutzer gibt es auch einen Anreiz von null Gebühren für die ersten 600 Dollar Ausgaben.
8️⃣Cypher @Cypher_HQ_ (官推XHunt排名:30,305)
Cypher Card ist eine globale Krypto-Karte, die Projekt Y Combinator (W22 Charge) ist und 4,3 Millionen Dollar Finanzierung von YC und anderen Institutionen erhalten hat, das Token-Projekt $CYPR ist bereits auf Binance Alpha gelistet.
Was die Gebühren betrifft, so wird für Einzahlungen in USDC Stablecoins eine Gebühr von 0,5% erhoben, während andere Token mit 1% belegt sind. Obwohl jede Transaktion eine 1%ige Währungsgebühr hat, wird monatlich ein kostenloses Abhebungsvolumen von 200 Dollar für Geldautomaten angeboten.
Für hochrangige Benutzer wurde ein Premium-Plan für 199 Dollar eingeführt, der eine exklusive Metallkarte und einen globalen Versandservice umfasst.
🧐Praktische Ratschläge:
1️⃣Wenn Sie absolute Compliance + Sicherheit anstreben, priorisieren Sie Ethfi Cash / Ready / MetaMask, selbstverwaltet + Unterstützung durch große Plattformen, die praktisch nicht ausfallen.
2️⃣Wenn Sie im Inland konsumieren müssen, wählen Sie UR ohne nachzudenken. UR unterstützt RMB, das verstehen die Web3er in China!
3️⃣Wenn Sie ausländische Rechnungen bezahlen, Geld an ausländische Broker einzahlen oder grenzüberschreitende Handelszahlungen durchführen müssen, kann das Multicurrency-IBAN-Konto von UR wie eine traditionelle Bank Fiat empfangen und senden, was gängige U-Karten nicht können.
4️⃣Wenn Sie am meisten Angst haben, dass Ihre Karte nicht funktioniert oder gesperrt wird, wählen Sie Bybit. CEX hat die härtesten Compliance-Beziehungen auf der Bankseite, die Erfolgsquote bei Zahlungen ist die höchste der Branche.
5️⃣Wenn Sie einen niedrigen Einstieg suchen, ist Avici derzeit am freundlichsten, aber setzen Sie nicht zu viel Geld ein, um das Risiko zu streuen.
6️⃣Wenn Ihr Vermögen an der Börse liegt: Wählen Sie Bitget oder Bybit, Transfers sind am schnellsten, und es gibt Unterstützung durch den Schutzfonds der Börse.
Allgemeine Tipps: Kleine Tests, zuerst virtuelle Karten, diversifizieren Sie Ihr Vermögen, prüfen Sie die neuesten Beschränkungen auf der offiziellen Website. Compliance-Karten sind zwar mühsam, bieten aber echte Verantwortungswege im Falle von Problemen.
💡Zum Schluss - ein Mikrokosmos von Web3.
Die Explosion der U-Karten ist tatsächlich ein Mikrocosmos des massenhaften Zugangs von Web3.
Es geht nicht nur darum, die 2% der Abhebungsgebühren zu sparen, sondern auch darum, die Liquidität und Autonomie des Vermögens zu erhöhen.
Wenn Ihre On-Chain-Vermögenswerte nahtlos jede Tasse Kaffee, jedes Flugticket im Alltag bezahlen können, dann hat Kryptowährung wirklich die Zahlungsattribute von Geld.
Welche U-Karte würden Sie wählen? Teilen Sie Ihre Meinung gerne im Kommentarbereich👏