
Kennzahlen: (20. Jul 16:00 Uhr HK -> 27. Jul 16:00 Uhr HK):
BTC/USD +1,9% ($64.150-> $65.350), ETH/USD +5,9% ($1.860 -> $1.970)
BTC/USD Spot: Technischer Ausblick:
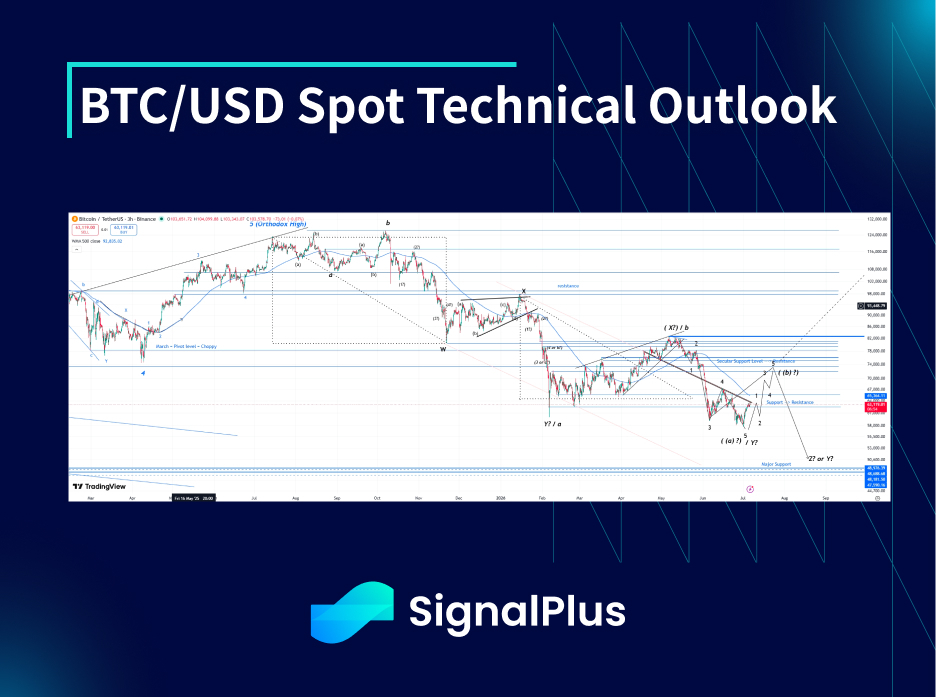
Die Kursentwicklung von BTC (und ETH) im Spot-Bereich zeigte letzte Woche weiterhin eine relative Stärke, im Einklang mit dem breiteren technischen Bild, das wir seit den vergangenen Wochen beobachtet haben. Ein anfänglicher Anstieg auf 67k wurde letztlich zurückgewiesen, da die Hoffnungen auf Fortschritte beim Clarity Act vor der Sommerpause des Kongresses im Verlauf der Woche allmählich schwanden. Trotz der insgesamt risikoscheuen Stimmung im Zusammenhang mit der Eskalation des US-Iran-Konflikts bis ins Wochenende hinein wurde der Support letztlich vor 63,7k gefunden, bevor es heute erneut zu einem Rally-Kurs kam – mangels Eskalation am Wochenende
Für den Moment ist unser Basisszenario: breite Konsolidierung und ein seitwärts leicht nach oben gerichteter Drift, während die Volumina weiter zurückgehen, je näher wir dem Herzen des Sommers kommen. Das fortlaufende Muster aus höheren Tiefs und höheren Hochs lokal zeichnet ein ermutigendes kurzfristiges technisches Bild, das in einem Test des anfänglichen Widerstands bei 67–68k USD münden könnte. Gleichzeitig könnte Fortschritt bei Clarity uns zu einem deutlich signifikanteren Trendwiderstand bei 74k USD bringen. Auf der Abwärtsseite beobachten wir die anfängliche Support-Zone bei 62,5–63k USD – falls diese nicht hält, werden wir wahrscheinlich zuerst 60k USD und dann 58k USD erneut prüfen. Das könnte dann ein Setup für eine sub-wave-beendende Abwärtsbewegung bis 50–55k USD ergeben
Marktthemen
Letzte Woche dominierte allgemein eine „Risk-off“-Stimmung, trotz insgesamt solider Ergebnisse wichtiger Namen wie Google und Intel. Sorgen über höhere Capex-Budgets bauten sich erneut auf, wobei der Markt hinsichtlich der endgültigen Output-/Umsatzgenerierung am Ende des Tunnels offenbar nicht überzeugt war. Weitere Eskalationen in der US-Iran-Situation hielten den Aufwärtsdruck auf die Ölpreise hoch: Brent stieg zeitweise über 100 US-Dollar pro Barrel – ein Anstieg von über 30% gegenüber den jüngsten Tiefs. Da jedoch über das Wochenende keine Kontrakte gehandelt wurden, hat sich Öl anschließend fast 10% von den lokalen Hochs zurückgenommen, während der Markt weiterhin erwartet, dass Trump vor den Midterms zurückrudert
Die Krypto-Stimmung hat sich letzte Woche insgesamt wieder verbessert: Der anfängliche Optimismus in Bezug auf den Clarity Act ließ die Spot-Preise steigen, wobei BTC 67k USD testete und ETH 2k USD. Obwohl es letztlich letzte Woche keinen greifbaren Fortschritt bei Clarity gab (Demokraten drängen noch immer gegen die neueste Fassung der Ethikbestimmungen), gibt es weiterhin einen relativ tragfähigen Zeitrahmen dafür, dass dies in den kommenden zwei Wochen durchgeht (Polymarket-Wahrscheinlichkeiten bei etwa 35–37%). Mit diesem positiven „Tail“-Szenario in der Verteilung und nachdem nach den massiven ETF-Abflüssen von Mai bis Ende Juni nur noch sehr wenige Verkäufer übrig sind, ist der Markt lokal stärker in Richtung Nachfrage verschoben. Letztlich glauben wir, dass eine Enttäuschung (keine Passage von Clarity vor den Sommerferien) den Spot zurück in Richtung der 62–63k USD-Marke senden sollte. Umgekehrt könnte eine positive Überraschung dazu führen, dass der Spot erneut über 70k USD springt. Eine Eskalation im US-Iran-Krieg kombiniert mit einem Scheitern, Clarity zu verabschieden, wäre lokal das schlechteste Ergebnis – und das könnte bedeuten, dass wir die Zone 58–60k USD erneut ansteuern
BTC$ implizite ATM-Volatilitäten:
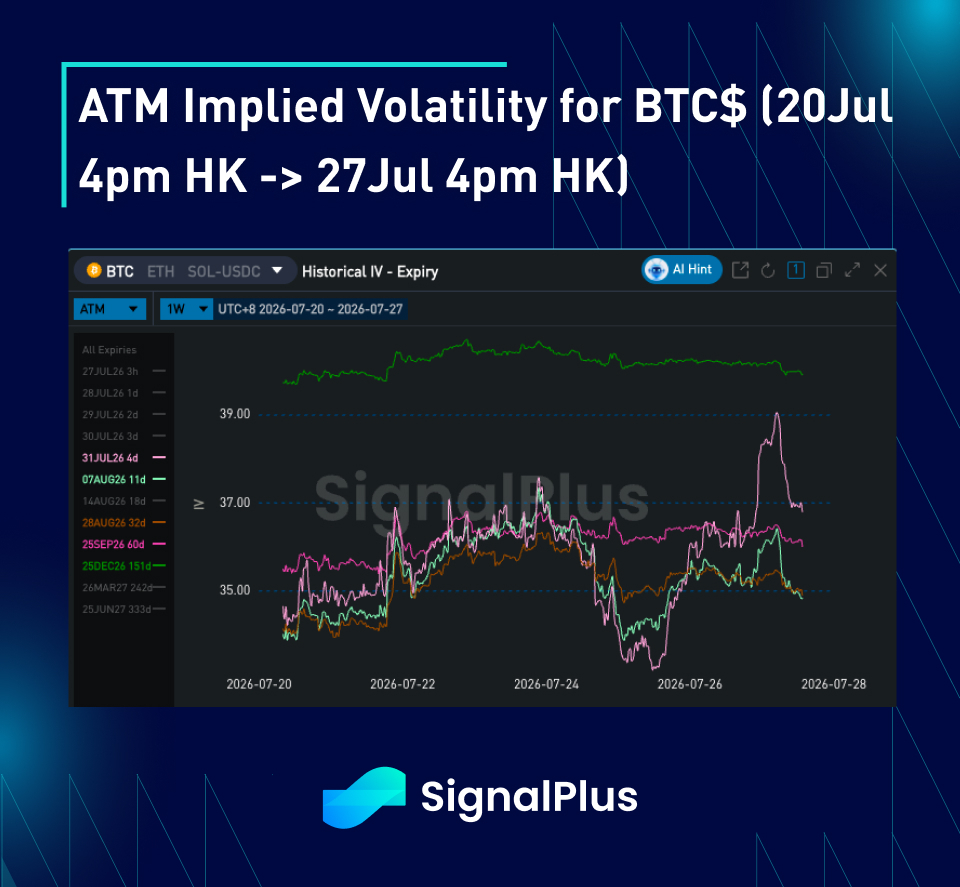
Die impliziten Volatilitäten sind letzte Woche insgesamt höher gedriftet; ausschlaggebend war, dass zusätzliche Varianz ganz vorne in der Zinsstruktur eingepreist wurde (bis Mitte August). Das geschah, nachdem der Markt eine hohe Nachfrage nach Aufwärtsabsicherung gesehen hatte, um das Zeitfenster des Clarity Act vor dem Sommerkongress abzudecken. Allerdings blieb das eine klar fokussierte Wette auf kurze Sicht, und die tatsächlich realisierten Werte blieben niedrig (bedingt durch insgesamt niedrige Handelsvolumina – die niedrigsten BTC-ETF-Volumina seit Oktober 2024). Daher führte dies nicht zu einer bedeutenderen Rallye bei den impliziten Volatilitäten weiter hinten in der Kurve, da eine strukturelle Nachfrage nach Upside derzeit nirgends zu sehen ist. Auf der Kehrseite: Da die Cash-Bestände dort deutlich leichter sind, haben wir keine nennenswerte Nachfrage nach Downside-Hedging gesehen, und Overlay-Verkäufer haben weiterhin Optionen auf beiden Seiten des Spotes verkauft, um in diesem seitwärts tendierenden Umfeld die Rendite zu erhöhen
Die Terminkurvenstruktur der Kurve ist letzte Woche insgesamt abgeflacht, angetrieben durch den Anstieg der kürzeren Laufzeiten angesichts der Unsicherheit rund um Clarity. Wir erwarten weiterhin, dass die realisierte Volatilität ab September anzieht – insbesondere aufgrund der Midterm-Wahlen und des makroökonomischen Umfelds (der mögliche Zeitpunkt der ersten Fed-Senkung wurde von Juli/August auf Sep/Okt verschoben). Außerdem gilt: Falls Clarity die Sommerferien-Frist verfehlt, gibt es im September noch etwas Bodenzeit für eine mögliche Passage, bevor wir dann wirklich in die „dickste“ Phase mit den Midterms eintreten. Der Markt ist bisher zurückhaltend, darauf zu setzen, da wir uns dem Herzen der Sommermonate nähern – und das hat die Bewertungen der Forward-Volatilitäten weiter hinten in der Kurve auf das untere Ende der jüngsten Spanne von 2 Jahren gedrückt. Allmählich nähern sie sich dem an, was wir als Bewertungsniveaus für einen Aufbau/Accumulation ansehen
BTC$ Skew/Convexity:
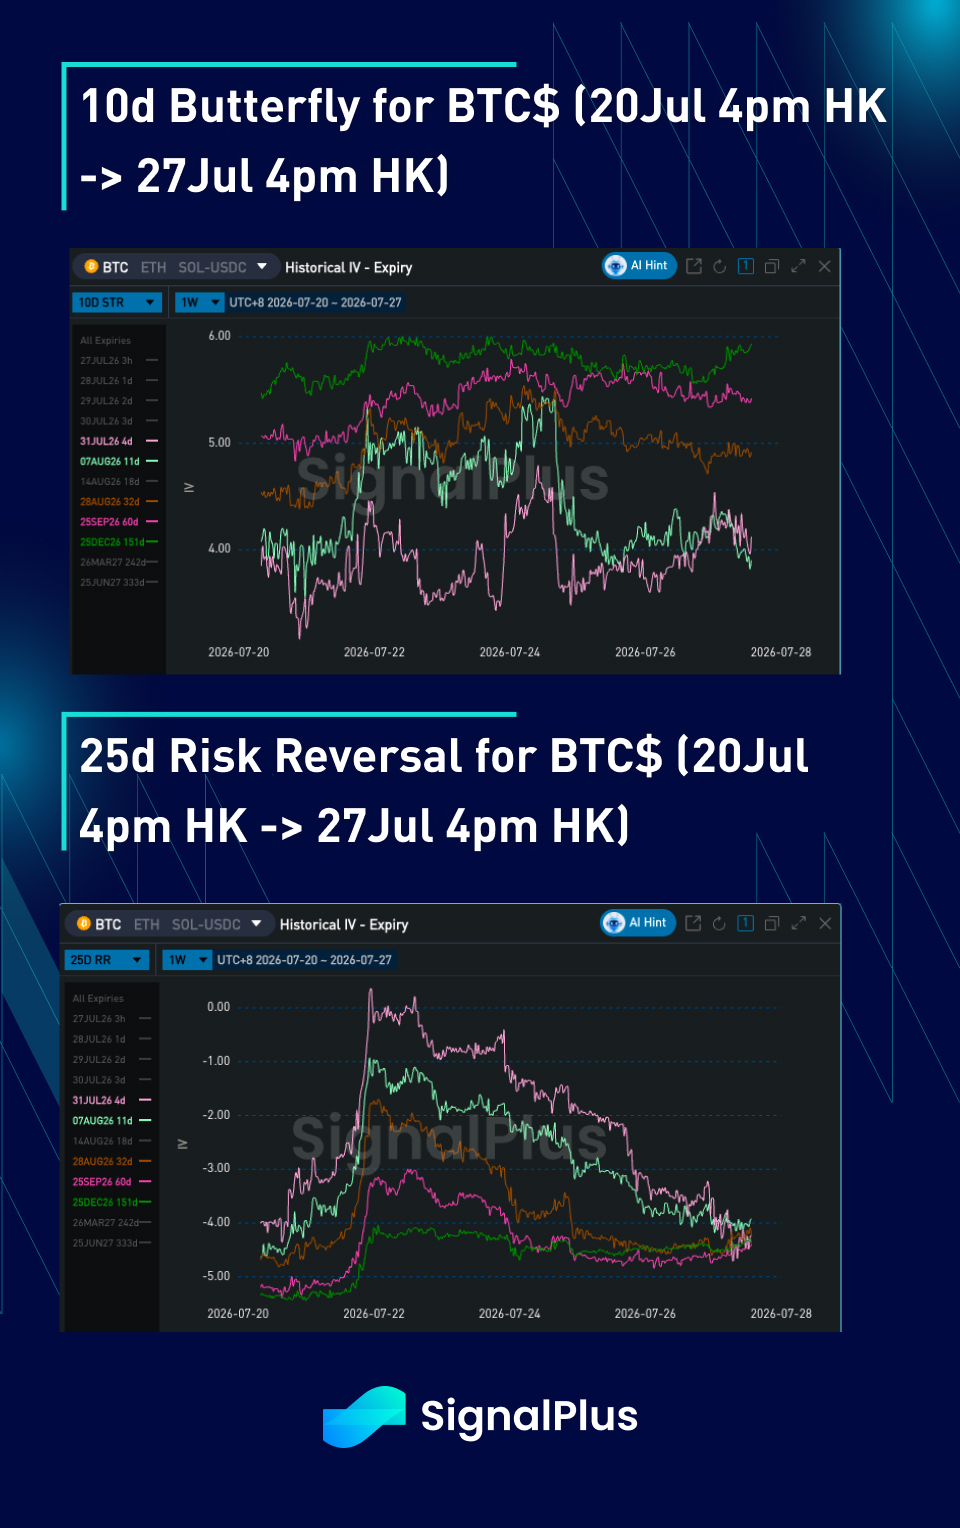
Die Skew-Preise zeigten letzte Woche eine gewisse extreme Volatilität: Die Bewegung Richtung 67k USD aufgrund von Clarity-Optimismus führte zu einer großen Nachfrage nach Upside, wodurch die kurzlaufende Skew kurzfristig erstmals seit Januar zugunsten von Calls kippen konnte. Letztlich war das jedoch nur von kurzer Dauer, da der Optimismus bald nachließ und die externe Risk-off-Stimmung begann, den Spot zu belasten und eine Erhöhung der Downside-Tail-Varianz (Clarity-Ausfall + Eskalation des Kriegs) zu rechtfertigen
Die Convexity-Preise sind insgesamt vor allem bei längeren Laufzeiten gestiegen, weil die extreme Performance sowohl der kurzlaufenden Vol-of-Vol als auch der kurz datierten Riskie-Gamma (d. h. Risk Reversals bewegen sich stark für Calls bei höherem Spot und kehren die Bewegung dann bei niedrigerem Spot um) eine zusätzliche Prämie in Flies weiter hinten in der Kurve rechtfertigte. Der Markt ist nun vorsichtig, nicht zu stark „short“ Call-seitige Volatilität zu sein, wenn diese mit einem tiefen Abschlag gehandelt wird – und das hat sich in einer höheren Fly-Komponente gezeigt, die in den kommenden Wochen wahrscheinlich auf erhöhtem Niveau bleibt
Viel Glück für die Woche vor uns!