

Der Markt hat aktuell einen sehr offensichtlichen logischen Fehler:
Während man darüber diskutiert, ob Micron den „Zyklus“ überhaupt abschütteln kann, ob die Bewertung langfristig 15- oder 20-faches KGV erreichen kann;
Auf der anderen Seite wird aber auch bezweifelt, dass die KI-Capex-Ausgaben der großen Tech-Unternehmen einen ROI haben.
Diese beiden Dinge können nicht gleichzeitig wahr sein.
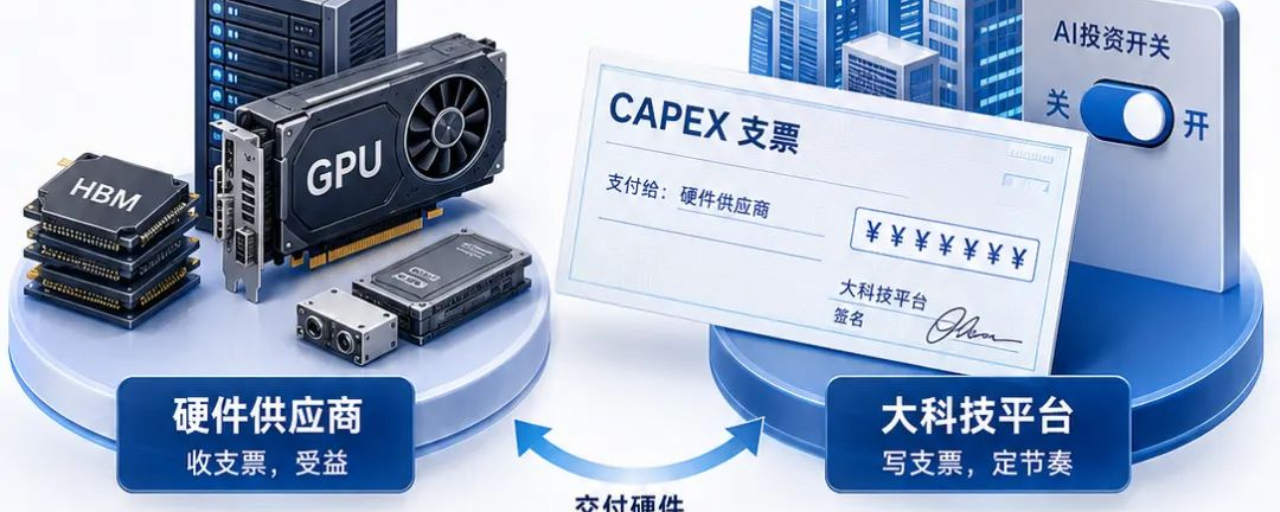
1. Hardware-Kassengeschäfte: große Tech-Gesellschaften schreiben Schecks
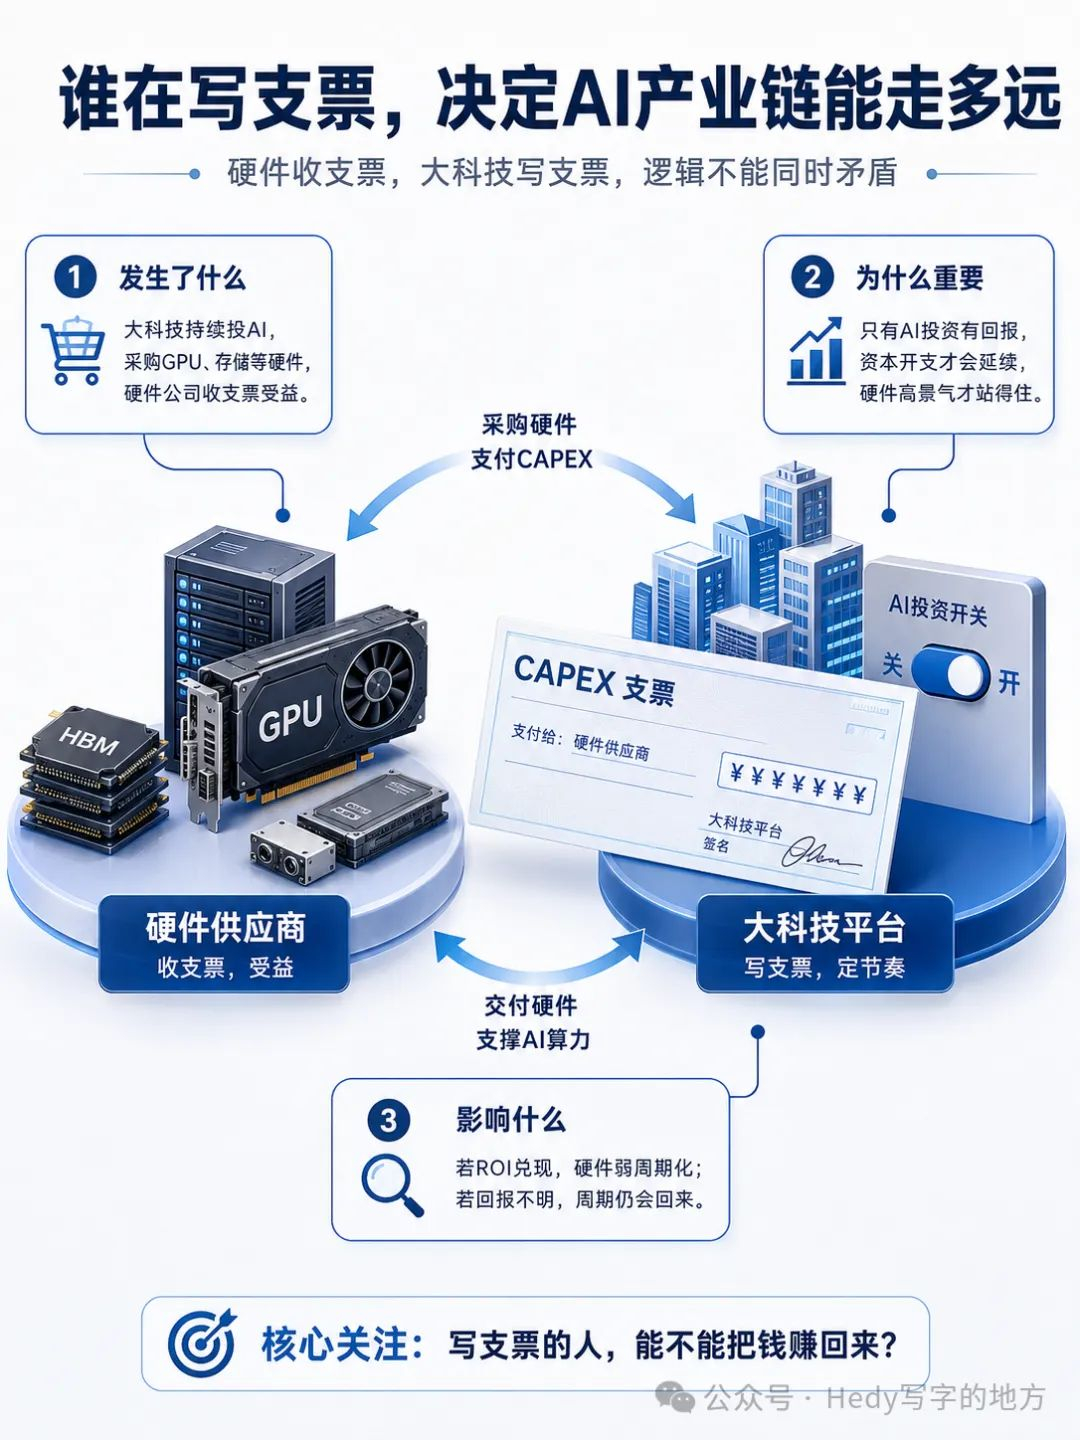
Micron, GPUs, Server, optische Module – im Grunde sind das alles Unternehmen, die Schecks einlösen.
Diejenigen, die wirklich Schecks schreiben, sind Meta, Google, Microsoft, Amazon und andere große Tech-Unternehmen.
Die Logik der gesamten Lieferkette ist sehr einfach:
Die KI-Investitionen der großen Tech-Unternehmen haben eine Rendite
→ bereit, die Investitionsausgaben weiter zu erhöhen
→ Weiter so: GPUs, HBM, Server, Speicher werden fortlaufend beschafft
→ Aufträge und Gewinne der Hardwareunternehmen wachsen weiter
→ Nur dann gibt es für den Markt einen Grund zu glauben, dass sie „zyklisch abgeschwächt“ werden.
Umgekehrt: Wenn Big Tech mit seinen AI-Investitionen kein Geld verdient, werden die Investitionsausgaben früher oder später sinken.
Wenn Capex sinkt, sinkt auch das Wachstum des Hardwarebedarfs; wenn die Nachfrage sinkt, kommen Preis-, Lagerbestands- und Kapazitätszyklus wieder zurück.
Deshalb müssen alle Erzählungen von „dauerhafter Entkopplung der Hardware vom Zyklus“ auf der untersten Ebene zwangsläufig davon ausgehen, dass:
Big Tech kann weiterhin Geld aus seinen AI-Investitionen verdienen.
Andernfalls ist das sogenannte Entkopplung vom Zyklus nur eine Runde eines stärkeren und längeren Aufwärtzyklus, nicht das Verschwinden des Zyklus.
Zweitens: Der Markt handelt gleichzeitig zwei widersprüchliche Erzählungen
Jetzt denkt der Markt einerseits:
AI-Infrastrukturnachfrage ist langfristig, daher sollten Hardwareunternehmen sich nicht mehr an die Bewertung traditioneller Zyklusaktien halten.
Auf der anderen Seite hat man aber auch den Eindruck:
Big Techs Investitionsausgaben sind zu hoch, die AI-Kommerzialisierung ist zu gering, und der ROI lässt sich lange nicht verifizieren.
Das Problem ist nur: Wenn Big Tech kein Geld verdient, warum sollte es dann dauerhaft einen so hohen Wachstums-Tempo bei den Investitionsausgaben aufrechterhalten?
Wenn die Investitionsausgaben nicht nachhaltig sein können, woher soll dann das hohe Wachstum des Hardwareunternehmens kommen?
Darum kann man nicht gleichzeitig die Rendite der AI-Investitionen von Big Tech anzweifeln und zugleich glauben, dass Hardwareunternehmen dauerhaft Wachstums-Stock-Bewertungen erhalten.
Das bedeutet im Kern, dass man gleichzeitig glaubt:
Im Downstream wird nicht verdient, aber im Upstream kann man dauerhaft mit hohem Wachstum laufen.
Logisch ist das schwer haltbar.
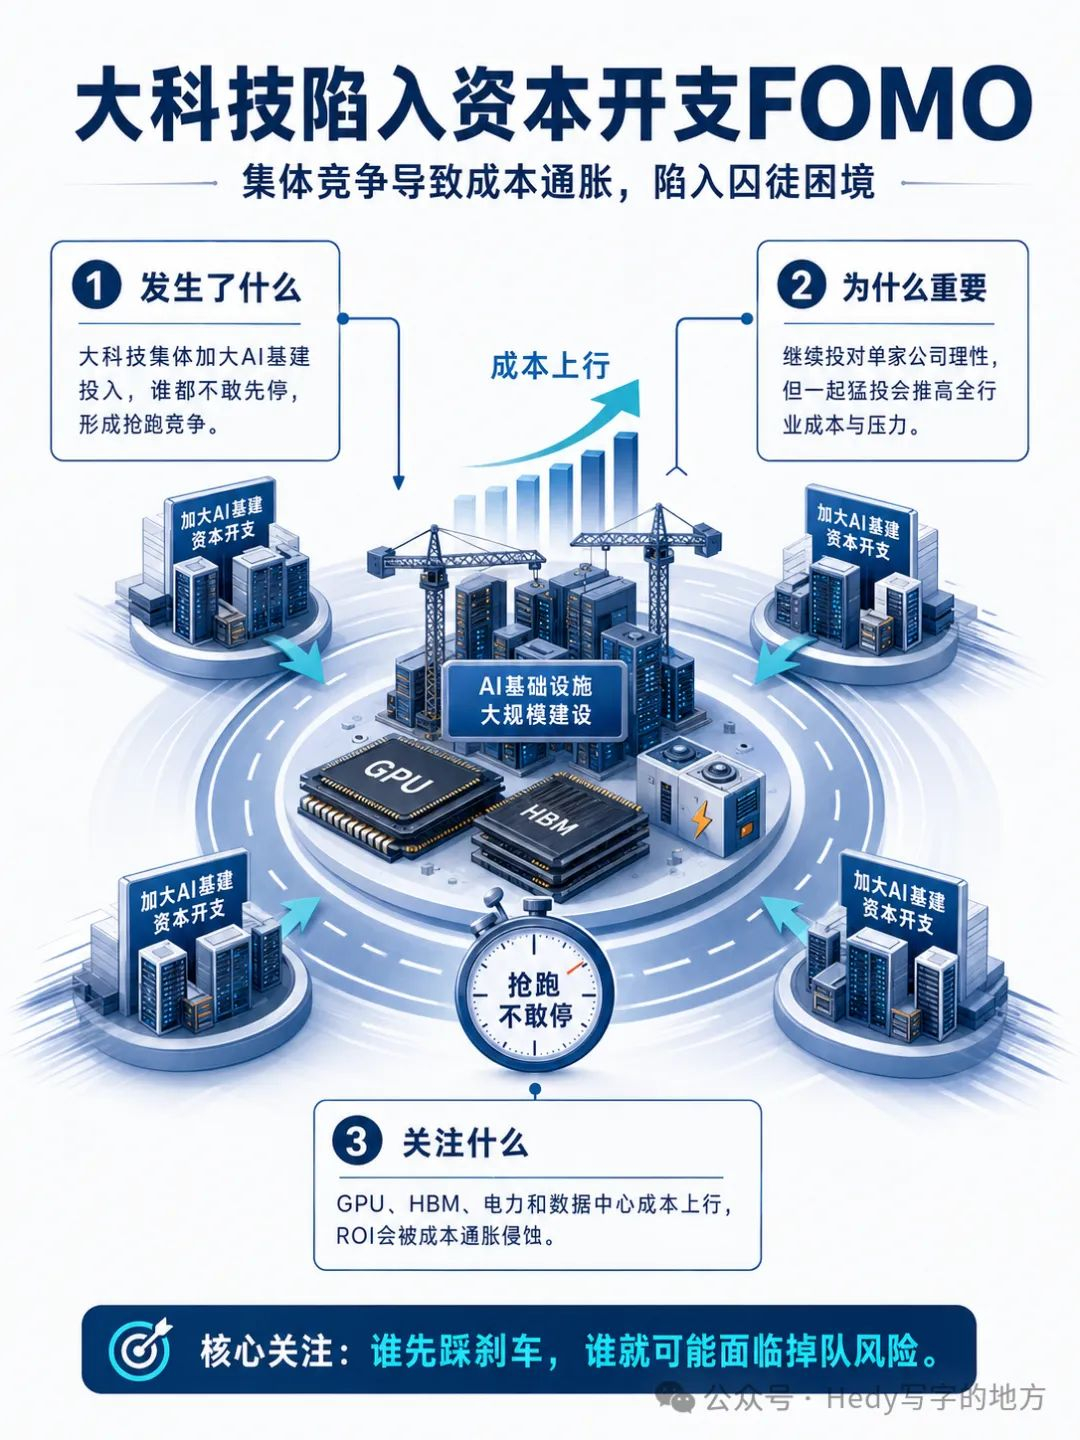
Drittens: Auch Big Tech gerät in das FOMO bei Investitionsausgaben.
Noch interessanter: Selbst Big Tech gerät in FOMO.
Alle wissen, dass AI-Infrastruktur sehr teuer ist, und auch, dass bei einem Teil der Projekte der kurzfristige ROI noch unklar ist.
Aber niemand traut sich, als Erster zu stoppen.
Denn wenn du die Investitionsausgaben verlangsamst, während der Wettbewerber weiter wild investiert, machst du dir Sorgen:
Rechenleistung hinterher, Modelle hinterher, Cloud-Anteile hinterher, Firmenkunden werden abgezogen.
So entsteht ein typisches Gefangenendilemma:
Für ein einzelnes Unternehmen ist es rational, weiter zu investieren;
Aber wenn alle Firmen zusammen wild investieren, ist das Ergebnis nicht unbedingt rational.
Viertens: Alle bezahlen dafür, um als Erste loszurennen
Alle rennen gemeinsam, um GPUs zu ergattern, HBM zu ergattern, Strom zu ergattern, Rechenzentren zu ergattern.
Das Ergebnis ist:
Hardwarepreise steigen, die Baukosten steigen, und der Druck durch Abschreibungen nimmt zu.
Oben kassiert man sich dumm und dämlich, unten wird die Investitionsrendite dagegen von der Kosteninflation aufgefressen.
Das ist im Grunde kein grundlegender Unterschied zu FOMO bei Privatanlegern bei Hardware-Aktien.
Privatanleger haben Angst, einen Anstieg des Aktienkurses zu verpassen, Big Tech hat Angst, den AI-Wettbewerb zu verpassen.
Am Ende liegt es immer daran, dass man Angst hat, zurückzufallen, und deshalb die eigenen Einstiegskosten immer weiter erhöht.
Fünftens: Der Schlüssel zum Gefangenendilemma – niemand wagt es, als Erster auf die Bremse zu treten
Theoretisch gilt: Wenn alle Big-Tech-Unternehmen ihre Wachstumsrate bei den Investitionsausgaben moderat senken würden, wäre das für sie selbst sogar eher gut.
Die Nachfrage ist nicht verschwunden, aber die Beschaffung ist nicht mehr außer Kontrolle:
GPU-, Speicher- und Serverpreise können sich abkühlen;
Die Baukosten von Rechenzentren könnten sinken;
Der Druck auf Investitionsausgaben, Abschreibungen und Cashflow wird sich allesamt abschwächen.
Aber das Problem ist: Niemand will als Erster auf die Bremse treten.
Denn solange andere weiter wild investieren, kann das Unternehmen, das zuerst langsamer macht, im nächsten Zyklus des AI-Wettbewerbs zurückfallen.
Daher kommt das Capex-FOMO nicht unbedingt daher, dass jedes einzelne Projekt eine hohe Rendite hat.
Meistens kommt es aber daher:
Keine einzige Big-Tech-Firma kann das Risiko tragen, „nach weniger zu investieren und dann den Anschluss zu verlieren“.
Sechstens: Aber Big Tech besitzt weiterhin den Nachfrage-Schalter
Obwohl es kurzfristig so aussieht, als würde Big Tech von GPU- und Speicherpreisen „gefangen“ gehalten, sind sie in der Lieferkette nicht die am stärksten passive Seite.
Sie sind diejenigen, die den endgültigen Nachfrage-Schalter in der Hand haben.
Hardwareunternehmen können das kurzfristige Angebot steuern; sie können in der Knappheitsphase die Preise erhöhen, aber sie können nicht entscheiden, wie viel Big Tech nächstes Jahr ausgeben wird.
Was die Länge der Konjunktur in der Lieferkette wirklich bestimmt, sind die Scheck-Schreiber.
Big Tech verfügt über viele Gegenmaßnahmen:
Die Auslastung der Rechenleistung erhöhen, die Inferenzeffizienz optimieren, eigene Chips entwickeln, einen zweiten Lieferanten einführen, die Lebensdauer der Geräte verlängern, Low-ROI-Projekte streichen, den Ausbau von Rechenzentren verlangsamen.
Man kann es also so verstehen:
Hardwareunternehmen haben die kurzfristige Preiselastizität, Big Tech hat die langfristige Nachfragemacht.
Wenn das Angebot angespannt ist, ist die Gewinnelastizität von Hardware größer;
aber wie der langfristige Gewinn verteilt wird, entscheidet am Ende der Käufer.
Siebtens: Capex-Bremse ist nicht unbedingt eine schlechte Nachricht
Wenn der Markt oft sieht, dass Investitionsausgaben gebremst werden, interpretiert er das direkt als, dass die AI-Nachfrage ihren Höhepunkt erreicht hat.
Eigentlich muss man sehen, warum man bremst.
Wenn es daran liegt, dass die AI-Nachfrage nicht reicht oder die Kommerzialisierung scheitert, ist das natürlich eine schlechte Nachricht.
Aber wenn es daran liegt, dass:
Die grundlegende Infrastruktur ist bereits aufgebaut;
Modell-Effizienz wird verbessert;
Die Kosten pro Recheneinheit sinken;
Die Auslastung der bestehenden Anlagen steigt;
niedrig rentierliche Projekte werden nach und nach ausgemustert;
Gleichzeitig wachsen die AI-Einnahmen weiter.
wenn also die Investitionsausgaben gebremst werden, könnte das im Gegenzug sogar der Wendepunkt für die Gewinne von Big Tech sein.
Achtens: Der Markt könnte vom „wie viel Geld ausgegeben wird“ auf „wie viel Geld verdient wird“ umschalten
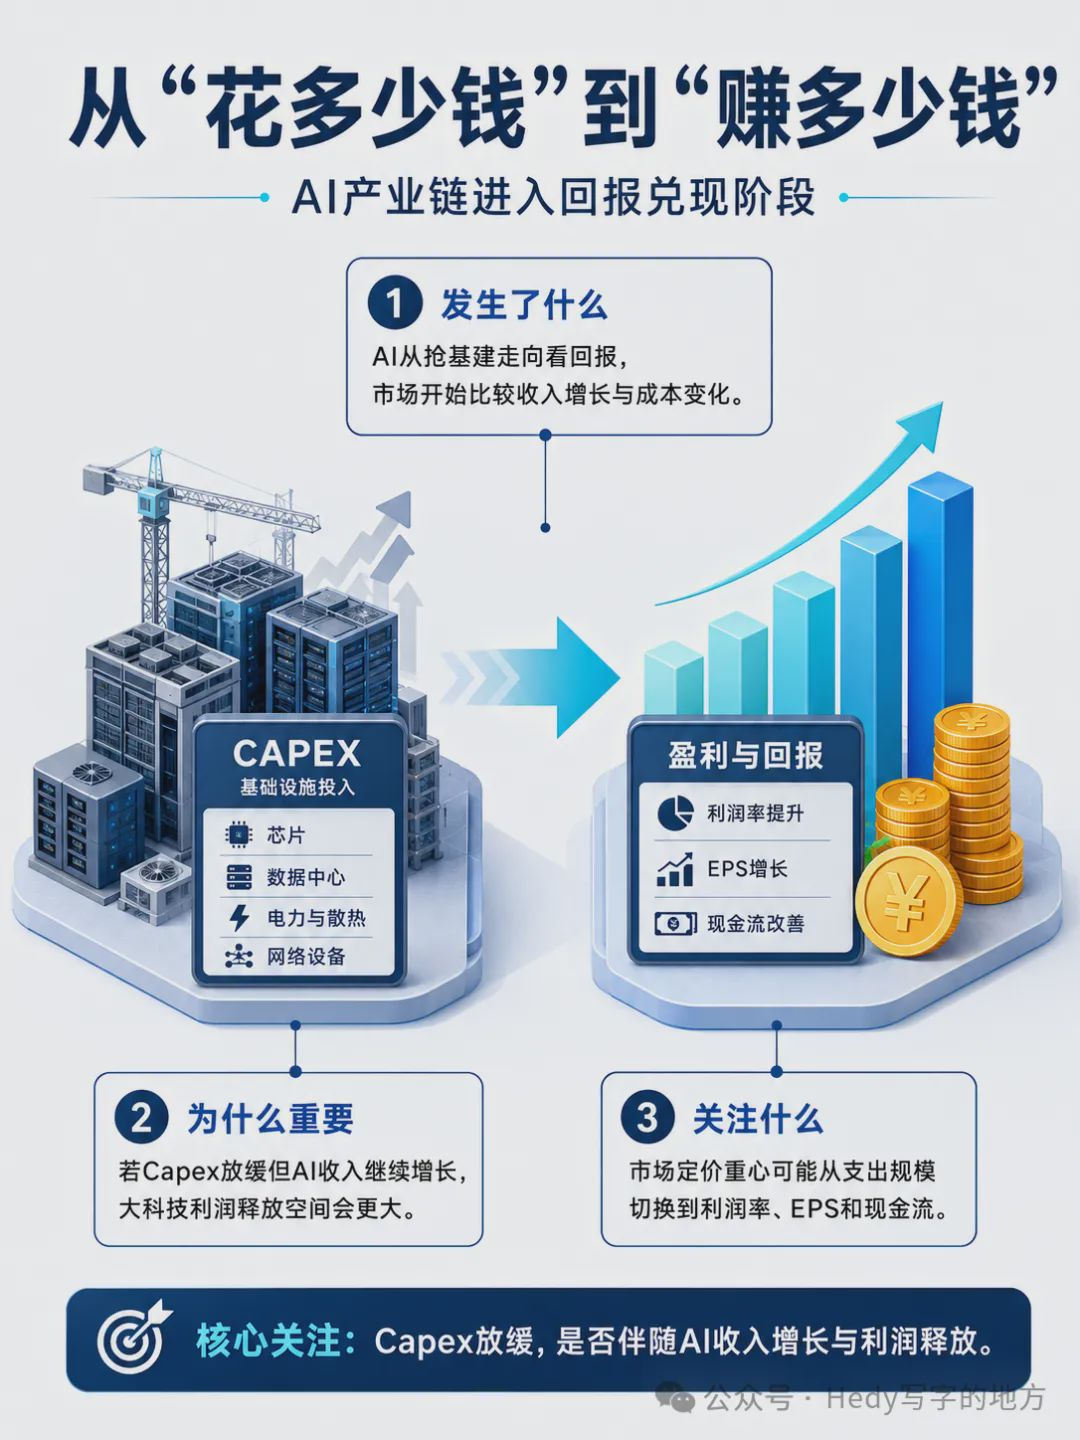
Das Finanzmodell von Big Tech könnte sich von:
Einnahmenwachstum, aber die Investitionsausgaben und Abschreibungen explodieren gleichzeitig;
wird es nach und nach zu:
Die AI-Einnahmen wachsen weiter, aber das Kostenzuwachstempo beginnt zu sinken; EPS und Free Cashflow werden beschleunigt freigesetzt.
Dann verlagert sich der Fokus des Marktes von:
„Wie viel wirst du nächstes Jahr noch ausgeben?“
Wechsel zu:
„Wie viel verdienst du inzwischen schon?“
Sobald die Investitionsausgaben unter Kontrolle geraten und die AI-Einnahmen weiter wachsen, könnten die Margen, das EPS und der Cashflow von Big Tech die Marktbewertung wieder neu einholen.
Neuntens: Die AI-Wertschöpfungskette durchläuft gerade drei Phasen
Erste Phase: Grundinfrastruktur abgreifen.
Big Tech baut verrückt viel Rechenleistung aus: GPUs, Speicher und Server sind nicht genug.
In dieser Phase ist Hardware am stärksten, weil dort die größte Elastizität bei Aufträgen, Preiserhöhungen und Gewinnen liegt.
Zweite Phase: Kosteninflation.
Die Hardwaregewinne sind immer noch stark, aber der Kostendruck in Rechenzentren, bei Abschreibungen und bei Investitionsausgaben wird nach und nach sichtbar.
Der Markt beginnt nachzufragen: Wann bringen diese Investitionen eigentlich Rendite?
Dritte Phase: Realisierung der Renditen.
Wenn die AI-Einnahmen weiter wachsen und die Wachstumsrate der Investitionsausgaben abnimmt, beginnen die Margen und der Cashflow von Big Tech, sich freizusetzen.
In dieser Phase könnten die Markttransaktionen dann nicht mehr darüber handeln, wer den Schaufelhandel macht, sondern darüber, wer mit AI wirklich Geld verdient.
Zehntens: Hardware kann eine schwache Zyklik haben, aber es ist schwer, ganz ohne Zyklik auszukommen.
Hardware bleibt die Richtung mit der größten Elastizität innerhalb des AI-Investitionsausgaben-Zyklus.
Aber wenn der Markt Unternehmen wie Micron mit einer langfristigen Wachstums-Stock-Bewertung ausstatten will, darf man nicht nur auf Speicherpreise, Aufträge und die Gewinne der nächsten ein paar Quartale schauen.
Dann setzt du in Wahrheit auf drei Dinge:
Big Techs AI-Investitionen haben anhaltend hohe Renditen;
Big Techs Investitionsausgaben können langfristig weiter wachsen;
Das Hardwareangebot wird nicht wieder wegen Kapazitätserweiterungen in eine Überversorgung kippen.
Wenn diese drei Bedingungen fehlt, kann der Zyklus zurückkommen.
Darum kann AI tatsächlich das Speicher-Nachfrage-Niveau nach oben ziehen und die Hochkonjunkturperiode verlängern.
Aber „der Zyklus wird schwächer“ und „der Zyklus verschwindet“ sind zwei völlig unterschiedliche Dinge.
Elftens: Warum muss man stärker darauf achten, was Big Tech macht?
Der Gewinn des Hardwareunternehmens hängt davon ab, dass Big Tech weiterhin Schecks schreibt.
Und Big Tech hat zwei Optionen:
Wenn die AI-Rendite hoch ist, kann man weiter investieren und den Umsatz ausweiten;
Wenn die Investitionsausgaben zu heiß laufen, kann man die Ausgaben ebenfalls kontrollieren, die Effizienz erhöhen und Gewinne freisetzen.
Mit anderen Worten: Big Tech hat sowohl nach oben Spielraum für Wachstum der AI-Einnahmen als auch die aktive Entscheidungsgewalt, ineffiziente Ausgaben zu kürzen.
Hardwareunternehmen sind eher abhängig von:
Downstream will weiterhin Geld ausgeben, das Angebot bleibt angespannt, und die Preise bleiben hoch.
die einen haben die Wahlmöglichkeit, die anderen profitieren von der Zykluselelastizität.
Darum haben Big Tech-Unternehmen unter der Voraussetzung einer angemessenen Bewertung oft ein besseres langfristiges Chance-Risiko-Verhältnis.
Zwölftens: Schlussfolgerung – nicht nur auf das Schaufelverkaufen schauen
Hardwareunternehmen sind dafür verantwortlich, Geld einzunehmen, während das Big-Tech entscheidet, ob sie weiterhin dafür zahlen müssen.
Der Hardwareverdienst kommt aus dem Geld für den Ausbau von Investitionsausgaben;
Big Tech sollte das Geld aus der AI-Kommerzialisierung und aus dem Kostenmanagement verdienen.
Erstere haben eine größere Elastizität, letztere haben mehr Handlungsfreiraum.
Darum hängt auch letztlich nicht davon ab, wie viele „Entkopplung vom Zyklus“-Geschichten Hardwareunternehmen erzählen, wie weit sich die AI-Wertschöpfungskette entwickeln kann.
und davon, ob derjenige, der Schecks ausstellt, das Geld auch wieder einholen kann.
In der ersten Hälfte des AI-Investitionszyklus kann der Schaufelverkäufer am meisten verdienen; aber in der zweiten Hälfte entscheidet, wer die Schaufel in Profit verwandeln kann.