


Zusammenfassung
• Das Bitcoin-Whitepaper definiert die Essenz einer Wallet: Sie ist ein privater Schlüssel und ein Signaturwerkzeug, kein Kontosystem. Der private Schlüssel ist die Kontrolle, was die grundlegende Übereinkunft der Kryptobranche geschaffen hat – Not your keys, not your coins.
• Das DeFi-Sommer hat die Wallet von einem Werkzeug für seltene Vermögensverwaltung zu einem unverzichtbaren Eingangspunkt für DeFi auf der Blockchain weiterentwickelt.
• Die Bärenmarktsituation hat die Entwicklung von Wallets nicht aufgehalten, sondern vielmehr die Entwicklung von All-In-One als Hauptstrategie vorangetrieben, die sich in realen, hochfrequenten Szenarien rund um Inschriften und Meme-Wellen bestätigt hat.
• CEX erweitern durch eingebettete Wallets die Grenzen von CEX und übertragen die bestehenden Vorteile von CEX auf das Blockchain-Ökosystem, wodurch Nutzer von Börsen eine nahtlose Erlebnis-Schleife in Web3 erreichen können, indem sie mit einem Klick in die Welt von Web3 eintreten.
I. Der Ausgangspunkt eines Portemonnaies
Die Ursprünge von Kryptowährungs-Wallets lassen sich bis zur Entstehung des Bitcoin-Netzwerks zurückverfolgen.
1.1 Die ursprüngliche Definition einer Wallet: ein Werkzeug zur Verwaltung privater Schlüssel
Am 31. Oktober 2008 veröffentlichte ein anonymer Entwickler (oder ein Team) unter dem Pseudonym Satoshi Nakamoto das Whitepaper (Bitcoin: A Peer-to-Peer Electronic Cash System), das die Grundlage für die Kernlogik moderner Krypto-Wallets legte: Eine Wallet ist im Wesentlichen ein Werkzeug zum Generieren, Verwalten und Signieren privater Schlüssel und nicht ein „Speicher für Gelder“ im herkömmlichen Sinne.
Bitcoin wurde am 3. Januar 2009 mit seinem Genesis-Block ins Leben gerufen, und Bitcoin Core (frühere Versionen hießen Bitcoin-Qt), das im selben Jahr veröffentlicht wurde, war die erste vollständige Referenzimplementierung. Die integrierte Wallet-Funktionalität war von Anfang an als Verwaltung von privaten Schlüsselsätzen konzipiert.
Laut der Bitcoin-Entwicklerdokumentation verwendeten die ersten Bitcoin-Core-Wallets ein Loose-Key- oder JBOK-Modell (Just a Bunch Of Keys): Die Software erstellte automatisch mithilfe eines Pseudozufallszahlengenerators (PRNG) eine Reihe von privaten/öffentlichen Schlüsselpaaren (standardmäßig anfänglich 100), die in der lokalen Datei wallet.dat gespeichert wurden. Die Kernaufgaben der Wallet bestanden darin, private Schlüssel zu generieren, die zugehörigen öffentlichen Schlüssel und Adressen abzuleiten, die nicht ausgegebenen Ausgaben (UTXOs) dieser öffentlichen Schlüsseladressen in der Blockchain zu überwachen, Transaktionen lokal mit den privaten Schlüsseln zu signieren und signierte Transaktionen zu verbreiten.
Die BTC eines Nutzers werden nicht in der Wallet-Software oder auf dem Gerät des Nutzers gespeichert, sondern befinden sich stets im verteilten Ledger der Blockchain. Die Wallet-Software ist lediglich für die Verwahrung des privaten Schlüssels verantwortlich, der den Besitz nachweist und die Transaktion von Vermögenswerten autorisiert. Der Verlust des privaten Schlüssels bedeutet den dauerhaften Verlust der Kontrolle über den entsprechenden UTXO, was die Grundlage für die in der Branche geltende, unumstößliche Regel „Nicht deine Schlüssel, nicht deine Coins“ bildete.
Es ist wichtig zu verstehen, dass das Bitcoin-Netzwerk im Gegensatz zu herkömmlichen Bankkonten kein zentralisiertes Kontostandskonzept kennt. Jeder UTXO existiert unabhängig und ist über ein Skript (das frühe P2PKH) an einen spezifischen Hash eines öffentlichen Schlüssels gebunden. Um diese UTXOs auszugeben, müssen Nutzer eine Signatur bereitstellen, die das Skript entsperrt. Diese Signatur kann nur mit dem zugehörigen privaten Schlüssel generiert werden. Daher fungiert die Wallet-Software eher als Signierer und Überwacher denn als Verwahrer oder Buchhalter. Satoshi Nakamoto verwendete im Whitepaper zwar nicht direkt den Begriff „Wallet“, um die Software zu definieren, erwähnte aber wiederholt die Verwendung privater Schlüssel zum Signieren von Transaktionen und betonte damit implizit die Notwendigkeit der lokalen Schlüsselverwaltung. Spätere Implementierungen von Bitcoin Core haben diese Logik explizit als Standardverhalten von Wallets festgelegt.
In dieser Phase war die Funktion der Wallet äußerst einfach: Sie diente lediglich als „Zugangsschlüssel“ für On-Chain-Assets. Die Benutzerfreundlichkeit und die technischen Hürden waren sehr hoch; es gab kaum Schulungen, Verbesserungen der Benutzeroberfläche oder zusätzliche Dienste. Es existierte kein Gewinnmodell; Bitcoin Core ist Open-Source- und freie Software, und die Entwickler erheben keine Gebühren.
II. Wallets: Von Transfertools zu DeFi-Gateways
Der Sommer 2020 wurde von der Kryptoindustrie als „DeFi-Sommer“ bezeichnet. Er markierte die Blütezeit finanzieller Innovationen in der Geschichte von Kryptowährungen und trieb Nutzer direkt dazu an, erstmals auf Non-Custodial Wallets umzusteigen. Damit wurde der Grundstein für das moderne DeFi-Ökosystem gelegt.
2.1 Die Auswirkungen des DeFi-Sommers auf Wallets
Der DeFi-Sommer markiert den Übergang von DeFi von der experimentellen Phase zu einem rasanten Wachstum. In dieser Zeit führte die Innovation mehrerer Kernprotokolle innerhalb des Ethereum-Ökosystems, gepaart mit Liquiditätsanreizmechanismen, zu einem sprunghaften Anstieg der On-Chain-Finanzaktivitäten. Der gesamte Mehrwert (TVL) stieg von rund 600 Millionen US-Dollar Anfang 2020 auf über 10 Milliarden US-Dollar im Oktober und durchbrach im April des Folgejahres erstmals die 1.000-Dollar-Marke.
Die Katalysatoren für den DeFi-Sommer kamen hauptsächlich aus der sukzessiven Weiterentwicklung und den Innovationen der Anreizmechanismen der drei großen Protokolle Compound, Uniswap und Aave.
(1) Verbindung
Mitte Juni 2020 führte Compound seinen Governance-Token COMP ein und implementierte einen Liquiditäts-Mining-Mechanismus: Nutzer konnten durch das Einzahlen von Vermögenswerten zur Kreditvergabe in Echtzeit COMP-Token verdienen. Dieses Design verknüpfte erstmals die Governance-Rechte eines Protokolls eng mit wirtschaftlichen Anreizen und zog so rasch große Mengen an Liquidität an. Nach dem Start von COMP schnellte das TVL von Compound innerhalb von vier Monaten von unter 100 Millionen US-Dollar auf über 1 Milliarde US-Dollar in die Höhe und wurde damit zum direkten Auslöser des DeFi-Sommers. Im April 2021 überschritt es erstmals die 10-Milliarden-Dollar-Marke.
(2) Uniswap
Uniswap v1 ging bereits im November 2018 an den Start, doch v2, veröffentlicht im Mai 2020, verbesserte die Kapitaleffizienz und das Nutzererlebnis deutlich durch die Einführung von Liquiditätspools für ERC-20/ERC-20-Handelspaare. Mitte September 2020 verteilte Uniswap per Airdrop UNI-Token an alle Bestandskunden und startete ein eigenes Liquiditäts-Mining-Programm, was den Traffic weiter steigerte. Im September desselben Jahres überstieg das monatliche Handelsvolumen von Uniswap erstmals in seiner Geschichte 10 Milliarden US-Dollar, was die Community zu der Aussage veranlasste, dass dezentrale Börsen (DEXs) das Potenzial hätten, zentralisierte Börsen herauszufordern.
(3) Geist
Aave schloss sein V1-Upgrade Anfang 2020 ab und führte innovative Funktionen wie Flash-Kredite ein. Im DeFi-Sommer stieg das TVL von Aave von einigen zehn Millionen Dollar Anfang Juni auf erstmals über eine Milliarde Dollar im August, wodurch sich das Unternehmen zu einem führenden Akteur im Kreditsektor entwickelte.
Diese Protokolle haben eine gemeinsame Eigenschaft: Sie verlagern die Liquidität von fragmentiert zu skalierbar durch Token-Anreize, was zu einem starken Anstieg der Häufigkeit von On-Chain-Nutzerinteraktionen und der Komplexität der Strategien führt.
2.2 Wallets werden zu einem unverzichtbaren Einstiegspunkt für dApps
Vor dem DeFi-Sommer wurden Wallets hauptsächlich für einfache Überweisungen, die Anzeige von Vermögenswerten und eine begrenzte Anzahl von Interaktionen mit dezentralen Anwendungen (dApps) genutzt, was zu einer begrenzten Nutzerbasis führte. Im Sommer 2020, mit dem rasanten Aufschwung der DeFi-Protokolle, mussten Nutzer direkt über Wallets mit Smart Contracts interagieren (Transaktionen signieren, Limits autorisieren, Liquidität einzahlen und abheben usw.). Wallets wandelten sich von optionalen Tools zu unverzichtbaren Zugangspunkten zu DeFi. Das typischste Beispiel hierfür ist das explosionsartige Wachstum der Nutzungsdaten von MetaMask.
Im Oktober 2020 feierte Metamask das erstmalige Überschreiten der Marke von 1 Million monatlichen Nutzern in seiner Geschichte, was einem Wachstum von über 400 % im Vergleich zum gleichen Zeitraum im Jahr 2019 entspricht. Die Wachstumskurve der Metamask-Wallet ähnelt dem Trend der DeFi-Akzeptanz und deutet darauf hin, dass neue Nutzer über MetaMask an der DeFi-Revolution teilnehmen, vor allem angezogen von Protokollen wie Uniswap, Compound, Aave, Curve und Yearn.
Wallets haben sich von einem On-Chain-Vermögensverwaltungsportal zum Prototyp eines DeFi-Betriebssystems entwickelt. Erstmals erlebten Nutzer das Browser-Plugin-Wallet-Paradigma in großem Umfang – die direkte Anbindung von dApps und die Signierung komplexer Transaktionen innerhalb der Wallet. Dies senkte nicht nur die Einstiegshürde für DeFi, sondern ermöglichte es Wallets auch, einen Großteil des On-Chain-Traffics zu generieren und so die Grundlage für die Nutzerakzeptanz späterer integrierter Swap-, Cross-Chain- und anderer Funktionen zu schaffen.
2.3 DeFi Summer öffnet Traffic-Gateways, aber Wallets erkunden noch Geschäftsmodelle.
Während der DeFi-Sommer die Nutzungshäufigkeit und den Datenverkehr von Wallets deutlich steigerte und sie von einem einfachen Asset-Management-Tool zu einem unverzichtbaren Gateway für DeFi-Interaktionen machte, ist das Kommerzialisierungsdilemma von Wallets noch nicht grundlegend gelöst. Das Kernproblem besteht darin, dass Wallets zwar erheblichen On-Chain-Traffic generieren konnten, es ihnen aber schwerfällt, diesen effektiv zu erfassen und in nachhaltige, prozentuale Einnahmen umzuwandeln. Die Wertschöpfung findet primär auf der Ebene des zugrundeliegenden Protokolls statt, nicht auf der Wallet-Ebene.
Erstens haben Wallets keinen Einfluss auf die Transaktionspreise. Bei DeFi-Interaktionen wird die grundlegende Preisgestaltung von Transaktionen (Slippage, Preisfindung, Liquiditätstiefe) stets vom zugrunde liegenden DEX- oder Kreditprotokoll bestimmt. Wallets fungieren lediglich als Signierer und Relay-Router und ermöglichen so die Nutzung von dApps. Verbindet sich ein Nutzer beispielsweise in MetaMask mit Uniswap für einen Swap, werden der tatsächliche Ausführungspreis, Slippage und die Gaskosten vom AMM-Pool von Uniswap und der Auslastung des Ethereum-Netzwerks bestimmt; MetaMask kann diesen Kernwert weder beeinflussen noch abschöpfen.
Zweitens operierten die meisten Non-Custodial-Wallets in dieser Zeit noch mit dem Ansatz, kostenlose Tools anzubieten. Die Einnahmen stammten entweder ausschließlich aus einer sehr niedrigen Provision als Kanalanbieter oder gar nicht (da sie auf Einfluss im Ökosystem oder Subventionen des Mutterkonzerns angewiesen waren). MetaMask war die erste Wallet mit integrierter Swap-Funktion und fungierte als Aggregator, um Kurse von verschiedenen Anbietern wie 1inch, Paraswap und der 0x API abzurufen. Dies war ein Monetarisierungsversuch einiger führender Wallets zu dieser Zeit. MetaMask erhob eine Swap-Gebühr von 0,875 % pro Transaktion. Nutzer mussten also mehrere Gebühren zahlen, wenn sie über MetaMask Swap handelten, darunter Gebühren der Liquiditätsanbieter, gegebenenfalls Gebühren des DEX-Protokolls und die 0,875 % Gebühr von MetaMask. Aus heutiger Sicht ist die integrierte Swap-Funktion Standard und eine wichtige Einnahmequelle für Wallets. Damals glaubten jedoch nur wenige an den Erfolg dieses Modells, und viele Wallets boten in ihren Anfangsphasen keine vergleichbare integrierte Swap-Funktion an.
III. Wallets entwickeln sich hin zu einer „CEX-ähnlichen“ Struktur.
Der DeFi-Sommer etablierte Wallets als Tor zur On-Chain-Finanzwelt. Doch mit Beginn des Bullenmarktes 2021 änderte sich die Marktlage rasant: Der NFT-Boom (Höhepunkt im 1. bis 3. Quartal 2021) und der GameFi/P2E-Boom (3. Quartal 2021 bis Anfang 2022) übernahmen die Führung und wurden zu den neuen Treibern des Datenverkehrs. Obwohl diese beiden Wellen das Problem der Wallet-Rentabilität nicht direkt lösten, erweiterten sie die funktionalen Anforderungen und das Nutzerverhalten von Wallets erheblich und legten damit ein entscheidendes Fundament für die darauffolgende Transformation hin zu einer „All-in-One“-basierten CEX.
3.1 Die Entwicklung von All-in-One-Wallets
Nach dem Beginn eines Bärenmarktes im Jahr 2022 ging die Handelsaktivität auf dem Kryptomarkt insgesamt zurück, doch die Entwicklung von Wallet-Produkten kam nicht zum Stillstand. Einige Wallet-Entwickler nutzten die starke Nachfrage der Nutzer nach Komfort und häufiger Interaktion, die im vorangegangenen Bullenmarkt deutlich geworden war, und verbesserten ihre Produkte rasant. Wallets haben sich schrittweise zu umfassenden On-Chain-Finanzanwendungen entwickelt, die Vermögensverwaltung, Handel, Cross-Chain-Transaktionen, Ein- und Auszahlungen in Fiatwährungen sowie neue Vermögenswerte integrieren.
Vor diesem Hintergrund hat sich das All-in-One-Wallet-Modell schrittweise herausgebildet. Die Wallet ist so konzipiert, dass sie den gesamten On-Chain-Verhaltensprozess des Nutzers abbildet und zahlreiche Funktionen in einer einheitlichen Benutzeroberfläche vereint. Dazu gehören im Wesentlichen: die einheitliche Verwaltung und automatische Identifizierung von Multi-Chain-Assets; integrierte Swap-Aggregation und Cross-Chain-Bridge-Dienste; das Durchsuchen, Handeln und Anzeigen von NFTs; Schnittstellen für Ein- und Auszahlungen in Fiatwährungen; sowie die Möglichkeit, schnell auf neue Assets und Protokolle zuzugreifen.
Das One-Stop-Modell markiert einen Wendepunkt für Wallets und wandelt sie von passiven Einstiegspunkten zu proaktiven Plattformen. Einerseits übernehmen Wallets aktiv Transaktionen und die Vermögensallokation, wodurch die Verweildauer der Nutzer innerhalb einer einzigen Anwendung deutlich verlängert wird. Andererseits gewinnen Wallets schrittweise die Kontrolle über Transaktionspfade und die Verteilung des Datenverkehrs. Dadurch sind sie nicht mehr vollständig von den Anreizen des zugrundeliegenden Protokolls oder der Gebührenteilung abhängig und können ihre eigenen Gebühren- und Servicegebührenmodelle entwickeln. Aus geschäftlicher Sicht bedeutet dies einen entscheidenden Wendepunkt für Wallets: den Übergang von einem passiven Einstiegspunkt zu einer proaktiven Plattform.
3.2 Die Entwicklung von Inschriften und Memen
Nach kontinuierlichen Weiterentwicklungen von 2022 bis Anfang 2023 haben gängige Wallets ohne Verwahrung einen nahezu ausgereiften Funktionsumfang erreicht. Aktuell mangelt es den Wallets nicht an Produktfunktionen, sondern an einem externen Impuls, der die Nutzerbasis reaktiviert und komplexe Funktionen der Öffentlichkeit zugänglich macht.
Das Aufkommen von Inskriptionen wirkte als Katalysator für die breite Akzeptanz von All-in-One-Wallets. Im Dezember 2022 veröffentlichte Casey Rodarmor das Bitcoin-Ordinals-Protokoll, das Daten (wie Bilder, Texte und Videos) auf einen einzelnen Satoshi (die kleinste Einheit in Bitcoin) schreibt und dem Bitcoin-Blockraum so neue Ausdrucksmöglichkeiten verleiht, ohne neue Konsensregeln einzuführen. Darauf aufbauend schlug Domo im März 2023 mit BRC-20 einen Satz von Standards für die Ausgabe von Vermögenswerten auf Basis textbasierter Konventionen vor. Dieser Standard veränderte das Ordinals-Protokoll selbst nicht, sondern implementierte einen Mechanismus zur Ausgabe und Übertragung fungibler Token im Bitcoin-Netzwerk, indem er sich auf den Inhalt von Inskriptionen im JSON-Format einigte.
Das Aufkommen von BRC-20 löste schnell großes Interesse in der Community und spekulative Begeisterung aus, was in der ersten Hälfte des Jahres 2023 zu erheblichen On-Chain-Transaktionen und einer hohen Minting-Aktivität führte. Die Nutzer stellten auch neue Anforderungen an Wallets: Visualisierungsunterstützung für die erstellten Assets; Kapselung und Vereinfachung des Minting- und Transferprozesses; und Optimierung der Abläufe für häufige On-Chain-Transaktionen mit kleinen Beträgen im Bitcoin-Netzwerk.
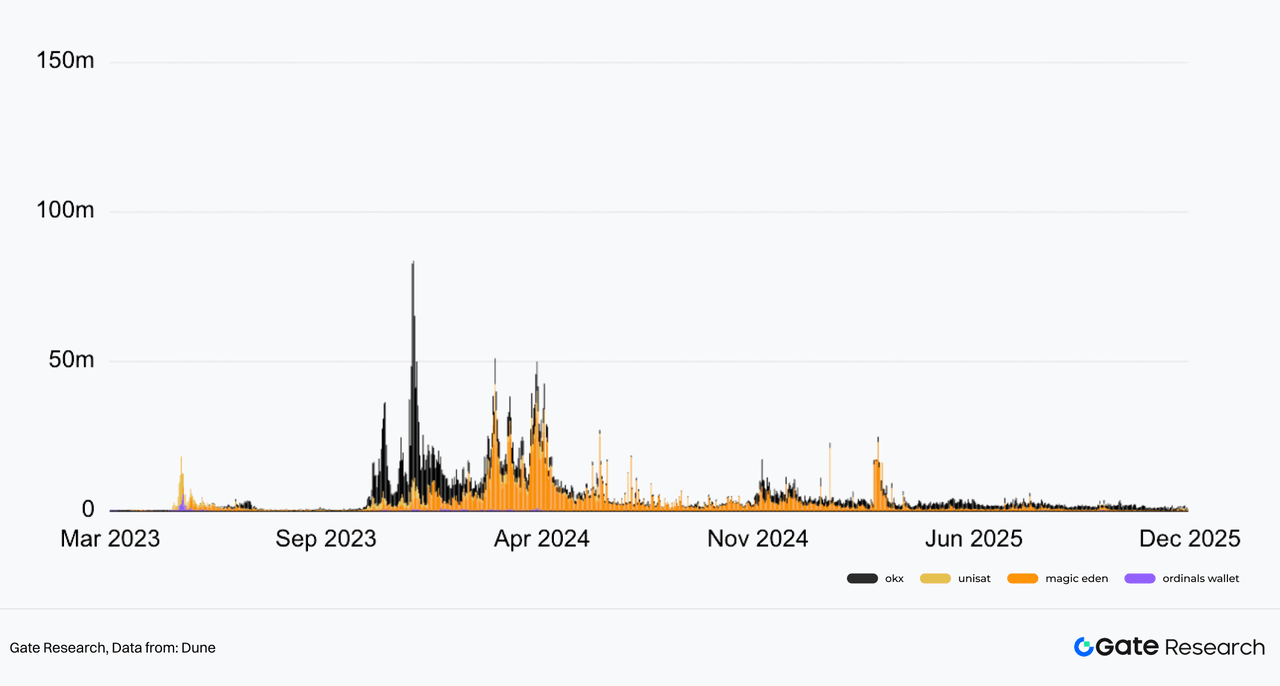
Wallets, die die Inskriptionsfunktion schnell implementierten, verzeichneten innerhalb kurzer Zeit ein signifikantes Nutzerwachstum und ein hohes Transaktionsvolumen. Gleichzeitig entwickelten sich Transaktionsgebühren und Serviceentgelte im Zusammenhang mit Inskriptionsvorgängen im Jahr 2023 zu einer der direkt messbaren Monetarisierungsquellen der Wallets. Obwohl die Inskription nicht der Ausgangspunkt für die All-in-One-Funktionalität einer Wallet war, demonstrierte und validierte sie erstmals im praktischen Betrieb die Leistungsfähigkeit der Wallet als umfassende On-Chain-Plattform.
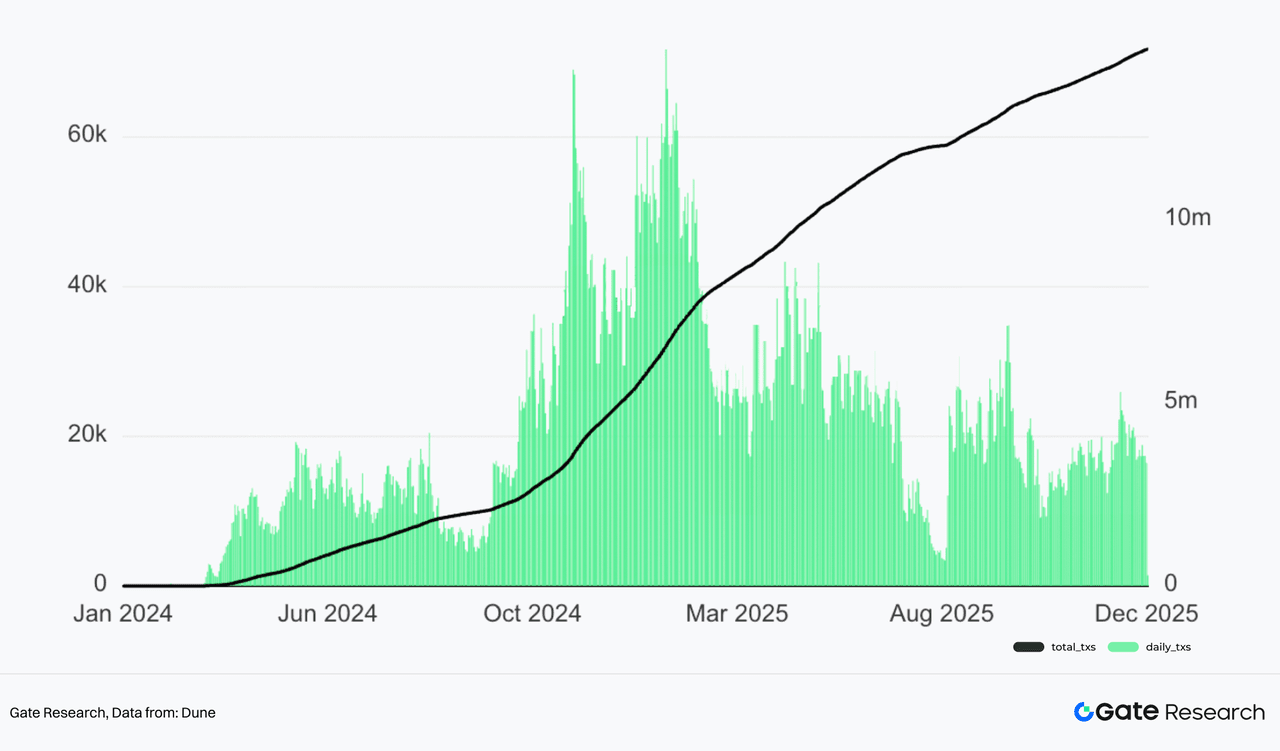
Nachdem der anfängliche Hype um Inschriften abgeklungen war, übernahm 2024 der Meme-Hype im Solana-Ökosystem die Führung und wurde zu einem entscheidenden Testfeld für den weiteren Erfolg des All-in-One-Wallet-Modells. Diese Welle der Meme-Popularität, deren Kerninfrastruktur Pump.fun bildete, explodierte nach dem offiziellen Start im Jahr 2024 förmlich: Die Plattform senkte die Hürde für die Erstellung von Memecoins so weit, dass jeder innerhalb von Sekunden einen ausgeben konnte – dank eines minimalistischen Bonding-Curve-Mechanismus und extrem niedriger Token-Ausgabekosten. Pump.fun dominierte die Ausgabe von Solana-Memes im gesamten Jahr 2024. Dieser Schritt erforderte tiefgreifende funktionale Optimierungen der Wallets und beschleunigte die Integration Meme-spezifischer Tools wie Ein-Klick-Start/Überwachung, Echtzeit-Bonding-Curve-Charts, Blitzmodus, Stop-Loss/Take-Profit, MEV-Schutz und Social-Sharing-Buttons, wie sie beispielsweise im Launchpad von Pump.fun zu finden sind.
Bei den häufigen Interaktionen und Transaktionen im Zusammenhang mit Inschriften und Memes werden die Funktionen von Wallets – Ausgabe und Verwaltung von Vermögenswerten, Transaktionsausführung und Benutzerführung – verstärkt, was zu einem besseren Verständnis des Kommerzialisierungs- und Plattformpotenzials von Wallets auf dem Markt führt: Das enorme Transaktionsvolumen hat zu einem riesigen Transaktionsvolumen und einer aggressiveren Gebührenerhebung bei Wallet-Swaps geführt; Wallet-Routing hat sich zu einem wichtigen Abfangpunkt entwickelt; Werbeflächen/Partnerschaftseinnahmenbeteiligung usw.
Da diese Funktionen in realen Anwendungsszenarien immer deutlicher zum Tragen kommen, werden Wallets zunehmend nicht mehr nur als Einstiegspunkte für Transaktionen betrachtet, sondern als umfassende Plattformen, die On-Chain-native Assets und Verhaltensszenarien abdecken können, die für zentrale Börsen (CEXs) schwer zugänglich sind. Dies hat die Grundlage dafür geschaffen, dass CEXs CEX-On-Chain- und eingebettete Wallets entwickeln.
3.3 Derivate erweitern die Grenzen der Wallet
Als Kernkategorie von Kryptoderivaten galten Perpetual Contracts lange als Wettbewerbsvorteil zentralisierter Börsen (CEXs) – hohe Hebelwirkung, Hochfrequenzhandel, hohe Liquidität und die daraus resultierende hohe durchschnittliche Umsatzrate pro Nutzer (ARPU). Zwischen Ende 2024 und 2025, mit dem rasanten Aufstieg leistungsstarker Layer-1-Derivateprotokolle wie Hyperliquid und der tiefen Integration von Builder Codes in gängige Non-Custodial Wallets, drangen Perpetual Contracts offiziell vom exklusiven Schlachtfeld der CEXs in das On-Chain-Wallet-System vor und markierten damit eine weitere bedeutende Erweiterung der funktionalen Grenzen von All-in-One-Wallets.
Die Auswirkungen von Hyperliquid reichen weit über ein einfaches technologisches Upgrade hinaus; es hat das gesamte On-Chain-Ökosystem des Derivatehandels umgestaltet und die breite Akzeptanz des „On-Chain CEX-Erlebnisses“ vorangetrieben: ein vollständig On-Chain-Orderbuch (CLOB), Ausführung unter 10 ms, gasfreier Handel (erreicht durch optimierten Konsens), Hebelwirkung bis zu 100x und ein vielfältiger Markt, der mehr als 100 Krypto-Assets und RWAs unterstützt (wie zum Beispiel den Aktien-Token-Markt von HIP-3).
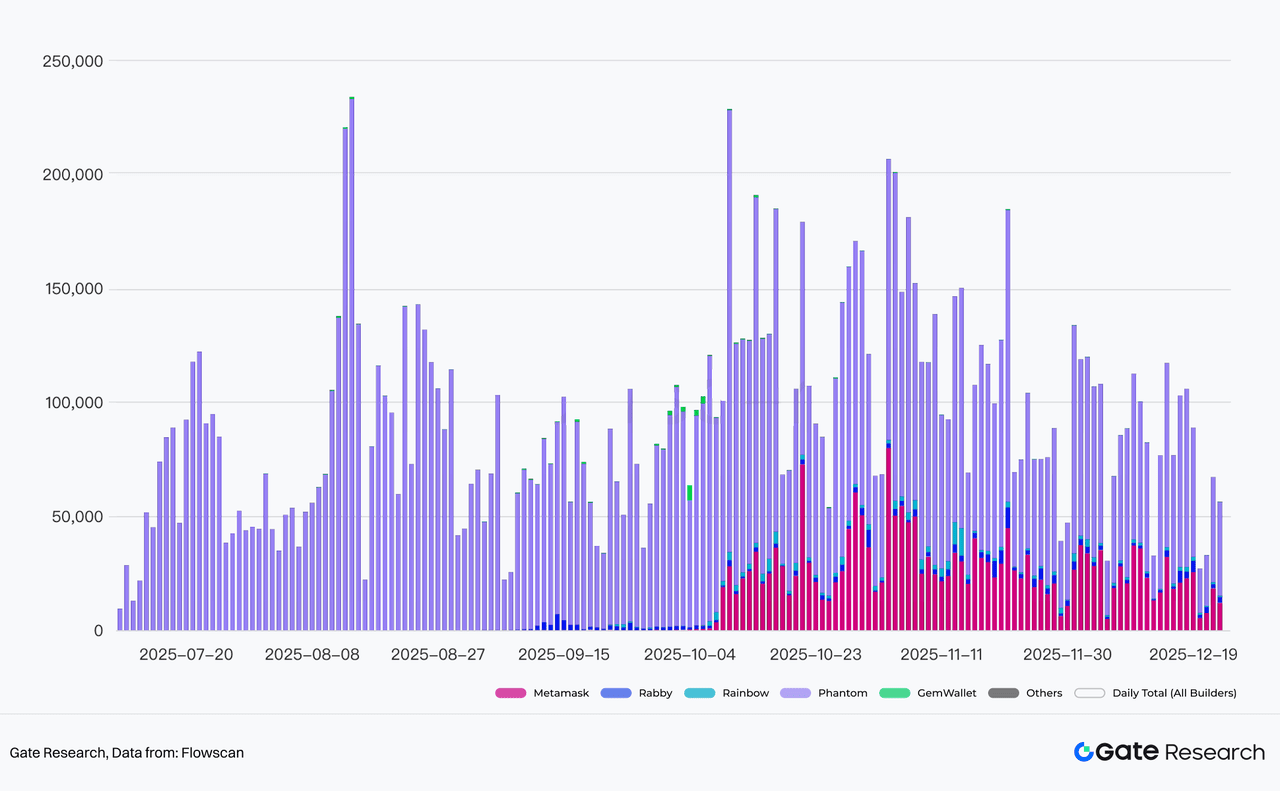
Hyperliquid Builder Codes sind ein zentrales Bindeglied in dieser bidirektionalen Zusammenarbeit mit Wallets. Sie ermöglichen es Drittanbieteranwendungen (wie Handelsplattformen und Wallets), Transaktionen über benutzerdefinierten Code an die HyperCore-Schicht von Hyperliquid weiterzuleiten. Nutzer können Transaktionen direkt in ihren Wallets signieren und ausführen, ohne auf die Hyperliquid-Oberfläche zugreifen zu müssen. Für Hyperliquid verbessern Builder die Vertriebsmöglichkeiten erheblich; auch Wallets profitieren von einem deutlichen Mehrwert, da sie sich nahtlos in alle Marktplätze von Hyperliquid integrieren lassen (einschließlich der neuen Perp-Paare für die erlaubnisfreie Bereitstellung von HIP-3), ohne dass sie eigene Orderbücher oder Liquidität aufbauen müssen. Wallets verdienen über Builder Codes Routing-Gebühren bzw. Gebührenanteile und behalten gleichzeitig ihre nicht-verwahrenden Kerne, wodurch die Gelder bis zur Abwicklung in der Wallet des Nutzers verbleiben. Phantom griff über dieses Modell direkt auf Hyperliquid zu, konnte schnell Derivate-Traffic generieren und wurde zum Builder mit der höchsten Gebühreneinnahmen – seit dem Start Anfang Juli dieses Jahres wurden über 12,6 Millionen US-Dollar an Gebühreneinnahmen erzielt. Andere Wallets wie Rabby, Metamask und Rainbow haben Hyperliquid Builders integriert, sodass Benutzer Perpetual Contracts direkt in ihren Wallet-Anwendungen handeln können.
Der Aufstieg leistungsstarker Perp-DEXs wie Hyperliquid und die Stärkung des innovativen Vertriebskanals Builder Codes sind die entscheidenden Treiber für die Erweiterung der Wallet-Grenzen im Derivatehandel bis 2025. Dadurch erhalten Non-Custodial-Wallets die Möglichkeit, Hochfrequenzhandel mit hohem Hebel auf CEX-Niveau zu betreiben und eine professionelle Nutzerbasis mit hohem durchschnittlichen Umsatz pro Nutzer (ARPU) zu gewinnen. Gleichzeitig wird durch Umsatzbeteiligung ein nachhaltiges Umsatzmodell aufgebaut. Dies bricht nicht nur das langjährige Monopol der CEXs im Derivatebereich, sondern beschleunigt auch die CeDeFi-Konvergenz: Wallets werden zum bevorzugten Einstiegspunkt für On-Chain-native Derivate, während CEXs gezwungen sind, mit eingebetteten/On-Chain-Methoden oder sogar durch die Entwicklung eigener On-Chain-Perp-Plattformen zu reagieren. So entsteht 2025–2026 ein besonders intensives Wettbewerbsumfeld mit symbiotischen Entwicklungen.
IV. Die unterschiedlichen Entwicklungspfade von Wallets: Nicht-zentriert vs. Eingebettet
Ende 2024 und Anfang 2025 sahen sich die Nutzer zentralisierter Börsen (CEX) internen Herausforderungen gegenüber, wie der hohen Bewertung von VCcoins und dem ausbleibenden Vermögenseffekt nach dem Listing sowie dem explosionsartigen Wachstum von Solana Meme um das Hundert- bis Tausendfache ohne vorherigen Launch. Sie blieben zwar auf der Börse, konnten aber nicht an renditestarken On-Chain-Anlagen teilnehmen, was zu einem kontinuierlichen Verlust von Vermögenswerten und Nutzern führte. CEXs waren gezwungen, ihre On-Chain-Transformation zu beschleunigen. Einige CEXs verfolgten dabei jedoch nicht ausschließlich die vollständige Selbstverwahrung der Nutzer, sondern setzten stattdessen auf eine pragmatischere Hybrid-/Embedded-Wallet-Strategie. Die Wallet fungierte nicht mehr als eigenständiges Tool, sondern als On-Chain-Erweiterung des CEX-Kontos.
4.1 Vor- und Nachteile nativer Web3-Wallets
Native Web3-Wallets, auch bekannt als Non-Custodial- oder Self-Custodial-Wallets, werden typischerweise von MetaMask und Phantom repräsentiert und folgen von Anfang an dem Grundsatz „Nicht deine Schlüssel, nicht deine Coins“. Nutzer dieser Wallets haben die volle Kontrolle über ihre privaten Schlüssel und müssen keinem externen Verwahrer vertrauen. Bis 2025 haben sich Non-Custodial-Wallets vollständig zu umfassenden On-Chain-Superanwendungen entwickelt: Sie unterstützen die einheitliche Verwaltung von Assets über mehrere Blockchains hinweg, integrierte Swap-/Cross-Chain-Bridges/Fiat-Ein-/Auszahlungsfunktionen, die schnelle Unterstützung neuer Assets, die Einführung und Überwachung von Memes, den Handel mit Perp-Derivaten und weitere Funktionen. Auch ihr Kommerzialisierungsweg wird immer klarer: Nachhaltige Einnahmen werden primär durch die Aufteilung von Swap- und Perp-Gebühren, Routing-Gebühren, Mehrwertdienste zum Schutz von MEVs und die Bewerbung der Anwendung generiert.
Der entscheidende Vorteil nativer Web3-Wallets liegt darin, dass Nutzer die alleinige Kontrolle über ihre privaten Schlüssel haben und so die typischen Verwahrungsrisiken zentralisierter Börsen (CEXs) vermeiden, wie etwa Plattform-Hacking, Insolvenzverfahren und behördliche Beschlagnahmungen oder Zwangseinfrierungen von Vermögenswerten. Dieser Vorteil wurde nach dem Zusammenbruch von FTX im Jahr 2022 wiederholt bestätigt: Die Vermögenswerte von Nutzern nicht-verwahrender Wallets blieben von dem Plattformvorfall unberührt, während CEX-Nutzer weiterhin um den Schutz ihrer Rechte kämpfen und teilweise oder dauerhafte Verluste erleiden. Da Kryptowährungen zunehmend mit traditionellen Finanzsystemen verschmelzen, richten globale Regulierungsbehörden ihr Augenmerk verstärkt auf zentralisierte Plattformen und sogar DeFi-Protokolle, wodurch die Selbstverwahrung von höchster Bedeutung wird.
Natürlich sind die Kosten für die Nutzerschulung im Umgang mit selbstverwalteten Wallets sehr hoch. Betrachtet man die Geschichte der Wallet-Entwicklung, so entstanden viele weit verbreitete Wallet-Einführungen durch das Aufkommen neuer Assets und Narrative wie DeFi, Inscriptions und Memes. Unter dem enormen Einfluss dieser neuen Assets und Narrative zeigen Nutzer oft ein um ein Vielfaches höheres Selbstlernvermögen als üblich. Die Nutzung einer Wallet für Transaktionen bedeutet jedoch nicht automatisch, dass man sie vollständig versteht und verwaltet. Grundlegende Konzepte wie die Sicherung der Wiederherstellungsphrase, die Sicherheit von privaten Schlüsseln und Signaturen, das Verständnis von Transaktionsgebühren und die Prävention von Phishing-Angriffen stellen nach wie vor eine große Hürde dar. Neue Nutzer, insbesondere solche, die von Web2 wechseln, neigen zu fatalen Fehlern, wie der Autorisierung schädlicher Smart Contracts oder dem Verlust ihrer Wiederherstellungsphrase, was zum dauerhaften Verlust ihrer Guthaben führen kann.
Darüber hinaus ist bei einem rein nicht-verwahrenden Modell die Abwicklung von Fiat-Ein- und -Auszahlungen der Wallet stark von Drittanbietern (wie MoonPay) abhängig, wodurch Nutzer die KYC/AML-Verifizierung selbst durchführen müssen. Dieser Prozess ist regional uneinheitlich, da in vielen Ländern/Regionen Beschränkungen oder hohe Kosten gelten, was die Integration erheblich erschwert. Unter regulatorischem Druck können Aggregatoren ihre Richtlinien plötzlich anpassen oder Gebühren erhöhen, was zu einer instabilen Nutzererfahrung führt.
4.2 Roadmap für die integrierte CEX-Wallet
In CEXs integrierte Wallets wie die Gate Web3 Wallet gelten als natürliche Erweiterung des CEX-Systems. Ihr Hauptziel ist nicht, CEXs zu ersetzen oder vollständig auf Dezentralisierung umzustellen, sondern die Grenzen von CEXs zu erweitern: Die bestehenden Vorteile von CEXs (Compliance, Fiatwährungskanäle, Nutzerbasis, Kundensupport und Liquidität) werden nahtlos in das On-Chain-Ökosystem integriert, sodass CeFi-Nutzer mit einem Klick in die geschlossene Web3-Umgebung einsteigen können.
Einige in zentrale Börsen (CEX) integrierte Wallets verfolgen nicht mehr das Ziel der reinen Selbstverwahrung. Stattdessen nutzen sie MPC- (Multi-Party Computation) oder TEE-Technologien (Trusted Execution Environment), um schlüssellose Wallets zu erstellen und so eine Art „Quasi-Selbstverwahrung“ zu ermöglichen: Private Schlüssel werden für die Speicherung fragmentiert/verschlüsselt, wodurch die Verwaltung von Wiederherstellungsphrasen entfällt. Wiederherstellung und Signierung erfordern jedoch weiterhin die Autorisierung des Nutzers, während die Plattform für Compliance, Risikomanagement und Kundenservice gewisse Kontrollmöglichkeiten behält. Die Wallet ist eng mit dem CEX-Konto verknüpft, sodass Nutzer mit einem einzigen Klick Gelder von der Börse zu On-Chain-Transaktionen und umgekehrt transferieren können. Dadurch entsteht ein einheitliches Erlebnis: „Börsenkonto ist mit On-Chain-Adresse verknüpft“.
Bei einer anderen Art von zentralisierten Börsen (CEX) bleibt die Selbstverwahrung der Nutzer jedoch das Kernprinzip. Die Gate Web3 Wallet betont, dass Nutzer ihre privaten Schlüssel und die Souveränität über ihre Vermögenswerte behalten, was sie von traditionellen CEX-Verwahrungskonten unterscheidet. Ihr Design ist jedoch tief in das Gate-CEX-Ökosystem eingebettet, welches einen typischen On-Chain-Non-Custodial-Ansatz für CEX darstellt. Während die Kernprinzipien des Non-Custodial-Ansatzes beibehalten werden, werden die Skalierbarkeit und der Komfort von CEX maximiert.
4.3 Fallstudie: Dekonstruktion des Entwicklungspfads von CEX-Wallets am Beispiel von Gate Web3
4.3.1 Strategische Positionierung von Gate Web3: All-In-Web3
Gate Web3 Wallet positioniert sich als zentraler Einstiegspunkt für Gates Kernstrategie „All-In-Web3“. Diese Strategie ist ein langfristiger Plan, den Gate seit 2025 konsequent verfolgt. Ziel ist es, die Vorteile traditioneller zentralisierter Börsen (Nutzerbasis, Compliance-Funktionen, Liquidität und Sicherheit) mit dem dezentralen Potenzial von Web3 zu verbinden und so ein offenes, skalierbares und benutzerfreundliches Full-Chain-Ökosystem zu schaffen.
Mit der Gate Web3 Wallet als Einstiegspunkt beschleunigt Gate den Aufbau eines integrierten Web3-Ökosystems, einschließlich des leistungsstarken Layer2-Netzwerks Gate Layer, das eine kostengünstige Infrastruktur bietet; der dezentralen Perpetual-Contract-Plattform Gate Perp DEX, die die Leistungsfähigkeit zentraler Börsen mit der Transparenz von DeFi kombiniert; und der Zero-Code-On-Chain-Token-Launch-Plattform Gate Fun, die die schnelle Ausgabe von Memecoin, den Echtzeit-Cross-Chain-Handel mit Memecoin und Datenanalysemodule wie Meme Go unterstützt.
4.3.2 Produktdesign und Nutzermentalität
Das Produktdesign der Gate Web3 Wallet basiert auf dem Grundprinzip der nicht-verwahrenden Nutzung und gibt Nutzern die volle Kontrolle über ihre privaten Schlüssel und Vermögenswerte. Sie ist zudem tief in das Gate CEX-Ökosystem integriert und ermöglicht so eine nahtlose Verbindung zwischen CEX und Web3. Das Design legt Wert auf ein ausgewogenes Verhältnis von Sicherheit, Komfort, Multi-Chain-Kompatibilität und Benutzerfreundlichkeit. Das Upgrade 2025 hat die KI-Funktionen und die modulare Funktionsstruktur weiter verbessert. Die Kernprinzipien und die technologische Grundlage der Gate Web3 Wallet:
(1) Nicht-verwahrende Architektur: Nutzer besitzen den vollständigen privaten Schlüssel, und das Gate hat kein Recht, auf die Vermögenswerte zuzugreifen oder sie zu kontrollieren. Dies gewährleistet die Souveränität von „Nicht deine Schlüssel, nicht deine Coins“ und unterstützt den Export des privaten Schlüssels, die Sicherung der Wiederherstellungsphrase und die Anbindung an Hardware-Wallets (wie Ledger/Trezor), sodass Nutzer ihre Vermögenswerte unabhängig verwalten und wiederherstellen können.
(2) Multiplattform- und Multi-Chain-Unterstützung: Unterstützt die Synchronisierung über Web, mobile App und Browser-Plugin (Chrome-Erweiterung); deckt mehr als 100 öffentliche Blockchains ab, darunter Ethereum, BNB Chain, Polygon, Arbitrum, Optimism, Solana, Base und andere gängige EVM- und Nicht-EVM-Blockchains, mit einheitlicher Vermögensverwaltung, automatischer Identifizierung und kettenübergreifendem Transfer.
(3) Sicherheitsschutzmodell: Im Jahr 2025 wird das Upgrade eine Hardware-basierte Sicherheit + KI-gesteuerten Schutz einführen, einschließlich mnemonischer Phrasenschutz auf Chipebene, Biometrie (Fingerabdruck/Gesicht) + Cloud-verschlüsselte Datensicherung, KI-Risikoprüfung, wie z. B. Warnungen bei ungewöhnlichen Transaktionen, Hinweise zur Smart-Contract-Prüfung, Phishing-Erkennung usw.
(4) Benutzerfreundliche Oberfläche und Interaktion: Der neue Benutzererstellungsprozess ist geführt, vereinfacht das Layout der Benutzeroberfläche und schließt die Initialisierung in wenigen Schritten ab; er unterstützt die Anmeldung mit Gate-Konto/E-Mail/Google, ohne dass eine erzwungene Merkphrase auswendig gelernt werden muss (die Option des vollständigen Self-Hostings bleibt jedoch erhalten).
(5) Nahtlose Integration in das Gate-Ökosystem: Überweisung von Guthaben von CEX-Konten in die Wallet mit einem Klick (und umgekehrt), gemeinsame KYC-/Compliance-Kanäle, direkter Zugriff auf Gate Layer, Gate Perp DEX, Gate Fun, Meme Go usw. Die DApp-Anbindung unterstützt Tausende von Protokollen und die Kennzeichnung von Hochrisikoanwendungen mit einem Klick.
Das Produktdesign der Gate Web3 Wallet verkörpert das typische Paradigma von CEX On-Chain Non-Custodial: Mit Non-Custodial als Kernprinzip erreicht sie ein Gleichgewicht zwischen Komfort und Souveränität durch die Vereinheitlichung mehrerer Terminals, Multi-Chain-Kompatibilität, dreischichtige Sicherheit, KI-Unterstützung und tiefe Integration in das CEX-Ökosystem.
4.3.3 Geschäftslogik
Gate Web3 Wallet ist weder ein bloßes Anhängsel des Gate-Ökosystems noch ein reines On-Chain-Tool, sondern vielmehr ein Wachstumsmotor für die nächste Entwicklungsphase. Seine Geschäftslogik ist eng mit den Gesamteinnahmen der CEX-Plattform verknüpft und erweitert das Nutzerverhalten von zentralisierten Börsen hin zur On-Chain. Dadurch wird eine inkrementelle Monetarisierung über verschiedene Kanäle erreicht, der Nutzerlebenszyklus verlängert und die Vermögensbindung verbessert. Das Kernprinzip lautet: On-Chain-Traffic geht nicht verloren, sondern wird in Wert umgewandelt, den die Plattform realisieren kann.
Gate Web3 Wallet generiert durch integrierte Funktionen wie Swap, Cross-Chain-Bridges und Perp DEX direkt einen Anteil der On-Chain-Transaktionsgebühren. Gate Perp DEX verzeichnete dabei das schnellste Wachstum und dürfte zukünftig einen wichtigen Beitrag zum Gesamtumsatz zentralisierter Börsen (CEXs) leisten. Seit dem Start Ende September erreichte Gate Perp DEX in weniger als drei Monaten ein Handelsvolumen von über 21 Milliarden US-Dollar und stellte am 24. Dezember mit über 800 Millionen US-Dollar einen neuen Rekord für ein einzelnes Handelstagvolumen auf.
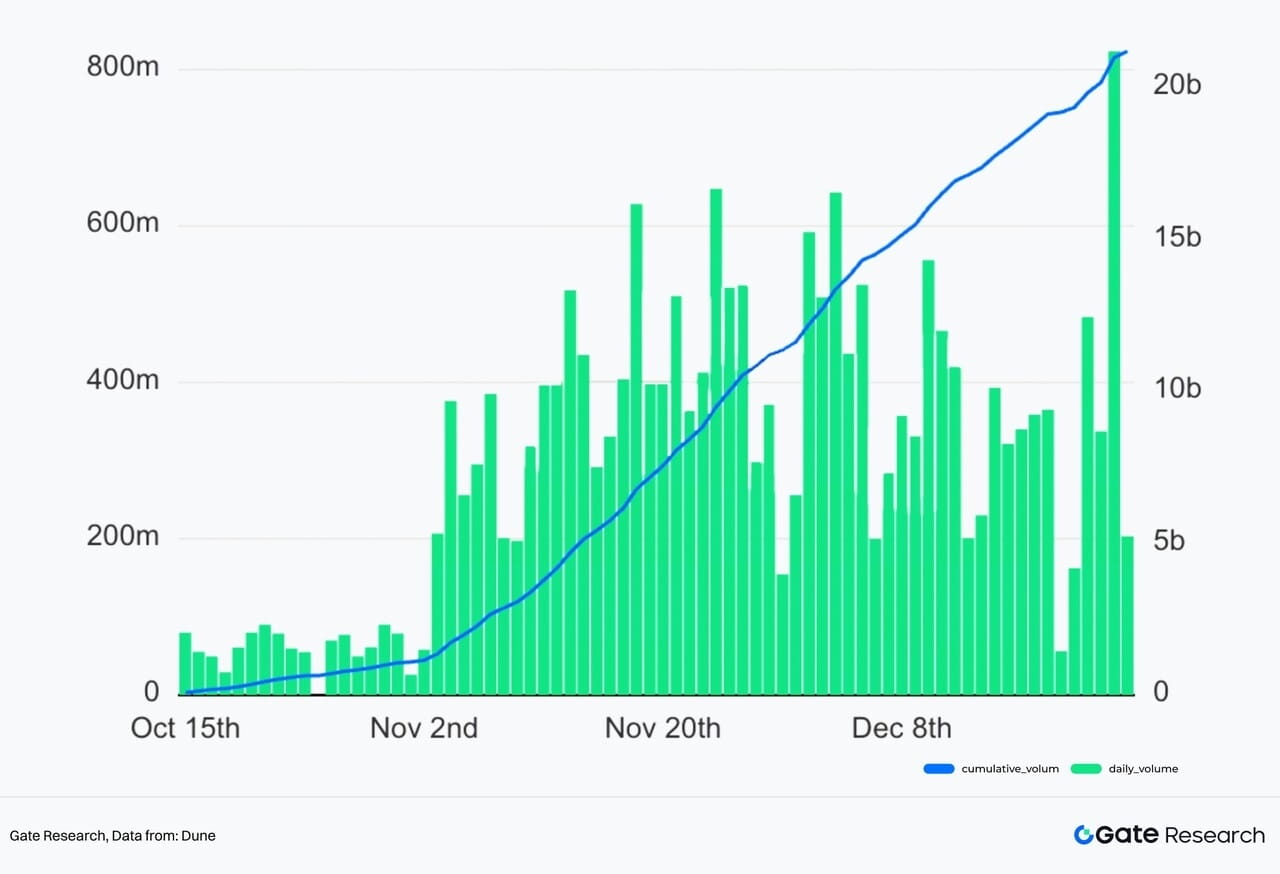
Mit Gate Web3 Wallet können Benutzer schnell von Börsenkonten auf alle On-Chain-Szenarien ausweiten und so die Benutzeraktivitätszyklen effektiv verlängern, während die Benutzervermögenswerte innerhalb des Gate-Ökosystems verbleiben.
V. Zukunftsaussichten: Die nächste Wettbewerbsphase auf dem Markt für Geldbörsen
Wallets sind nicht der Endpunkt, sondern der Ausgangspunkt für eine neue Runde des On-Chain-Finanzwettbewerbs.
5.1 Wichtigste Wettbewerbsdimensionen
Nachdem Wallets ihren strukturellen Wandel von Tools zu Plattformen vollzogen haben, wird sich der Wettbewerb in der nächsten Phase nicht mehr darauf konzentrieren, wer mehr Funktionen bietet, sondern darauf, wer in vier Dimensionen nachhaltige Barrieren aufbauen kann: Transaktionsqualität, Benutzererfahrung, Compliance und Risikokontrolle sowie intelligente Ausführung, und diese Fähigkeiten stetig in Kundenbindung und Umsatz umwandeln kann.
(1) Handelstiefe
Der Wettbewerb bei Wallet-Transaktionen konzentriert sich auf drei Aspekte: höhere verfügbare Liquidität und eine über Blockchains, Protokolle und Assets hinweg kombinierbare Liquidität; leistungsfähigere Routing- und Ausführungsmechanismen, wobei intelligentes Order-Routing zu einer Kernkompetenz von Aggregatoren wird und die absichtsbasierte Ausführung die Effizienz und die MEV-Resistenz verbessert; sowie einen systematischeren MEV-Schutz, der von der Aufforderung an Nutzer, Slippage zu erhöhen, zu einem standardmäßigen Nutzerschutz übergeht. Dieser reduziert beispielsweise das Risiko, durch absichtsbasiertes Matching/Solver-Wettbewerb und Batch-/Atomar-Ausführung verdrängt oder überholt zu werden. Insgesamt werden die Wettbewerbskennzahlen den Kennzahlen des CEX-Handels (effektiver Spread, Slippage-Verteilung, Fehlerrate und Ausführungszeit) stärker ähneln, und die Markenwahrnehmung wird auf verlässlicheren Handelsergebnissen basieren.
(2) UX-Abstraktionsfähigkeit
Die Grenzen optimaler Wallet-Nutzung liegen nicht in der Benutzeroberfläche, sondern in der Abstraktion der On-Chain-Komplexität auf eine für den Nutzer unsichtbare Ebene. Die Kontoabstraktion (EC-4337) könnte hier den entscheidenden Unterschied ausmachen. Dank programmierbarer Konten, Funktionen für Gaszahlungen, Massentransaktionen und Social Recovery eignet sie sich besser für die Massenmarkt-Produktentwicklung, indem sie fragmentierte Funktionen wie Gaszahlungen, Cross-Chain-Transaktionen, Signatur-Pop-ups, Autorisierungsmanagement und Fehlerwiederholungsversuche in einen Standardprozess integriert, der keiner weiteren Erklärung bedarf.
(3) Risikokontrolle und Einhaltung
Wenn eine Wallet Dienstleistungen wie aggregierten Handel, Ein- und Auszahlungen, Verwahrung/Teilverwahrung, Renditeerzielung und Zugang zu Derivaten anbietet, kann sie in verschiedenen Jurisdiktionen als Dienstleister gelten und muss entsprechende Compliance- und Verbraucherschutzbestimmungen erfüllen. Die Skalierbarkeit der Wallet hängt maßgeblich von ihren Compliance- und Risikomanagementfähigkeiten ab. Zukünftige Wallets werden möglicherweise nicht mehr nur eine Abteilung einer zentralisierten Börse (CEX) sein, sondern zunehmend regulierten Fintech-Unternehmen ähneln, wobei KYC/AML, Transaktionsüberwachung, Blacklists und Risikowarnsysteme zu Standardfunktionen werden.
(4) KI + Wallet
Der Einfluss von KI auf digitale Geldbörsen liegt nicht in KI-generiertem Kundenservice, sondern vielmehr in Funktionen, die näher am Handel und der Ausführung liegen – einem absichtsorientierten Paradigma. Wenn ein Nutzer beispielsweise angibt, ein Finanzprodukt mit einer jährlichen Rendite von x % zu wünschen, kann KI basierend auf dem bisherigen Verhalten des Nutzers maßgeschneiderte DeFi-Strategien bereitstellen und diese komplexen Operationen mit dessen Zustimmung automatisch durchführen sowie die Bestände des Nutzers automatisch verwalten.
5.2 Spekulationen über das Ende der Geldbörsen
(1) All-in-One-Geldbörse vs. Vertikale Geldbörse
Es ist absehbar, dass All-in-One-Lösungen für Wallet-Produkte – ob Non-Custodial-Wallets oder in zentrale Börsen integrierte Wallets – noch längere Zeit der vorherrschende Entwicklungspfad bleiben werden. Wallets können ihre Servicebereiche kontinuierlich in verschiedenen On-Chain-Szenarien und für unterschiedliche Asset-Typen erweitern und systematisch Kommerzialisierungsmöglichkeiten erschließen. Durch die ständige Integration funktionaler Module verlassen sich Wallets nicht mehr auf eine einzige Strategie oder kurzfristige Chancen, sondern entwickeln sich schrittweise zu umfassenden Serviceanbietern, die zahlreiche Assets und Protokolle abdecken.
Entsprechend bieten sich schrittweise Chancen für spezialisierte Wallets in bestimmten Nischenbereichen. Diese Wallets konzentrieren sich typischerweise auf einen klar definierten Markt und bieten dank eines tiefen Verständnisses von Asset-Standards, Interaktionsmethoden und Nutzerbedürfnissen ein hochprofessionelles Nutzererlebnis. UniSat beispielsweise, spezialisiert auf Bitcoin-Netzwerk-eigene Assets (Ordinalzahlen und Runen), unterstützte als erste Wallet diese neuen Asset-Formen, bevor gängige Wallets diese Bedürfnisse vollständig abdeckten, und konnte eine Gruppe sehr aktiver Early-User gewinnen.
Der Vorteil vertikaler Wallets liegt oft in der Flexibilität ihrer Teams und Produktstrukturen. Im Vergleich zu größeren Mainstream-Wallets können kleinere Teams die Integration und Iteration in frühen Phasen neuer Assets und Standards schnell abschließen und so Nutzergruppen bedienen, die bisher noch nicht vollständig abgedeckt sind. Der Ansatz „First-Mover-Vorteil – Verifizierung – Aggregation“ hat sich in vielen Teilbereichen von Krypto-Assets immer wieder bewährt.
Langfristig sind die Vorteile vertikaler Wallets jedoch nicht von Natur aus stabil. Da gängige All-in-One-Wallets ihre Produktpalette und Technologie stetig erweitern, verbessern sich ihre Geschwindigkeit bei der Identifizierung, Bewertung und Integration neuer Assets deutlich. Sobald eine gängige Wallet in einen sich allmählich etablierenden Nischenmarkt einsteigt, steigern ihre große Nutzerbasis und ihre ausgereiften Vertriebsmöglichkeiten die Bekanntheit dieses Assets oft rasant und erzeugen so objektiv Wettbewerbsdruck auf vertikale Wallets. Daher wird der Zeitpunkt der Integration eines neuen Assets durch eine gängige Wallet zunehmend zu einem entscheidenden Faktor für die Verbreitung von Informationen und die Marktentwicklung.
(2) Wallet ersetzt einige CEX-Funktionen
Zentralbörsen (CEXs) hatten lange Zeit fünf entscheidende Vorteile gegenüber dezentralen Börsen (DEXs) oder Wallets: Sie dienten als zentrale Anlaufstelle für Ein- und Auszahlungen von Fiatwährungen, bündelten Handel und Liquidität von Multi-Chain-Token auf einer einzigen Plattform, boten ein dauerhaftes Smart-Contract-Erlebnis, verfügten über ein großes Kundenservice-Team und gewährleisteten die Einhaltung gesetzlicher Bestimmungen. Diese Vorteile bildeten den Wettbewerbsvorteil von CEXs. Durch die ständige Weiterentwicklung von Wallet-Produkten werden einige dieser Vorteile jedoch allmählich geschwächt.
Im Bereich der Ein- und Auszahlungen von Fiatwährungen waren zentralisierte Börsen (CEXs) traditionell der einzige Zugang für die überwiegende Mehrheit der Krypto-Nutzer. Diese Dominanz beruhte auf der zentralen Integration von Bankkanälen, Compliance-Prüfungen und dem lokalen Betrieb durch die CEXs. Drittanbieter von Fiat-Zahlungsdiensten wie MoonPay sind jedoch zunehmend in gängige Wallets integriert und haben die Ein- und Auszahlungsmöglichkeiten für Fiatwährungen schrittweise in modular zugängliche Dienste umgewandelt. Obwohl CEXs weiterhin wichtige Knotenpunkte für Ein- und Auszahlungen darstellen, bröckelt ihre monopolistische Stellung.
Im Bereich des kettenübergreifenden Asset-Handels und der Liquiditätsaggregation waren zentrale Börsen (CEXs) lange Zeit die einzigen Plattformen, die Nutzern kettenübergreifenden Asset-Handel und hohe Liquidität über eine einzige Schnittstelle boten. Mittlerweile ermöglichen DEX-Aggregatoren und in Wallets integrierte Routing-Engines die kettenübergreifende Liquiditätsaggregation.
Im Bereich der Perpetual Contracts haben zentralisierte Börsen (CEXs) lange Zeit den Markt dominiert und hohe Hebelwirkung, Ausführung in Sekundenbruchteilen, einheitliche Margin-Berechnungen und Echtzeit-Risikokontrolle geboten. On-Chain-Derivateprotokolle wie Hyperliquid haben den Abstand zu CEXs hinsichtlich Transaktionsreihenfolge, Ausführungslatenz und Benutzerfreundlichkeit jedoch durch dedizierte Ausführungsumgebungen und On-Chain-Matching-Mechanismen deutlich verringert. Gleichzeitig ermöglichen tiefe Integrationsmethoden wie Builder Codes Wallets den direkten Zugriff auf die On-Chain-Liquidität von Hyperliquid für Perpetual Contracts, ohne dass eigene Derivatebörsen aufgebaut werden müssen. Nutzer können innerhalb ihrer Wallet-Umgebung Positionen eröffnen und schließen, die Hebelwirkung anpassen und Finanzierungsraten überwachen, während ihre Vermögenswerte jederzeit nicht in Verwahrung gehalten werden.
Im Gegensatz dazu verfügen CEXs weiterhin über einen deutlichen Vorteil im Kundenservice und bei den Compliance-Sicherheitsvorkehrungen – ein Vorteil, der kurzfristig nur schwer vollständig nachzubilden ist. Die meisten führenden CEXs bieten einen rund um die Uhr verfügbaren Kundenservice, ein leistungsstarkes Ticketsystem und mehrsprachigen Support, wodurch schnelle Reaktionen auf Kontoanomalien, Bedienungsfehler oder Systemprobleme möglich sind. Selbst Hyperliquid, das einen starken Wettbewerbsdruck auf CEXs ausübt, verfügt über ein Team von nur etwa einem Dutzend Mitarbeitern – weit entfernt von den Tausenden globalen Teams, die typischerweise bei CEXs anzutreffen sind. Auch die Einhaltung von Compliance-Vorgaben stellt einen der stärksten Wettbewerbsvorteile für CEXs dar. Durch Mechanismen wie KYC/AML, behördliche Lizenzen, Reservenprüfung und Versicherungsfonds können CEXs ihren Nutzern im Falle von Hackerangriffen, Plattformrisiken oder behördlichen Vorfällen ein gewisses Maß an institutioneller Sicherheit bieten.
Zusammenfassend lässt sich sagen, dass die Kernvorteile zentralisierter Börsen (CEXs) zwar kurzfristig bestehen bleiben, ihr Wettbewerbsvorteil jedoch strukturellen Veränderungen unterliegt: Traditionelle Vorteile wie Fiatwährungskanäle, Liquiditätsaggregation und bestimmte Derivatefunktionen werden in integrierbare Module aufgeteilt und schrittweise in Wallets und On-Chain-Infrastrukturschichten integriert. Die Branchenlandschaft stellt daher keine einseitige Ablösung von CEXs durch Wallets dar, sondern vielmehr eine tiefgreifende funktionale Umstrukturierung. Wallets integrieren weiterhin Finanzfunktionen, die On-Chain realisiert, produktisiert und standardisiert werden können, und werden so zur Standardschnittstelle für Nutzer, die mit On-Chain-Assets handeln und Hochfrequenzhandel betreiben. Gleichzeitig begegnen CEXs dem Druck der zunehmenden Verschmelzung von Blockchain- und Blockchain-Systemen durch integrierte Wallets, On-Chain-Handel und eine engere Ökosystemintegration. Dadurch erweitern sie ihre Vorteile in den Bereichen Compliance, Fiatwährungen und institutionelle Dienstleistungen auf On-Chain-Szenarien. Der Schlüssel zum künftigen Wettbewerb liegt nicht darin, wer wen ausschaltet, sondern darin, wer langfristig eine stabilere Kombination aus Sicherheit, Benutzererfahrung, Liquidität und Compliance herstellen und innerhalb der eigenen Systeme Benutzerbeziehungen und Handelswege pflegen kann.
VI. Literaturverzeichnis
• bitcoindeveloper, https://developer.bitcoin.org
• Metamask, https://medium.com/@JS_MetaMask/metamask-exceeds-1-million-monthly-active-users-9da72a1e915d
• Dune, https://dune.com/gateresearch/gate-perp-dex
• Dune, https://dune.com/domo/ordinals-marketplaces
• Flowscan, https://www.flowscan.xyz/builders?builder=all
• Dune, https://dune.com/hashed_official/pumpdotfun
• DeFiLlama, https://defillama.com/
Gate Research ist eine umfassende Forschungsplattform für Blockchain und Kryptowährungen, die ihren Lesern tiefgründige Inhalte bietet, darunter technische Analysen, Einblicke in aktuelle Themen, Marktübersichten, Branchenforschung, Trendprognosen und Analysen der makroökonomischen Politik.
Haftungsausschluss
Investitionen in Kryptowährungen sind mit hohen Risiken verbunden. Nutzern wird empfohlen, eigene Recherchen durchzuführen und die Eigenschaften der jeweiligen Vermögenswerte und Produkte, die sie erwerben möchten, vollständig zu verstehen, bevor sie Anlageentscheidungen treffen. Gate übernimmt keine Haftung für Verluste oder Schäden, die aus solchen Anlageentscheidungen entstehen.