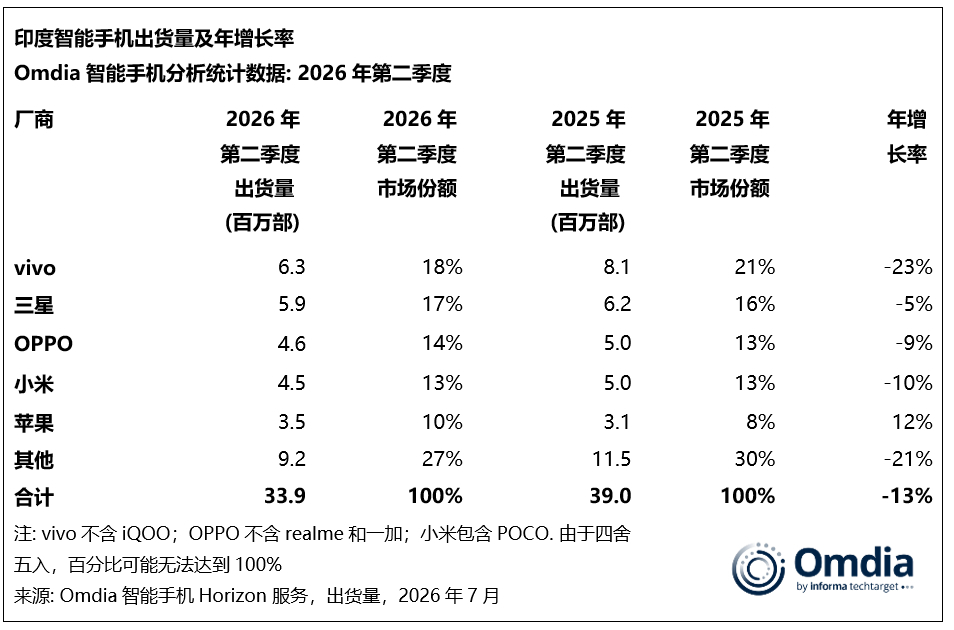
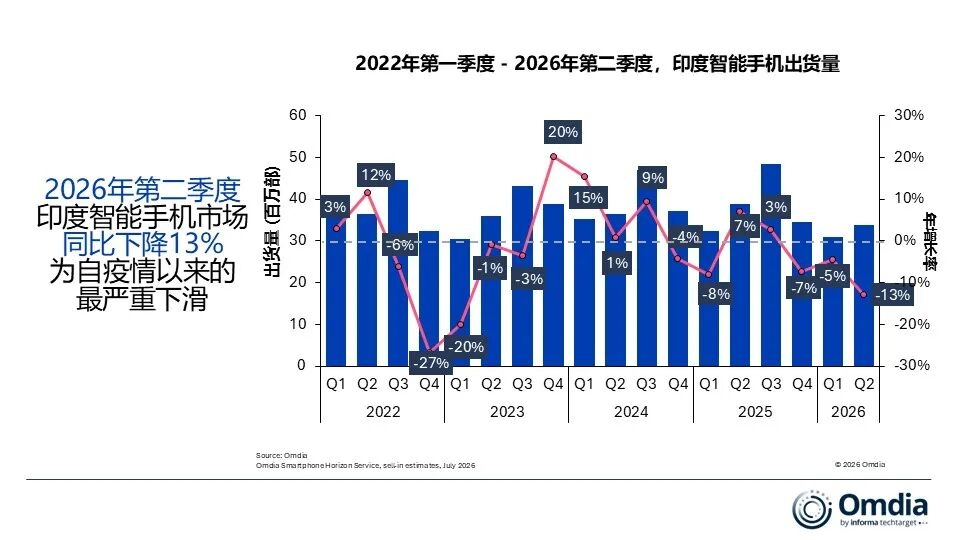
Neuesten Forschungen von Omdia zufolge ist das Volumen der Smartphone-Auslieferungen in Indien im zweiten Quartal 2026 im Jahresvergleich um 13 % zurückgegangen und auf 33,9 Millionen Geräte gefallen. Anhaltend steigende Speicherkosten treiben die Handypreise weiter nach oben und schwächen dadurch die Kaufkraft der Verbraucher im Massenmarkt. Darüber hinaus dämpfen weitere Faktoren die Marktnachfrage, darunter dass Konsumenten auf noch bessere Angebote im Rahmen von Feiertagsaktionen warten, die Abwertung der indischen Rupie, Inflationsdruck sowie ein schwacher Besucherstrom im stationären Einzelhandel im Sommer. Obwohl die Veröffentlichung neuer Geräte im zweiten Quartal weiterhin aktiv ist, bleiben die Hersteller bei der Auffüllung der Händlerbestände vorsichtig, da sich der Absatz an Endkunden verlangsamt und die Kosten für die Lagerbestände in den Kanälen weiter steigen.
Leistung der Hersteller im zweiten Quartal 2026:
vivo liegt mit einem Versandvolumen von 6,3 Millionen Stück weiterhin auf dem ersten Platz. Obwohl die Nachfrage im Massenmarkt durch steigende Preise unter Druck gerät und das Versandvolumen zweistellig zurückgeht, strafft vivo das Einstiegs-Produktportfolio rund um zentrale Modelle wie Y11 5G und Y21 5G und bringt außerdem das V70 FE auf den Markt, das preislich noch stärker auf ein breites Publikum ausgerichtet ist. Dadurch wird die Einstiegsschwelle der V-Serie weiter gesenkt und die Marktführerschaft gefestigt.
Samsung folgt mit einem Versandvolumen von 5,9 Millionen Stück unmittelbar danach und zeigt unter den wichtigsten Herstellern die größte Marktrobus theit. Die Galaxy A07 und die Galaxy A17 sind die wichtigsten Absatztreiber. Das Galaxy-Forever-Programm sowie Maßnahmen wie Trade-in, Rückkauf und die Finanzierung durch Distributoren unterstützen zudem den Absatz der Galaxy-S26-Serie wirksam und stärken das Vertrauen der Vertriebskanäle.
OPPO liegt mit 4,6 Millionen Stück Versandvolumen auf dem dritten Platz. Da die im Verkauf befindlichen Produkte mehrfach im Preis angepasst wurden, steht das Gesamtversandvolumen unter gewissem Druck. OPPO stärkt jedoch weiterhin kontinuierlich die Ausrichtung auf das Midrange- und das Flaggschiff-Segment: Die F33-Serie wurde vorgestellt, die Reno-15-Produktlinie weiter ausgebaut und das Produktsortiment der Find-X9-Serie vervollständigt.
Xiaomi (01810) belegt mit einem Versandvolumen von 4,5 Millionen Stück den vierten Platz. Dies ist vor allem auf die Marktleistung von Xiaomi 15A und 15C zurückzuführen. Darüber hinaus decken 4G-Produkte wie das Redmi A7 4G und das Redmi A7 Pro 4G weiterhin den Bedarf im Einstiegsmarkt ab. Zudem hat Xiaomi die Zusammenarbeit mit Leica für die T-Reihe wieder aufgenommen und damit den Upgrade-Pfad für High-End-Produkte weiter vervollständigt.
Apple (AAPL.US) liegt mit einem Versandvolumen von 3,5 Millionen Stück auf dem fünften Platz. Da die Markterwartung davon ausgeht, dass die iPhone-Preise weiter steigen werden, und weil voraussichtlich das Basismodell iPhone 18 dieses Jahr nicht auf den Markt kommt, haben die Vertriebskanäle bereits im Voraus Ware für das iPhone 17 eingekauft, was das Versandwachstum ankurbelte. Zudem fördern Promotions wie Ratenzahlung, Trade-in und Cashbacks weiter den Absatz von High-End-Produkten.
Omdia首席分析师 (Principal Analyst) Sanyam Chaurasia sagte: „Im zweiten Quartal 2026 werden die Hersteller ihre Produktportfolios weiter straffen und neu ausrichten, um die Ertragskraft zu steigern, die Produktspezifikationen besser voneinander abzugrenzen und die Effizienz des Kanalbetriebs zu verbessern. Auch die Strategien der einzelnen Marken im Einstiegssegment sind stärker fokussiert: Der Schwerpunkt liegt darauf, Kernmodelle (Hero Models) zu entwickeln, die Produktlebenszyklen zu verlängern und neue Produkte über zeitversetzte Veröffentlichungen einzuführen, damit Lagerbestände und der Rhythmus der Endkundensales besser zueinander passen. Gleichzeitig werden die High-End-Produktlinien anhand klarerer Upgrade-Pfade neu geplant. Da die Endverkaufspreise steigen und der Wert der Lagerbestände im Kanal kontinuierlich zunimmt, sind Einzelhändler zudem eher bereit, ihr Kapital in Marken zu investieren, deren Endverkauf sich stabiler entwickelt und bei denen die Finanzierung besser abgesichert ist. Vor diesem Hintergrund, dass Einzelhändler bevorzugt Marken wählen, bei denen das Risiko von Lagerbeständen geringer ist und die Nachfrage im High-End-Bereich stärker ausfällt, haben Samsung und Apple die besseren Voraussetzungen, um einen größeren Anteil an den Kanal-Lagerbeständen zu erhalten.“
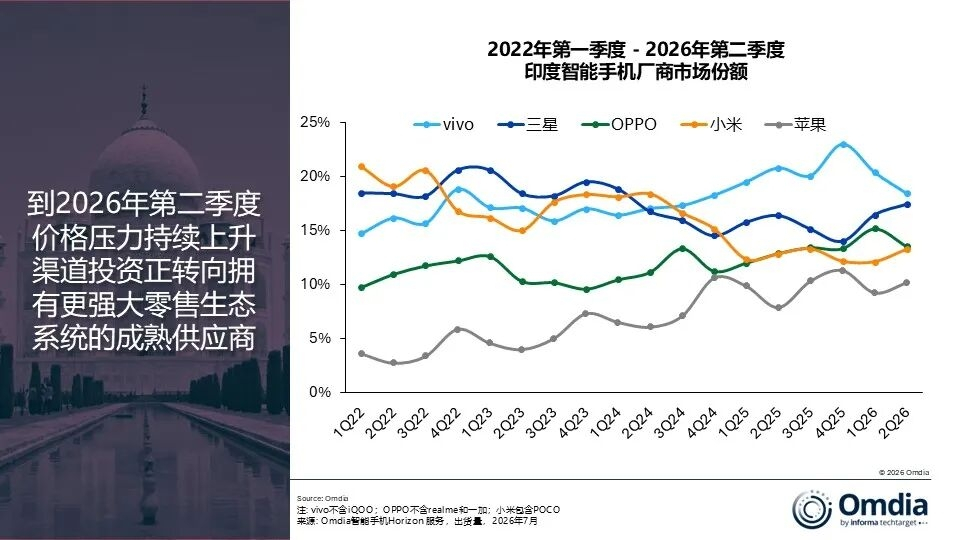
Omdia geht davon aus, dass der indische Markt für Smartphones im Jahr 2026 weiterhin zweistellig schrumpfen wird. Die Konsumentennachfrage wird weiterhin durch den makroökonomischen Druck sowie durch anhaltend hohe Endverkaufspreise beeinflusst. Die anhaltende Inflation, die Abwertung der indischen Rupie und steigende Lebenshaltungskosten dürften den Anteil frei verfügbaren Einkommens der Verbraucher weiter begrenzen. Gleichzeitig könnten die Niederschläge unter dem langjährigen Durchschnitt die Einkommen der Landbevölkerung zusätzlich schwächen und damit auch den Bedarf in der umsatzstarken Nachfragespitze rund um die Feiertage beeinträchtigen. Darüber hinaus dürfte der anhaltend hohe Speicherpreis die Smartphone-Preise im restlichen Verlauf des Jahres 2026 weiter nach oben treiben. Omdia ist der Ansicht, dass eine vollständige Rückkehr der Smartphone-Preise zu einem normalen Niveau frühestens in der ersten Hälfte 2027 erreicht werden dürfte.
Chaurasia fasste zusammen: „In diesem Marktumfeld sollten die Hersteller an der Stabilität ihrer Preisstrategie festhalten. Sie sollten die steigenden Kosten für Bauteile zwar angemessen widerspiegeln, die Erschwinglichkeit für Verbraucher jedoch durch kanalgetriebene Promotion-Aktionen aufrechterhalten – statt sich ausschließlich auf stärkere Preisnachlässe zu verlassen. Marken sollten den wahrgenommenen Produktwert stärker über Zahlungspläne, Trade-in, Cashbacks sowie Kombinationen aus Mehrwertdiensten erhöhen. Da die Endverkaufspreise weiterhin steigen, wird die Nachfrage der Verbraucher nach Lösungen wie Ratenzahlung, Austausch des Altgeräts und Paketangeboten weiter zunehmen. Die Hersteller sollten die Zusammenarbeit mit großen Einzelhandelskanälen vertiefen und gleichzeitig durch eine präzisere Bestandsplanung und eine effizientere Umsetzung im Endkunden-Retail den Ausbau der traditionellen Kanäle (General Trade) kontinuierlich unterstützen.“