Unter der Flagge von Citi senkt sie das Rating für Korea, gibt aber dennoch 47% Aufwärtspotenzial
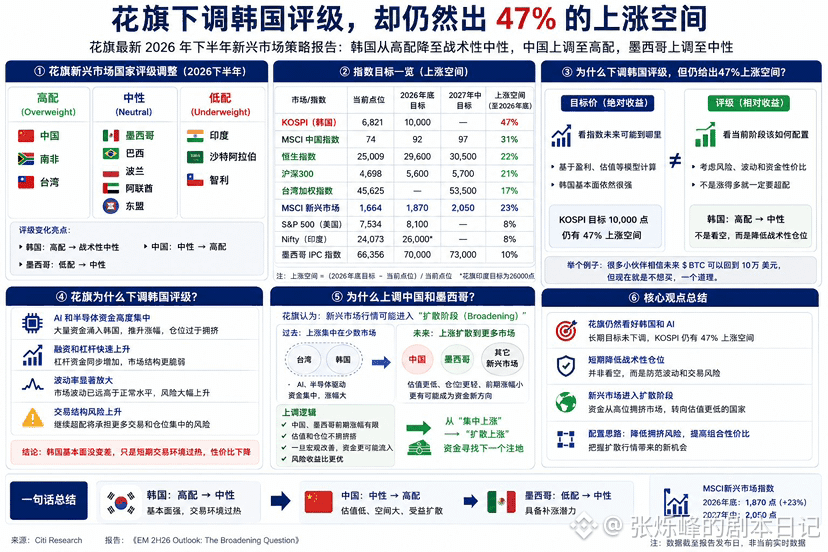
Citi hat zuletzt seinen neuen Schwellenmarkt-Strategiebericht für die zweite Jahreshälfte 2026 veröffentlicht. Darin senkt Citi die Bewertung für südkoreanische Aktien von „Overweight“ auf „taktisch neutral“, während China auf „Overweight“ und Mexiko auf „Neutral“ angehoben werden.
Am leichtesten verwirren lässt sich dabei: Citi senkt das Rating für Korea, nennt aber weiterhin ein Kursziel, das den KOSPI auf 10.000 Punkte hält. Im Vergleich zu den 6.821 Punkten im Bericht entspricht das noch einem Aufwärtspotenzial von 47%—und ist damit das höchste unter allen wichtigen Märkten.
Auf den ersten Blick wirkt das widersprüchlich. In Wahrheit sind Rating und Kursziel ohnehin nicht dasselbe.
Das Kursziel betrachtet, wohin ein Index in der Zukunft möglicherweise gelangen kann. Das Rating hingegen bewertet für die aktuelle Phase, wie stark ein Markt im Portfolio gewichtet werden sollte—also eher mehr oder weniger.
Selbst wenn ein Markt noch großes Aufwärtspotenzial hat, heißt das nicht, dass er sich jetzt zwangsläufig auch für eine weitere Übergewichtung eignet, insbesondere wenn die Volatilität bereits deutlich gestiegen ist und die Positionierung immer „voller“ wird.
Citis Fundamentalanalyse für Korea hat sich laut Bericht nicht wesentlich verschlechtert. Im Gegenteil: Citi betont, dass Koreas Performance im Fundamentaldaten-Modell weiterhin sehr stark ist—weshalb das langfristige Kursziel für den KOSPI nicht gesenkt wird.
Dass Korea von „Overweight“ auf „Neutral“ heruntergestuft wurde, betrifft vor allem das kurzfristige Handelsumfeld. In den vergangenen Wochen und Monaten hatten sich die Mittel stark auf KI und Halbleiter in Korea konzentriert. Gleichzeitig stiegen Finanzierung und Leverage-Positionen. In so einem Umfeld liegt die Marktschwankung bereits deutlich über dem normalen Niveau. Bei einer Beibehaltung der Übergewichtung bestünde in erster Linie ein höheres Risiko aus der Handelsstruktur und der gebündelten Positionierung.
Deshalb geht es Citi nicht darum, Korea abzuwerten, sondern um eine Reduzierung der taktischen Position. „Menschlich“ gesagt: Es wird vorerst nicht daran gedacht, die Positionen in südkoreanischen Aktien komplett abzustoßen—vielmehr geht es darum, das weitere Aufstocken zunächst zu bremsen.
Das erklärt auch, warum Korea weiterhin ein Aufwärtsziel von 47% hat, das Rating aber dennoch gesenkt wird. Der Aktienmarkt in Korea könnte weiter steigen, aber die Volatilität und die Rücksetzer auf dem Weg dorthin könnten deutlich höher ausfallen als in anderen Märkten—etwa in China.
Für die Asset-Allokation als Beispiel: Viele glauben, dass BTC in die Nähe von 100.000 US-Dollar zurückkehren kann, aber jetzt will man ihn einfach nicht kaufen—gleicher Grund, wie auch hier. #韩国散户芯片杠杆ETF亏损 $BTC
Citi hat zuletzt seinen neuen Schwellenmarkt-Strategiebericht für die zweite Jahreshälfte 2026 veröffentlicht. Darin senkt Citi die Bewertung für südkoreanische Aktien von „Overweight“ auf „taktisch neutral“, während China auf „Overweight“ und Mexiko auf „Neutral“ angehoben werden.
Am leichtesten verwirren lässt sich dabei: Citi senkt das Rating für Korea, nennt aber weiterhin ein Kursziel, das den KOSPI auf 10.000 Punkte hält. Im Vergleich zu den 6.821 Punkten im Bericht entspricht das noch einem Aufwärtspotenzial von 47%—und ist damit das höchste unter allen wichtigen Märkten.
Auf den ersten Blick wirkt das widersprüchlich. In Wahrheit sind Rating und Kursziel ohnehin nicht dasselbe.
Das Kursziel betrachtet, wohin ein Index in der Zukunft möglicherweise gelangen kann. Das Rating hingegen bewertet für die aktuelle Phase, wie stark ein Markt im Portfolio gewichtet werden sollte—also eher mehr oder weniger.
Selbst wenn ein Markt noch großes Aufwärtspotenzial hat, heißt das nicht, dass er sich jetzt zwangsläufig auch für eine weitere Übergewichtung eignet, insbesondere wenn die Volatilität bereits deutlich gestiegen ist und die Positionierung immer „voller“ wird.
Citis Fundamentalanalyse für Korea hat sich laut Bericht nicht wesentlich verschlechtert. Im Gegenteil: Citi betont, dass Koreas Performance im Fundamentaldaten-Modell weiterhin sehr stark ist—weshalb das langfristige Kursziel für den KOSPI nicht gesenkt wird.
Dass Korea von „Overweight“ auf „Neutral“ heruntergestuft wurde, betrifft vor allem das kurzfristige Handelsumfeld. In den vergangenen Wochen und Monaten hatten sich die Mittel stark auf KI und Halbleiter in Korea konzentriert. Gleichzeitig stiegen Finanzierung und Leverage-Positionen. In so einem Umfeld liegt die Marktschwankung bereits deutlich über dem normalen Niveau. Bei einer Beibehaltung der Übergewichtung bestünde in erster Linie ein höheres Risiko aus der Handelsstruktur und der gebündelten Positionierung.
Deshalb geht es Citi nicht darum, Korea abzuwerten, sondern um eine Reduzierung der taktischen Position. „Menschlich“ gesagt: Es wird vorerst nicht daran gedacht, die Positionen in südkoreanischen Aktien komplett abzustoßen—vielmehr geht es darum, das weitere Aufstocken zunächst zu bremsen.
Das erklärt auch, warum Korea weiterhin ein Aufwärtsziel von 47% hat, das Rating aber dennoch gesenkt wird. Der Aktienmarkt in Korea könnte weiter steigen, aber die Volatilität und die Rücksetzer auf dem Weg dorthin könnten deutlich höher ausfallen als in anderen Märkten—etwa in China.
Für die Asset-Allokation als Beispiel: Viele glauben, dass BTC in die Nähe von 100.000 US-Dollar zurückkehren kann, aber jetzt will man ihn einfach nicht kaufen—gleicher Grund, wie auch hier. #韩国散户芯片杠杆ETF亏损 $BTC