Der grundlegende Fall für Silber basiert seit langem auf einer klaren Realität: Der Markt steuert auf seinen sechsten aufeinanderfolgenden jährlichen Fehlbetrag zu, wobei die Welt beständig mehr Silber verbraucht, als sie produziert. Obwohl sich der physische Fehlbetrag nicht verändert hat, hat sich jedoch der geopolitische Rahmen rund um seine Versorgung deutlich verschoben.

In einer aktuellen Analyse für Kitco Commentaries zerlegt Przemyslaw Radomski zwei große politische Entwicklungen aus Washington, die Silberinvestoren nicht ignorieren können:
1. Die USMCA wechselt auf eine jährliche Uhr
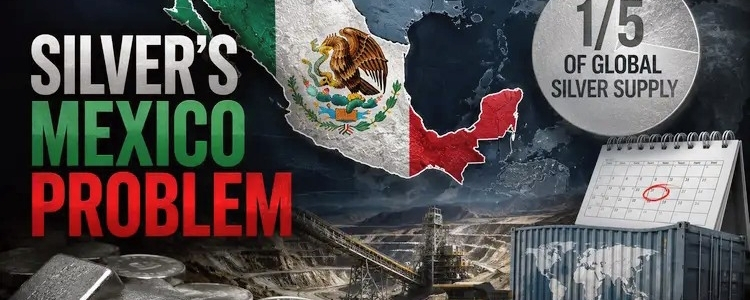
Am 1. Juli lehnte die USA es ab, das USMCA-Handelsabkommen für ein weiteres fest vereinbartes Sechzehn-Jahres-Szenario zu verlängern. Zwar ist nichts ausgelaufen und der aktuelle Vertrag läuft technisch gesehen bis 2036, doch die Entscheidung löst einen Rückfallmechanismus aus: Die Vereinbarung wird nun jährlich gemeinsam überprüft.
Für Silber ist die Geografie entscheidend. Mexiko produziert ungefähr ein Fünftel des weltweiten Silbers (172,9 Millionen Unzen im Jahr 2025). Diese politische Wende hat zwar weder Minen geschlossen noch Lieferungen gestoppt, aber sie hat die langfristige Handelssicherheit durch einen fortlaufenden Verhandlungszyklus ersetzt. In einem ohnehin angespannten Markt führt die wiederkehrende Frage nach einer regulatorischen Verpflichtung in Höhe von 20% des globalen Angebots zu einer langsam ansteigenden Risikoprämie.

2. Die Entscheidung über den veredelten Kupferzoll
Etwa drei Viertel des weltweiten Silbers werden als Nebenprodukt anderer Metalle gewonnen. Kupferpolitik ist damit im Ergebnis auch Silberpolitik. Eine entscheidende Frage liegt nun im Weißen Haus in Bezug auf eine mögliche gestaffelte Abgabe auf veredeltes Kupfer (beginnend bei 15% im Jahr 2027). Während die aktuellen Roh-Erze und Konzentrate, die Nebenproduktsilber enthalten, ausgenommen sind, hat die größere Marktunsicherheit COMEX-Kupferbestände bereits deutlich nach oben getrieben, da Händler das Metall vor möglichen Hürden vorschieben.
Das Fazit für Investoren
Die jüngste Preisvolatilität von Silber – beeinflusst durch breitere makroökonomische Belastungen wie Ölinflation und eine Falken-Notenhaltung der Federal Reserve – ist eine Geldpolitik-Geschichte, nicht ein Spiegelbild der physischen Fundamentaldaten.
Das langfristige Wertversprechen für Silber bleibt in einem strukturellen Angebotsdefizit verankert. Doch während Washington die nordamerikanischen Handelsbedingungen auf einen 12-Monats-Zyklus setzt und Peking auf der anderen Seite der Welt seine Exportventile zudreht, wird die Lieferkette zunehmend durch staatliche Vorgaben geformt, die mit dem Metall selbst wenig zu tun haben.
Für strategische Investoren sollte der Fokus nicht nur auf den täglichen Kursniveaus liegen, sondern auf der zunehmenden Reibung und steigenden Kosten dafür, die weltweit wichtigsten Silberunzen vom Boden auf den Markt zu bringen.
#SilverInvesting #PreciousMetals #USMCA #CommodityMarkets #SupplyChainRisk