
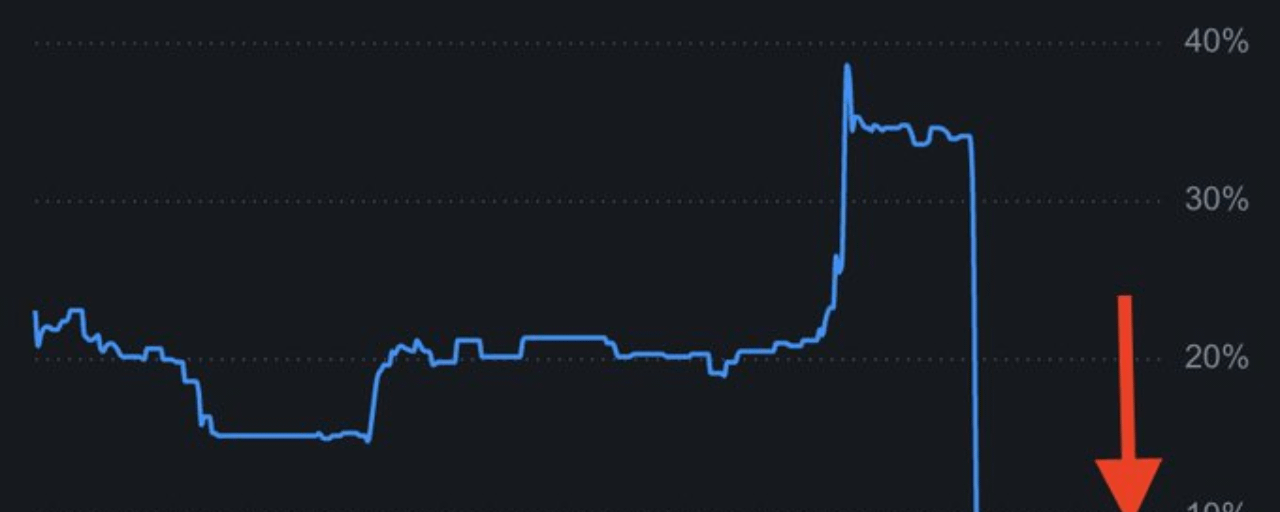


16. Juli 2026: Die Zentralbank von Korea hat angekündigt, den Leitzins um 25 Basispunkte auf 2,75 % anzuheben. Dies ist die erste Zinserhöhung seit Januar 2023, also nach rund dreieinhalb Jahren, und markiert das formelle Ende der vorherigen expansiven Phase der Geldpolitik und die Hinwendung zu einer restriktiveren Haltung.
Kaum war die Nachricht bekannt, geriet der koreanische Kapitalmarkt in heftige Erschütterung. Der KOSPI-Index rutschte im Tagesverlauf um über 7 % ab, löste den Mechanismus zur Handelsaussetzung aus, und die Börse in Korea startete das „Sidecar“-Verfahren zur Unterbrechung des algorithmusgestützten Handels. Besonders betroffen waren Technologiewerte mit hoher Gewichtung: SK Hynix stürzte um mehr als 11 %, Samsung Electronics fiel um über 8 %. Der KOSPI Composite Index ist gegenüber dem Hoch im Juni um 26 % zurückgegangen und befindet sich damit offiziell im technischen Bärenmarkt. Dies ist bereits die achte Auslösung einer Handelsaussetzung am koreanischen Aktienmarkt seit Beginn des Jahres.
Auf den ersten Blick ist die Begründung für die Zinserhöhung klar und ausreichend: Der Wechselkurs des Won gegenüber dem US-Dollar hat in diesem Jahr kumuliert um rund 3,4% nachgegeben und zeitweise ein Tief erreicht, das nahe an der schwächsten Phase der letzten zwei Jahrzehnte liegt. Im Juni stieg die CPI-Inflationsrate im Jahresvergleich um 3,2% und erreichte damit den höchsten Stand seit zweieinhalb Jahren. Hohe Inflation, schwache Währung – Zinserhöhungen scheinen die „Standardlösung“ zu sein.
Doch bei genauer Betrachtung der Daten zeigt sich: Der eigentliche „Schadensherd“ dieser Zinserhöhung liegt nicht in den Preisen, sondern an der Börse.
Die eigentliche Sorge: Das Leverage ist zu hoch.
Im Mai dieses Jahres durchbrach der KOSPI-Index in Korea zeitweise die Marke von 8.000 Punkten und entfachte die Spekulationsfreude der Privatanleger. Die Kredite an Privatpersonen stiegen im Monatsvergleich um 34 Billionen Won, während es im April noch ein Minus von 900 Milliarden Won gewesen war. In den beiden Monaten von Mai bis Juni stiegen die Haushaltskredite in Korea um 17,6 Billionen Won; der durchschnittliche Monatszuwachs lag damit mehr als dreimal über dem Niveau der Monate Januar bis April. Die fünf größten Banken Koreas haben bereits 85% des jährlichen Kreditvolumens für Haushalte ausgeschöpft. Kommentatoren beschrieben, die Verbreitung der Börse in Korea reiche „von Babys bis zu Senioren“.
Währenddessen bildeten sich zudem bei den im späten Mai dieses Jahres an die Börse gebrachten 2x-Leverage-ETFs von Samsung Electronics und SK Hynix eine „Fall—starker Verkauf—erneuter Absturz“-Spirale. Diese Wirkung entsteht durch den Zwang zur Neugewichtung, wenn der Markt abwärts geht. Beobachtungen von Goldman Sachs zufolge ist der Haupttreiber des jüngsten Rückgangs an der koreanischen Börse gerade die konzentrierte Enthebelung dieser einzelnen Aktien-Leverage-ETFs. Dahinter stecke jedoch kein Signal für eine Verschlechterung der Fundamentaldaten oder für nach unten revidierte Gewinnerwartungen.
Mit anderen Worten: Der Boom an der koreanischen Börse wurde mit geliehenem Geld aufgebaut. Wenn Zinserhöhungen die Kreditkosten nach oben treiben, müssen sich die Leveraged Gelder zurückziehen – und dann beginnt die Blase zu platzen. Die Zinserhöhung soll nicht die Inflation drücken, sondern die Blase entlüften: verhindern, dass das Finanzsystem von zu hohen Hebeln erdrückt wird.
Auch die Aussagen des Gouverneurs der koreanischen Notenbank, Shin Hyun-song, untermauern das. In seinem Bericht an das Parlament vor der Zinserhöhung nannte er ausdrücklich „Zunahme der Verschuldung von Haushalten und persönlicher Leverage-Investitionen“ als Faktor für finanzielle Instabilität. In der Erklärung der Notenbank wird zudem offen eingeräumt: „In Seoul und den umliegenden Regionen hat sich das Tempo steigender Immobilienpreise beschleunigt, die Haushaltskredite sind deutlich gestiegen; daher ist die Entwicklung des Immobilienmarkts und des Wachstums der privaten Verschuldung besonders zu beobachten.“
Noch besorgniserregender ist, dass dies möglicherweise erst der Anfang ist.
Eine Reuters-Umfrage zeigt: Von 31 befragten Volkswirten erwarten 28, dass die koreanische Notenbank den Leitzins noch vor Jahresende auf 3,00% anhebt. Die Prognose der Citi Bank ist noch aggressiver: Sie rechnet für die zweite Jahreshälfte 2026 mit einem Rhythmus von jeweils 25 Basispunkten pro Quartal und hält weitere Zinserhöhungen auch für Januar und April 2027 für möglich.
Die Logik für negative Effekte von Zinserhöhungen auf den Aktienmarkt ist einfach und direkt: Die Kreditkosten steigen, also ziehen sich gelagerte Finanzmittel mit Leverage zurück. Und was in Korea nun passiert, könnte auch eine Vorschau auf globales Geschehen sein. Die koreanische Notenbank hat die Zinsen erhöht und sich damit in die Reihe der Notenbanken eingereiht, die ihre Politik zuletzt bereits gestrafft haben. Wenn die wichtigsten Notenbanken gleichzeitig straffen, stehen dann auch andere stark gehebelt finanzierte Märkte vor ähnlichem Druck, um die Blasen platzen zu lassen?
Die Antwort ist noch unklar, doch der „Schwarze Donnerstag“ an der Börse in Korea hat bereits eine Warnung gebellt: Wenn die Flut der lockeren Geldpolitik zurückgeht, ist auf einen Blick erkennbar, wer nackt schwimmt. Für Anleger ist es vielleicht wichtiger, die wahren Absichten dieser Zinserhöhung zu verstehen – Blasen drücken statt die Inflation zu dämpfen – als darüber zu spekulieren, wann die nächste Zinserhöhung kommt.