Optimistisch für @grvt_io


Veröffentlichen
--
Mian-SD
·
--
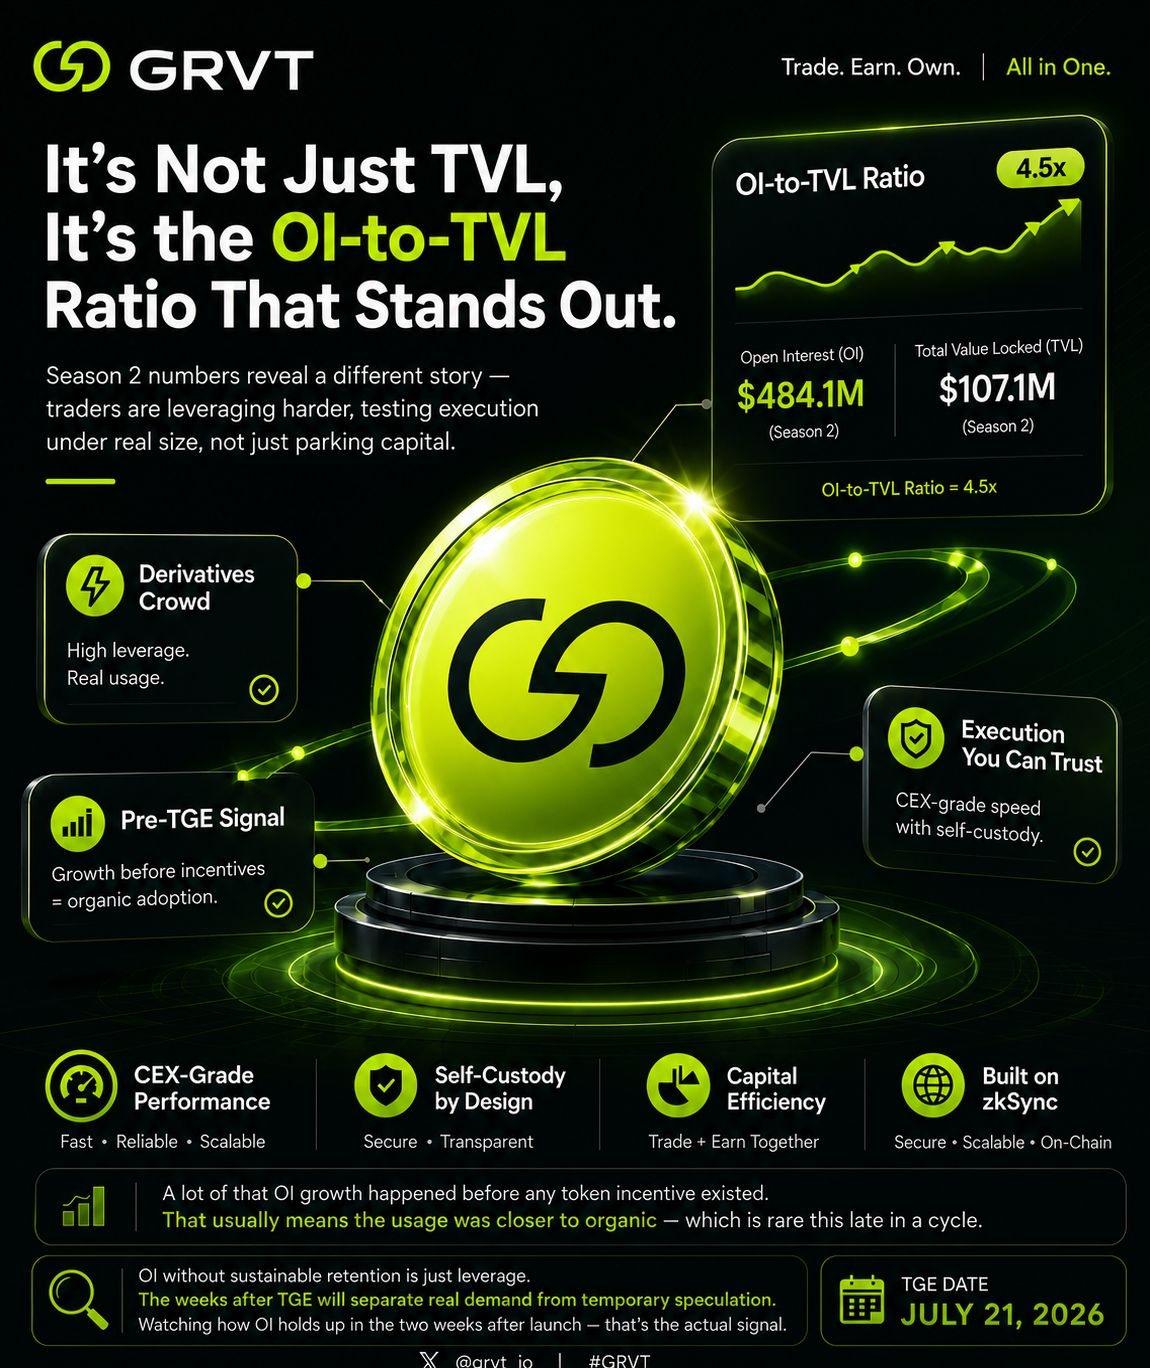
BullischWas mir an @grvt_io auffällt, ist nicht das TVL-Chart, sondern das Verhältnis von OI zu TVL. 11,6 Mio. $ an Open Interest bei 484,1 Mio. $ bei gleichzeitigem Anstieg des TVL nur von 11,3 Mio. $ auf 107,1 Mio. $ in Season 2 bedeutet: Händler nutzten viel stärker Hebel als Einleger Kapital geparkt haben. Das ist keine „Safe-Yield“-Crowd, das ist eine Derivate-Crowd, die testet, ob die Ausführung auch in größerem Umfang tatsächlich hält. Ich habe mir angeschaut, wie einige CEX-artige Perps-DEXs diese Behauptung aufstellen – und die meisten davon stolpern über die Stabilität des Funding Rates, sobald das Volumen wirklich ernst wird.
Das Testen von Slippage bei einem Mid-Cap-Paar ist der Teil, der spannend wird – die Fills wirken näher an zentralisierten Handelsplätzen als bei den meisten zkSync-basierten DEXs, denen ich bislang begegnet bin. Self-Custody mit dieser Art von Ausführungsgeschwindigkeit ist hier das eigentliche Verkaufsargument – nicht diese „Unified-Balance“-Marketingzeile, die alle ständig wiederholen.
Ein Punkt, den viele vor dem 21. Juli TGE übersehen: Ein großer Teil des OI-Wachstums passierte, bevor überhaupt irgendeine Token-Incentive existierte. Das heißt meistens, dass die Nutzung eher organisch war als „Airdrop-gefarmt“ – und das ist in dieser späten Phase eines Zyklus selten. Heißt nicht, dass es auch nach dem TGE so bleibt: Sobald die Emissionen anrollen, werden die Funding-Behavior und die OI-Retention die wahre Geschichte viel schneller erzählen als irgendein Dashboard-Screenshot.
#grvt
Glaubst du, dass der OI nach dem TGE hoch bleibt?
$LUMIA $LAB $BILL
Haftungsausschluss: Enthält Meinungen von Drittanbietern. Keine Beratung. Binance AI wird ohne Gewähr bereitgestellt. Siehe AGB.