
🚨 Eines der größten Warnsignale in den Kreditmärkten blinkt
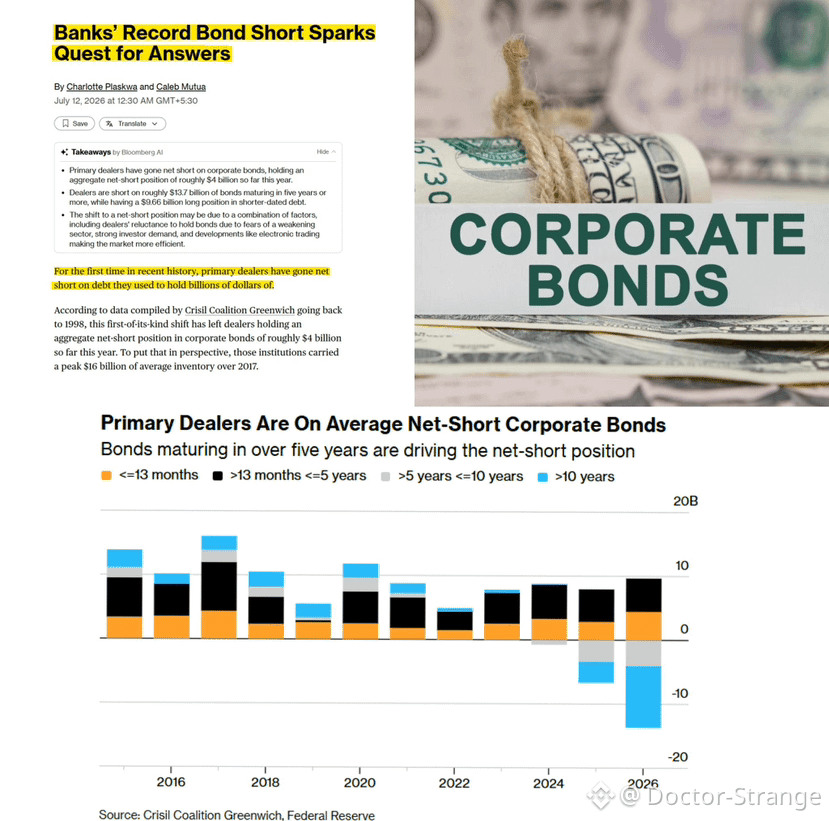
Zum ersten Mal seit 1998 sind die Primärhändler netto short bei den Unternehmensanleihen, die sie typischerweise in ihrem Bestand halten – etwa 4 Milliarden US-Dollar in diesem Jahr.
Das bedeutet: Sie haben mehr Kreditengagement verkauft, als sie tatsächlich besitzen.
2017 hielten dieselben Banken im Durchschnitt einen Spitzenwert von 16 Milliarden US-Dollar.
Entweder sie fürchten leise, dass die Kreditqualität schwächer wird, die Nachfrage ist zu heiß, um Anleihen im Bestand zu halten, oder elektronischer Handel bedeutet, dass sie kein Inventar mehr brauchen.
Die Shorts sitzen größtenteils in längerfristigen Schuldtiteln (13,7 Mrd. US-Dollar bei 5yr+-Anleihen), ausgeglichen durch eine Long-Position in kürzeren Laufzeiten im Wert von 9,66 Mrd. US-Dollar.
Länger laufende Anleihen sind am empfindlichsten gegenüber steigenden Renditen – dort sind Händler daher am vorsichtigsten.
Der Haken: Bei Kreditspreads nahe den Mehrjahrzehnt-Tiefständen werden Händler für das Tragen dieses Risikos kaum entschädigt.
Und wenn Anleihen steigen, könnten sie gezwungen sein, in einen Markt zu covern, in dem es fast kein Angebot gibt – und aus einer komfortablen Positionierung wird eine schnelle Entflechtung.
Historisch betrachtet bricht der Kreditmarkt, bevor der Aktienmarkt bricht.
#BinanceTurns9 #KoreanWonHitsTwoMonthHigh #SamsungSKHynixLeveragedETFsNearlyHalve #SanDiskSharesSlide12.63% #SKHynixTwoDayDropTops20% $CRV
$BTC
$SOL