

Laut einer Meldung von IT Home vom 14. Juli wurden auf Basis vorläufiger Daten, die heute vom International Data Corporation (IDC) (Global Quarterly Mobile Phone Tracking Report) veröffentlicht wurden, die globalen Smartphone-Auslieferungen im zweiten Quartal 2026 mit 277,5 Millionen Einheiten beziffert; das entspricht einem Rückgang von 6,7% gegenüber dem Vorjahr.
Das ist bereits das zweite Quartal in Folge mit einem Rückgang im Vergleich zum Vorjahr. Die Speicherkartenkrise wirkt weiterhin stark auf den Markt ein – sie treibt nicht nur die Kosten massiv nach oben, sondern führt auch zu Lieferengpässen.
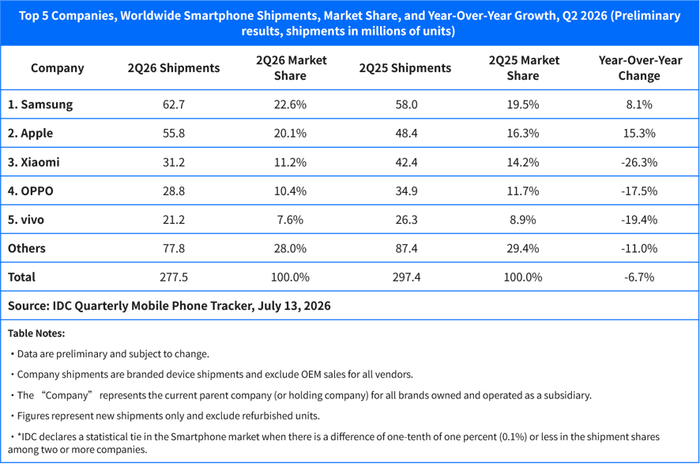
Nabila Popal, Senior Research Director bei IDC für Consumer Devices, sagte: „Die Speicherkosten sind im Vergleich zum gleichen Zeitraum im Vorjahr um fast 300% gestiegen. Bei Low-End-Modellen machen sie in der Materialkostenliste (BOM) über 65% der Gesamtkosten aus. Damit wird es für Anbieter, die stark auf Low-End-Produkte setzen, zunehmend schwierig, sich zu behaupten.“ Die Daten für das zweite Quartal bestätigen unsere Einschätzung vollständig: „Die aktuelle Abwärtsbewegung ist nicht gleichmäßig über den gesamten Markt verteilt. Die Speicherkarten- bzw. Speicherchip-Krise kommt High-End-Marken zugute und trifft vor allem jene Hersteller schwer, die stark von Low-End-Modellen abhängig sind.“
Apple und Samsung sind in den ersten fünf Plätzen seit zwei Quartalen in Folge die einzigen beiden Hersteller, die einen Zuwachs bei den Auslieferungsmengen erzielt haben. Apples Auslieferungen im zweiten Quartal erreichten einen historischen Höchststand im Vergleich zum gleichen Zeitraum im Vorjahr. Hauptgrund sind die starken Nachfrage nach der iPhone-17-Serie sowie die Tatsache, dass Verbraucher aufgrund der Erwartung weiterer Preiserhöhungen Käufe vorziehen. Bei dieser Entwicklung dürfte Apples Marktanteil im Gesamtjahr voraussichtlich 22% erreichen – einen historischen Höchststand.
Nabila Popal ist der Ansicht, dass Low-End-Anbieter derzeit mit aller Kraft ihre Strategien anpassen, Kosten kürzen und ihre Produktlinien auf Modelle verlagern, die noch höhere Gewinne bringen. Das Kernproblem liegt jedoch nicht in der Strategie selbst, sondern darin, wie man Verbraucher dazu bringt, die höherpreisigen Produkte dieser traditionellen Low-End-Marken zu akzeptieren. Wenn die Preisdifferenz geringer wird und Ratenzahlungen zudem relativ bequem sind, entscheiden Verbraucher sich oft eher für High-End-Marken.
Francisco Jeronimo, Vice President, Client Devices bei IDC, sagte, dass sich im zweiten Quartal 2026 die Spaltung zwischen dem High-End- und dem Low-End-Markt weiter verschärft hat. Sowohl Samsung als auch Apple konnten ihre Auslieferungen im Vergleich zum Vorjahr steigern; ihre Marktanteile wuchsen um jeweils 3,2 bzw. 3,8 Prozentpunkte, wodurch ihre führende Position weiter gefestigt wurde.
Die aktuelle Speicherkartenkrise spaltet den Smartphone-Markt in zwei völlig unterschiedliche Lager. Auf der High-End-Seite können Apple und Samsung ihren Vorsprung deshalb weiter ausbauen, weil sie den Speicherbedarf frühzeitig gesichert haben und der Anteil der Speicherkosten in ihrer gesamten Materialkostenliste relativ niedrig ist. Auf der Low-End-Seite hingegen stehen Anbieter, die auf günstige Volumenmodelle setzen, unter enormem Druck; auch ihre Zielkunden werden dadurch ebenfalls in Mitleidenschaft gezogen. Letztlich profitieren von dieser Krise vor allem jene Hersteller, die Skaleneffekte haben, stabile Lieferkettenbeziehungen pflegen und eine starke High-End-Produktmischung besitzen.
Kiranjeet Kaur, Senior Associate Research Director bei IDC für Consumer Devices, ergänzte, dass sich die Rankings von Xiaomi, OPPO und vivo im Vergleich zum Vorquartal nicht verändert haben. Allerdings hat sich die Abwärtsgeschwindigkeit der chinesischen Hersteller beschleunigt; bei den meisten führenden Herstellern gab es zweistellige Rückgänge im Vergleich zum Vorjahr.
Der Markt unter 200 US-Dollar bleibt für sie ein entscheidendes Schlachtfeld, um Absatz zu sichern. Daher müssen viele Hersteller ihre alten Modelle überarbeiten oder erneut 4G-Versionen auflegen, um diese Preisspanne zu halten, während sie gleichzeitig versuchen, andere Kosten so weit wie möglich zu kontrollieren.
Xiaomi ist unter den führenden Herstellern mit dem größten Rückgang konfrontiert, doch das ist offenbar beabsichtigt – sie drücken gezielt die Versandmenge im unteren Preissegment, um die Gewinnspanne zu sichern, und verlagern ihren Schwerpunkt auf höherpreisige Märkte. Huawei bildet dabei eine Ausnahme und verzeichnete ein Plus von 20,9% im Vergleich zum Vorjahr. Das liegt vor allem daran, dass Huawei den Preis im Inlandsmarkt stabil hält (während andere Android-Anbieter allesamt die Preise anheben), gezielte Werbeaktionen durchführt, von der starken Markentreue im heimischen Markt profitiert und zudem die Produktpalette erweitert, um mehr Preissegmente abzudecken. Laut einem Bericht von IT Home erfuhren wir, dass die Auslieferungsmenge des chinesischen Smartphone-Markts im zweiten Quartal 2026 bei rund 66,01 Millionen Geräten lag, was einem Rückgang von 4,3% gegenüber dem Vorjahr entspricht; damit gab es bereits fünf aufeinanderfolgende Quartale mit einem jährlichen Rückgang. Seit Ende März sahen sich Android-Hersteller aufgrund stetig steigender Kosten für wichtige Kernkomponenten wie Speicherchips gezwungen, die Verkaufspreise schrittweise anzuheben oder die Konfigurationen anzupassen, was die Kaufbereitschaft der Verbraucher für Gerätewechsel deutlich dämpfte.
Zugleich lässt die stimulierende Wirkung der „Staatszuschuss“-Politik auf die Nachfrage nach und nach nach. Infolgedessen ist der Gesamtabsatz von Smartphones in China während der „618“-Großaktion in diesem Jahr im Vergleich zum gleichen Zeitraum im Vorjahr um nahezu 15% zurückgegangen – was auf eine Schwäche der kurzfristigen Nachfrageseite hindeutet.
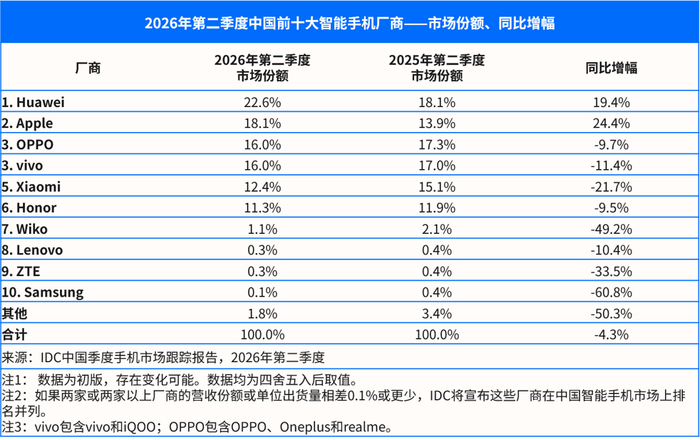
Vor dem Hintergrund einer insgesamt schwachen Marktlage zeigen die Top-Anbieter Huawei und Apple besonders starke Leistungen: Im zweiten Quartal lagen die Auslieferungen bei beiden jeweils bei etwa 20% Wachstum im Vergleich zum Vorjahr, wodurch sie zu den Lichtblicken im Markt wurden. Beide Marken ziehen auf der einen Seite dank ihrer starken Markenwirkung kontinuierlich Verbraucher an; auf der anderen Seite haben Huawei und Apple vor dem Hintergrund, dass Android-Anbieter allgemein die Preise erhöhen, nicht nur keine Preisanpassungen nach oben vorgenommen, sondern stattdessen gezielte Rabatt- und Promotionsstrategien eingeführt, um ihre Wettbewerbsfähigkeit im Markt weiter zu stärken. Darüber hinaus baut Huawei die Produktpalette kontinuierlich aus und deckt damit ein breiteres Spektrum an Nutzerbedürfnissen ab; Apple wiederum wurde durch die zuvor kommunizierte Erwartung höherer Preise für die Produkte der zweiten Jahreshälfte dazu verleitet, bei einem Teil der Verbraucher Kaufentscheidungen vorzuziehen, sodass sie bereits iPhone-17-Modelle vorab kauften und dadurch die Auslieferungen in diesem Quartal weiter erhöht wurden.
Der Bericht kommt zu dem Schluss, dass die Kostendruckphase sich im zweiten Halbjahr konzentriert entladen wird, sobald die von den einzelnen Herstellern zuvor eingekauften günstigeren Bestandsmaterialien nach und nach aufgebraucht sind. Es wird erwartet, dass die Auslieferungen im chinesischen Smartphone-Markt im zweiten Halbjahr 2026 im Vergleich zum Vorjahr um bis zu 20% zurückgehen könnten. Ausblick auf 2027: Bei den Speicherpreisen ist kaum mit einem deutlichen Rückgang zu rechnen; der Gesamtmarkt bleibt voraussichtlich vor großen Herausforderungen stehen. Aber man muss nicht völlig pessimistisch sein: Der Bedarf der Verbraucher an der Smartphone-Nutzung verschwindet nicht – er wird lediglich verzögert freigesetzt. Da Smartphones ein für jeden unentbehrliches Endgerät sind, wird ihre zentrale Bedeutung nicht verschwinden. Es wird erwartet, dass der Markt zwischen 2028 und 2029 mit dem Beginn einer neuen Wechselperiode wieder anziehen kann.