Nach so viel Interaktion habe ich gesehen, dass man sich bei neuen Projekten an die offizielle „Ökosystem-Bonus“-Geschichte nie blind hält, sondern stattdessen stur auf das Verhältnis von FDV und der anfänglichen Umlaufmenge schaut – das ist der Maßstab dafür, ob große Geldgeber sicher aussteigen können. Vor Kurzem taucht die @grvt_io wegen häufiger TGE-Verzögerungen ständig in den Feeds auf, und viele überlegen noch, ob sie im Sekundärmarkt übernehmen sollen. Heute graben wir noch einmal gezielt ein paar versteckte Risiken in sein Token-Modell hinein – genauso nur Daten, kein Push, kein Tritt.
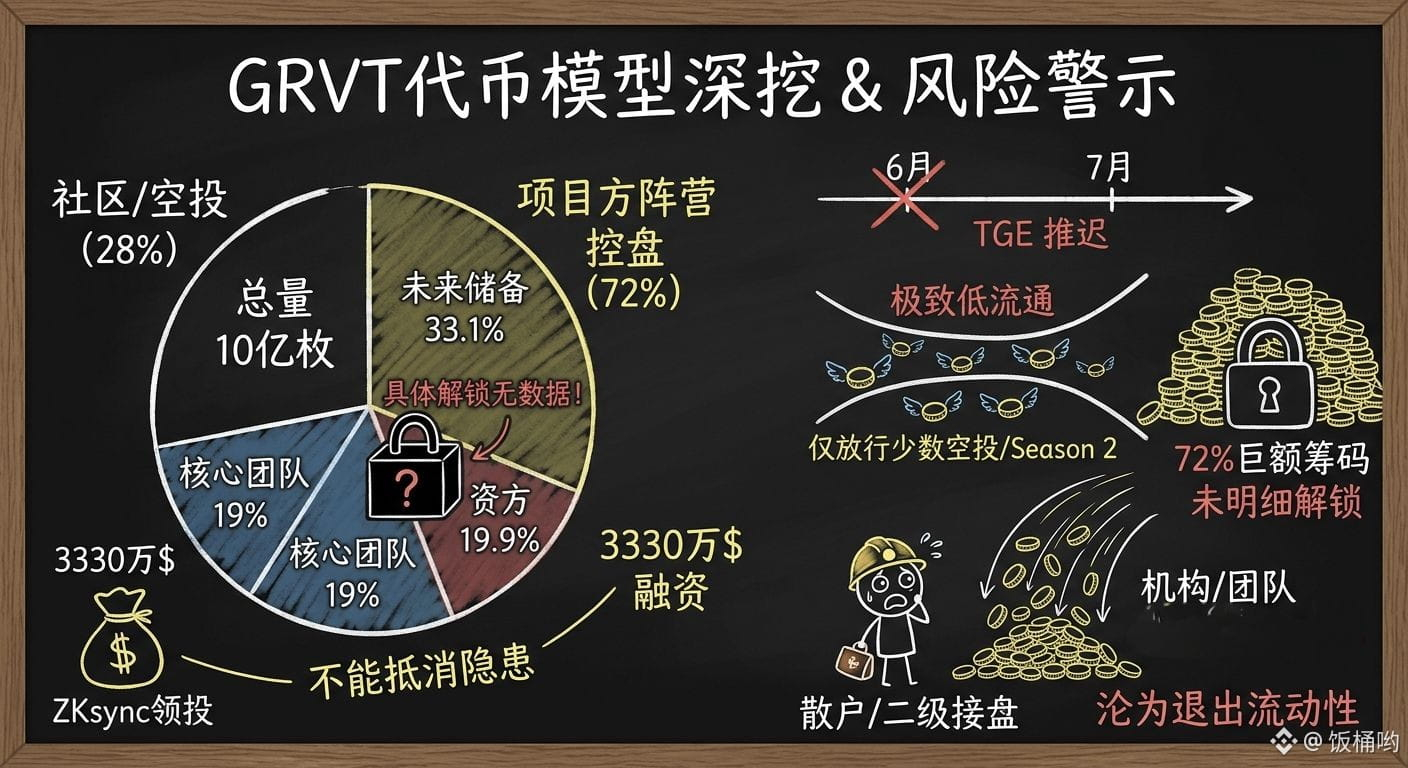
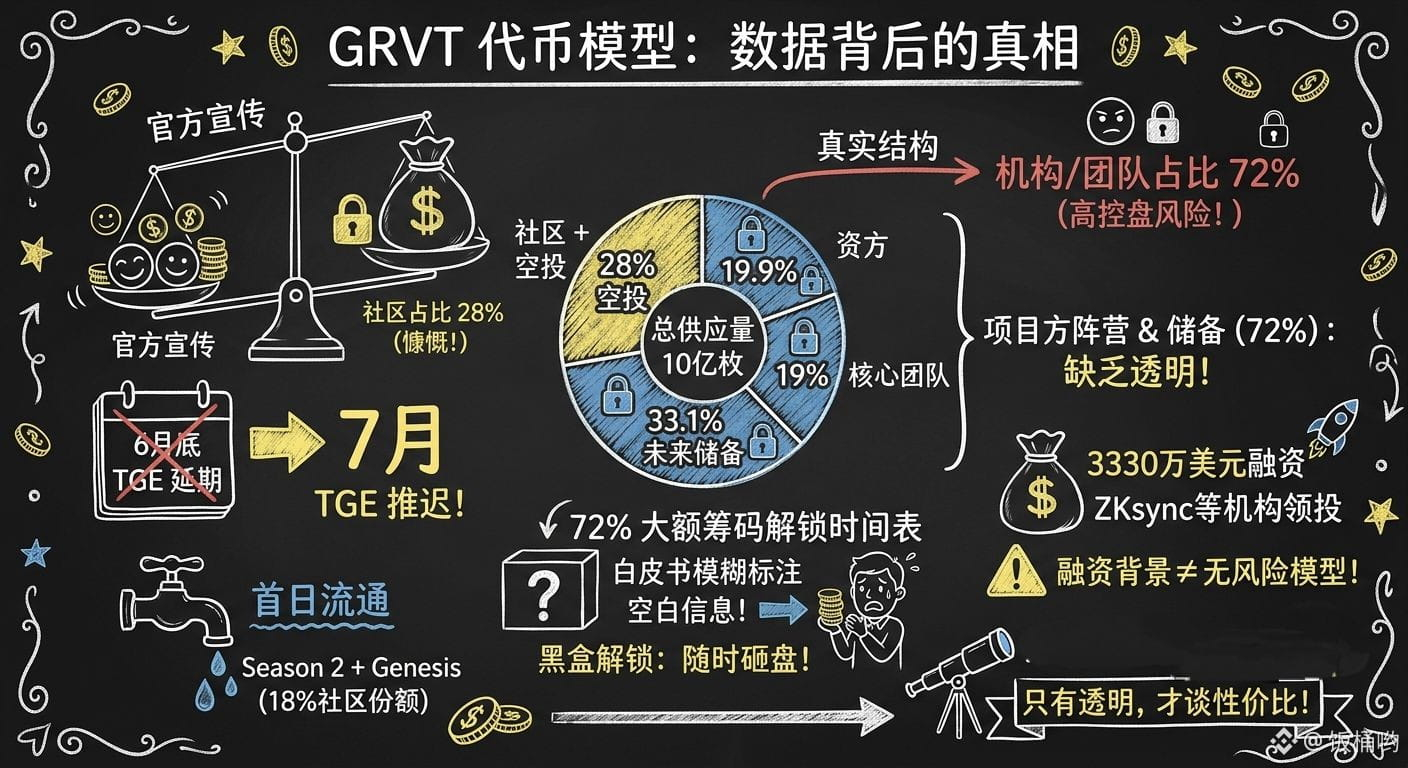
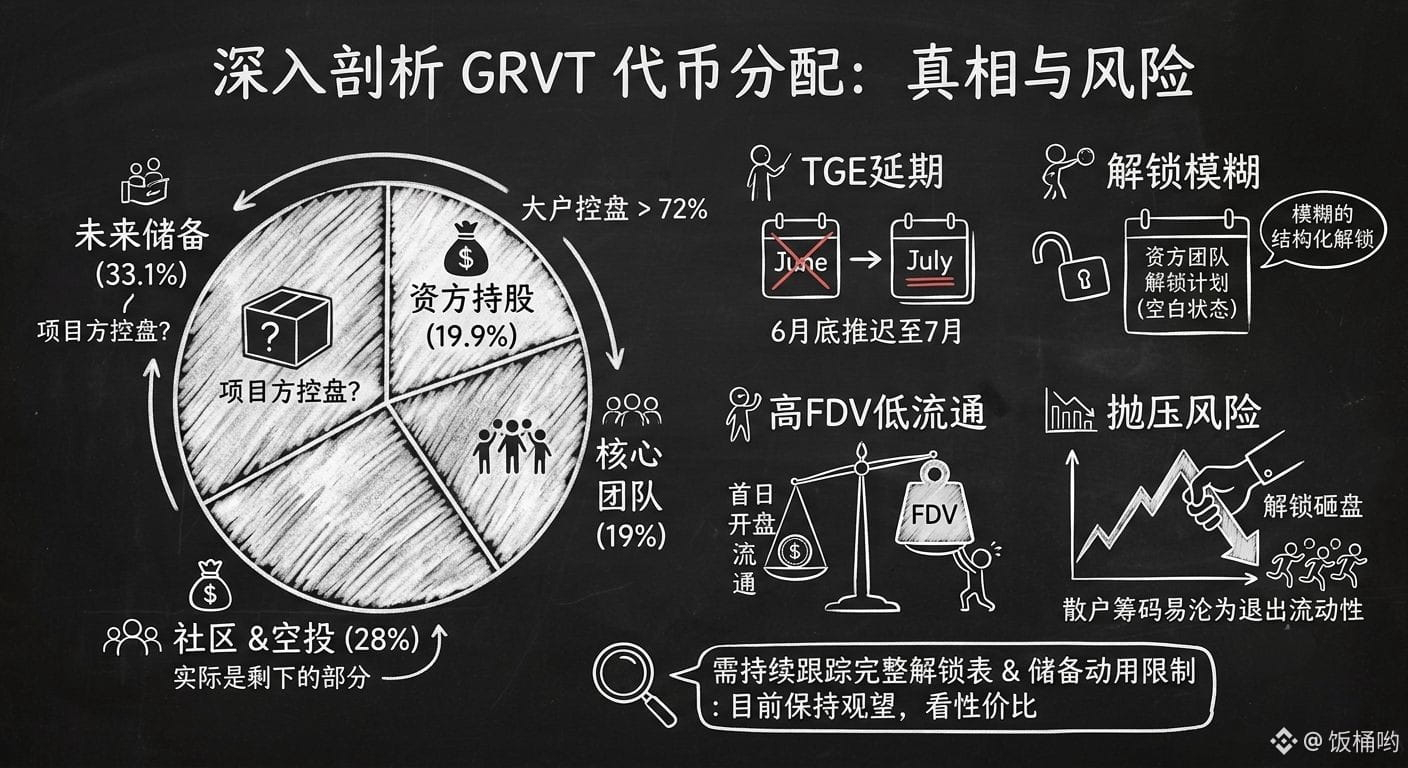
GRVT hat insgesamt 1 Milliarde Tokens. Obwohl es auf dem Papier so aussieht, als würden 28% der Menge der Community zugeteilt, zeigt eine genaue Betrachtung der zukünftigen Reserven, die 33,1% ausmachen, auffällige Details. Dieser Teil wird „Ökologie-Reserve“ genannt, ist in Wahrheit aber ohne jegliche On-Chain-Bindung oder unabhängigen DAO-Abstimmungsmechanismus. Klar gesagt: Diese 33,1% plus die Anteile von Geldgebern und dem Team ergeben zusammen, dass das Projekt-„Lager“ über sieben Zehntel der Chips fest in der Hand hält. Das sogenannte Community-Co-Governance wirkt unter einer absoluten Quote an Kontrolle eher wie Makulatur.
Bei diesem TGE wurde der Start von Ende Juni auf Juli verschoben. Die offizielle Begründung lautet: Produktoptimierung. Aus Sicht des Token-Liquiditätsmanagements sieht es jedoch eher danach aus, als wolle man die Eröffnungsstrategie mit extrem niedriger Umlaufmenge bedienen. Am ersten Tag werden nur Teile der Airdrops von Season 2 und frühen Genesis-Konten freigegeben. Diese bewusst geschaffene Knappheit bei Angebot und Nachfrage kann den Kurs in der Anfangsphase sehr leicht nach oben treiben und das FDV anschieben. Doch die Höhe von 72% der nicht im Detail offengelegten Unlock-Tokens ist bis heute eine Blackbox: Im Whitepaper gibt es keine konkreten Prozentsätze dazu, in welcher Aufteilung Geldgeber und Team in Tranchen freigeben. Das kann jederzeit zum Damoklesschwert über den Köpfen der Retail-Anleger werden.
Selbst wenn man durch eine gigantische Finanzierung über 33,3 Millionen US-Dollar Rückendeckung hat und große Institute wie ZKsync in der Vermarktung kräftig den Rücken decken, lässt sich damit die DNA eines typischen VC-Tokens mit hohem FDV und niedriger Umlaufmenge nicht überdecken. Viele Händler glauben, sie hätten sich 28% der großzügigen Zuteilung gesichert. In Wirklichkeit kann das Community-Kapital angesichts der späteren, großen und bisher nicht öffentlich gemachten Unlock-Wellen von Institutionen und Team sehr leicht bei knapper Liquidität zur „Exit-Liquidität“ der Geldgeber werden.
Derzeit sieht es für mich so aus, als wäre die Token-Ökonomie von GRVT weiterhin voller extrem hoher Unsicherheiten. Solange die offiziellen Angaben zu den konkreten Unlock-„Pipelines“ von Geldgebern und Team nicht vollständig veröffentlicht sind – ebenso wenig die Bedingungen, die den Einsatz der 33,1% zukünftigen Reserven regeln – ist es keineswegs klug, sich blind an Sekundärmarkt-Hype zu beteiligen. Erst mal abwarten: Wenn alle Kernzahlen komplett transparent sind, bewerte ich den Kosten-Nutzen dieses Projekts erneut. Vor dem Open am 21. schreibe ich noch ein Briefing ##grvt
GRVT hat insgesamt 1 Milliarde Tokens. Obwohl es auf dem Papier so aussieht, als würden 28% der Menge der Community zugeteilt, zeigt eine genaue Betrachtung der zukünftigen Reserven, die 33,1% ausmachen, auffällige Details. Dieser Teil wird „Ökologie-Reserve“ genannt, ist in Wahrheit aber ohne jegliche On-Chain-Bindung oder unabhängigen DAO-Abstimmungsmechanismus. Klar gesagt: Diese 33,1% plus die Anteile von Geldgebern und dem Team ergeben zusammen, dass das Projekt-„Lager“ über sieben Zehntel der Chips fest in der Hand hält. Das sogenannte Community-Co-Governance wirkt unter einer absoluten Quote an Kontrolle eher wie Makulatur.
Bei diesem TGE wurde der Start von Ende Juni auf Juli verschoben. Die offizielle Begründung lautet: Produktoptimierung. Aus Sicht des Token-Liquiditätsmanagements sieht es jedoch eher danach aus, als wolle man die Eröffnungsstrategie mit extrem niedriger Umlaufmenge bedienen. Am ersten Tag werden nur Teile der Airdrops von Season 2 und frühen Genesis-Konten freigegeben. Diese bewusst geschaffene Knappheit bei Angebot und Nachfrage kann den Kurs in der Anfangsphase sehr leicht nach oben treiben und das FDV anschieben. Doch die Höhe von 72% der nicht im Detail offengelegten Unlock-Tokens ist bis heute eine Blackbox: Im Whitepaper gibt es keine konkreten Prozentsätze dazu, in welcher Aufteilung Geldgeber und Team in Tranchen freigeben. Das kann jederzeit zum Damoklesschwert über den Köpfen der Retail-Anleger werden.
Selbst wenn man durch eine gigantische Finanzierung über 33,3 Millionen US-Dollar Rückendeckung hat und große Institute wie ZKsync in der Vermarktung kräftig den Rücken decken, lässt sich damit die DNA eines typischen VC-Tokens mit hohem FDV und niedriger Umlaufmenge nicht überdecken. Viele Händler glauben, sie hätten sich 28% der großzügigen Zuteilung gesichert. In Wirklichkeit kann das Community-Kapital angesichts der späteren, großen und bisher nicht öffentlich gemachten Unlock-Wellen von Institutionen und Team sehr leicht bei knapper Liquidität zur „Exit-Liquidität“ der Geldgeber werden.
Derzeit sieht es für mich so aus, als wäre die Token-Ökonomie von GRVT weiterhin voller extrem hoher Unsicherheiten. Solange die offiziellen Angaben zu den konkreten Unlock-„Pipelines“ von Geldgebern und Team nicht vollständig veröffentlicht sind – ebenso wenig die Bedingungen, die den Einsatz der 33,1% zukünftigen Reserven regeln – ist es keineswegs klug, sich blind an Sekundärmarkt-Hype zu beteiligen. Erst mal abwarten: Wenn alle Kernzahlen komplett transparent sind, bewerte ich den Kosten-Nutzen dieses Projekts erneut. Vor dem Open am 21. schreibe ich noch ein Briefing ##grvt