研究@grvt_io 의 청산과 증거금 메커니즘을 오래 들여다볼수록, 리스크 컨트롤이 마치 암묵적으로 숨어 있는 함정처럼 느껴집니다. 겉으로는 파도 잔잔하고 아무 일도 없는 듯하지만, 실상은 한 번 한 번이 칼처럼 들어옵니다.
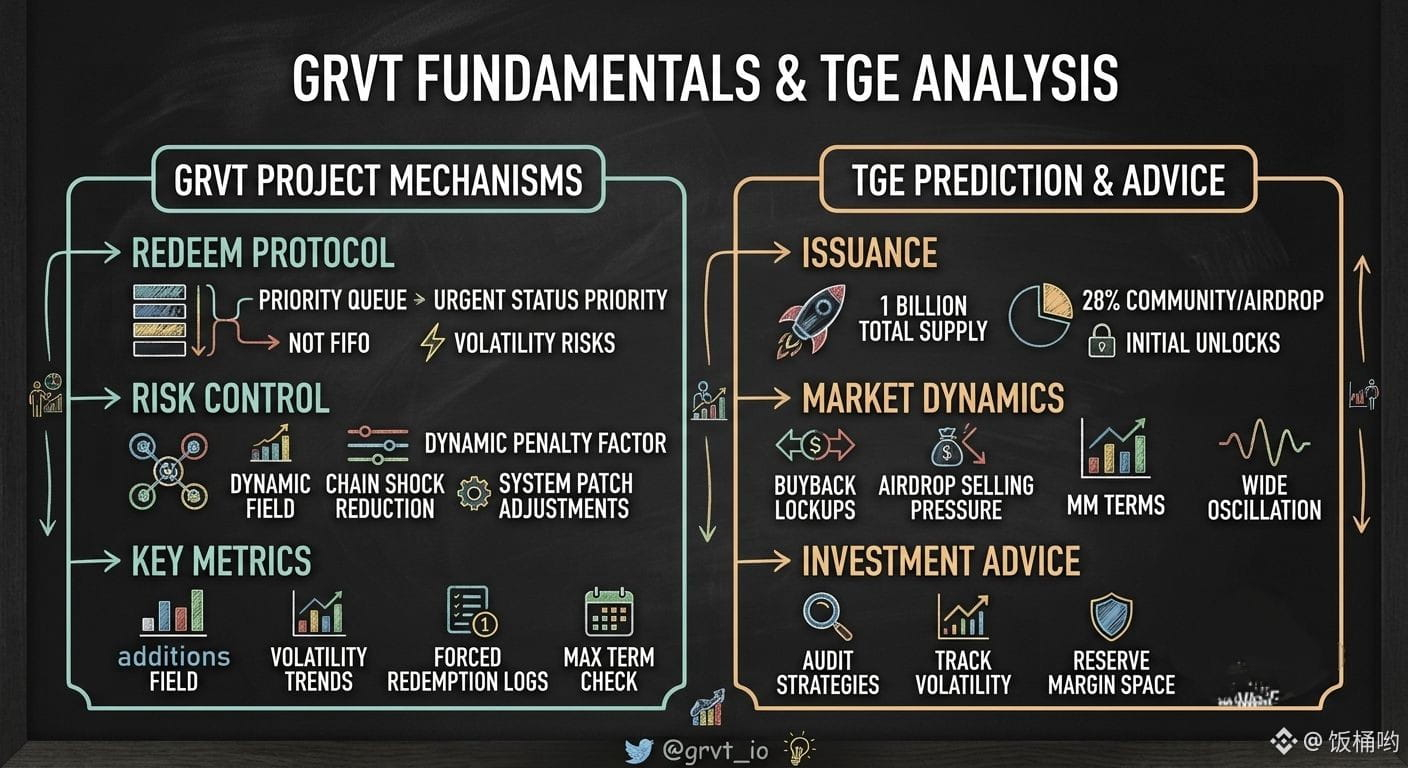
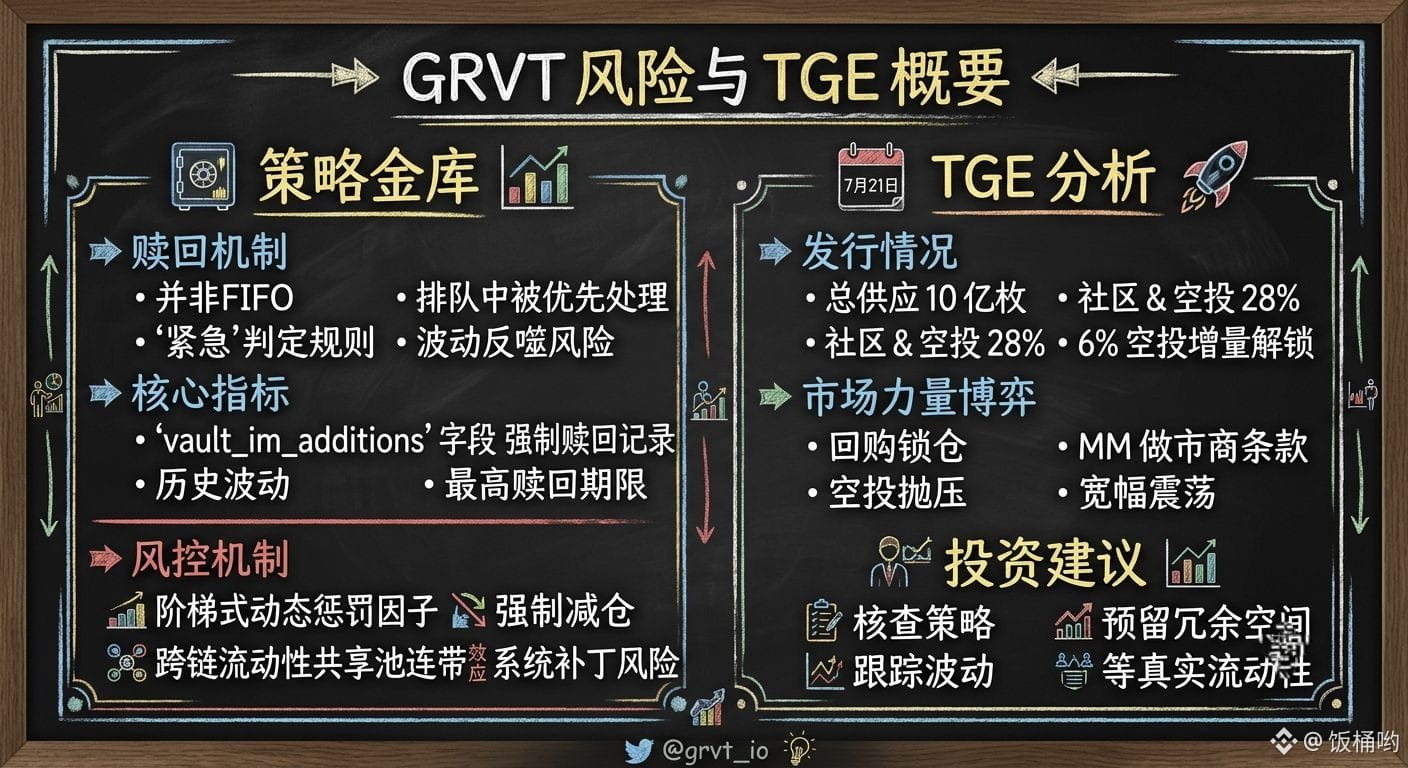
모두가 고배율 레버리지의 수익에만 시선을 고정하고 있을 뿐, maintenance_margin_ratio의 동적 보정 로직을 계산해보는 사람은 거의 없습니다. GRVT의 하이브리드 거래 아키텍처에서는, 시장에 극단적인 단방향 흐름이 나타나더라도 전통적인 DEX처럼 무작정 일괄 청산을 실행하지 않고, 계단식의 동적 패널티 팩터를 도입합니다. 듣기엔 정말 사람 친화적이지 않나요? 하지만 핵심은, 전 네트워크의 포지션 총량이 특정 임계치에 도달하면 이 패널티 팩터가 지수적으로 급등한다는 점입니다. 즉, 포지션이 원래 청산선에서 아직 안전 여유가 있더라도, 갑작스러운 전 네트워크의 리스크 컨트롤 업그레이드가 순간적으로 당신을 강제 감축하게 만듭니다.
더 등골이 서늘한 건 크로스체인 유동성 공유풀의 연쇄 효과입니다. 하위 레이어의 어떤 비주류 공용체인(메인넷이 아닌 체인)에서 오라클의 가격 피드가 단 0.5초만 지연되어도, GRVT의 메인 청산 엔진은 위험을 헤지하기 위해 모든 연관 포지션의 리스크 익스포저 계수를 자동으로 끌어올립니다. 이런 아주 미세한 시스템 패치가, 극단적인 장세에서는 고레버리지 유저를 짓누르는 마지막 한 가닥 짚이 됩니다.
그래서 제가 실전에서 지키는 철칙은 딱 하나입니다: 결코 무지성 풀포지션을 하지 말 것, 그리고 포지션의 건전도를 시스템 이론 청산선 기준으로 30%의 여유(레버리지 여력)를 단단히 확보해 고정할 것. 동적 리스크 컨트롤이 자주 트리거되는 신호는, 자금이 빠져나갈 때의 붉은 경보입니다.
이제 시선을 GRVT의 7월 21일 TGE로 돌려보겠습니다. 총 10억 규모, 커뮤니티 배분 28%—이 덩어리 큰 살은 이미 여러 세력들이 일찌감치 주시하고 있습니다. 지금 시장은 보통 토큰의 초기 유통 시가총액과 FDV의 장부(표면) 수익률을 계산하지만, 실제로 생사를 가르는 건 마켓메이커의 ‘대출 토큰(빌린 코인) 조항’과 ‘방출(리리즈) 리듬’입니다. 전해지기로 일부 파트너 MM은 아주 낮은 비용의 콜 옵션으로 헤지할 수 있는 물량을 갖고 있다고 합니다. 이는 시초에 가격을 끌어올리는 순간, 마켓메이커가 이익을 고정하기 위해 본능적으로 역방향으로 눌러서(매도 압박) 유동성을 끌어내릴 동기가 생긴다는 뜻이기도 합니다.
여기에 더해 추가로 지급되는 6% 에어드롭 배분이 불러올 개미들의 몰려드는 분위기까지 결합되면, TGE 당일 개장 전반 30분 동안의 캔들 차트는 대체로 매우 과장된 ‘안테나(상단 꼬리 긴)’ 모양을 그릴 가능성이 큽니다.
제가 말하고 싶은 건 이겁니다: 명백히 보이는 게임 판 앞에서는, 어떤 이른바 ‘치고 들어가기(抢跑)’ 전략도 결국 고주파 로봇에게 연료를 공급하는 것에 불과합니다. TGE의 피비린내 나는 혼란이 지나간 뒤, 자금(칩)이 실제로 어떤 주소들에 굳어져 쌓이는지 확인한 다음에야 비로소, 한 번에 몰아서가 아니라 분할로 #grvt 를 매수해도 되는지 결정해야 합니다.
모두가 고배율 레버리지의 수익에만 시선을 고정하고 있을 뿐, maintenance_margin_ratio의 동적 보정 로직을 계산해보는 사람은 거의 없습니다. GRVT의 하이브리드 거래 아키텍처에서는, 시장에 극단적인 단방향 흐름이 나타나더라도 전통적인 DEX처럼 무작정 일괄 청산을 실행하지 않고, 계단식의 동적 패널티 팩터를 도입합니다. 듣기엔 정말 사람 친화적이지 않나요? 하지만 핵심은, 전 네트워크의 포지션 총량이 특정 임계치에 도달하면 이 패널티 팩터가 지수적으로 급등한다는 점입니다. 즉, 포지션이 원래 청산선에서 아직 안전 여유가 있더라도, 갑작스러운 전 네트워크의 리스크 컨트롤 업그레이드가 순간적으로 당신을 강제 감축하게 만듭니다.
더 등골이 서늘한 건 크로스체인 유동성 공유풀의 연쇄 효과입니다. 하위 레이어의 어떤 비주류 공용체인(메인넷이 아닌 체인)에서 오라클의 가격 피드가 단 0.5초만 지연되어도, GRVT의 메인 청산 엔진은 위험을 헤지하기 위해 모든 연관 포지션의 리스크 익스포저 계수를 자동으로 끌어올립니다. 이런 아주 미세한 시스템 패치가, 극단적인 장세에서는 고레버리지 유저를 짓누르는 마지막 한 가닥 짚이 됩니다.
그래서 제가 실전에서 지키는 철칙은 딱 하나입니다: 결코 무지성 풀포지션을 하지 말 것, 그리고 포지션의 건전도를 시스템 이론 청산선 기준으로 30%의 여유(레버리지 여력)를 단단히 확보해 고정할 것. 동적 리스크 컨트롤이 자주 트리거되는 신호는, 자금이 빠져나갈 때의 붉은 경보입니다.
이제 시선을 GRVT의 7월 21일 TGE로 돌려보겠습니다. 총 10억 규모, 커뮤니티 배분 28%—이 덩어리 큰 살은 이미 여러 세력들이 일찌감치 주시하고 있습니다. 지금 시장은 보통 토큰의 초기 유통 시가총액과 FDV의 장부(표면) 수익률을 계산하지만, 실제로 생사를 가르는 건 마켓메이커의 ‘대출 토큰(빌린 코인) 조항’과 ‘방출(리리즈) 리듬’입니다. 전해지기로 일부 파트너 MM은 아주 낮은 비용의 콜 옵션으로 헤지할 수 있는 물량을 갖고 있다고 합니다. 이는 시초에 가격을 끌어올리는 순간, 마켓메이커가 이익을 고정하기 위해 본능적으로 역방향으로 눌러서(매도 압박) 유동성을 끌어내릴 동기가 생긴다는 뜻이기도 합니다.
여기에 더해 추가로 지급되는 6% 에어드롭 배분이 불러올 개미들의 몰려드는 분위기까지 결합되면, TGE 당일 개장 전반 30분 동안의 캔들 차트는 대체로 매우 과장된 ‘안테나(상단 꼬리 긴)’ 모양을 그릴 가능성이 큽니다.
제가 말하고 싶은 건 이겁니다: 명백히 보이는 게임 판 앞에서는, 어떤 이른바 ‘치고 들어가기(抢跑)’ 전략도 결국 고주파 로봇에게 연료를 공급하는 것에 불과합니다. TGE의 피비린내 나는 혼란이 지나간 뒤, 자금(칩)이 실제로 어떤 주소들에 굳어져 쌓이는지 확인한 다음에야 비로소, 한 번에 몰아서가 아니라 분할로 #grvt 를 매수해도 되는지 결정해야 합니다.